
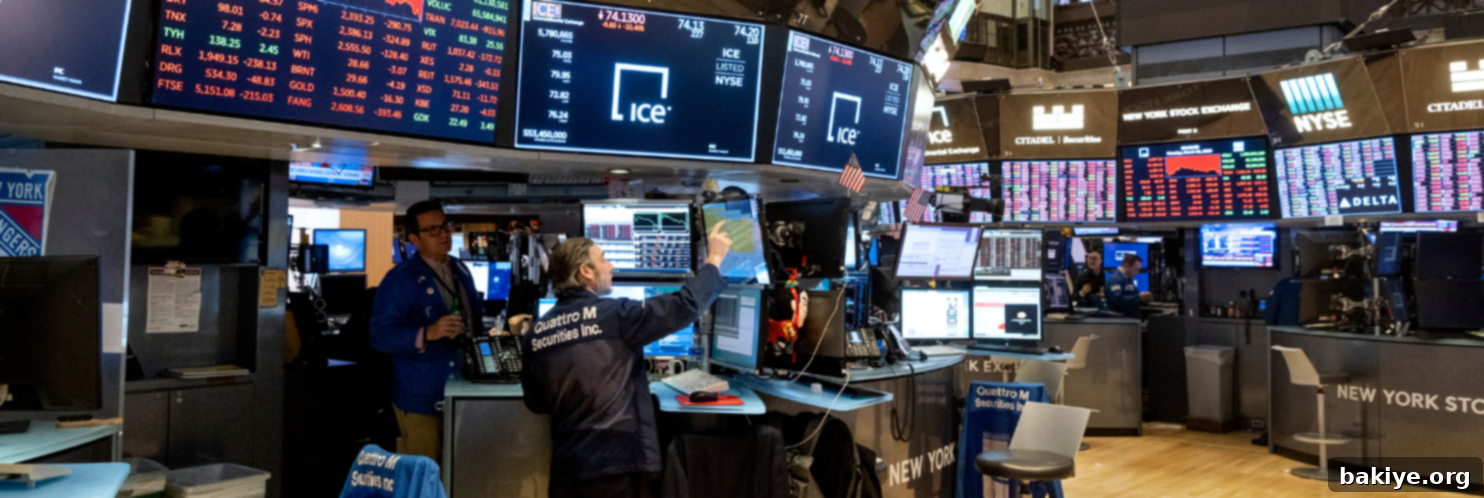
New York Borsasında Karışık Seyir: Teknoloji Hisseleri, Enflasyon ve Fed Beklentileri
Son dönemde New York borsasında, özellikle teknoloji sektörünün önde gelen şirketlerinde yaşanan değer kayıpları piyasalarda karışık bir seyre neden oldu. Yatırımcılar, bir yandan teknoloji devlerindeki düzeltmeyi izlerken, diğer yandan ABD ekonomisinden gelen enflasyon ve büyüme verilerini Fed’in potansiyel faiz indirimleri için dikkatle değerlendiriyor. Bu makalede, piyasalardaki son gelişmeleri, ekonomik verilerin detaylarını ve gelecek döneme ilişkin beklentileri ele alacağız.
Teknoloji Hisselerinde Dalgalanma ve Piyasaların Seyri
Piyasaların nabzını tutan teknoloji sektörü, bu hafta da volatil bir seyir izledi. Özellikle yapay zeka alanının lokomotifi konumundaki Nvidia, son haftalarda yakaladığı muazzam yükselişin ardından kâr satışlarıyla karşılaştı. Şirketin hisseleri geçtiğimiz hafta yüzde 1,61 oranında değer kaybederken, bu düşüş piyasalarda genel bir teknoloji hissesi düzeltmesi beklentisini güçlendirdi. Nvidia’nın hisse performansının, geniş teknoloji endeksi üzerinde belirleyici bir etkisi olduğu göz önüne alındığında, bu geri çekilme piyasa duyarlılığını olumsuz etkiledi.
Yarı iletken sektöründe Nvidia’nın yanı sıra, diğer önemli çip üreticilerinden Qualcomm’un hisseleri de yüzde 6,1’lik ciddi bir düşüş kaydetti. Bu durum, çip sektöründeki genel bir yavaşlama endişesini veya yatırımcıların yüksek değerlemelerden uzaklaşma eğilimini yansıtabilir. Ancak, sektördeki tüm oyuncular aynı kaderi paylaşmadı; İngiliz yarı iletken tasarımcısı Arm Holdings’in hisseleri ise yüzde 2,1 oranında artış göstererek, belirli niş alanlardaki güçlü talebin devam ettiğine işaret etti. Bu farklılaşma, yatırımcıların sektör içindeki alt segmentlere ve şirketlerin özel hikayelerine daha seçici yaklaştığını gösteriyor.
Teknoloji dışındaki sektörlerde de önemli gelişmeler yaşandı. Alman otomobil devi Volkswagen Grubu’nun, ABD merkezli elektrikli araç üreticisi Rivian’a 5 milyar dolarlık stratejik bir yatırım yapmayı planladığını açıklaması, elektrikli araç sektöründe dikkatleri Rivian’a çevirdi. Bu haberin ardından Rivian hisseleri yüzde 0,7 oranında değer kazanarak, sektördeki konsolidasyon ve büyük oyuncuların stratejik ortaklık arayışlarının devam ettiğini gösterdi. Bu tür yatırımlar, genç ve yenilikçi şirketlere finansal destek sağlarken, köklü üreticilere de yeni teknolojilere ve pazar paylarına erişim imkanı sunuyor.
Genel piyasa endekslerine bakıldığında, teknoloji hisselerindeki dalgalanma ve ekonomik verilerle harmanlanmış bir tablo ortaya çıktı. Teknoloji ağırlıklı Nasdaq endeksi yüzde 0,22’lik bir artışla günü tamamlarken, geleneksel sanayi şirketlerini temsil eden Dow Jones endeksi yüzde 0,08 ve geniş piyasa göstergesi S&P 500 endeksi ise yüzde 0,09 azalış kaydetti. Bu karışık seyir, yatırımcıların risk iştahının sektörlere göre farklılık gösterdiğini ve piyasanın yön bulmakta zorlandığını ortaya koyuyor.
ABD Ekonomisinden Gelen Enflasyon Verileri: Soğuma İşaretleri
ABD ekonomisinden gelen son veriler, ülkedeki enflasyonist baskıların hafiflemeye başladığına dair önemli işaretler verdi. Federal Rezerv’in (Fed) para politikası kararları üzerinde doğrudan etkisi olan bu veriler, piyasaların yakından takip ettiği başlıca göstergeler arasında yer alıyor. Mayıs ayına ilişkin açıklanan kişisel gelirler, beklentilerin üzerinde bir artışla yüzde 0,5 yükselirken, bu durum tüketicilerin harcama kapasitesinin devam ettiğini gösteriyor. Ancak, kişisel tüketim harcamaları ise yüzde 0,2 ile beklentilerin altında kalarak, tüketicilerin harcama hızında bir miktar yavaşlama olduğunu işaret etti. Bu durum, enflasyon üzerindeki talep baskısının azalmaya başladığını düşündürebilir.
Fed’in enflasyon göstergesi olarak özel bir önem atfettiği gıda ve enerji kalemlerinin dışarıda bırakıldığı çekirdek kişisel tüketim harcamaları (PCE) fiyat endeksi, mayıs ayında hem aylık hem de yıllık bazda beklentiler doğrultusunda bir seyir izledi. Aylık bazda yüzde 0,1, yıllık bazda ise yüzde 2,6 yükselen çekirdek PCE, enflasyondaki yavaşlamanın devam ettiğini teyit etti. Özellikle yıllık çekirdek PCE artışının Mart 2021’den bu yana en düşük seviyesine gerilemesi, Fed’in yüzde 2’lik enflasyon hedefine yaklaşıldığına dair umutları artırdı. Bu veri, Fed’in faiz indirimlerine başlama zamanlaması konusunda daha esnek hareket edebileceğine işaret ediyor.
Tüketici güven endeksi de ekonomik görünüm hakkında önemli bilgiler sunuyor. Michigan Üniversitesince ölçülen tüketici güven endeksi, haziran ayında yukarı yönlü revize edilerek 68,2 seviyesine ulaştı. Tüketicilerin genel ekonomik görünüme ve kendi finansal durumlarına ilişkin algılarını yansıtan bu endeks, piyasalar için önemli bir gösterge kabul ediliyor. Daha da önemlisi, tüketicilerin kısa vadeli enflasyon beklentisi haziran ayında yüzde 3,3’ten yüzde 3’e geriledi. Enflasyon beklentilerindeki bu düşüş, fiyat artışlarının kalıcı olmayacağına dair inancın güçlendiğini ve Fed’in para politikası hedefleri doğrultusunda olumlu bir gelişme olduğunu gösteriyor.
Büyüme Hız Kesti: GSYH Verileri ve Faiz İndirimi Beklentileri
ABD ekonomisinin genel sağlığına ilişkin en kapsamlı göstergelerden biri olan gayrisafi yurt içi hasıla (GSYH) verileri, yılın ilk çeyreğinde beklentiler doğrultusunda yıllıklandırılmış olarak yüzde 1,4 arttı. Ancak, bu büyüme oranı 2022’nin ikinci çeyreğinden bu yana kaydedilen en düşük seviye oldu. Mayıs ayında yayımlanan önceki tahminlerde ülkenin yüzde 1,3 büyüyeceği öngörülmüştü, ancak revizyonla oran biraz yukarı çekildi. Yine de büyüme hızındaki bu yavaşlama, ekonomideki ivme kaybını gözler önüne seriyor ve Fed’in “yumuşak iniş” senaryosunun zorluklarına işaret ediyor.
Analistler, ülke ekonomisindeki büyüme hızının önceki çeyreğe göre yavaşladığına işaret eden bu verinin, yatırımcıların bu yıl faiz indirimine dair beklentilerini güçlendirdiğini kaydetti. Büyümenin yavaşlaması, Fed’in ekonomiyi aşırı yavaşlatmadan enflasyonu kontrol altına alma çabasında faiz indirimlerinin bir gereklilik haline gelebileceği düşüncesini destekliyor. Piyasalarda, Fed’in ne zaman ve kaç kez faiz indireceğine dair tartışmalar devam ederken, zayıflayan büyüme verileri faiz indirimi beklentilerini öne çekebilir.
Ayrıca, yılın ilk çeyreğine ait bazı enflasyon verilerinde revizyonlar yapıldı. Kişisel tüketim harcamaları fiyat endeksindeki artış yüzde 3,3’ten yüzde 3,4’e, gıda ve enerji harcamalarının dışarıda tutulduğu çekirdek kişisel tüketim harcamaları fiyat endeksindeki artış da yüzde 3,6’dan yüzde 3,7’ye revize edildi. Bu yukarı yönlü revizyonlar, geçmiş dönemlerdeki enflasyon baskısının başlangıçta düşünülenden biraz daha güçlü olduğuna işaret etse de, mayıs ayına ilişkin yeni verilerin soğumayı göstermesi, genel eğilimin aşağı yönlü olduğunu teyit ediyor.
Fed’in Finansal İstikrar Yaklaşımı: Banka Stres Testleri
Federal Rezerv, ABD finansal sisteminin dayanıklılığını değerlendirmek amacıyla her yıl düzenlediği banka stres testlerinin sonuçlarını da açıkladı. Fed, bu testlere tabi tuttuğu bankaların ciddi bir ekonomik resesyonu atlatmak için iyi konumda olduğunu bildirdi. Bu sonuçlar, ABD bankacılık sektörünün güçlü sermaye yapısına sahip olduğunu ve olası bir ekonomik kriz veya finansal şok karşısında dirençli olduğunu gösteriyor. Stres testleri, bankaların ağır senaryolar altında ne kadar sermaye kaybedeceklerini ve minimum sermaye gereksinimlerini karşılayıp karşılamayacaklarını ölçerek finansal sistemin istikrarına önemli bir katkı sağlıyor.
Fed’in bu olumlu değerlendirmesi, finansal piyasalar için güven verici bir mesaj taşıyor. Özellikle küresel ekonomideki belirsizlikler ve jeopolitik risklerin arttığı bir dönemde, bankacılık sisteminin sağlamlığı, ekonomik şoklara karşı bir tampon görevi görüyor. Bu durum, Fed’in para politikası kararlarını alırken finansal istikrar endişelerinden ziyade, enflasyon ve istihdam hedeflerine odaklanmasına olanak tanıyor.
Gelecek Haftanın Kilit Ekonomik Takvimi: Piyasaları Neler Bekliyor?
Önümüzdeki hafta açıklanacak bir dizi önemli ekonomik veri, piyasaların yönü üzerinde belirleyici olacak ve Fed’in para politikası beklentilerini şekillendirmeye devam edecek. Yatırımcılar ve analistler, aşağıdaki verileri yakından takip edecek:
- Pazartesi: İnşaat harcamaları ve imalat sanayi Satınalma Yöneticileri Endeksi (PMI) verileri açıklanacak. İnşaat harcamaları, ekonomik aktivite ve yatırım eğilimleri hakkında bilgi verirken, PMI verileri imalat sektörünün sağlığı ve genel ekonomik büyüme potansiyeli açısından kritik öneme sahiptir.
- Çarşamba: ADP istihdam raporu, dış ticaret dengesi, haftalık işsizlik başvuruları ve dayanıklı mal siparişleri gibi önemli veriler açıklanacak. ADP raporu, cuma günü açıklanacak tarım dışı istihdam verisi öncesinde özel sektördeki istihdam eğilimleri hakkında bir ön gösterge sunar. İşsizlik başvuruları ise işgücü piyasasının anlık durumu hakkında bilgi verirken, dayanıklı mal siparişleri sanayi üretimi ve iş yatırımlarının nabzını tutar. Ayrıca, Fed Federal Açık Piyasa Komitesinin (FOMC) son toplantı tutanakları da yayımlanacak. Bu tutanaklar, Fed yetkililerinin faiz oranları, enflasyon ve ekonomik görünüm hakkındaki tartışmalarına dair ayrıntılı bilgiler içererek, gelecek dönemdeki para politikası kararları hakkında ipuçları sunacaktır.
- Cuma: Ayın en önemli verilerinden biri olan tarım dışı istihdam raporu açıklanacak. Bu rapor, işgücü piyasasının sağlığı, ücret artışları ve genel ekonomik aktivite düzeyi hakkında kapsamlı bilgi sunarak Fed’in faiz politikası üzerindeki en etkili göstergelerden biri konumundadır. Güçlü bir istihdam artışı, ekonominin direncini gösterirken, zayıf bir veri faiz indirimleri beklentilerini güçlendirebilir.
Bu yoğun ekonomik veri takvimi, yatırımcıların piyasa stratejilerini belirlerken dikkatle analiz etmesi gereken birçok gösterge sunacak. Her bir verinin, Fed’in enflasyonla mücadele ve istihdam hedefleri arasındaki dengeyi nasıl kuracağına dair yeni bilgiler sağlaması bekleniyor. Piyasalar, özellikle tarım dışı istihdam ve FOMC tutanakları gibi kritik verileri mercek altına alarak, Fed’in gelecek adımlarına dair daha net bir resim çizmeye çalışacaktır.