
Türkiye Ekonomisinde Üretim Endeksleri: Ekim Ayı Verileri ve Gelecek Beklentileri
Ekim ayı üretim verileri, ekonomideki genel tablo hakkında önemli ipuçları sunuyor. Sanayi, hizmet ve inşaat sektörlerindeki üretim endekslerindeki gelişmeler yakından takip ediliyor. Bu makalede, açıklanan son verileri detaylı bir şekilde analiz ederek, Türkiye ekonomisindeki üretim dinamiklerini ve gelecek dönem beklentilerini değerlendireceğiz.
Üretim endeksleri, Gayri Safi Yurtiçi Hasıla (GSYH) gibi çeyreklik veriler yerine aylık olarak yayımlandığı için ekonomideki değişimleri daha güncel bir şekilde yansıtma potansiyeline sahip. Bu nedenle, üretim endekslerindeki değişimler, GSYH verileri açıklanmadan önce ekonominin genel gidişatı hakkında fikir edinmemizi sağlıyor. Ancak son dönemde GSYH ve üretim endeksleri arasında belirgin farklılıklar gözlemleniyor. Özellikle sanayi üretim endeksi ile GSYH’nin sanayi alt kalemi arasındaki ayrışma dikkat çekiyor. Bu durum, üretim endekslerinin güvenilirliği ve yorumlanması konusunda soru işaretleri yaratıyor. Eğer üretim endeksleri, ekonomik gidişatı doğru bir şekilde yansıtmıyorsa, bu verilerin toplanması ve yayımlanması sürecinin gerekliliği de tartışmalı hale geliyor.
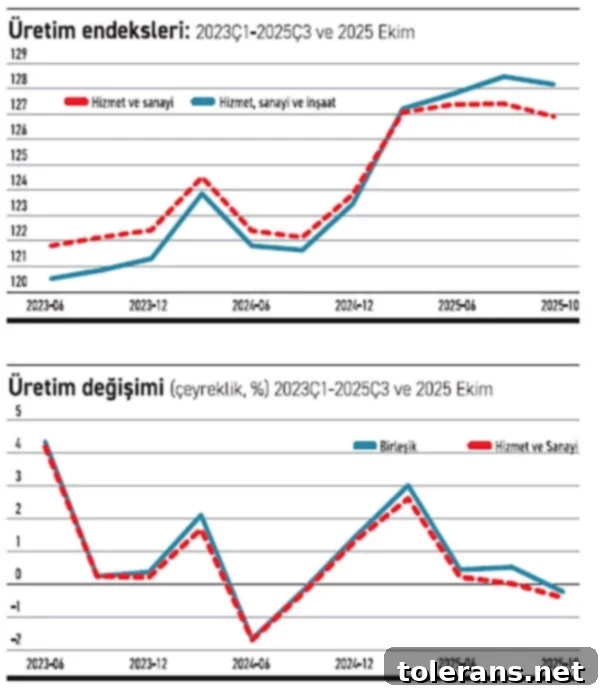
Aşağıda yer alan grafiklerde, üretim endekslerinin seyrini daha yakından inceleyeceğiz. İlk grafikte, sanayi, hizmet ve inşaat sektörlerinin endeks değerleri, GSYH içindeki ağırlıkları dikkate alınarak birleştirilmiş durumda. Ayrıca, inşaat sektörünün etkisi dışarıda bırakılarak da birleşik bir endeks oluşturulmuştur. İkinci grafikte ise, her iki üretim endeksinin bir önceki çeyreğe göre değişim oranları gösterilmektedir. Veriler, ekonomi programının uygulanmaya başlanmasından önceki son çeyrek olan 2023’ün ikinci çeyreğinden başlayarak, 2025’in üçüncü çeyreğine kadar olan dönemi kapsamaktadır. Ekim ayı verisi ise, 2025’in dördüncü çeyreğinin ilk verisi olarak değerlendirilmiştir.
Üretim düzeylerine bakıldığında, inşaat sektörünün etkisi dışarıda bırakıldığında önemli bir üretim artışı gözlemlenmiyor. İnşaat sektörünün GSYH içindeki payının diğer sektörlere göre (hizmetin onda biri, sanayinin yüzde 23’ü) daha düşük olmasına rağmen, inşaat sektörünün dahil edilmesiyle yılın ilk üç çeyreğinde üretimde bir artış yaşanıyor. Ancak bu artış, geçmiş dönemlerdeki kadar yüksek değil. Büyüme oranları incelendiğinde ise, bu yılın başından itibaren belirgin bir düşüş eğilimi olduğu görülüyor. Ekim ayında ise, bir önceki döneme göre üretimde bir düşüş yaşanmış durumda.
Özetle, Ekim ayı verileri pek iç açıcı değil. Ancak, üç sektörün birleşik üretim endeksi ile GSYH verileri arasında, özellikle çeyreklik değişimlerde, farklılıklar olabileceğini unutmamak gerekiyor. Ayrıca, bu analiz sadece Ekim ayı verilerine dayanıyor. Bu uyarılara rağmen, genel eğilimin aşağıya doğru olduğu ve bu durumun tersine dönmesi için geçerli bir nedenin olmadığı göz önüne alındığında, dördüncü çeyreğin üçüncü çeyreğe göre üretim açısından daha iyi geçmediğini söylemek mümkün görünüyor. Bu değerlendirmeyi desteklemek amacıyla, İstanbul Sanayi Odası’nın (İSO) Satın Alma Yöneticileri Endeksi (PMI) verilerine de bakmakta fayda var. Bu endeks, hem Ekim hem de Kasım aylarında eşik değerin altında kalarak daralma yönündeki seyrini sürdürmüştür. Ancak, Kasım ayında sınırlı bir toparlanma yaşanmıştır.
Türkiye ekonomisi için üretim endeksleri, büyüme performansını değerlendirmek ve gelecekteki trendleri tahmin etmek için kritik bir araçtır. Ekim ayı verileri, özellikle inşaat sektörünün katkısı olmadan üretimde belirgin bir artışın olmadığını gösteriyor. Bu durum, ekonomik büyümenin sürdürülebilirliği ve gelecekteki performansı hakkında soru işaretleri yaratıyor. İnşaat sektörünün ekonomideki rolü ve diğer sektörlerle olan etkileşimi, büyüme stratejileri açısından dikkatle incelenmelidir.
Büyüme oranlarındaki düşüş eğilimi, Türkiye ekonomisinin karşı karşıya olduğu zorlukları ve riskleri vurguluyor. Bu durum, hükümetin ve merkez bankasının ekonomik politikalarını yeniden değerlendirmesini ve büyüme odaklı stratejiler geliştirmesini gerektiriyor. Özellikle, üretim sektörlerini destekleyici politikalar, vergi teşvikleri ve yatırım ortamının iyileştirilmesi gibi önlemler, ekonomik büyümenin yeniden canlandırılması için önemli olabilir.
İSO PMI verileri, sanayi sektöründeki daralmanın devam ettiğini gösteriyor. Bu durum, Türkiye ekonomisinin rekabet gücünü ve ihracat performansını olumsuz etkileyebilir. Sanayi sektörünün modernizasyonu, teknolojik altyapısının güçlendirilmesi ve nitelikli işgücünün yetiştirilmesi, rekabet gücünün artırılması için kritik öneme sahiptir.
Kasım ayında PMI’da yaşanan sınırlı toparlanma, umut verici bir işaret olarak değerlendirilebilir. Ancak, bu toparlanmanın sürdürülebilir olup olmadığını ve genel ekonomik gidişatı ne ölçüde etkileyeceğini görmek için daha fazla veriye ihtiyaç vardır. Özellikle, küresel ekonomik gelişmeler, dış talep ve jeopolitik riskler, Türkiye ekonomisinin gelecekteki performansını etkileyebilecek önemli faktörlerdir.
Türkiye ekonomisinin geleceği, üretim sektörlerinin performansı, ekonomik politikaların etkinliği ve dış faktörlerin etkisiyle şekillenecektir. Hükümetin ve özel sektörün işbirliği içinde, büyüme odaklı, istikrarlı ve sürdürülebilir bir ekonomik model oluşturması, Türkiye’nin uzun vadeli refahı için hayati öneme sahiptir.
Sonuç olarak, Ekim ayı üretim verileri, Türkiye ekonomisinde dikkatli olunması gereken bir döneme işaret ediyor. Büyüme oranlarındaki düşüş eğilimi, sanayi sektöründeki daralma ve dış faktörlerin etkisi, ekonomik politikaların yeniden değerlendirilmesini ve büyüme odaklı stratejilerin geliştirilmesini gerektiriyor. Türkiye’nin geleceği, üretim sektörlerinin performansı, ekonomik istikrar ve küresel rekabet gücü ile yakından bağlantılıdır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com