
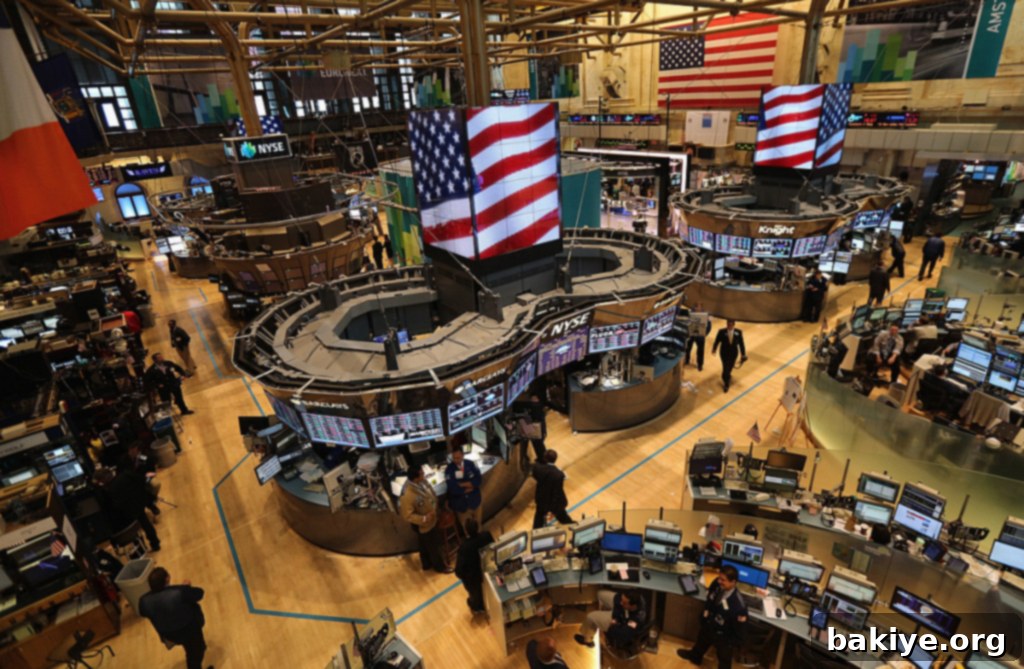
Trump’ın Gümrük Vergisi Kararları New York Borsasını Vurdu: Piyasalar Fed ve Ekonomik Verilere Odaklandı
ABD Başkanı Donald Trump’ın Kanada ve Meksika’dan ithal edilen ürünlere yönelik yüzde 25 gümrük vergilerinin salı günü başlayacağını duyurması, New York borsasında sert bir düşüşe yol açtı. Haftanın ilk işlem gününde piyasalar, ticaret politikalarına ilişkin belirsizlikler ve makroekonomik verilerin etkisiyle negatif bir seyir izledi. Bu durum, küresel ekonomi üzerindeki baskıları ve yatırımcıların risk iştahındaki azalmayı bir kez daha gözler önüne serdi.
Kapanışta, piyasanın genel sağlığını yansıtan Dow Jones endeksi, 600 puanın üzerinde değer kaybederek yüzde 1,48’lik bir azalışla 43.192,04 puana geriledi. Daha geniş bir piyasa göstergesi olan S&P 500 endeksi yüzde 1,76’lık düşüşle 5.849,88 puana inerken, teknoloji hisselerinin yoğun olduğu Nasdaq endeksi ise yüzde 2,64’lük önemli bir kayıpla 18.350,19 puana geriledi. Bu keskin düşüşler, Trump’ın kararlarının piyasalarda yarattığı şoku ve belirsizliği açıkça ortaya koydu.
ABD yönetiminin ticaret tarifeleri konusundaki duruşu, özellikle son dönemde küresel piyasaların en hassas konularından biri haline gelmişti. Kanada ve Meksika’ya yönelik tarifelerin durdurulması için verilen bir aylık sürenin dolmasının ardından, Başkan Trump’ın bu ülkelere ithal edilen ürünlere yüzde 25’lik gümrük vergisini yeniden uygulama kararı, ticaret ortaklarıyla olan gerilimi tırmandırdı. Şubat ayı başında benzer bir tarife uygulaması başlatan Trump, daha sonra bu ülkelerin sınır güvenliklerini artırmaya yönelik taahhütlerinin ardından tarifeleri geçici olarak askıya almıştı. Ancak son açıklama, bu geçici rahatlamanın sona erdiğini ve ticaret savaşları endişelerinin yeniden yükseldiğini gösterdi.
Tarife politikaları sadece komşu ülkelerle sınırlı kalmadı. Başkan Trump, Çin’den ABD’ye büyük miktarlarda fentanil akışı olduğunu belirterek, Çin’den ithal edilen mallara halihazırda uygulanan yüzde 10’luk tarifeye ek olarak yüzde 10 daha gümrük vergisi uygulanacağını duyurdu. Bu ek vergi kararı, iki ülke arasındaki zaten gergin olan ticaret ilişkilerini daha da kötüleştirebilecek bir adım olarak yorumlandı. Ayrıca, karşılıklı tarifelerin 2 Nisan’da başlayacağı anımsatıldı, bu da önümüzdeki günlerde ticaret cephesinde yeni gelişmelerin yaşanabileceğine işaret etti.
Başkan Trump, Truth Social hesabından yaptığı bir paylaşımda ise ABD’li çiftçilere seslenerek, “ABD’nin büyük çiftçilerine: ABD içinde satılacak çok sayıda tarım ürününü üretmeye hazırlanın. 2 Nisan’da dışarıdan gelen ürünlere tarifeler uygulanacak. İyi eğlenceler.” ifadelerini kullandı. Bu mesaj, Trump yönetiminin “Önce Amerika” politikasının bir yansıması olarak değerlendirildi ve yerel üretimi teşvik etme amacını taşıyordu. Ancak bu tür politikaların küresel tedarik zincirleri ve uluslararası ticaret üzerindeki olumsuz etkileri, ekonomik belirsizliği artırmakta ve piyasalarda dalgalanmalara yol açmaktadır.
Yatırımcıların odağında sadece tarife politikaları değil, aynı zamanda makroekonomik veriler de yer alıyordu. Analistler, özellikle cuma günü açıklanacak tarım dışı istihdam raporu başta olmak üzere, hafta boyunca açıklanacak iş gücü piyasasına ilişkin verilerde ekonominin mevcut durumuna dair önemli ipuçları aranacağını belirtti. Güçlü bir istihdam piyasası, ekonomik sağlığın bir göstergesi olarak kabul edilirken, işgücü piyasasındaki herhangi bir zayıflama, ekonomik yavaşlama endişelerini artırabilmektedir. Bu veriler, ABD Merkez Bankası’nın (Fed) para politikası kararları üzerinde doğrudan bir etkiye sahiptir.
Son açıklanan verilerin tüketici talebinin yumuşadığına işaret etmesi, ekonomik yavaşlama ve yüksek enflasyona ilişkin endişeleri daha da körükledi. Analistler, “yapışkan enflasyon” korkularının Fed’in faiz indirimleri konusunda daha temkinli bir tutum sergilemesine yol açtığını kaydetti. Enflasyonun beklenenden daha uzun süre yüksek kalması, Fed’in faiz indirim döngüsünü geciktirebilir veya daha yavaş ilerlemesine neden olabilir, bu da piyasalar için olumsuz bir sinyaldir. Bu nedenle, bu hafta açıklanacak istihdam verileri, para politikasının geleceği ve dolayısıyla piyasaların genel yönü için kritik bir önem taşımaktadır.
ABD’de pazartesi günü açıklanan verilere göre, Tedarik Yönetim Enstitüsü’nün (ISM) imalat sanayi Satınalma Yöneticileri Endeksi (PMI), şubat ayında 50,3 ile piyasa beklentilerinin altında kalsa da, sektörde genel bir genişlemeye işaret etti. PMI endeksi, 50’nin üzerindeki değerler sektörde genişlemeyi, altındaki değerler ise daralmayı gösterir. Beklentilerin altında kalması piyasalarda kısmi bir hayal kırıklığı yaratsa da, genişleme bölgesinde kalmaya devam etmesi, imalat sektörünün halen ayakta olduğunu göstermektedir. Bu veri, ekonominin genel sağlığına dair karışık sinyaller sunmaktadır.
Öte yandan, S&P Global tarafından açıklanan imalat sanayine ilişkin nihai PMI verileri daha olumlu bir tablo çizdi. Buna göre, imalat sektörü PMI şubatta 52,7 ile tahminlerin üzerinde gerçekleşti. Bu endeks, art arda ikinci ayda imalat sektöründe genişlemeye işaret ederken, 32 ayın en yüksek seviyesine ulaştı. S&P Global Market Intelligence Baş İşletme Ekonomisti Chris Williamson, verilere ilişkin değerlendirmesinde, imalat üretiminin Mayıs 2022’den bu yana en güçlü oranda arttığını ve yeni siparişlerin son bir yılın en hızlı yükselişini kaydettiğini belirtti. Ancak Williamson, bu iyileşmenin kısa ömürlü olabileceğine işaret eden çok fazla etkenin olduğunu da ekleyerek, temkinli bir duruş sergiledi. Bu durum, piyasaların geleceğe yönelik beklentilerinde hala belirsizliklerin ağır bastığını göstermektedir.
Ekonomik cepheden gelen bir diğer önemli veri ise inşaat harcamalarıydı. ABD’de inşaat harcamaları, ocak ayında aylık bazda yüzde 0,2 ile beklentilerden daha fazla düşüş gösterdi. İnşaat sektöründeki bu yavaşlama, konut piyasasındaki durgunluğun ve yüksek faiz oranlarının tüketici ve yatırım harcamaları üzerindeki etkisini yansıtmaktadır. İnşaat, ekonomik aktivitenin önemli bir göstergesi olduğu için bu düşüş, genel ekonomik büyüme görünümü üzerinde olumsuz bir etki yaratabilir ve Fed’in faiz politikaları üzerindeki baskıyı artırabilir.
Bu gelişmelerle birlikte, ABD’nin 10 yıllık tahvil faizi yüzde 4,16 seviyesine geriledi. Tahvil faizlerindeki düşüş, genellikle yatırımcıların daha güvenli limanlara yöneldiğini veya gelecekteki faiz indirimlerine ilişkin beklentilerin güçlendiğini gösterir. Bu durum, ekonomik yavaşlama endişelerinin ve piyasalardaki riskten kaçış eğiliminin bir yansıması olarak yorumlanabilir. Düşen tahvil faizleri, aynı zamanda şirketlerin borçlanma maliyetlerini düşürebilir, ancak ekonomik görünüme ilişkin artan endişeler bu avantajı gölgede bırakabilir.
Piyasalar, Fed Başkanı Jerome Powell’ın cuma günü ekonomik görünüme ilişkin yapacağı konuşma öncesinde, diğer Fed yetkililerinin sözlü yönlendirmelerini yakından takip etmeye devam etti. Fed yetkililerinin kamuoyuna yansıyan görüşleri, piyasaların Fed’in gelecekteki para politikası adımları hakkında ipuçları edinmesini sağlar. St. Louis Fed Başkanı Alberto Musalem, ABD ekonomisinin bu yıl genişlemeye devam etmesini beklediğini ancak son dönemde beklenenden zayıf gelen tüketici harcamaları ve konut verileri ile iş dünyasından gelen raporların büyümeye yönelik olası riskler konusunda endişeleri artırdığını ifade etti. Musalem’in bu açıklamaları, Fed’in ekonomik gidişatı yakından izlediğini ve veri odaklı bir yaklaşım benimsemeye devam ettiğini bir kez daha ortaya koydu. Piyasalar, hem Trump’ın ticaret politikalarının yarattığı belirsizlikleri hem de Fed’in enflasyon ve büyüme arasındaki dengeyi nasıl yöneteceğine dair sinyalleri yakından izlemeye devam edecek.