
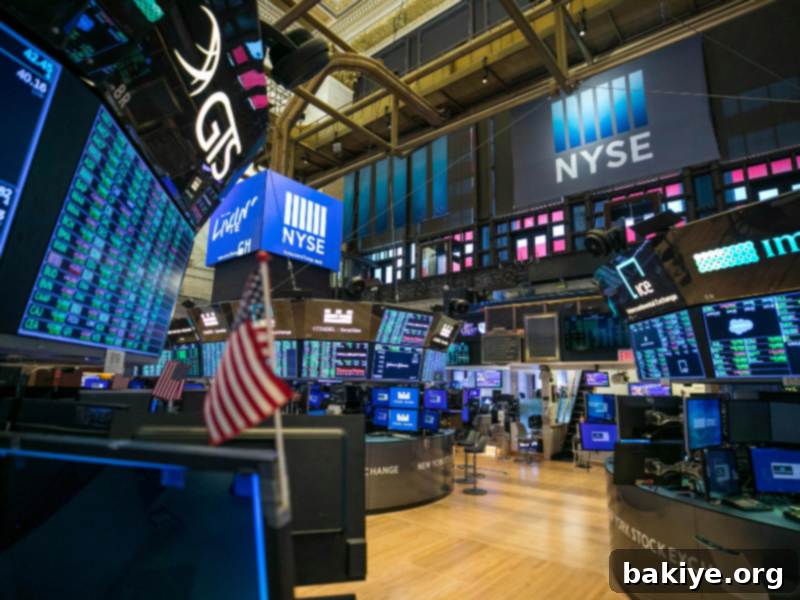
Küresel Piyasalar Karışık Seyirde: Ticaret Gerilimleri, Enflasyon Endişeleri ve Teknoloji Sektöründeki Baskı
Geride kalan işlem gününde küresel piyasalarda oldukça değişken bir seyir izlendi. Ekonomik veriler, şirket haberleri ve jeopolitik gelişmeler yatırımcı kararlarını şekillendirirken, ana endekslerde farklı yönlerde hareketlilik gözlemlendi. ABD borsalarında Dow Jones endeksi kayda değer bir artışla günü tamamlarken, teknoloji ağırlıklı S&P 500 ve Nasdaq endeksleri ise düşüş yaşayarak piyasalardaki karmaşık tabloyu ortaya koydu. Özellikle Dow Jones Endüstriyel Ortalaması yüzde 0,37’lik bir yükselişle 43.621,16 puan seviyesine ulaşarak pozitif bir kapanış sergiledi. Bu yükseliş, piyasadaki bazı olumlu beklentilerin veya belirli sektörlerdeki güçlü performansın bir yansıması olarak yorumlandı. Ancak, geniş tabanlı S&P 500 endeksi yüzde 0,47 oranında azalarak 5.955,25 puana geriledi ve teknoloji hisselerinin yoğunlukta olduğu Nasdaq endeksi de yüzde 1,35’lik önemli bir kayıpla 19.026,39 puana düşerek günü tamamladı. Bu ayrışma, özellikle teknoloji şirketleri üzerindeki baskının ve genel piyasa belirsizliğinin bir göstergesi olarak değerlendirildi.
Piyasaların bu karışık seyrinde en büyük etkenlerden biri, ABD yönetiminin ticaret politikalarına yönelik devam eden belirsizlikler oldu. Özellikle ABD Başkanı Donald Trump’ın, Kanada ve Meksika’ya yönelik daha önce 30 gün süreyle ertelenen tarifelerin “zamanında ve planlandığı şekilde ilerlediğini” ifade etmesi, küresel ticaret savaşı endişelerini yeniden körükledi. Bu tür açıklamalar, uluslararası ticarette istikrarsızlık yaratma potansiyeli taşıdığı için yatırımcılar arasında endişeye neden oldu. Analistler, ticaret politikalarındaki belirsizliğin, şirketlerin yatırım planları ve tedarik zincirleri üzerinde olumsuz etkiler yaratabileceğini, bunun da genel ekonomik büyüme beklentilerini aşağı çekebileceğini belirtiyor. Tarife haberleri, özellikle ihracata dayalı sektörlerde faaliyet gösteren şirketler için maliyet artışları ve rekabet dezavantajları anlamına gelebilir, bu da hisse senedi fiyatları üzerinde baskı oluşturabilir.
Makroekonomik veri cephesinde ise, ABD ekonomisine dair karışık sinyaller alındı. S&P CoreLogic Case-Shiller Ulusal Konut Fiyat Endeksi, geçen yıl aralık ayında yıllık bazda yüzde 3,9’luk bir yükseliş kaydederek konut fiyatlarındaki artışın hızlandığına işaret etti. Konut piyasasındaki bu canlanma, genel ekonomi için olumlu bir gösterge olsa da, aynı zamanda enflasyon baskılarını artırma potansiyeli taşıyor. Artan konut fiyatları, tüketicilerin harcama gücünü etkileyebilir ve hanehalkı bilançoları üzerinde farklı etkiler yaratabilir. Bir yandan konut sahiplerinin varlık değeri artarken, diğer yandan yeni konut alıcıları için erişilebilirlik sorunları ortaya çıkabilir. Bu durum, Fed’in para politikası kararlarında dikkate alacağı önemli bir faktör olarak öne çıkıyor.
Diğer yandan, tüketici güveninde belirgin bir gerileme yaşandı. ABD’de Conference Board Tüketici Güven Endeksi, şubat ayında aylık bazda 7 puanlık önemli bir azalışla 98,3 seviyesine düştü. Bu düşüş, piyasa beklentilerinin altında gerçekleşirken, tüketici güveninin geçen yıl haziran ayından bu yana en düşük seviyesine indiğini gösterdi. Ayrıca, şubat ayındaki bu düşüş, Ağustos 2021’den bu yana kaydedilen en büyük aylık gerileme olarak kayıtlara geçti. Tüketici güvenindeki bu kayıp, tüketicilerin ekonomik görünüm ve kişisel mali durumları hakkındaki endişelerinin arttığını gösteriyor. Güvenin azalması, tüketicilerin harcama eğilimlerini olumsuz etkileyebilir ve bu da perakende satışlar ve genel ekonomik büyüme üzerinde baskı oluşturabilir. Tüketici harcamaları, ABD ekonomisinin önemli bir itici gücü olduğundan, bu düşüş ekonomik büyüme beklentilerini olumsuz etkileyebilir.
Enflasyon beklentileri de endişe verici bir tablo çizdi. Tüketicilerin 12 aylık ortalama enflasyon beklentileri, başta tarifelerin muhtemel etkisi olmak üzere çeşitli faktörlerin etkisiyle şubat ayında yüzde 5,2’den yüzde 6’ya yükseldi. Enflasyon beklentilerindeki bu artış, tüketicilerin gelecekte fiyatların daha da yükseleceği yönündeki algısını yansıtıyor. Analistler, enflasyonun hızlandığına dair endişelerin artmasıyla birlikte tüketicilerin ekonomik görünüm konusunda daha karamsar hale geldiğini ifade etti. Yüksek enflasyon beklentileri, tüketicilerin satın alma gücünü erozyona uğratabilir ve ücret-fiyat sarmalı riskini artırabilir. Bu durum, ABD Merkez Bankası’nın (Fed) para politikası kararları üzerinde ek bir baskı oluşturarak, faiz indirimlerinin zamanlaması ve kapsamı konusunda daha temkinli adımlar atmasına neden olabilir.
Şirket haberleri cephesinde ise teknoloji sektöründeki gelişmeler öne çıktı. ABD yönetiminin Çin’e çip ihracatına yönelik daha fazla kısıtlama planladığına dair haberler, özellikle yarı iletken sektöründe faaliyet gösteren şirketlerin hisselerinde önemli düşüşlere yol açtı. Yarın bilançosunu açıklayacak olan sektör devi Nvidia’nın hisseleri yüzde 3’e yakın bir gerileme kaydetti. Bu düşüş, yatırımcıların gelecekteki satış gelirleri ve karlılık beklentileri üzerindeki endişelerini yansıttı. Benzer şekilde, diğer önde gelen çip şirketlerinden Broadcom’un hisseleri yüzde 2,6, Advanced Micro Devices (AMD) hisseleri yüzde 3,8 ve çip donanımı üreticisi Lam Research’ün hisseleri de yüzde 3,6 değer kaybetti. Analistler, Nvidia’nın yarın açıklanacak finansal sonuçlarının, tüm yarı iletken sektöründeki oynaklığı daha da artırabileceğini ve sektördeki genel gidişat hakkında önemli ipuçları verebileceğini vurguladı. Bu kısıtlamalar, küresel teknoloji tedarik zincirleri üzerinde ciddi etkiler yaratabilir ve şirketlerin stratejilerini yeniden gözden geçirmesine neden olabilir.
Teknoloji sektöründeki genel düşüşe ek olarak, bazı büyük şirketlerin hisselerinde de özel durumlar dikkat çekti. Avrupa satışlarında keskin bir düşüş bildiren elektrikli otomobil üreticisi Tesla’nın hisseleri yüzde 8’den fazla değer kaybederek yatırımcıları hayal kırıklığına uğrattı. Tesla’nın Avrupa pazarındaki zorlukları, şirketin küresel büyüme stratejileri ve rekabet gücü hakkında soru işaretleri yaratırken, elektrikli araç sektöründeki yoğun rekabetin de bir göstergesi oldu. Ayrıca, eski ABD Başkanı Donald Trump’ın medya şirketi Trump Media & Technology’nin hisselerindeki yüzde 7,5’lik değer kaybı da piyasada yankı uyandırdı. Bu tür şirket hisselerindeki oynaklıklar, genel piyasa duyarlılığının bir parçası olarak değerlendirilirken, yatırımcıların risk iştahındaki değişimleri de yansıtabilir.
Gelecek dönemdeki piyasa hareketliliği açısından, cuma günü yayımlanacak olan kişisel tüketim harcamaları (PCE) verileri büyük bir önem taşıyor. Analistler, söz konusu verinin ABD Merkez Bankası’nın (Fed) faiz indirimlerinin zamanlamasına yönelik fiyatlamaları önemli ölçüde etkileyebileceğini vurguluyor. PCE, Fed’in tercih ettiği enflasyon ölçütü olduğundan, bu verideki beklenmedik sapmalar, Fed’in faiz politikası yol haritasında önemli değişikliklere yol açabilir. Özellikle çekirdek PCE verisi, gıda ve enerji gibi volatil kalemler dışarıda bırakılarak enflasyonun temel eğilimini gösterdiğinden, yakından takip edilecek.
Yatırımcıların belirsizlikler karşısında güvenli liman varlıklara yönelmesiyle birlikte, ABD’nin 10 yıl vadeli Hazine tahvili faizi 9 baz puan azalışla yüzde 4,30’a inerek geçen yıl aralık ayından bu yana en düşük seviyesini gördü. Tahvil faizlerindeki bu düşüş, riskten kaçınma eğiliminin arttığını ve yatırımcıların daha az riskli varlıklara yöneldiğini gösteriyor. Tahvil faizlerindeki düşüş, genellikle gelecekteki ekonomik büyüme beklentilerinin zayıfladığına veya deflasyonist baskıların arttığına dair bir sinyal olarak yorumlanır.
Fed yetkililerinin açıklamaları da piyasaların odağındaydı. Richmond Fed Başkanı Tom Barkin, kişisel tüketim harcamaları fiyat endeksinin (PCE) düşmesinin beklendiğini ifade ederek, henüz enflasyon hedefine dönülmediğini ancak bu konuda uzun bir yol kat ettiklerini belirtti. Barkin, enflasyonun yüzde 2 hedefine geri döndüğünden emin olana kadar para politikasının mütevazı ölçüde sıkı kalmasının mantıklı olduğunu savunarak, belirsizliğin enflasyonla mücadeleyi tamamlama çabalarında temkinli olmayı gerektirdiğine dikkat çekti. Bu açıklamalar, Fed’in enflasyon hedefine ulaşma konusundaki kararlılığını ve para politikasını gevşetme konusunda aceleci davranmayacağını gösteriyor. Barkin’in vurguları, Fed’in veri odaklı yaklaşımının ve piyasaları yakından izlemeye devam edeceğinin bir teyidi olarak algılandı. Bu da faiz indirimlerinin takviminin, makroekonomik verilerin ve enflasyonun gidişatına bağlı olarak değişebileceği anlamına geliyor.