
Mevduat Faizi Neden Yüzde 50’ye Sabitlendi? Merkez Bankası’nın Stratejik Adımları ve TL Tasarrufun Yeni Dönemi
Son dönemde Türk ekonomisinin en çok konuşulan başlıklarından biri olan mevduat faizleri, Merkez Bankası’nın aldığı kararlar ve uyguladığı para politikaları doğrultusunda belirgin bir seyir izliyor. Bankacılık sektöründen gelen son veriler, mevduat faizlerinde dikkat çekici bir yükselişi gözler önüne serdi. Özellikle 11-18 Nisan haftası, bir aya kadar vadeli mevduat faizlerinde yaklaşık iki puan, üç aya kadar vadeli mevduat faizlerinde ise bir puanlık önemli bir artışa sahne oldu. Bu artışlar, piyasada mevduat faizlerinin yeni bir denge noktasına oturduğunun güçlü bir işareti olarak yorumlanıyor.
Merkez Bankası’nın tüm bankaların ortalama verilerini derlediği bilgilere göre, 18 Nisan itibarıyla yıllık bileşik faiz oranları, bir aya kadar vadelide ortalama yüzde 52,77’ye, üç aya kadar vadelide ise yüzde 55,68’e ulaştı. Bu oranlar ilk bakışta yüksek görünse de, haberin başlığında belirtilen yüzde 50 civarındaki istikrar eğilimiyle çelişmediğini belirtmek gerekir. Zira burada bahsedilen oranlar yıllık bileşik faizdir; piyasada daha yaygın olarak telaffuz edilen basit faiz oranları ise daha farklıdır.
Örneğin, bir aya kadar vadeli mevduatta görülen yüzde 52,77’lik bileşik faizin basit yıllık karşılığı yaklaşık yüzde 43’tür. Benzer şekilde, üç aya kadar vadeli mevduattaki yüzde 55,68’lik bileşik faiz oranı ise yaklaşık yüzde 47’lik basit faize denk gelmektedir. Bu ayrım, tasarruf sahipleri için oldukça önemlidir, çünkü bankalar genellikle günlük veya aylık basit faiz oranları üzerinden iletişim kurar. 18 Nisan verileri bu seviyeleri işaret ederken, 25 Nisan verileri henüz açıklanmamış olsa da, banka bazında yapılan ön araştırmalar basit faizin halihazırda yüzde 49-50 bandına oturduğunu göstermektedir. Bankalar, mevduatın büyüklüğü ve müşterinin banka ile olan ilişkisi gibi faktörlere bağlı olarak bu oranın birkaç puan altında veya üstünde faiz uygulayabilmektedir. Özellikle 32 gün vadeli mevduat, tanım gereği üç aya kadar vadeli mevduat kategorisinde yer almakta ve bu oranlar ağırlıklı olarak bu vade için geçerli olmaktadır. Yüzde 50 basit faizin yıllık bileşik karşılığı ise yaklaşık yüzde 63’e ulaşmaktadır. Bu yüksek oranlar, tasarruf sahipleri için cazip fırsatlar sunarken, bankaları bu seviyelere zorlayan temel etkenlere yakından bakmak gerekmektedir.
Mevduat Faizi Yükselişinin Perde Arkası: Merkez Bankası’nın Stratejik Hamleleri
Mevduat faizlerindeki bu belirgin artışın ana nedeni, Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından uygulanan para politikasındaki ince ayarlar ve stratejik değişikliklerdir. İlk bakışta politika faizinde doğrudan bir artırım yapılmamış gibi görünse de, TCMB’nin fonlama mekanizmalarında yaptığı düzenlemeler, bankaların fonlama maliyetini dolaylı yoldan yükselterek mevduat faizleri üzerinde yukarı yönlü bir baskı oluşturmuştur.
Beklenmedik Bir Artış: 11-18 Nisan Dönemi
11-18 Nisan haftasında gözlemlenen mevduat faizi artışı, piyasalar için sürpriz olarak değerlendirilebilir. Bu dönemde Merkez Bankası’nın 17 Nisan’daki Para Politikası Kurulu (PPK) toplantısı önemli bir dönüm noktası oldu. Toplantıda, politika faizi olan haftalık repo ihale faiz oranı yüzde 50 seviyesinde sabit tutulmuştu. Ancak, TCMB’nin fonlama koridorunda yaptığı değişiklikler, bankaların aslında daha yüksek maliyetlerle fon bulmaya başlamasına neden oldu. Bu durum, bankaları mevduat toplamak için daha rekabetçi faiz oranları sunmaya itti ve böylece mevduat faizlerinde yukarı yönlü bir ivme tetiklendi. Bu haftaki artış, piyasa oyuncularının Merkez Bankası’nın enflasyonla mücadeledeki kararlılığını ve TL’yi destekleme amacını daha net anlamasını sağlayan bir sinyal olarak da yorumlanabilir.
Basit ve Bileşik Faiz Ayrımı: Tasarruf Sahibi Ne Anlamalı?
Mevduat faizleri konuşulurken sıkça karşılaşılan “basit faiz” ve “bileşik faiz” kavramları, tasarruf sahipleri için büyük önem taşımaktadır. Basit faiz, anaparaya belirli bir dönem sonunda uygulanan faizi ifade eder ve her dönem sonunda elde edilen faiz, anaparaya eklenmeden hesaplanır. Örneğin, yüzde 50 basit yıllık faizle bir bankaya 100.000 TL yatırdığınızda, bir yıl sonunda anaparanız hala 100.000 TL kabul edilerek 50.000 TL faiz geliri elde edersiniz. Bileşik faiz ise, belirli bir dönem sonunda kazanılan faizin anaparaya eklenerek bir sonraki dönem için anapara miktarını artırmasıyla hesaplanan faiz türüdür. Bu, faizin faizini kazanmak anlamına gelir ve uzun vadede basit faizden çok daha yüksek bir getiri sağlar.
Yazıdaki örneklerden yola çıkarsak, yüzde 52,77’lik yıllık bileşik faiz ile yüzde 43’lük basit faiz arasındaki fark, tam da bu bileşik etkiyi göstermektedir. Özellikle kısa vadeli (32 gün gibi) mevduatlar sık sık yenilendiğinde, her yenilemede elde edilen faizin anaparaya eklenmesiyle yıllık bazda çok daha yüksek bir bileşik getiri elde edilir. Bankaların mevduat faizi oranlarını açıklarken genellikle aylık basit faizi veya yıllık basit faizi belirtmesi, tasarruf sahiplerinin bu ayrımı iyi anlamasını zorunlu kılmaktadır. Bileşik faizin gücü, özellikle enflasyonist ortamlarda, paranın satın alma gücünü korumak ve reel getiri elde etmek açısından kritik bir rol oynamaktadır. Mevcut durumda yüzde 50 basit faizin yaklaşık yüzde 63 bileşik faize denk gelmesi, mevduat sahipleri için önemli bir avantaj anlamına gelmektedir.
Merkez Bankası’nın Gizli Faiz Artırımı: Politika Faizi ve Gerçek Fonlama Maliyeti
Merkez Bankası, 17 Nisan’daki Para Politikası Kurulu (PPK) toplantısında politika faizini (haftalık repo ihale faiz oranı) yüzde 50 seviyesinde sabit tuttuğunu açıklamış, bu durum piyasalarda başlangıçta faiz artırımı yapılmadığı şeklinde yorumlanmıştı. Ancak, TCMB’nin kararı sadece isim değişikliği olmaktan öte, fiili bir faiz artırımını beraberinde getirdi.
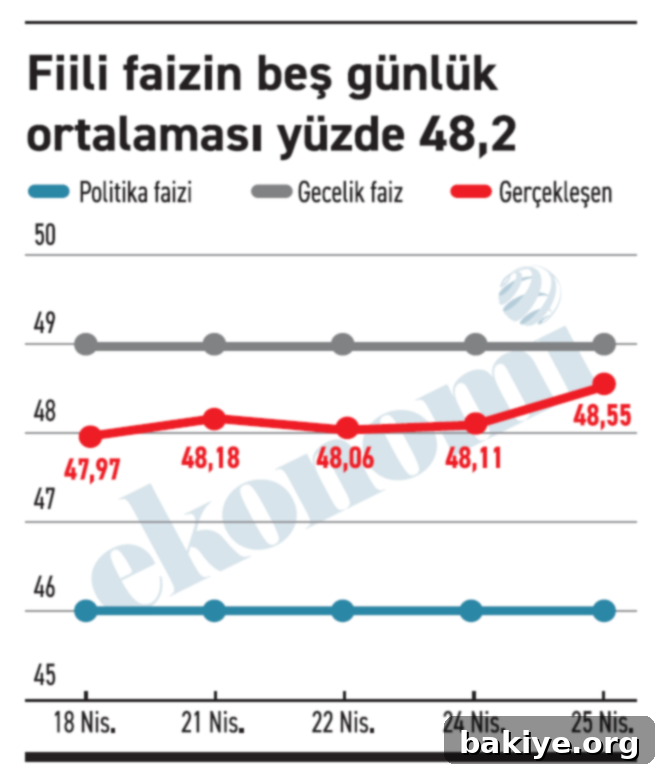
Daha önce yüzde 46 olan “gecelik borç verme” faizi, 18 Nisan’dan itibaren “haftalık repo ihalelerine” uygulanmaya başlandı. Aynı zamanda, “gecelik borç verme” faizi ise yüzde 49’a yükseltildi. Bu değişiklik ilk etapta, yüzde 46’lık oranın hangi fonlamaya uygulanacağı konusundaki bir adaptasyon olarak algılandı. Hatta, yüzde 46’nın haftalık borç vermeye uygulanması durumunda oluşacak yıllık bileşik oran, gecelik borç vermeye uygulandığında oluşacak yıllık bileşikten daha düşük olacağı için, faizin aslında çok az da olsa indirildiği gibi bir yanılgı da oluştu. Yazının ilk versiyonunda bu yanılgıyı yaşayanlar arasında yazarın kendisi de bulunmaktaydı.
Ancak Merkez Bankası, bu değişikliklerle birlikte gerçek fonlama maliyetini yukarı çekmiş ve yüzde 46’lık politika faizini fiilen ikinci plana atmıştır. 18 Nisan’dan bu yana geçen sürede Merkez Bankası’nın ortalama fonlama maliyeti yüzde 48 civarında gerçekleşmiştir. Beş günlük ortalama yüzde 48,20 seviyesine ulaşmıştır. Bu durum, Merkez Bankası’nın yüzde 46’dan borç alabilen banka sayısını kısıtladığını ve bankaları daha yüksek maliyetli olan yüzde 49’luk gecelik borç verme kanalına yönelttiğini açıkça göstermektedir. Merkez Bankası, yüzde 46’lık faiz seviyesinin enflasyonla mücadelede yeterli olmadığını gördüğü için, aslında 18 Nisan’dan itibaren fiili bir faiz artırımına gitmiş ve fonlama maliyetini yüzde 48-49 bandına oturtmuştur. Bu durumun bir süre daha devam etmesi beklenmektedir.
Neden Gizli Bir Artırım? Merkez Bankası’nın Amaçları
Merkez Bankası’nın doğrudan bir politika faizi artırımı yerine, fonlama koridoru ve mekanizmaları üzerinden dolaylı bir artırım yoluna gitmesinin arkasında çeşitli stratejik amaçlar yatmaktadır. Bu yöntem, piyasalara daha kademeli bir mesaj verme, beklentileri yönetme ve finansal istikrarı koruma çabası olarak görülebilir. Enflasyonla mücadelenin ve Türk Lirası’nın cazibesini artırmanın yanı sıra, bu strateji, uluslararası piyasalara ve yatırımcılara Merkez Bankası’nın sıkı para politikası duruşunu kararlılıkla sürdürdüğü mesajını verme amacı da taşıyabilir. Doğrudan faiz artırımları bazen piyasada ani dalgalanmalara yol açabilirken, dolaylı yöntemler daha yumuşak bir geçiş sağlayabilir. Temel amaç, bankaların mevduat faizlerini düşürmesini engellemek, böylece tasarruf sahiplerinin TL’de kalmasını teşvik etmek ve dövize yönelimi azaltmaktır. Bu sayede, hem enflasyonla mücadeleye destek olunmakta hem de cari denge üzerinde olumlu etkiler yaratılmaktadır.
Bankacılık Sistemi ve Mevduat Faizi Dengesi
Bankacılık sistemi için temel olarak iki ana kaynak mevcuttur: Merkez Bankası’ndan borçlanmak veya mevduat toplayarak kaynak sağlamak. Bankalar elbette başka yollarla da kaynak yaratabilirler ancak konumuz itibarıyla bu iki ana kaynak üzerinde durulmaktadır. Merkez Bankası’nın ana hedeflerinden biri, bankaların mevduat faizlerini aşağı çekmesini önlemektir. Bu hedefe ulaşmanın yolu da oldukça açıktır: Bankalar, Merkez Bankası’ndan borçlandıklarında, mevduat sahiplerine ödedikleri faizden daha yüksek bir maliyetle karşılaşmalıdır. Böylece bankalar, mevduat faizlerini düşürme eğilimine girmeyecek ve tasarruf sahiplerine cazip getiriler sunmaya devam edeceklerdir.
Mevduat faizlerinin cazip seviyelerde kalması, vatandaşın dövize olan yönelimini azaltarak Türk Lirası’nda kalmasını teşvik etmeyi amaçlamaktadır. Bu durum, ekonominin geneli için de büyük önem taşımaktadır; zira Türk Lirası’na olan güvenin artırılması ve dolardaki volatiliteyi azaltılması, makroekonomik istikrar için elzemdir. Bu denge, Merkez Bankası’nın para politikası aktarım mekanizmasının temelini oluşturur. Eğer bankalar Merkez Bankası’ndan düşük maliyetle fon bulabilselerdi, mevduat faizlerini hızla aşağı çekerek TL mevduatın cazibesini azaltırlardı. Ancak mevcut durumda, bankaların Merkez Bankası’ndan fonlama maliyeti, mevduat faizleri için bir taban oluşturmaktadır.
Merkez Bankası’nın gecelik borç verme faizi olan yüzde 49’un yıllık bileşik karşılığı yaklaşık yüzde 63’tür. İlginçtir ki, bankaların 32 gün vadeli mevduata uyguladığı yüzde 50 basit faizin yıllık bileşik karşılığı da yaklaşık yüzde 63’e denk gelmektedir. Buna karşılık, politika faizi olan haftalık repo ihale faiz oranı olan yüzde 50’nin yıllık bileşik karşılığı ise yüzde 63’tür. Bu oranlardaki eşleşme, piyasada bir denge noktasının oluştuğunu ve mevduat faizlerinin Merkez Bankası’nın fonlama maliyeti ile uyumlu bir seviyeye geldiğini göstermektedir. Bu denge, Merkez Bankası’nın mevduat faizlerinin aşağı çekilmesini engelleme amacını fiilen gerçekleştirdiğini ortaya koymaktadır.
Bu durumda, Merkez Bankası’nın mevduat faizlerinin düşüşüne yol açacak şekilde fonlama faizini yeniden yüzde 50’ye yaklaştırması veya altına çekmesi beklenir mi? Mevcut ekonomik koşullar ve enflasyonla mücadele hedefi göz önüne alındığında, bu ihtimalin oldukça düşük olduğu söylenebilir. Merkez Bankası’nın net amacı, faizin düşmesini en azından bu dönemde önlemektir. Bu nedenle, bankaların yüzde 50’den kaynak bulup mevduat faizini aşağı çekme girişimlerini engellemek için fonlama maliyeti yüzde 49’a yakın tutulmaya devam edecektir. Bu strateji, TL mevduatın cazibesini korumak ve makroekonomik dengeyi sağlamlaştırmak adına kritik öneme sahiptir.
Türk Lirası Tasarrufları Destekleme Stratejisi
Merkez Bankası’nın bu stratejisinin temelinde, Türk Lirası’na olan güveni artırma ve tasarrufların TL’de kalmasını teşvik etme amacı yatmaktadır. Yüksek mevduat faizleri, tasarruf sahiplerine enflasyona karşı korunma ve reel getiri elde etme imkanı sunarak, döviz veya altın gibi alternatif yatırım araçlarına yönelme ihtiyacını azaltmaktadır. Bu durum, ülkenin döviz rezervleri üzerindeki baskıyı hafifletmekte ve döviz kurunda istikrarın sağlanmasına yardımcı olmaktadır. Ayrıca, TL tasarrufların artması, bankacılık sisteminin daha güçlü bir finansal yapıya sahip olmasına ve ekonominin geneline daha sağlıklı bir kredi mekanizması sunmasına olanak tanır. Enflasyonla mücadelede de güçlü TL mevduatları, talep yönlü baskıyı azaltarak fiyat istikrarına katkıda bulunur.
Geleceğe Bakış: Mevduat Faizi ve Ekonomi Üzerindeki Etkileri
Mevduat faizlerinin mevcut seviyelerde kalmaya devam etmesi, hem tasarruf sahipleri hem de genel ekonomi üzerinde önemli etkiler yaratacaktır. Faizler görece yukarıda kalacak ve bir süre bu seviyelerde seyredecektir. Merkez Bankası’nın politika faizi olan yüzde 50’ye ne zaman dönülebileceği veya bu seviyelerin ne kadar süre korunacağı, ekonomik veriler, enflasyon görünümü ve küresel gelişmeler gibi birçok faktöre bağlı olacaktır. Ancak, Merkez Bankası’nın mevcut kararlılığı, bu seviyelerin yakın gelecekte değişmeyeceğini göstermektedir. Bu durum, tasarruf sahipleri için mevcut yüksek faiz oranlarını kendi lehlerine çevirme fırsatı sunmaktadır.
Yüksek mevduat faizleri, bankaların kredi verme maliyetlerini de etkileyecek ve bu durum, kredi talebi üzerinde bir miktar baskı yaratabilir. Ancak, bu durum aynı zamanda aşırı tüketimi dizginleyerek ve kaynakların daha verimli alanlara yönlendirilmesini teşvik ederek enflasyonla mücadeleye katkı sağlayabilir. Ekonominin genelinde ise, finansal istikrarın sağlanması ve enflasyon beklentilerinin kontrol altında tutulması açısından Merkez Bankası’nın bu duruşu kritik öneme sahiptir. Para politikası sıkılaşmaya devam ettikçe, ekonomideki dengeleme süreci de hızlanacaktır. Bu süreçte, vatandaşın Türk Lirası’na olan güveninin artırılması ve tasarrufların sağlıklı bir şekilde yönlendirilmesi, ülkenin ekonomik hedeflerine ulaşmasında anahtar rol oynayacaktır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com