
Merkez Bankası Likidite Yönetimi: Enflasyonla Mücadelede Politika Faizinin Kritik Rolü
Ekonomik istikrar ve enflasyonla mücadele, her ülkenin temel hedefleri arasında yer alır. Bu süreçte merkez bankalarının para politikaları ve likidite yönetimi kritik bir öneme sahiptir. Ancak asıl üzerinde durulması gereken mesele, uygulanan ekonomi programının sadece para politikasını kapsayan unsurları değil, aynı zamanda para politikası dışındaki bileşenlerinin de enflasyonu düşürme hedefine ne ölçüde hizmet ettiğidir. Zira tek başına para politikası araçları, yapısal sorunların veya genel ekonomik programın eksikliklerinin neden olduğu enflasyonist baskılar karşısında yetersiz kalabilir.
Merkez bankacılığı pratiğinde, bankacılık sisteminde likidite açığı olması genellikle daha tercih edilen bir durum olarak kabul edilir. Bunun başlıca nedeni, likidite açığının Merkez Bankası’na para piyasası üzerindeki kontrolünü ve politika faizinin piyasaya etkisini artırma konusunda daha fazla manevra alanı sağlamasıdır. Likidite açığı, bankaların fonlama ihtiyaçlarını Merkez Bankası’ndan borçlanarak karşılamaya yönelmesini teşvik eder ve böylece politika faizi, kısa vadeli piyasa faizlerinin belirlenmesinde daha doğrudan ve etkili bir rol oynar. Ne var ki, Türkiye ekonomisi genellikle likidite fazlası dönemleriyle karşılaşmıştır.
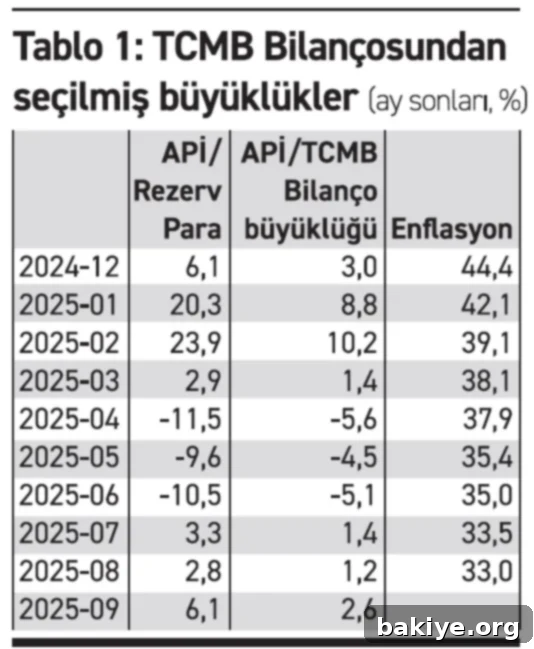
Türk bankacılık sistemi, özellikle yılın ilk aylarında belirginleşen bir likidite fazlasıyla karşı karşıya kalmıştır. Ocak ve Şubat aylarında bu durum oldukça belirginken, 19 Mart’ta yaşanan ani gelişmeler ve dövize olan talebin sıçramasıyla birlikte durum değişmiştir. Bu tabloya, dış ticarette gerilimi artıran gümrük tarifesi uygulamaları da eklenince, döviz talebi daha da yükselmiş ve döviz kuru üzerinde yukarı yönlü bir baskı oluşmuştur. Bu süreçte Türkiye Cumhuriyet Merkez Bankası (TCMB), piyasaya önemli miktarda döviz satışı yaparak döviz rezervlerini belirgin bir şekilde azaltmıştır. Döviz satışlarının doğal bir sonucu olarak, bankacılık sistemindeki likidite fazlasından çok daha yüksek miktarda likidite TCMB’ye geçmiş ve sistemde bir likidite sıkışıklığı oluşmuştur. Bu sıkışıklık, özellikle Nisan-Haziran döneminde gözlemlenmiştir. Ancak bu dönemin ardından, bankacılık sistemi yeniden likidite fazlası dönemine geri dönmüştür.
Sistemdeki bu likidite dalgalanmaları, Merkez Bankası’nın açık piyasa işlemleri (APİ) aracılığıyla piyasadan ne kadar likidite çektiğini veya piyasaya ne kadar likidite verdiğini gösteren oranlarla izlenebilir. Tablo 1’de de özetlendiği gibi, sistemden çekilen net likidite miktarının rezerv paraya ve TCMB bilanço büyüklüğüne oranı, Aralık 2024’ten itibaren ay sonları itibarıyla incelenmiştir. Eğer APİ işlemleri artı işaretli ise, bu durum Merkez Bankası’nın sistemden likidite çektiğini, başka bir ifadeyle mevcut politika faizi oranında sistemde likidite fazlası bulunduğunu gösterir. Tersine, APİ eksi işaretli ise, sisteme likidite verildiği ve mevcut politika faizi oranında sistemde likidite açığı olduğu anlamına gelir. Bu bağlamda, ortaya çıkan önemli soru şudur: Bankacılık sistemindeki mevcut veya yılın ilk üç ayındaki likidite fazlası, enflasyonun düşürülmesi önünde gerçekten bir engel teşkil etmekte midir?
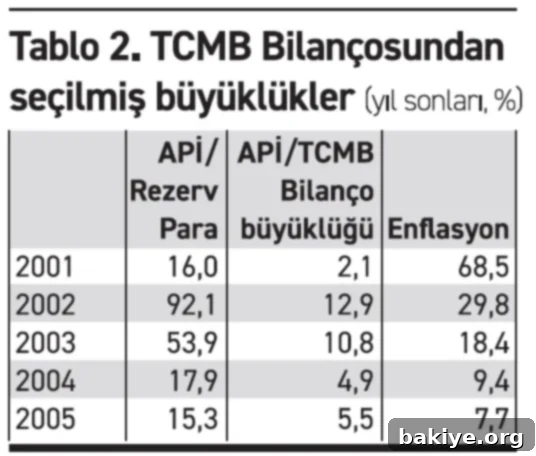
İlginç bir şekilde, hayır, bu durum enflasyonun düşmesine doğrudan bir engel oluşturmamaktadır. Bu iddiayı daha iyi anlamak için, gelin 2001-2005 yıllarını kapsayan döneme odaklanalım. Tablo 2’de, bir önceki tabloda yer alan oranlar bu kez yıl sonları itibarıyla sunulmaktadır. Gözlemlendiği üzere, APİ ile çekilen likiditenin hem rezerv paraya hem de TCMB bilanço büyüklüğüne oranı, özellikle 2002-2003 yıllarında, son aylarda gözlenen değerlerle kıyaslanamayacak kadar yüksek seviyelerde seyretmiştir. Buna rağmen, Türkiye o dönemde yüksek enflasyonla mücadele ederek kayda değer bir başarı elde etmiştir. Enflasyon oranı, 2001 yılı sonundaki yüzde 68,5 seviyesinden, 2005 yılı sonuna gelindiğinde yüzde 7,7 gibi tek haneli bir rakama kadar sürekli bir düşüş trendi sergilemiştir. Bu durum, sadece likidite fazlasının tek başına enflasyonun düşüşünü engellemediğini değil, aynı zamanda daha geniş kapsamlı bir ekonomik programın ve para politikasının etkinliğinin önemini de açıkça ortaya koymaktadır.
Kısa Vadeli Faiz Oranlarının Politika Faizinden Sapmaması Neden Kritik?
Bu başarı bir tesadüf müydü? Kesinlikle değil. Konunun teknik detaylarına inmek, bu durumu daha iyi anlamamızı sağlayacaktır. Para politikası çerçevesinde iki temel faiz oranı mevcuttur. Birincisi, Merkez Bankası’nın gelecekteki enflasyon beklentileri ile kendi enflasyon hedefi arasındaki farkı dikkate alarak belirlediği politika faizidir. Bu faiz, bankaların Merkez Bankası’ndan borçlanma veya Merkez Bankası’na borç verme maliyetini belirler ve para piyasalarına genel bir yön verir. İkincisi ise, Borsa İstanbul (BİST) bünyesindeki para piyasasında bankalar arası gerçekleşen gecelik faiz oranıdır. Bu faiz, bankaların günlük likidite ihtiyaçlarını birbirlerinden karşıladıkları piyasada oluşan ortalama faizdir.
Şimdi sistemde likidite fazlası olduğu durumu ele alalım. Bankacılık sistemindeki her bankanın eş zamanlı olarak likidite fazlası olması gerekmez. Bazı bankaların fazla likiditesi varken, diğerlerinin kısa vadeli likidite açığı bulunabilir. Açığı olan bankalar, gün içinde fonlama ihtiyaçlarını karşılamak üzere fazlası olan bankalardan borçlanırlar. Bu işlemler sonucunda ortaya kısa vadeli piyasa faizi çıkar. Eğer bu işlemlerden sonra dahi sistemde toplamda bir likidite fazlası kalırsa, bankalar bu fazla likiditeyi Merkez Bankası’na satma eğiliminde olurlar. Eğer Merkez Bankası bu fazla likiditeyi çekmezse, yani piyasadan toplamazsa, kısa vadeli piyasa faizi politika faizinin çok altına düşebilir. Bu durum, Merkez Bankası’nın politika faizi aracılığıyla vermeye çalıştığı sinyali zayıflatır ve para politikasının etkinliğini azaltır.
Oysa kısa vadeli piyasa faizinin, enflasyon gelişmeleri ve hedeflerine göre belirlenen politika faizinden sapmaması büyük önem taşır. Zira kısa vadeli piyasa faizi, doğrudan bankaların mevduat ve kredi faiz oranlarını etkiler ve bu yolla ekonomideki genel faiz seviyesini ve dolayısıyla harcama ve yatırım kararlarını şekillendirir. Eğer piyasa faizleri politika faizinden önemli ölçüde uzaklaşırsa, Merkez Bankası’nın para politikası sinyalleri piyasaya doğru şekilde iletilemez ve enflasyonla mücadelede arzu edilen etki elde edilemez. Tam tersi bir durumda, yani sistemde likidite açığı varsa, Merkez Bankası piyasaya likidite vererek kısa vadeli faizlerin politika faizinin üzerine çıkmasını engeller ve benzer bir dengeyi sağlamaya çalışır. Bu mekanizma, Merkez Bankası’nın para piyasalarındaki aktif rolü sayesinde politika faizinin etkin bir şekilde işlemesini ve makroekonomik istikrarın sürdürülmesini temin eder.
Bu bağlamda, enflasyonla mücadele açısından önemli olan temel faktör, bankacılık sistemindeki likiditenin mutlak miktarı değil, Merkez Bankası’nın belirlediği politika faizinin doğru seviyede olması ve bu faizin piyasa tarafından etkili bir şekilde benimsenmesidir. Şayet Merkez Bankası tarafından belirlenen politika faizi “doğru” bir düzeydeyse, Merkez Bankası zaten açık piyasa işlemleri (APİ) aracılığıyla, yani sisteme likidite vererek ya da sistemden likidite çekerek, piyasadaki kısa vadeli faizlerin politika faiziyle uyumlu bir seviyede oluşmasını sağlamaktadır. Bu durum, mevduat ve kredi faiz oranları açısından da belirleyici olacak kısa vadeli piyasa faizinin hedeflenen düzeyde kalmasını temin eder. Dolayısıyla, bankacılık sistemindeki geçici likidite fazlasını veya açığını aşırı derecede “dert” etmeye gerek yoktur; çünkü Merkez Bankası’nın etkin likidite yönetimi sayesinde piyasa faizleri üzerinde kontrol sağlanabilmektedir.
Asıl üzerinde durulması gereken kritik konu, uygulanan ekonomi programının para politikası dışında kalan unsurlarının, yani maliye politikası, yapısal reformlar ve genel ekonomik güven gibi faktörlerin, enflasyonu düşürme hedefine gerçekten destek olup olmadığıdır. 2001-2005 döneminde Türkiye’de enflasyonun hızla gerilemesinin temel nedeni, uygulanan ekonomi programının son derece güçlü, kapsamlı ve inandırıcı bir kararlılıkla yürütülmüş olmasıydı. Bu program, sadece para politikasını değil, aynı zamanda mali disiplini, bankacılık sektöründeki reformları ve yapısal dönüşümleri de içeriyordu. Ancak şu an uygulanmakta olan programın, bazı yönlerden eksik kaldığı ve istenilen sağlamlıkta olmadığı gözlemlenmektedir. Üstelik, ülkenin içinde bulunduğu yargı-siyaset ortamının yarattığı belirsizlik ve istikrarsızlık da ekonomideki güveni zedeleyerek enflasyonla mücadeleyi daha da zorlaştırmaktadır. Bu tür dışsal faktörler, para politikasının etkinliğini azaltarak enflasyon beklentilerini olumsuz etkileyebilir ve enflasyonun hedeflenen seviyelerin üzerinde kalmasına neden olabilir.
Mevcut Likidite Fazlasının Arka Planındaki Nedenler: TCMB’nin Döviz Alımları
Konuya daha yakından ilgi duyanlar için belirtmek gerekir ki, bir merkez bankası açısından bankacılık sisteminde likidite açığı olması, yönetimi daha kolay ve tercih edilen bir durumdur. Bunun en önemli nedenlerinden biri, likidite fazlasının arkasındaki nedenlerin her zaman “masum” olmayabilmesidir. Burada günlük küçük oynamalardan ziyade, azımsanmayacak bir süre devam eden sistemik likidite fazlası veya açığı önemlidir. Bu türden kalıcı bir sistemik likidite fazlası mevcutsa, bunun arkasında yatan nedenler genellikle bir anormalliğe işaret edebilir.
Örneğin, 2001-2005 döneminde gözlemlenen likidite fazlasının temel nedeni, kamu bankalarını kurtarma operasyonlarıydı. Kriz döneminde kamu bankalarının bilançolarındaki büyük bozulma ve korkunç düzeylere ulaşan likidite açıkları nedeniyle, Hazine bu bankaların borçlarını ödemek ve likidite açıklarını kapatmak için önemli miktarda tahvili bu bankalara devretmiştir. Mayıs 2001’de uygulamaya konulan istikrar programından hemen önce gerçekleşen bu işlemde, söz konusu tahviller bir gecede Merkez Bankası tarafından paraya çevrilmiş, bu da sisteme büyük miktarda likidite sağlamıştır. Buradaki asıl anomali, bu bankaların bilançolarının bu denli bozulmasına ve likidite açıklarının kontrol dışına çıkmasına izin verilmiş olmasıydı.
Güncel duruma baktığımızda ise, mevcut likidite fazlasının arkasındaki temel nedenlerden biri, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) döviz rezervlerini artırmak amacıyla piyasadan döviz alımları yapmasıdır. Daha önceki “rasyonel olmadığı söylenen” dönemde, TCMB’nin döviz rezervleri önemli ölçüde düşmüş, bu durum Türkiye’nin dış şoklara karşı kırılganlığını artırmış ve ülke riskini yükseltmişti. Bu düşüşün ardından rezervleri güçlendirme ihtiyacı doğmuş ve Merkez Bankası döviz alımlarına başlamıştır. Merkez Bankası’nın piyasadan döviz alması, TL karşılığı ödeme yapması anlamına gelir ve bu da bankacılık sistemine doğrudan likidite enjekte eder. Dolayısıyla, şu anki likidite fazlası, Merkez Bankası’nın rezerv güçlendirme stratejisinin doğal bir sonucu olarak ortaya çıkmıştır. Bu durum, likidite fazlasının arkasındaki nedenlerin ekonomik koşullar ve politika tercihleriyle nasıl iç içe geçtiğini göstermektedir.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com