
Türkiye Ekonomisinin Nabzı: Üretim Endeksleri, Bütçe Dengesi ve GSYH’deki Çelişkili Sinyaller
Ekonomi dünyası, makroekonomik göstergelerin karmaşık etkileşimleriyle sürekli bir değişim ve analiz içerisindedir. Özellikle Türkiye gibi dinamik bir ekonomide, kapasite kullanım oranları, sanayi üretimi, hizmet ve inşaat sektöründeki gelişmeler ile bütçe verileri, ülkenin genel ekonomik sağlığı hakkında önemli ipuçları sunar. Son açıklanan veriler ışığında, 2025 yılının üçüncü çeyreğine dair ilk sinyaller ve bütçe performansına yönelik detaylar, ekonominin mevcut durumu ve gelecekteki olası yönü hakkında dikkat çekici bir tablo ortaya koymaktadır. Bu değerlendirme, bahsi geçen ekonomik göstergeleri mercek altına alarak, Türkiye ekonomisinin çeyreklik performansı, sektörel dinamikler ve mali disiplin arayışlarını kapsamlı bir şekilde incelemeyi amaçlamaktadır.
Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan inşaat ve hizmet sektörleri üretim endekslerinin Ağustos değerleri ile Eylül ayı bütçe gerçekleşmeleri, ekonomiye dair yeni bir perspektif sunmaktadır. Bu veriler, özellikle son dönemde yaşanan küresel ve bölgesel gelişmelerin yanı sıra, ülkemizin karşı karşıya kaldığı deprem gibi büyük çaplı doğal afetlerin ekonomik etkilerini daha net görmemizi sağlamaktadır. GSYH’ye oranla yüzde 3,5’in biraz üzerinde bir açıkla kapatılması beklenen yıl sonu bütçe performansı, deprem harcamalarının büyüklüğü göz önüne alındığında “hiç de fena değil” şeklinde yorumlanabilir. Ancak, daha derinlemesine bir analiz, bu iyimser tablonun ardındaki çelişkili sinyalleri de ortaya koymaktadır.
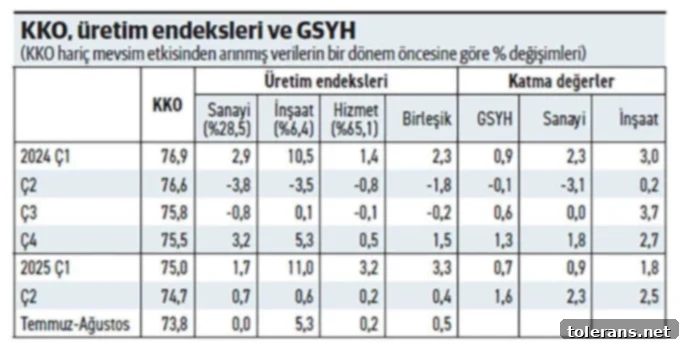
Ekonomik aktiviteyi ölçmede kritik öneme sahip olan kapasite kullanım oranı (KKO), sanayi, hizmet ve inşaat üretim endeksleri gibi göstergeler, genellikle Gayri Safi Yurtiçi Hasıla’nın (GSYH) öncü göstergeleri olarak kabul edilir. Yukarıdaki tabloda, 2024’ün ilk çeyreğinden itibaren çeyreklik dönemler için bu endekslerin ve bunların ağırlıklı ortalamasıyla türetilen birleşik üretim endeksinin bir önceki döneme göre yüzde değişimleri gösterilmektedir. KKO için 2025 üçüncü çeyrek verisi mevcutken, üretim endeksleri için Temmuz ve Ağustos aylarının ortalaması alınmıştır. Birleşik endeks, GSYH’deki sektörel paylara göre ağırlıklandırılarak hesaplanmıştır. Tabloda ayrıca, GSYH ile GSYH’nin sanayi ve inşaat alt kalemlerinin çeyreklik değişimleri de yer almaktadır. Bu detaylı veri seti, ekonominin farklı katmanlarındaki değişimleri anlamak için bir çerçeve sunmaktadır.
Kapasite kullanım oranı (KKO), işletmelerin mevcut üretim kapasitelerinin ne kadarını kullandığını gösteren önemli bir barometredir. 2024’ün ilk çeyreğinden bu yana KKO’daki düşüş eğilimi, üretimde potansiyelin altında kalındığına işaret etmektedir. Bu durum, ekonomideki genel talep koşullarının zayıfladığına veya geleceğe yönelik belirsizliklerin arttığına dair bir sinyal olarak yorumlanabilir. Sanayi üretiminin büyüme oranı da KKO ile paralel bir seyir izleyerek 2025’in başından itibaren azalma göstermiştir. Temmuz ve Ağustos ortalaması, sanayi üretiminde kayda değer bir artış veya azalış olmadığını, yani bir durgunluk yaşandığını ortaya koymaktadır. Benzer şekilde, hizmet Üretim Endeksi de 2025’in ikinci çeyreğinden bu yana düşük büyüme oranlarıyla karakterize edilen bir eğilim sergilemiştir. Hem ikinci çeyrek hem de Temmuz-Ağustos ortalamasındaki büyüme oranlarının oldukça düşük olması, hizmet sektöründeki ivme kaybına dikkat çekmektedir. Bu genel yavaşlama, tüketici harcamaları ve genel ekonomik aktivite üzerinde olumsuz etkiler yaratabilir.
Ancak, inşaat sektörü bu genel yavaşlama eğiliminden farklı bir tablo çizmektedir. İnşaat üretimindeki çeyreklik büyüme oranları oldukça kuvvetli dalgalanmalar göstermiştir. Özellikle 2025’in ilk çeyreğinde ve Temmuz-Ağustos aylarında dönemlik büyüme oranlarının çok yüksek seviyelere ulaşması dikkat çekicidir. Bu güçlü büyümenin arkasındaki temel neden, şüphesiz ki geçtiğimiz dönemde yaşanan büyük depremlerde yıkılan binaların ve altyapının yeniden inşası faaliyetleridir. Depremin yol açtığı yıkım sonrası başlatılan geniş çaplı yeniden yapılandırma çalışmaları, inşaat sektöründe belirgin bir hareketlilik yaratmıştır. Nitekim, Eylül bütçe verilerinden yapılan kaba hesaplamalar, bu harcamalar için son bir yılda bütçeden ayrılan kaynağın GSYH’nin yaklaşık yüzde 1,5’ine ulaştığını göstermektedir. Bu, yeniden imar faaliyetlerinin ekonomiye önemli bir katkı sağladığını ve belirli sektörlerde lokomotif görevi üstlendiğini açıkça ortaya koymaktadır.
Birleşik Endekste Yıllık Yüzde 2’lik Artış Var, Ancak GSYH ile Uyumsuzluk Devam Ediyor
Üç ana üretim endeksinden (sanayi, hizmet, inşaat) türetilen birleşik üretim endeksi, üçüncü çeyreğin ilk iki ayındaki ekonomik gelişmelerin ikinci çeyrekten büyük bir farklılık göstermediğini ima etmektedir. Temmuz-Ağustos dönemi için birleşik endeks, bir önceki döneme kıyasla yüzde 0,5’lik bir büyüme kaydetmiştir. Bu, yıllıklandırıldığında yüzde 2’lik bir artışa denk gelmektedir. Birleşik endeks, GSYH’nin yaklaşık yüzde 80’ini oluşturan sektörlerdeki üretim performansını yansıtması açısından kritik bir göstergedir. Dolayısıyla, bu endeksin seyri, genel ekonomik gidişat hakkında önemli bir ön bilgi sunar.
Ne var ki, birleşik endeks ile GSYH’nin son dönemdeki hareketleri arasında dikkate değer bir uyumsuzluk bulunmaktadır. Daha önce de vurgulandığı üzere, birleşik endeks ve alt kalemlerindeki büyüme oranları ikinci çeyrekte önemli ölçüde düşüş gösterirken, GSYH ve özellikle sanayi ile inşaat alt kalemleri tam tersine belirgin bir yükseliş kaydetmiştir. Bu olgu, ekonomi yönetimi ve karar alıcılar için önemli bir meydan okuma oluşturmaktadır. Zira, üçüncü çeyrekte ekonomik aktivitenin ikinci çeyrekteki gibi mi seyrettiği, yoksa ölçüm metotlarında veya ekonomik yapıda bir “arıza” mı olduğu sorusu akıllara gelmektedir. Üretim endeksleri ve birleşik endeks “bir değişiklik yok” derken, GSYH verileri farklı bir hikaye anlatıyor gibi görünmektedir. Bu tür tutarsızlıklar, ekonomik tahminlerin ve politika belirleme süreçlerinin güvenilirliğini zayıflatabilir. Bu durum, ekonomik verilerin toplanması, işlenmesi ve yorumlanması süreçlerinde daha fazla şeffaflık ve metodolojik açıklık ihtiyacını ortaya koymaktadır. Ayrıca, farklı göstergelerin neden farklı sinyaller verdiğine dair derinlemesine araştırmalar yapılması, ekonomik modellemelerin ve öngörülerin isabetliliğini artırmak adına büyük önem taşımaktadır.
Bütçe gelişmelerine gelince, yılın ilk dokuz ayına ait veriler bütçede belirgin bir toparlanma olduğunu göstermektedir. Ayrıntılı mali tablolar karmaşık olsa da, genel eğilim oldukça pozitiftir. Yılın, GSYH’ye oranla yüzde 3,5’in biraz üzerinde bir açıkla kapatılacağı öngörülmektedir. Bu oran, özellikle geçtiğimiz yıl yaşanan büyük depremlerin ardından yapılan devasa yeniden inşa ve yardım harcamaları dikkate alındığında, oldukça yönetilebilir bir seviye olarak kabul edilebilir. Deprem felaketinin bütçe üzerindeki maliyetinin GSYH’nin yüzde 1,5’ine yaklaşan düzeyde olduğu düşünüldüğünde, bu açığın nispeten kontrol altında tutulması, mali disiplin açısından önemli bir başarı olarak değerlendirilebilir.
Daha da önemlisi, faiz dışı bütçe açığının ortadan kalkacak gibi durması, bütçe performansında kayda değer bir iyileşmeye işaret etmektedir. Faiz dışı açık, devletin faiz ödemeleri dışındaki giderlerinin gelirlerinden ne kadar fazla olduğunu gösteren bir ölçüttür. Bu açığın kapanması veya fazlaya geçmesi, bütçenin temel harcama kalemleri açısından sürdürülebilir bir yapıya kavuştuğunu ve kamu maliyesinin borçlanmaya olan bağımlılığının azaldığını gösterir. Bu durum, uzun vadeli ekonomik istikrar ve güvenilirlik açısından kritik bir gelişmedir. Hükümetin maliye politikalarında attığı adımların ve gelir artırıcı önlemlerin, bütçe üzerindeki olumlu etkileri bu gösterge ile somutlaşmaktadır. Ekonominin genel sağlığı ve uluslararası yatırımcıların güveni açısından bu tür olumlu bütçe göstergeleri büyük önem taşımaktadır.
Özetle, Türkiye ekonomisi 2025’in üçüncü çeyreğine girerken hem üretim endekslerinde hem de bütçe performansında karmaşık bir tablo sergilemektedir. İnşaat sektöründeki deprem kaynaklı canlılık genel yavaşlamayı bir ölçüde dengelese de, kapasite kullanımındaki düşüş ve sanayi-hizmet sektörlerindeki zayıf büyüme dikkat çekicidir. En önemlisi, üretim endeksleri ile GSYH arasındaki tutarsızlık, ekonomi yönetimini veri yorumlama ve politika oluşturma konusunda zorlamaktadır. Ancak bütçede gözlenen toparlanma ve faiz dışı açığın kapanma eğilimi, mali disiplin açısından olumlu sinyaller sunmaktadır. Önümüzdeki dönemde bu çelişkili sinyallerin daha net bir tabloya dönüşmesi ve ekonomik göstergelerin daha uyumlu bir seyir izlemesi, Türkiye ekonomisinin istikrarlı büyüme patikasında ilerlemesi için kritik olacaktır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com