
Türkiye’nin Vergi Sistemi: Dolaylı Vergilerin Yükü, Adalet Arayışı ve Vatandaşın Cebindeki Etkileri
Vergi teorisinde, sistemler genellikle iki ana kategoriye ayrılır: dolaylı vergiler ve dolaysız vergiler. Bu ayrım, verginin kimden alındığı ve yükünün kimin üzerinde kaldığına dair temel bir anlayış sunar. Ancak Türkiye’de durum biraz daha farklı bir tablo çiziyor. Ülkemizde vergi tartışmaları genellikle “üçe ayrılır” şeklinde özetlenir: iki dolaylı vergi, bir dolaysız vergi! Bu çarpık denge, yeni bir vergi düzenlemesi veya artışı gündeme geldiğinde geniş kitlelerin içten bir “Eyvah” çekmesine neden oluyor. Çünkü bu genellikle, zaten ağır olan dolaylı vergi yükünün daha da artacağı anlamına geliyor.
Verginin Temel Kavramları: Dolaylı ve Dolaysız Vergiler Nedir?
Vergiler, adil bir devlet yönetimi ve kamu hizmetlerinin finansmanı için hayati öneme sahiptir. Teknik olarak, vergiler dolaylı (vasıtalı) ve dolaysız (vasıtasız) olmak üzere iki ana grupta incelenir. Dolaylı vergiler, harcamalar ve tüketim üzerinden alınan vergilerdir. Katma Değer Vergisi (KDV) ve Özel Tüketim Vergisi (ÖTV) bu kategorinin en bilinen örnekleridir. Bu vergiler, mal ve hizmetlerin fiyatlarına yansıtılır ve nihai tüketici tarafından ödenir. Vergi yükü, doğrudan vergi mükellefi olmayan ancak malı veya hizmeti tüketen kişiye aktarılır.
Dolaysız vergiler ise kişilerin gelir ve kazançları ile mülkiyetleri üzerinden alınan vergilerdir. Gelir vergisi, kurumlar vergisi, emlak vergisi gibi kalemler dolaysız vergilere örnek teşkil eder. Bu vergilerde, vergi mükellefi ile verginin yükünü çeken kişi aynıdır. Dolaysız vergiler, genellikle ödeme gücü ilkesine göre belirlenir; yani daha çok kazananın daha çok vergi ödemesi beklenir, bu da vergi adaletinin temelini oluşturur. Ancak Türkiye’deki uygulamalar, bu teorik ayrımın pratikte nasıl farklılaştığını açıkça gözler önüne seriyor.
“Kolay Vergi” Tuzağı: Dolaylı Vergilerin Cazibesi ve Adaletsizliği
Maliye için dolaylı vergi, adeta “kolay vergi” demektir. Bu vergilerin tahsilatı hızlı ve pratiktir. Hükümetler için bugün karar alıp, yarın tahsilata başlayabilmek büyük bir cazibe oluşturur. Örneğin, akaryakıt istasyonları adeta birer mini vergi dairesi gibi işler; pompadan akan her litre yakıtla birlikte vergi otomatik olarak toplanır. Bu kolaylık, ne yazık ki sık sık başvurulan bir çözüm haline gelmiştir. Üstat Ozan Bingöl’ün geçtiğimiz günlerde sosyal medya hesabından paylaştığı gibi, mevcut mevzuata göre 3 Temmuz’da akaryakıt, alkol ve tütün ürünlerindeki ÖTV tutarları, ÜFE’deki artışa bağlı olarak otomatikman en az yüzde 17.87 oranında yükselecek. Bu artışlar, bir litre benzinde ÖTV’yi 9.45 liradan 11.13 liraya, motorinde 8.86 liradan 10.44 liraya, bir litre alkolde ise 1.062 liradan 1.251 liraya çıkaracak. Bu tür zamlar, sadece araç sahiplerini değil, akaryakıt fiyatlarının ulaşımdan gıda fiyatlarına kadar her şeye yansıması nedeniyle tüm toplumu etkiler.
Ancak bu “kolaylık”, beraberinde ciddi bir adaletsizliği de getirir. Dolaylı vergiler, tüketim üzerinden alındığı için, geliri ne olursa olsun herkesi aynı oranda etkiler. Ayda 10 bin lira emekli maaşıyla geçinmeye çalışan bir vatandaş da, asgari ücretli de, ayda 100 bin lira kazanan da, hatta kazancını hesaplayamayacak kadar zengin olan da, marketten aldığı ekmekten, giydiği kıyafetten, kullandığı yakıttan aynı oranda KDV ve ÖTV öder. Bu durum, gelir dağılımındaki adaletsizliği derinleştirir ve düşük gelirli kesimlerin yaşam standardını daha da düşürür. “Az harcayan az, çok harcayan çok vergi ödüyor” diyenler olsa da, temel ihtiyaçlara harcanan paranın da aynı oranda vergilendirilmesi, bu argümanı anlamsız kılar.
Dolaysız Vergilerde Yetersiz Kalan Tahsilat ve Bozuk Düzen
Türkiye’de dolaylı vergiler kolayca artırılırken, dolaysız vergilerin payını artırma veya bu alanda yeni düzenlemeler yapma çabası ne yazık ki yeterli düzeyde değildir. Kazancını kendisi beyan edenlere yeni vergi getirilmesinde veya mevcut verginin artırılmasında ciddi zorluklar yaşanır. Beyan avantajının “iyi kullanılması” (!) ve başlangıçta bir takım istisna ve muafiyetlerin sağlanması, dolaysız vergi gelirlerini düşük tutar. Daha da kötüsü, tahakkuk ettirilen vergide dahi “uzlaşma” yoluna gidilmesi, beklenen vergi gelirlerinin önemli ölçüde düşmesine neden olur. Bu uzlaşma mekanizmaları, vergi borcunun bir kısmının silinmesi veya daha düşük bir tutar üzerinden ödenmesi anlamına gelebilir, bu da devletin gelir kaybına yol açarken, vergi adaletini zedeler. Bu durum karşısında Maliye’nin ilk başvurduğu çözüm ise yine dolaylı vergileri artırmaktır. Bu sistem, vergi yükünü büyük ölçüde geniş halk kitlelerinin omuzlarına yüklerken, yüksek gelir gruplarından ve mülkiyet sahiplerinden beklenen vergi tahsilatını yeterince sağlayamamaktadır.
Vergi Sistemimizde Tarihsel Bir Dönüşüm: Nereden Nereye Geldik?
Türkiye’nin vergi sistemi, geçmişten günümüze önemli bir dönüşüm geçirdi. 1980’lerin başlarında, Türkiye’de toplanan vergilerin yaklaşık üçte biri dolaylı, üçte ikisi ise dolaysız vergilerden oluşuyordu. Bu dönemde vergi yükünün büyük bir kısmı, gelir, kazanç ve mülkiyet üzerinden karşılanıyordu. Bu yapı, nispeten daha adil bir vergi sistemi olarak kabul ediliyordu, zira vergi ödeme gücüyle daha orantılıydı.
Ancak bu denge, 1 Ocak 1985’te Katma Değer Vergisi (KDV)’nin hayatımıza girmesiyle hızla değişmeye başladı. KDV, geniş bir tüketim tabanına sahip olması nedeniyle devlet için önemli bir gelir kaynağı haline geldi. Ardından, 1 Ağustos 2002’de Özel Tüketim Vergisi (ÖTV)’nin uygulamaya konulmasıyla, dolaylı vergi ağırlığı daha da arttı. ÖTV, belirli mal ve hizmetler üzerinden alınan bir vergi olup, özellikle akaryakıt, alkollü içecekler, tütün ürünleri ve motorlu taşıtlarda yüksek oranlarda uygulanmaktadır.
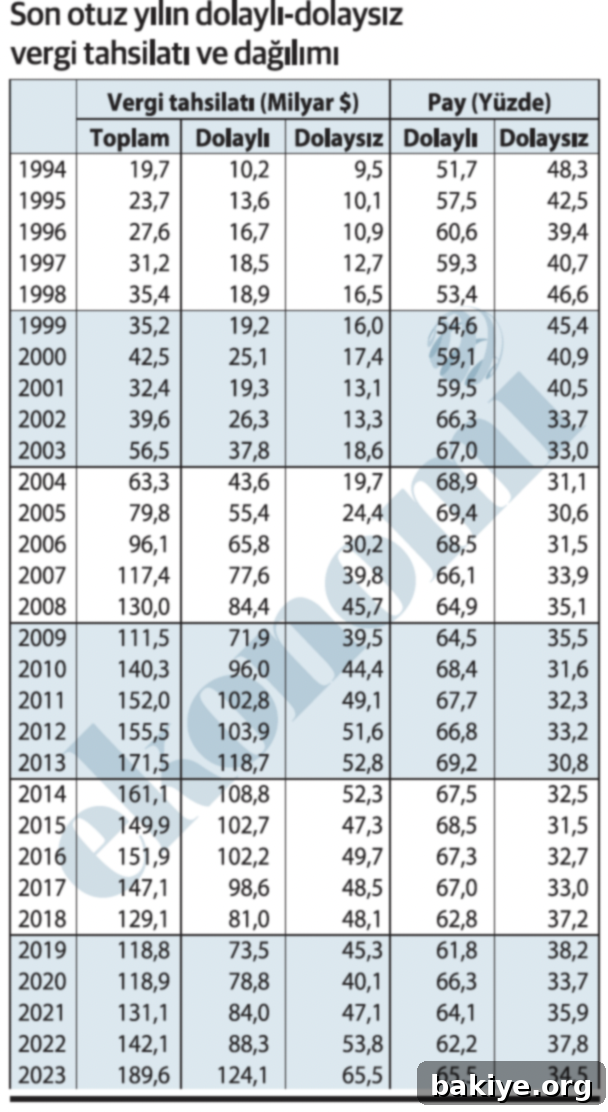
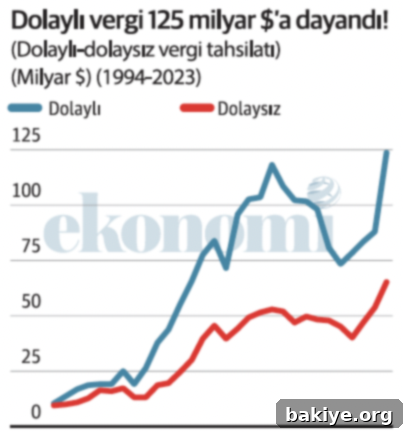
Bu iki önemli dolaylı verginin sisteme dahil olmasıyla birlikte, 1980’lerin başındaki “üçte bir dolaylı – üçte iki dolaysız” dengesi tamamen tersine döndü. Artık vergi gelirlerinin üçte ikisi dolaylı, sadece üçte biri dolaysız vergilerden sağlanır hale geldi. Dolaylı verginin toplam vergi gelirleri içindeki payı ilk kez 2002 yılında yüzde 60’ı aştı ve o günden bu yana yüzde 60-70 bandında seyrederken, dolaysız verginin payı yüzde 30-40 arasında sıkışıp kaldı. Bu durum, Türkiye’nin mali yapısında köklü bir değişikliğe işaret etmektedir.
2023 Verileri: Dolaylı Vergide Rekor Artış ve Ekonomik Yansımaları
Vergi sistemimizdeki bu eğilimin en çarpıcı örneklerinden biri, 2023 yılı verilerinde karşımıza çıkıyor. 2023’te dolaylı vergi-dolaysız vergi dengesi yüzde 65.5’e yüzde 34.5 olarak gerçekleşti. Bu oran, dolaylı vergilerin toplam vergi gelirleri içindeki baskın konumunu bir kez daha teyit ediyor. Daha da dikkat çekici olanı ise, dolaylı vergi tahsilatının 2022’ye göre tam yüzde 101 gibi rekor bir artış göstermesidir. 2022’de 1 trilyon 463 milyar lira olan dolaylı vergi geliri, 2023’te 2 trilyon 946 milyar liraya fırladı.
Bu artışın büyüklüğünü daha iyi anlamak için diğer ekonomik göstergelerle karşılaştırmak önemlidir. 2023’ün yıllık ortalama fiyat artışı (enflasyon) yüzde 54 iken, yıllık ortalama dolar kuru artışı yüzde 43 düzeyindeydi. Dolaylı vergi tahsilatındaki yüzde 101’lik artış, hem enflasyonun hem de kur artışının çok üzerinde gerçekleşti. Bu, sadece fiyat artışlarının değil, aynı zamanda vergi oranlarındaki artışların ve vergi tabanının genişlemesinin de etkisiyle gerçekleşen gerçek bir artıştır. Bu durum, vatandaşın cebinden çıkan paranın, alım gücünün ve genel yaşam kalitesinin nasıl etkilendiğini açıkça göstermektedir. Dolar bazında bakıldığında ise, dolaylı vergi tahsilatı geçen yıl tam 124 milyar dolara ulaşırken, dolar bazlı artış oranı yüzde 41’i buldu. Bu devasa rakamlar, ekonomik tercihlerimizin ve uygulanan vergi politikalarının doğrudan bir sonucudur.
“Soyuluyorsun Ey Vatandaş!”: Hükümetlerin Gizli Zam Mekanizması
Yaygın kanının aksine, hükümetler doğrudan zam yapmaktan genellikle kaçınır. Ancak bu, zam yapılmadığı anlamına gelmez; aksine, zam işi çoğunlukla dolaylı yollarla halledilir. Unutulmamalıdır ki, her ekonomik tercih aslında derinden politiktir. Hele ki vergi politikaları söz konusu olduğunda, bu durum daha da belirginleşir. Bir gece yarısı kararnamesiyle yapılan “küçük bir KDV, küçük bir ÖTV düzenlemesi” gibi görünen adımlar, aslında zammın en alasını beraberinde getirir. Bu tür düzenlemeler, bir anda tüm ürün ve hizmetlerin fiyatlarına yansıyarak geniş bir kitleyi etkiler ve kamuoyunda büyük tepkilere neden olabilir.
Ardından, bu dolaylı zamların piyasaya yansımasıyla oluşan enflasyon karşısında, “enflasyonla mücadele” söylemleri yükselir ve marketler için “enflasyon timleri” kurulur. Bir denetim, bir denetim… Sormayın gitsin! Bu tür denetimler, genellikle sorunun kaynağını göz ardı ederek, yalnızca perakende sektörünü hedef alır. Elbette, perakende sektöründeki bazı aktörlerin “pireyi deve yapma” konusunda yetenekli olduğu bir gerçektir ve bu durum onları aklamaz. Ancak asıl mesele, sistemin kendisinde yatan adaletsizliktir. Hükümetlerin dolaylı vergilere olan bağımlılığı, enflasyonu tetikleyen temel faktörlerden biri haline gelmekte ve ardından bu enflasyonun sorumluluğunu başka aktörlere yükleme çabası sergilenmektedir. Bu döngü, vatandaşın cebinden sürekli artan bir yük alırken, gerçek sorunlara kalıcı çözümler üretmekten uzak kalmaktadır.
Sonuç: Adil Bir Vergi Sistemi İçin Adalet Arayışı
Türkiye’nin mevcut vergi sistemi, dolaylı vergilerin ağır basmasıyla, ne yazık ki vergi adaleti ilkesinden uzaklaşmaktadır. Kolay tahsilat argümanıyla sıkça başvurulan KDV ve ÖTV gibi vergiler, geliri ne olursa olsun tüm vatandaşların omuzlarına eşit ve ağır bir yük bindirmektedir. Bu durum, özellikle düşük ve orta gelirli vatandaşlarımızın alım gücünü düşürmekte, yaşam kalitelerini olumsuz etkilemekte ve gelir eşitsizliğini artırmaktadır. Dolaysız vergilerin yeterince toplanamaması, istisna ve muafiyetler, hatta “uzlaşma” gibi uygulamalar, vergi gelirlerinin adil bir şekilde dağılımını engellemektedir.
Adil bir vergi sistemi, ödeme gücü ilkesine dayanmalı ve vergi yükünü toplumun her kesimine hakkaniyetle dağıtmalıdır. Bu, sadece devletin gelirlerini artırmakla kalmaz, aynı zamanda toplumsal refahı ve adaleti de güçlendirir. Türkiye’nin geleceği için, harcamadan değil, kazançtan ve mülkiyetten daha etkin bir şekilde vergi toplayabilen, şeffaf ve adil bir vergi sistemine geçiş yapmak elzemdir. Bu dönüşüm, sadece mali bir zorunluluk değil, aynı zamanda toplumsal barış ve adalet için de vazgeçilmez bir adımdır.
Kaynak: ekonomim.com