
TÜİK’in Enflasyon Sepeti Şifreleri: Aralık Ayı Fiyat Analizleri ve Hesaplama Sırları
Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan enflasyon rakamları, toplumun her kesiminde büyük bir ilgi ve tartışma konusu olmaya devam ediyor. Özellikle TÜİK’in enflasyonu hesaplarken dikkate aldığı madde sepeti ve bu sepetteki kalemlerin fiyatları, kamuoyunda sıkça merak edilen ve sorgulanan bir konu haline gelmiştir. Bu yazı, TÜİK’in kullandığı düşünülen bazı temel mal ve hizmet kalemlerinin Aralık ayındaki fiyatlarını mercek altına alarak, hesaplama yöntemlerine dair eleştirel bir bakış açısı sunmaktadır. Unutulmamalıdır ki, burada sunulan fiyatlar ve analizler, yazarın bağımsız çalışmaları sonucu ortaya çıkmış olup, TÜİK içinden sızdırıldığına dair iddialar gerçeği yansıtmamaktadır. Bu fiyatlar, açık kaynaklardan ve belirli metodolojilerle herkesin ulaşabileceği ve hesaplayabileceği veriler üzerinden türetilmiştir.
TÜİK, enflasyon hesaplamalarında temel aldığı fiyat verilerini genellikle “devlet sırrı” gibi korumaya devam etse de, bu sır perdesini aralamaya yönelik çalışmalar sürmektedir. Geçtiğimiz yıl 8 Temmuz’da yayımlanan bir analizde, Haziran ayındaki temel fiyat kalemleri açıklanmış, bu yazı ile birlikte ise Aralık ayında dikkate alınan fiyatlara odaklanılmıştır. Bu yeni analizde, madde sepeti listesi bilinçli olarak daha sınırlı tutulmuş, bunun nedenleri yazının ilerleyen bölümlerinde detaylandırılacaktır.
Fiyatlarda Makuliyet ve Çelişkiler: Sepetteki İlk İzlenimler
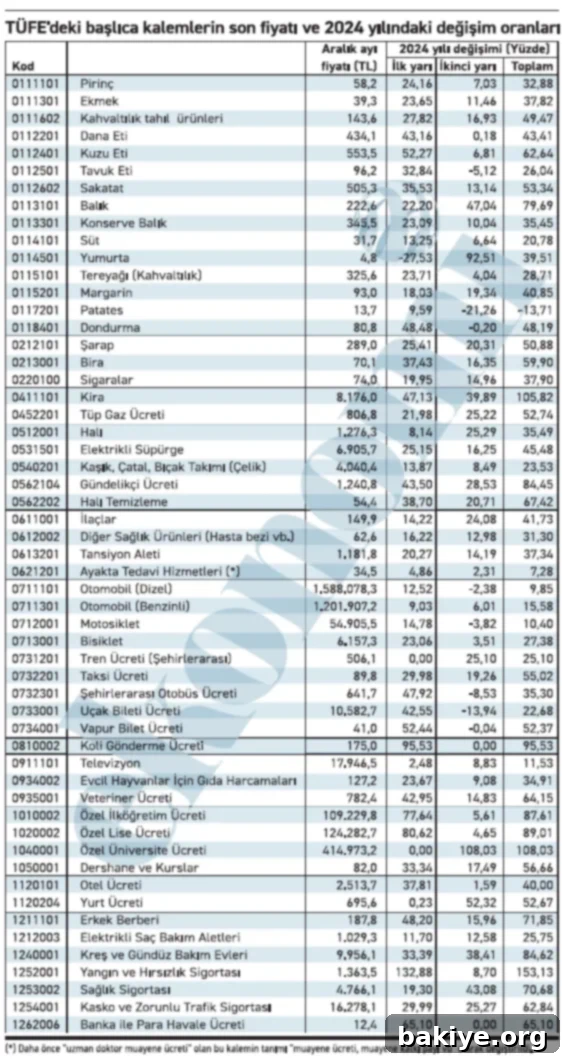
Aralık ayı için incelenen madde sepetinde 55 kalem mal ve hizmet bulunmaktadır. Bu kalemlerin bir kısmındaki fiyatlar, piyasa gerçekleriyle örtüşüyor gibi görünse de, bazıları ciddi soru işaretleri barındırmaktadır. Örneğin, dana ve kuzu eti fiyatları incelendiğinde, piyasada daha yüksek fiyatlı ürünler bulunabilse de, bu ortalama fiyatların Türkiye genelini yansıtması açısından makul kabul edilebilir düzeydedir. Ancak, makul görünen bu fiyatların yıllık değişim oranları dikkat çekicidir. Dana eti fiyatlarının yılın ikinci yarısında neredeyse hiç artış göstermemesi, kuzu etinde ise yalnızca yüzde 7 civarında bir artış yaşanması, genel ekonomik koşullar ve enflasyon beklentileriyle çelişen bir durumu işaret etmektedir. Tarım ürünleri ve hayvancılık sektöründeki maliyet artışları göz önüne alındığında, bu durgunluk şaşırtıcıdır.
Tavuk eti fiyatlarındaki tablo ise daha da düşündürücüdür. 2024 yılının tamamında yaşanan artışın yalnızca yüzde 26 olması, üstelik yılın ikinci altı ayında fiyatların artmak bir yana yüzde 5 oranında gerilemesi, akla yatkın gelmemektedir. Benzer bir anormallik yumurta fiyatlarında da gözlemlenmektedir. Piyasadaki en ucuz yumurtanın bile kolay kolay bulunamayacağı 4,8 lira civarındaki bir fiyatın, ortalama olarak dikkate alınması şaşırtıcıdır. Dahası, 2024’ün ilk yarısında yumurta fiyatlarının yüzde 28 düşmesi ve ardından ikinci yarıda tam yüzde 93 oranında artması, sektördeki ani ve açıklanamayan bir değişime işaret etmektedir. Bu tür keskin dalgalanmaların altında yatan nedenlerin şeffaf bir şekilde açıklanması, istatistiklere olan güveni artıracaktır. Aksi takdirde, bu tür veriler, kamuoyunda “acaba tavuklar yılın ilk yarısında tam kapasite yumurtladı da, ikinci yarıda greve mi gitti?” gibi mizahi ancak eleştirel soruları beraberinde getirmektedir.
Malum Konu: Uzman Doktor Muayene Ücreti ve Tanım Değişikliği
Geçtiğimiz dönemde 8 Temmuz’da yayımlanan analizde en çok tartışma yaratan başlıklardan biri, “uzman doktor muayene ücreti” kalemi olmuştu. O dönemde Haziran ayı için 33,69 lira olarak açıklanan bu tutar, gerçek piyasa koşullarıyla bağdaşmadığı gerekçesiyle yoğun eleştiriler almıştı. TÜİK’in bu ücreti hesaplarken, devlet hastanelerine ve özel muayenehanelere ödenen ücretlerin bir ortalamasını aldığı belirtilmişti. Yani, yüz hastadan 99’u devlet hastanesinde ücretsiz muayene olurken, bir hastanın özel muayenehanede 3.500 lira ödemesi durumunda, ortalama cebinden çıkan tutarın kabaca 35 lira olarak hesaplandığı ileri sürülmüştü. Bu metodoloji, sağlık hizmetlerine erişimin farklı maliyetlerini tek bir potada eriterek, gerçekçi bir tablo sunmaktan uzaklaşmaktadır.
TÜİK, bu eleştirilerin ardından 7 Ağustos 2024 tarihinde bir açıklama yaparak, 06212 kodlu “uzman doktor ücreti” başlığının; devlet hastanesindeki muayene katılım payını, muayenehanede ödenen ücreti, özel hastanede ödenen ücreti ve ilaç katılım payını içerdiğini duyurdu. Ancak kurum, tanımın kafa karışıklığına yol açtığını ya da bu konunun “manipülasyon malzemesi” yapıldığını düşünmüş olacak ki, 0621201 kodunun daha önce “uzman doktor muayene ücreti” olan tanımını “ayakta tedavi hizmetleri” olarak değiştirdi. Ne var ki, bu değişikliğin tüm platformlara yansıtılmasında bir eksiklik yaşanmıştır. TÜFE’nin “ana gruplar itibarıyla madde sepeti listesi”nin 269’uncu sırasında yer alan 0621201 kodundaki hizmet, halen “uzman doktor muayene ücreti” (İngilizce karşılığıyla: fees paid to specialist doctor) olarak durmaktadır. Bu tutarsızlık, TÜİK’in veri şeffaflığı ve güncelliği konusundaki zafiyetlerini gözler önüne sermektedir. Haziran ayında 33,69 lira olan bu ücret, Aralık ayında 34,47 liraya yükselmiş; altı ayda sadece yüzde 2,32, 2024 yılı boyunca ise yüzde 7,28 artış göstermiştir. Bu rakamlar, Türkiye’deki sağlık hizmetlerinin gerçek maliyetleri ve vatandaşın cebinden çıkan parayla taban tabana zıttır ve komik ötesi bir durum yaratmaktadır. Şehir hastanelerinin yaygınlaşmasıyla vatandaşın buralara yöneldiği iddia edilse de, bir randevu almanın dahi ne kadar zor olduğu düşünüldüğünde, bu ortalama fiyatların gerçekçi olmadığı açıktır.
Kira Fiyatlarındaki Karmaşa: 8.176 Lira ve Metodoloji Sorunları
TÜİK’e göre Aralık ayında ortalama kira bedeli 8 bin 176 lira olarak kaydedilmiştir. Kira fiyatları geçen yılın ilk altı ayında yüzde 47, ikinci altı ayında ise yüzde 40 artış göstererek, yıllık bazda yüzde 106 gibi önemli bir yükseliş sergilemiştir. Ancak kira konusundaki hesaplama metodolojisi de oldukça karışıktır ve ciddi sıkıntılar barındırmaktadır.
TÜİK, kira artışlarını temel olarak kira kontratlarının yenilenmesiyle ortaya çıkan artışlar üzerinden izlemektedir. Bunun yanı sıra, portföyde yer alan bir konutun boşalıp yeni kiracıya verilmesi durumunda ortaya çıkan artışlar da hesaplamalara dahil edilmektedir. Bu tür durumlarda, yeni kiralamaların çok yüksek fiyatlardan gerçekleşebilmesi nedeniyle ortalama artış oranı da yükselebilmektedir. Ancak, TÜİK “gerçekleşen kiralamaları” izlediği için, kiraya verilmek üzere bekleyen veya talebe bağlı olarak kira tutarı “durduğu yerde” yükselen konutları Tüketici Fiyat Endeksi (TÜFE) kapsamında dikkate almamaktadır. Çünkü bu konutlar için henüz bir işlem gerçekleşmemiştir. Dolayısıyla, 8 bin 176 liralık kira ortalamasını bu boyutlarıyla değerlendirmek gerekmektedir. Bu tutar, yeni kiralanacak konutlar için söz konusu olamayacak kadar düşüktür.
Söz konusu 8 bin 176 lira, yalnızca yıllardır aynı evde oturan ve TÜFE’deki artışın izin verdiği sınırlı zamları yapan kiracılar için geçerli olabilir. Peki bu hesaplamanın doğrusu nedir? Bu sorunun basit bir yanıtı bulunmamaktadır. Teorik olarak, kira artışının TÜİK’in yaptığı gibi izlenmesi, kontrat bazında gerçekleşen değişimleri yansıtması açısından doğru görünebilir. Ancak pratikte durum pek de öyle değildir. Örneğin, 10 bin liraya oturduğu evden herhangi bir nedenle çıkmak zorunda kalan ve yeni bir evi ancak 25 bin liraya bulabilen bir aile için, TÜİK’in hesaplaması gerçekliği yansıtmamaktadır. Bu durumda olan milyonlarca vatandaşın yaşadığı maliyet artışı, TÜİK’in ortalamalarına yansımamaktadır. TÜİK için önemli olan, mevcut bir kiranın hangi seviyeden hangi seviyeye çıktığıdır, bir ailenin ev değiştirirken maruz kaldığı gerçek maliyet artışı değil. Bu durum, özellikle büyük şehirlerdeki konut piyasasında yaşanan derin krizle birlikte, vatandaşın hissettiği enflasyon ile açıklanan resmi rakamlar arasındaki makası daha da açmaktadır.
TÜİK’e Çağrı: Şeffaflık ve Detaylandırma Zamanı
Yeni bir yıla girmiş bulunuyoruz ve her yıl olduğu gibi TÜFE madde sepeti güncellenecektir. Bu dönem, TÜİK için geçmişten gelen eleştirileri dikkate alarak şeffaflığı artırmak ve metodolojisini gözden geçirmek adına önemli bir fırsattır. Özellikle “uzman doktor muayene ücreti” veya yeni adıyla “ayakta tedavi hizmetleri” gibi karmaşık kalemlerde daha detaylı bir yapılandırmaya gidilmelidir. Madem ki söz konusu kalem dört farklı alt kalemden oluşmaktadır (devlet hastanesi katılım payı, özel muayenehane, özel hastane, ilaç katılım payı), her birine ayrı bir kod ve ağırlık verilmelidir. Bu sayede, kimse bu konuyu manipüle etme girişiminde bulunamayacak, özel hastaneye gidenlerin veya özel muayenehaneye başvuranların ödemelerindeki gerçek artışlar net bir şekilde görülebilecektir. Bu kalemi detaylandırmak için bundan daha iyi bir zamanlama olamazdı.
Ayrıca, bu dört alt harcama kaleminin neden tek bir kalemde birleştirildiği de sorgulanmalıdır. Türkiye’de milyonlarca çocuk ve genç devlet okullarına giderken, aileleri en azından görünürde doğrudan bir ücret ödememektedir. Ancak diğer yandan, milyonlarca çocuk ve genç de özel okullarda eğitim görmektedir. Eğitim ücretleri için “Şu kadarına para ödenmiyor, şu kadarı için ödeme yapılıyor, bunun da ortalaması şu” şeklinde bir hesaplama yapılmazken, sağlık hizmetleri için neden böyle bir ortalama alındığı anlaşılamamaktadır. Sağlık ve eğitim gibi temel hizmetlerin maliyetleri, vatandaşın bütçesinde önemli yer tuttuğu için, bu kalemlerdeki hesaplama şeffaflığı ve gerçekçiliği büyük önem taşımaktadır.
Eğitim Giderlerindeki Şaşırtıcı Rakamlar: Öğrenci Yurtları ve Kreşler
Eğitim giderleri kaleminde de benzer çelişkiler ve akla yatkın olmayan rakamlar göze çarpmaktadır. TÜİK’e göre üniversite öğrencilerinin yurt ücreti Aralık ayında sadece 696 lira olarak belirtilmiştir. Kredi Yurtlar Kurumu (KYK) yurtlarında bu dolayda ücretler bulunabilir ancak bu hesaplama yapılırken neden özel yurtlar hesaba katılmamakta veya katılıyorsa bu kadar düşük bir ortalama nasıl elde edilmektedir? Bu durum, özel yurtlarda kalan on binlerce öğrencinin cebinden çıkan paranın istatistiklere yeterince yansımadığı izlenimini vermektedir.
Kreş ücretleri ise adeta bir muamma. TÜİK’in gördüğü fiyat 9 bin 956 lira. Bu fiyatın yıllık mı, aylık mı olduğu net değildir. Eğer aylık ise, Türkiye ortalaması için oldukça yüksek bir rakamdır; eğer yıllık ise, aylığı 830 liraya denk gelmesi, kreş fiyatlarının sudan ucuz olduğu anlamına gelir ki bu da gerçek dışıdır. Kreş gibi temel bir hizmetin maliyetinin bu denli muğlak ve şüphe uyandırıcı bir şekilde raporlanması, istatistiklerin güvenilirliğini zedelemektedir. Öte yandan, TÜİK’e göre Aralık ayında özel ilköğretim ücreti yıllık bazda 109 bin lira, özel lise ücreti ise 124 bin lira olarak açıklanmıştır. Bu rakamlar, piyasadaki özel okul ücretleriyle karşılaştırıldığında, “bedava” denebilecek kadar düşüktür. Özel üniversite ücreti ise 415 bin lira olarak belirtilmiş, bu rakamın, ortalamayı aşağı çeken vakıf üniversitelerinin etkisiyle oluşabileceği düşünülmektedir. Dershane ve kurslar için ise 82 lira gibi bir fiyat görünmekte, ancak bu kalemin neyi kapsadığı ve nasıl hesaplandığı konusunda yeterince açıklama bulunmamaktadır.
Madde Sepetinin Daraltılma Nedenleri ve Şeffaflık İhtiyacı
Yazının başında belirtilen, madde sepetinin neden bu kadar sınırlı tutulduğu sorusunun yanıtı, TÜİK’in veri açıklama yöntemleriyle ilgilidir. TÜİK, yedili kodda yer alan 400’ün üzerindeki mal ve hizmetin endeksini, beşli kodla 150 civarına indirerek açıklamaktadır. Örneğin, beşli kodu 01114 olan “diğer fırıncılık ürünleri”nin altında yedili kodlarda bisküvi, kraker, gofret, pasta, kek, baklava ve yufka gibi birçok ürün yer almaktadır. TÜİK, 01114 kodlu kalem için genel bir endeks açıklarken, bu gruptaki tekil ürünlerin endeksleri kamuoyuna sunulmamaktadır. Bu durum, iki ana seçeneği beraberinde getirmektedir: Ya 01114 grubundaki değişimi tüm ürünlere uygulamak ya da beşli kodun altında çok sayıda kalem bulunması halinde, bu karmaşık ürün gruplarını dikkate almamak. Bu analizde, ikinci seçenek tercih edilmiş ve beşli kodu ile yedili kodu aynı olan ürünler üzerinden fiyat hesaplaması yapılmıştır. Örneğin, patatesin beşli kodu 01172’dir ve bu kod altında patatesten başka bir ürün bulunmamaktadır. Patatesin yedili kodu da 0117201’dir. Dolayısıyla, 01172’deki endeks yalnızca patatesle ilgili olduğu için, bunun fiyatını doğrudan hesaplamak mümkün olmaktadır. Bu yöntem, verilerin daha net ve doğrudan anlaşılmasını sağlasa da, TÜİK’in daha detaylı ve şeffaf veri sunma ihtiyacını bir kez daha ortaya koymaktadır.
TÜİK’in enflasyon hesaplamaları, milyonlarca vatandaşın ekonomik kararlarını doğrudan etkileyen, ücret zamlarından emekli aylıklarına kadar geniş bir yelpazede belirleyici olan kritik verilerdir. Bu nedenle, TÜİK’in metodolojisinin daha şeffaf, açıklayıcı ve piyasa gerçekleriyle daha uyumlu olması büyük önem taşımaktadır. Özellikle kamuoyunda güven eksikliğine yol açan tartışmalı kalemlerde, daha detaylı ve açıklanabilir verilerin sunulması, kuruma olan güveni artıracak ve istatistiklerin manipülasyon iddialarından uzaklaşmasını sağlayacaktır. Aksi takdirde, açıklanan resmi rakamlar ile vatandaşın günlük hayatta karşılaştığı gerçek maliyetler arasındaki uçurum derinleşmeye devam edecek, bu da ekonomik verilerin etkinliğini ve inanılırlığını zedeleyecektir. Yeni dönemde TÜİK’ten beklenen, yalnızca rakamları açıklamak değil, bu rakamların nasıl elde edildiğini, hangi varsayımlara dayandığını ve piyasa gerçeklerini ne ölçüde yansıttığını detaylı bir şekilde kamuoyuyla paylaşmaktır. Bu sayede, ekonomik politikaların oluşturulmasında ve vatandaşların bilinçli kararlar almasında daha sağlam bir zemin oluşacaktır.
Kaynak: ekonomim.com
- Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.