
Trump’ın Yeni Tarife Politikaları Küresel Piyasaları Karıştırıyor: Ekonomik Etkiler, Fed Beklentileri ve Uluslararası Tepkiler
Küresel piyasalar, Amerika Birleşik Devletleri Başkanı Donald Trump’ın bugün açıklaması beklenen yeni tarife politikalarına ilişkin süregelen belirsizliklerin derin etkisi altında karmaşık ve dalgalı bir seyir izliyor. Yatırımcılar, ticaret ortakları ve ekonomistler, Trump yönetiminin “Önce Amerika” sloganıyla öne çıkan ekonomi ve ticaret stratejilerinin, uluslararası ticaret dengeleri üzerindeki potansiyel yıkıcı etkilerini yakından izliyor. Bu durum, piyasalarda genel bir temkinli bekleyişe ve risk iştahında azalışa yol açarken, gelecekteki ekonomik gidişata dair endişeler artıyor.
Donald Trump’ın “Önce Amerika” prensibi, ABD ekonomisini ve iş gücünü koruma hedefiyle tasarlanmış korumacı ticaret politikalarını merkeze alıyor. Bu politikalar, genellikle ithal ürünlere uygulanan gümrük vergileri ve ticari bariyerler aracılığıyla yerel üretimi desteklemeyi amaçlıyor. Ancak küresel anlamda bu tür adımlar, uluslararası ticaret ortakları arasında gerilimi tırmandırarak, misilleme tarifelerine ve nihayetinde bir ticaret savaşına dönüşme riskini barındırıyor. Bu belirsizlik, küresel tedarik zincirlerinin işleyişini aksatabilir, üretim maliyetlerini artırabilir ve nihayetinde dünya genelindeki ekonomik büyümeyi yavaşlatabilir.
Beyaz Saray Sözcüsü Karoline Leavitt, düzenlediği basın toplantısında, merakla beklenen tarifelerin duyurulmasının hemen ardından yürürlüğe gireceğini ifade ederek, bu kararın önemine vurgu yaptı. Leavitt, “2 Nisan 2025 tarihi, modern Amerikan tarihinin en önemli günlerinden biri olarak kayıtlara geçecek,” şeklindeki açıklamasıyla, alınacak kararların uzun vadeli ve kalıcı etkiler yaratacağının sinyalini verdi. Bu tarih, politikaların yalnızca kısa vadeli değil, orta ve uzun vadeli küresel ekonomik ve politik manzarayı şekillendirecek bir dönüm noktası olabileceğine işaret ediyor.
Piyasa analistleri, Trump’ın tarifelerine ilişkin belirsizliğin, finansal piyasalardaki fiyatlamaları son derece zorlaştırdığını belirtiyorlar. Yatırımcılar, Trump yönetiminin ticaret politikalarına dair gelecek haber akışına odaklanmış durumda. Zira bu politikaların kapsamı ve uygulama biçimi, hisse senedi piyasalarından emtia fiyatlarına, döviz kurlarından tahvil getirilerine kadar her alanda büyük oynaklıklara neden olabiliyor. Küresel risk algısının yükselmesi, yatırımcıları güvenli liman arayışına iterken, belirsizlik ortamı ekonomik projeksiyonların yapılmasını da güçleştiriyor.
ABD Merkez Bankası (Fed) yetkililerinin açıklamaları da piyasaların dikkatle takip ettiği diğer bir önemli gündem maddesini oluşturuyor. Chicago Fed Başkanı Austan Goolsbee, Trump yönetiminde getirilebilecek geniş kapsamlı yeni tarifelerin, ABD ekonomisi üzerinde çift yönlü riskler taşıdığı konusunda uyarılarda bulundu. Goolsbee, bu tür korumacı adımların, daha önce kontrol altına alınmaya çalışılan enflasyonu yeniden yükseltme potansiyeli taşıdığını veya ekonomik aktivitede önemli bir yavaşlamaya yol açabileceğini dile getirdi. Bu durum, Fed’in para politikası kararları üzerinde de belirleyici bir etken olacak.
Goolsbee, tarifelerin doğrudan etkisinin, ithalatın ABD ekonomisinin yalnızca yüzde 11’ini oluşturması nedeniyle, genel fiyatlar üzerindeki başlangıç etkisinin sınırlı kalabileceğini belirtti. Ancak bu durumun, tarifelerin potansiyel etkisini küçümsemek anlamına gelmediğini de vurguladı. Uzmanlar, doğrudan etkinin yanı sıra dolaylı ve psikolojik etkilerin de göz önünde bulundurulması gerektiğini ifade ediyor. Zira ekonomik kararlar sadece somut verilere değil, aynı zamanda piyasa beklentilerine ve genel güven ortamına da dayanır.
Ancak Goolsbee, tarifelerin üretim maliyetlerini artırması veya tüketiciler ile işletmeler arasında yaygın bir ekonomik belirsizliğe yol açması durumunda, riskin çok daha büyük boyutlara ulaşabileceğini önemle vurguladı. Tarife maliyetlerinin ürün fiyatlarına yansıması, tüketici harcamalarını düşürebilir. Aynı zamanda, işletmelerin geleceğe yönelik yatırım planlarını ertelemesine veya tamamen iptal etmesine neden olabilir. Bu durum, ekonomik durgunluğun derinleşmesine ve istihdam piyasasında olumsuzluklara yol açabilir.
Goolsbee’nin ifadesiyle, “Endişe, bunun yüzde 11’lik alanın dışına çıkmasıdır. Eğer tüketiciler harcamayı durdurur ya da işletmeler belirsizlik ve korku nedeniyle yatırım yapmaktan vazgeçerse, bu biraz karmaşık bir durum olur.” Bu açıklama, tarifelerin makroekonomik etkilerinin yalnızca doğrudan ithalat hacmiyle sınırlı kalmayıp, genele yayılan bir güven krizi yaratma potansiyeline dikkat çekiyor. Tüketici güveninin sarsılması ve yatırımların askıya alınması, kısa sürede ekonominin büyüme dinamiklerini olumsuz etkileyebilir.
Para piyasalarındaki güncel fiyatlamalar, Fed’in Haziran ayında bir faiz indirimi yapma ihtimalini yüzde 83 gibi oldukça yüksek bir seviyede gösteriyor. Trump’ın tarife politikalarının ekonomiyi olumsuz etkileyebileceği yönündeki artan endişeler, merkez bankasının yıl sonuna kadar toplamda üç faiz indirimi yapacağına yönelik beklentileri daha da güçlendirmiş durumda. Bu durum, Fed’in enflasyonla mücadele ve ekonomik büyüme arasındaki hassas dengeyi koruma çabasını gösteriyor. Faiz indirimleri, ekonomik aktiviteyi desteklemeyi ve olası bir yavaşlamanın önüne geçmeyi amaçlıyor.
Öte yandan, ABD Başkanı Trump, ülkesine yapılan yatırımları hızlandırmak ve teşvik etmek amacıyla yeni bir ofis kurulması için önemli bir kararname imzaladı. Bu yeni oluşumun temel hedefi, ABD’ye 1 milyar dolar ve üzerinde yatırım yapacak kişilerin ve kurumların işlerini kolaylaştırmak, bürokratik engelleri azaltmak ve yatırım süreçlerini hızlandırmak. Bu girişim, hem yabancı hem de yerli yatırımcılar için daha cazip bir yatırım ortamı yaratmayı, böylece ülkeye sermaye akışını ve istihdamı artırmayı amaçlıyor. Bu, “Önce Amerika” politikalarının yalnızca korumacı değil, aynı zamanda proaktif bir yatırım çekme stratejisi izlediğini de gösteriyor.
Makroekonomik veri tarafında ise, ABD ekonomisinden gelen son göstergeler piyasa beklentilerinin altında kalarak endişeleri artırdı. Tedarik Yönetim Enstitüsünün (ISM) imalat sanayi Satınalma Yöneticileri Endeksi (PMI), Mart ayında 49 değerine gerileyerek sektördeki daralmanın devam ettiğine işaret etti. Bu değer, 50’nin altında olması nedeniyle imalat sektöründe bir küçülmeyi temsil ediyor ve küresel ticaretteki yavaşlamanın ABD sanayisine etkilerini gösteriyor. Zayıf PMI verisi, tarifelerden etkilenecek sektörler için geleceğe yönelik daha da karanlık bir tablo çizebilir.
Aynı şekilde, ülkede iş gücü piyasasına yönelik önemli bir gösterge olan JOLTS açık iş sayısı da Şubat ayında 7 milyon 568 bine gerileyerek öngörülerin altında kaldı. Bu düşüş, işverenlerin yeni eleman alımında daha temkinli davrandığını ve istihdam piyasasındaki ivmenin yavaşladığını gösteriyor. Açık iş sayısındaki azalma, potansiyel bir ekonomik yavaşlamanın sinyali olarak kabul ediliyor ve özellikle Trump’ın tarife politikaları gibi belirsizliklerin işverenler üzerindeki etkisini yansıtabilir.
Trump’ın tarife adımlarına ilişkin belirsizlikler ve Fed’in para politikasında izleyeceği yol haritasına dair spekülasyonlar, ABD finans piyasalarında da kendini gösterdi. Son üç işlem gününde yüzde 4,16’ya kadar gerileyen ABD’nin 10 yıllık tahvil faizi, dün yüzde 4,20’ye yükseldi. Bu yükseliş, yatırımcıların gelecekteki enflasyon beklentilerini yeniden fiyatlamaya başladığını ve risk primlerinin arttığını işaret ediyor. Tahvil piyasasındaki bu dalgalanma, küresel sermaye hareketleri üzerinde de belirleyici bir rol oynuyor.
Küresel çaptaki risklerin artması ve merkez bankalarının jeopolitik belirsizlikler karşısında altın alımlarını artırmasıyla desteklenen altının ons fiyatı da dikkat çekici bir yükseliş sergiledi. Dün 3 bin 149 doları test eden altın, şu sıralarda önceki kapanışa göre yüzde 0,4 yükselişle 3 bin 126 dolardan alıcı buluyor. Altın, ekonomik ve politik belirsizlik dönemlerinde yatırımcılar için geleneksel bir güvenli liman varlığı olma özelliğini koruyor. Tarife savaşları ve enflasyon endişeleri, altının cazibesini daha da artırıyor.
Döviz piyasalarında ise dolar endeksi, küresel piyasalardaki karmaşık tabloya rağmen yatay bir seyirle 104,2 seviyesinde işlem görüyor. Bu durum, doların diğer önemli para birimleri karşısındaki gücünün genel bir denge içinde olduğunu gösteriyor. Emtia piyasalarında ise Brent petrolün varil fiyatı, önceki kapanışın hemen üzerinde, 74,3 dolardan satılarak hafif bir yükseliş kaydetti. Petrol fiyatlarındaki hareketlilik, küresel büyüme beklentileri ve arz-talep dengesi arasındaki hassas ilişkiyi yansıtıyor.
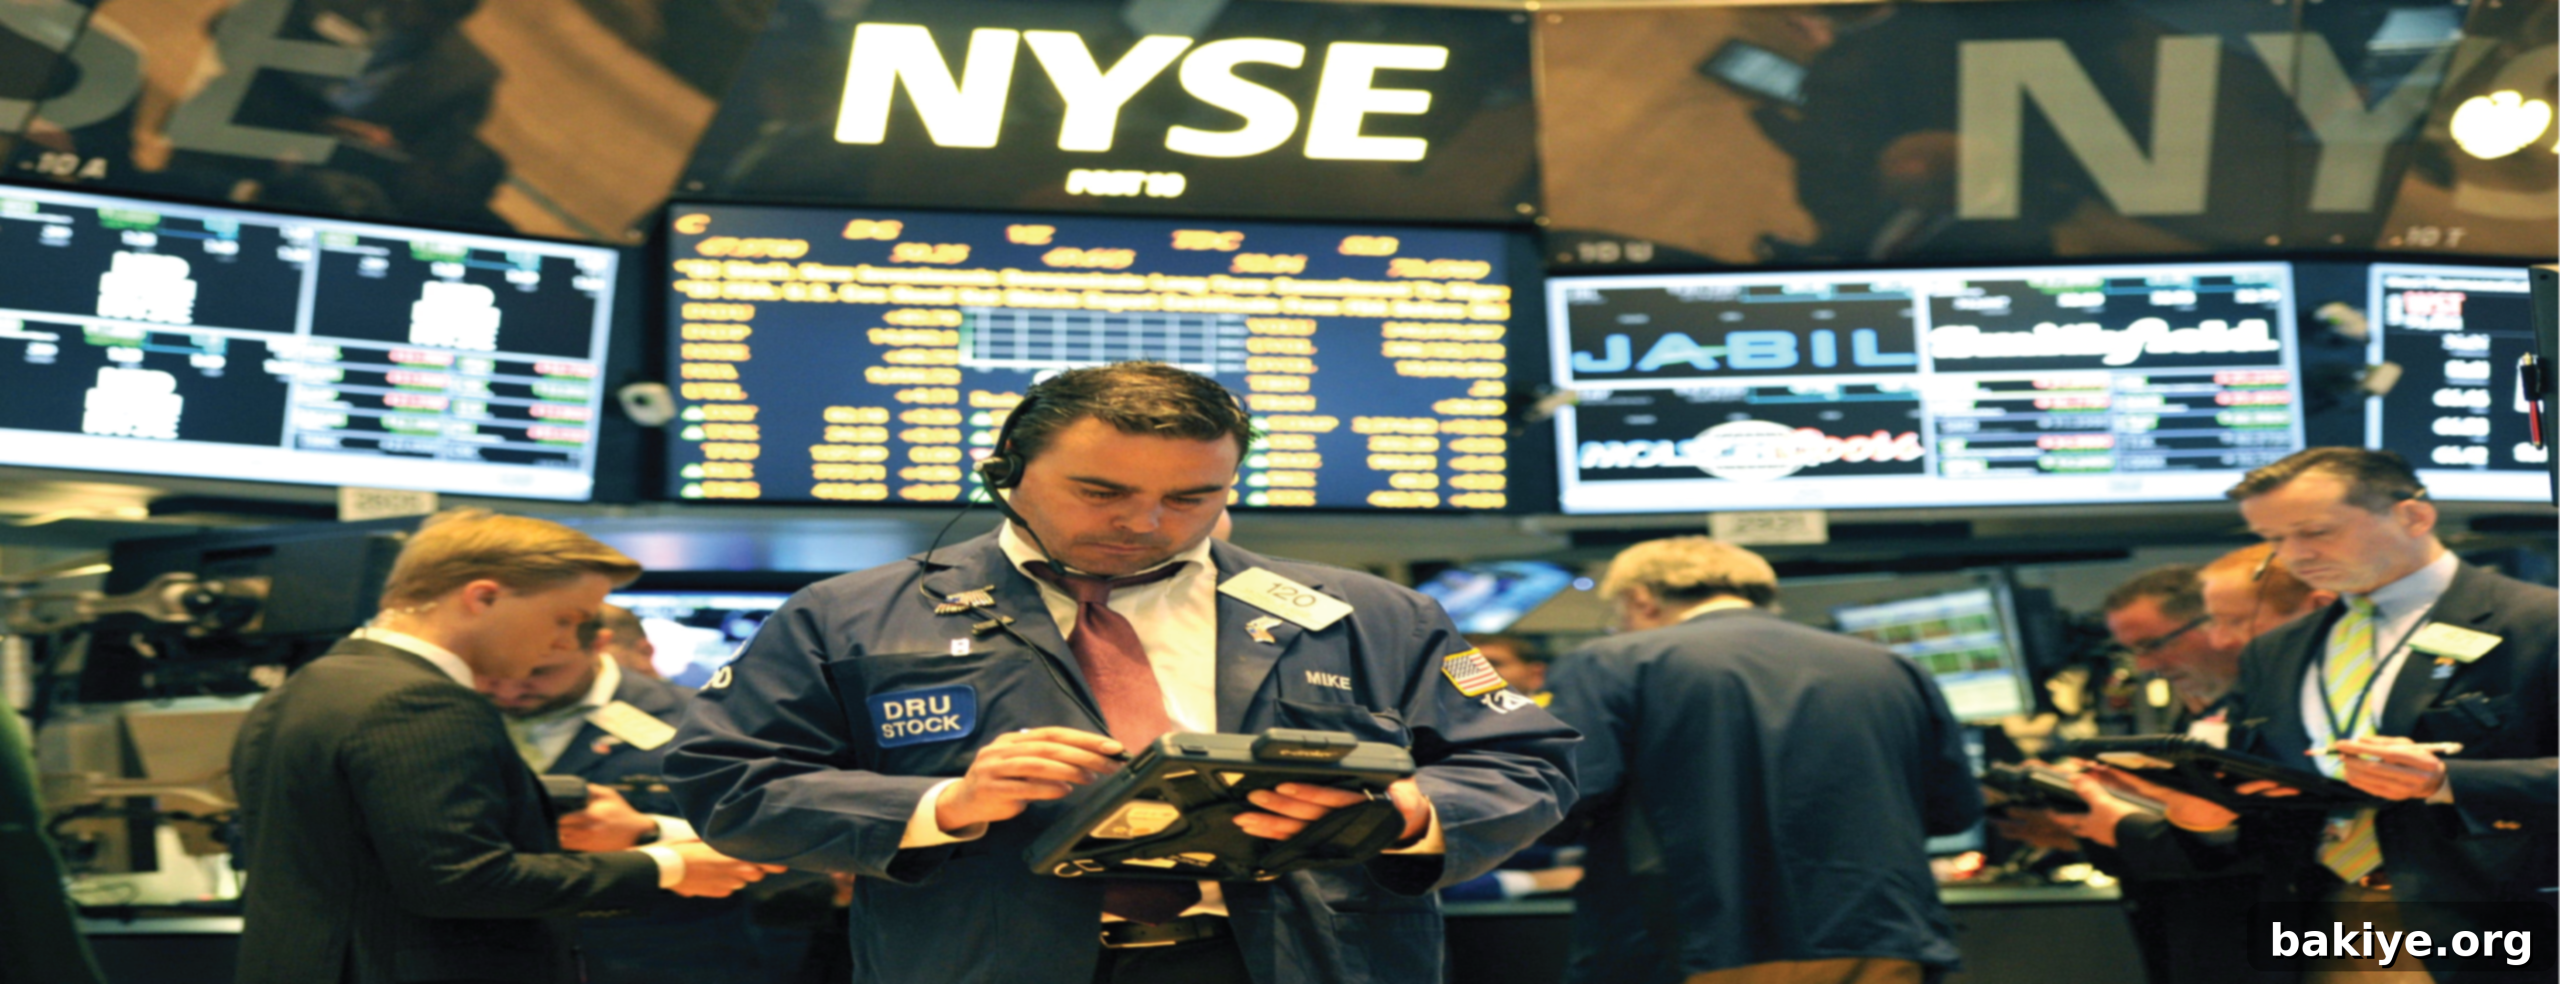
New York Borsası’nda dün karışık bir tablo gözlendi. S&P 500 endeksi yüzde 0,38 ve teknoloji hisselerinin ağırlıkta olduğu Nasdaq endeksi yüzde 0,87 yükseliş kaydederken, sanayi hisselerinin yoğun olduğu Dow Jones endeksi yatay bir seyir izledi. Ancak bu pozitif kapanışa rağmen, ABD’de endeks vadeli kontratlar yeni güne negatif bir başlangıç yaparak, piyasaların Trump’ın tarife açıklamalarına yönelik endişelerini sürdürdüğünü ortaya koydu. Bu durum, yatırımcıların geleceğe dair beklentilerinin temkinli olduğunu gösteriyor.
Avrupa borsaları dün genellikle pozitif bir seyir izlerken, yatırımcıların ve piyasa katılımcılarının gözleri, ABD Başkanı Trump’ın yapacağı tarife açıklamalarına ve Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde’ın yapacağı önemli konuşmalara çevrildi. Avrupa ekonomisinin de küresel ticaretteki gelişmelerden önemli ölçüde etkileneceği beklentisi, bu açıklamaların önemini artırıyor. ECB’nin para politikası duruşu, Avrupa’daki ekonomik toparlanma ve enflasyonla mücadele açısından kritik bir rol oynuyor.
Avrupa Birliği (AB) Komisyonu Başkanı Ursula von der Leyen, ABD’nin potansiyel tarife adımlarına karşı AB’nin güçlü bir biçimde misilleme yapmaya hazır olduğunu ifade etti. Von der Leyen, uluslararası ticaretin karşılıklı çıkarlar temelinde işlemesi gerektiğini vurgulayarak, tek taraflı alınan kararların küresel ekonomik istikrara zarar vereceğini belirtti. Bu açıklama, olası bir ticaret savaşının sadece ABD ve Çin arasında değil, ABD ve AB arasında da ciddi gerilimlere yol açabileceğine işaret ediyor.
Von der Leyen, ABD yönetiminin şimdiye kadar çelik, alüminyum, otomobil ve otomobil parçaları ithalatına yüzde 25’e varan gümrük vergileri duyurduğunu hatırlatarak, gelecekte gümrük vergileriyle karşı karşıya kalacak sonraki sektörlerin yarı iletkenler, ilaçlar ve kereste olabileceğine dikkat çekti. Bu, tarife politikalarının giderek daha geniş bir alanı kapsayacağını ve birçok kritik sektör için büyük riskler oluşturacağını gösteriyor. Avrupa, özellikle yüksek teknoloji ve sanayi ürünleri ihracatında ABD’ye bağımlı olduğundan bu durum ciddi endişelere yol açıyor.
AB Komisyonu Başkanı, genel olarak tarife uygulamasının işleri daha kötü hale getireceğine dikkat çekerek, “Tarifeler, halk tarafından ödenecek vergilerdir. Tarifeler sadece enflasyonu körükleyecek,” dedi. Bu açıklama, gümrük vergilerinin nihai yükünü tüketicilerin ve ithalatçı şirketlerin çektiğini, bunun da ürün fiyatlarını artırarak genel enflasyonist baskıları yükselttiğini vurguluyor. Böylece, korumacılığın aslında yerel halkın refahını olumsuz etkileyebileceği uyarısı yapılıyor.
Von der Leyen, AB’nin tarifelere karşı stratejisi kapsamında ilk unsurun müzakere olduğunu ve bu sorunları yapıcı bir diyalog yoluyla görüşmek istediklerini belirtti. AB’nin diplomasiye ve uluslararası iş birliğine öncelik veren yaklaşımı, ticaret anlaşmazlıklarının barışçıl yollarla çözülmesi arayışını yansıtıyor. Ancak müzakerelerin başarısız olması durumunda, AB’nin misilleme adımları atmaktan çekinmeyeceği mesajı da açıkça verilmiş oldu.
Makroekonomik verilerde ise Avro Bölgesi’nde olumlu gelişmeler kaydedildi. Yıllık enflasyon Mart ayında yüzde 2,2 seviyesine düşerken, bu durum Avrupa Merkez Bankası’nın enflasyon hedefi olan yüzde 2’ye daha da yaklaşıldığını gösteriyor. İşsizlik oranı ise Şubat ayında yüzde 6,1 seviyesine gerileyerek iş gücü piyasasında güçlenmeye işaret etti. Bu veriler, Avrupa ekonomisinin iç dinamiklerinin belirli bir toparlanma içinde olduğunu ancak dışsal şoklara karşı hala kırılgan olduğunu ortaya koyuyor.
Dün, Avrupa borsalarında güçlü yükselişler yaşandı. Almanya’da DAX 40 endeksi yüzde 1,7, Fransa’da CAC 40 endeksi yüzde 1,1, İngiltere’de FTSE 100 endeksi yüzde 0,61 ve İtalya’da FTSE MIB 30 endeksi yüzde 1,33 değer kazandı. Bu yükselişler, Avrupa piyasalarının bir yandan ekonomik toparlanma umutlarıyla desteklendiğini, diğer yandan ise Trump’ın açıklamaları öncesinde bir miktar risk iştahı gösterdiğini ortaya koyuyor. Ancak Avrupa’da endeks vadeli kontratlar yeni güne karışık bir seyirle başladı, bu da belirsizliğin hala devam ettiğini gösteriyor.
Asya borsalarında da küresel çapta yaşanan bu ticaret belirsizliğinin etkileri hissediliyor ve piyasalar karışık bir seyir izliyor. Trump tarifelerinin olası etkileri, bölge pay piyasalarında önemli oynaklıklara neden oluyor. Asya ekonomileri, küresel tedarik zincirlerinin önemli bir parçası olmaları ve ihracata dayalı büyümeleri nedeniyle ticaret politikalarındaki değişimlere karşı oldukça hassastır. Bu durum, Asya’daki yatırımcıların temkinli hareket etmesine ve ekonomik büyüme beklentilerini yeniden gözden geçirmesine yol açıyor.
Japonya Merkez Bankası (BoJ) Başkanı Kazuo Ueda, ABD yönetiminin uygulayacağı tarifelerin küresel ticaret üzerinde çok büyük bir etkisi olabileceği konusunda ciddi uyarılarda bulundu. Ueda, bu ay Washington’da düzenlenecek G20 maliye bakanları toplantısında, meslektaşlarıyla tarifelerin küresel ekonomiye etkilerini kapsamlı bir şekilde tartışmak istediğini dile getirdi. Bu durum, Japonya’nın küresel ticaretin serbest akışını destekleyen ve korumacılığa karşı çıkan bir duruş sergilediğini gösteriyor.
Ueda, “ABD’nin tarife politikasının küresel ekonomi üzerindeki etkisi oldukça belirsiz. Ancak tarifelerin kapsamı ve ölçeğine bağlı olarak, her ülkenin ticari faaliyetleri üzerinde büyük bir etkisi olabilir,” ifadelerini kullandı. Bu açıklama, tarifelerin yalnızca doğrudan ithalat ve ihracat rakamlarını etkilemekle kalmayıp, aynı zamanda uluslararası yatırım, döviz kurları ve ekonomik büyüme beklentileri üzerinde de geniş çaplı bir domino etkisi yaratma potansiyeline sahip olduğunu vurguluyor. Özellikle küresel tedarik zincirlerinin karmaşıklığı düşünüldüğünde, tek bir ülkenin korumacı adımları tüm dünyaya yayılabilir.
Çin Dışişleri Bakanı Wang Yi ise, ABD ile ilişkilerde gerilimi düşürmek ve müzakerelere başlamak için tarifelerin kaldırılmasının temel bir ön koşul olduğunu söyledi. Bu açıklama, Çin’in ABD’ye karşı sert bir duruş sergilediğini ve ticaret savaşının çözümü için ilk adımın ABD’den gelmesi gerektiğini düşündüğünü gösteriyor. İki ekonomi devi arasındaki bu gerilim, küresel ticaret ve ekonomi üzerindeki belirsizliği daha da artırıyor ve piyasaları diken üstünde tutuyor.
Bu gelişmeler ışığında, Asya piyasaları kapanışa yakın karışık bir seyir izledi. Japonya’da Nikkei 225 endeksi yüzde 0,4, Çin’de Şanghay bileşik endeksi yüzde 0,1 yükseliş kaydederken, Güney Kore’de Kospi endeksi yüzde 0,7 ve Hong Kong’da Hang Seng endeksi yüzde 0,1 düşüşle kapandı. Bu karışık tablo, Trump’ın tarife politikalarının farklı Asya ekonomileri üzerindeki etkilerinin ve yatırımcı beklentilerinin çeşitliliğini yansıtıyor. Bazı ülkeler potansiyel olarak fayda sağlarken, diğerleri zarar görme endişesi taşıyor.
Yurt içinde ise Ramazan Bayramı öncesi son işlem günü olan Cuma gününde Borsa İstanbul’da alış ağırlıklı pozitif bir seyir izlendi. BIST 100 endeksi, günü yüzde 0,49 değer kazanarak 9.659,48 puandan tamamladı. Yurt içi piyasalar, küresel gelişmelerden etkilenmekle birlikte, iç dinamikler ve beklentiler doğrultusunda kendi rotasını çizmeye devam ediyor. Bayram öncesi işlem hacminin düşmesi ve kar realizasyonları beklentilerine rağmen pozitif kapanış, yatırımcıların iyimserliğini koruduğunu gösteriyor.
Döviz piyasalarında Dolar/TL kuru, dün yatay bir seyirle 37,9420 seviyesinden kapanış yaparken, bugün bankalararası piyasanın açılışında önceki kapanışının hemen üzerinde 37,9560 seviyesinden işlem görüyor. Dolar/TL kurundaki bu stabil seyir, kısa vadede önemli bir dalgalanma olmadığını gösterse de, küresel piyasalardaki belirsizliklerin ve Fed’in potansiyel faiz indirimi kararlarının orta vadede kur üzerinde etkili olabileceği beklentileri devam ediyor.
Analistler, bugün yurt içinde imalat sanayi Satınalma Yöneticileri Endeksi (PMI) verisinin, yurt dışında ise ABD’de ADP özel sektör istihdam verileri ve Avro Bölgesinde ECB Başkanı Lagarde’ın yapacağı konuşmanın piyasalar tarafından dikkatle takip edileceğini dile getiriyor. Teknik açıdan BIST 100 endeksinde 9.600 ve 9.500 puanın önemli destek seviyeleri olduğunu, 9.750 ve 9.850 seviyelerinin ise direnç konumunda bulunduğunu kaydettiler. Bu kritik seviyeler, yatırımcıların kısa vadeli alım-satım stratejilerinde rehber görevi görüyor.
Piyasalar, bu karmaşık gündemde açıklanacak verileri ve liderlerin söylemlerini yakından takip ederek yön belirlemeye çalışacak. Bugün küresel piyasalarda takip edilecek önemli ekonomik veriler ve gelişmeler ise şu şekilde sıralanıyor:
-
10.00 Türkiye, Mart ayı imalat sanayi PMI
-
14.00 ABD, haftalık mortgage başvuruları
-
15.15 ABD, Mart ayı ADP özel sektör istihdamı
-
17.00 ABD, Şubat ayı fabrika siparişleri
-
17.00 ABD, Şubat ayı dayanıklı mal siparişleri
-
21.45 Avro Bölgesi, ECB Başkanı Lagarde’ın konuşması