
Küresel Piyasalar: Ticaret Müzakereleri, Ekonomik Veriler ve Bölgesel Dinamiklerin Kesişimi
Küresel finans piyasaları, Amerika Birleşik Devletleri ve önemli ticaret ortakları arasında yürütülen tarife müzakerelerinden olumlu sonuçlar alınabileceğine dair artan iyimserlikle pozitif bir seyir izliyor. Bu beklenti, özellikle son dönemde küresel ekonomiyi meşgul eden belirsizliklerin dağılmasına ve yatırımcı güveninin artmasına zemin hazırlıyor. Ancak, ABD Başkanı Donald Trump’ın 20 Ocak’ta göreve başlamasının ardından benimsediği korumacı ticaret politikası çerçevesinde atılan tarife adımlarının uzun vadeli etkilerine yönelik endişeler ve belirsizlikler piyasalarda hala hissedilmekte. Bu hafta açıklanacak kritik istihdam ve büyüme verileri, ABD ekonomisinin genel sağlığı ve gelecek projeksiyonları hakkında daha fazla netlik sağlayarak, piyasaların yönünü tayin etmede önemli bir rol oynayacak.
Tarifelere ilişkin haber akışı, yatırımcıların en hassas takip ettiği konuların başında gelmeye devam ediyor. Trump yönetiminden gelen Çin ile müzakerelere dair çelişkili açıklamalar ve Çin tarafının bu iddiaları reddetmesi, piyasalardaki oynaklığı ve belirsizliği körüklüyor. Bu durum, küresel tedarik zincirleri ve uluslararası ticaret hacmi üzerindeki potansiyel etkileri nedeniyle özellikle büyük ölçekli şirketler ve küresel ekonominin geneli için kritik bir önem taşıyor.
ABD Ticaret Politikaları ve Müzakereler: Diplomatik Çabalar Hız Kesmiyor
ABD Hazine Bakanı Scott Bessent, yakın zamanda yaptığı bir açıklamada, Çin’in ABD’ye sattığı mal hacminin, ABD’nin Çin’e sattığından çok daha fazla olduğunu ve mevcut yüksek tarifelerin sürdürülemez bir yapıya işaret ettiğini vurguladı. Bessent, bu dengesizliğin giderilmesi ve ticari gerilimin azaltılmasının Çin’in atacağı adımlara bağlı olduğunu ifade etti. Bu açıklama, müzakere sürecinde ABD’nin Çin üzerindeki baskısını sürdürdüğünü ve ticari dengeyi önceliklendirdiğini ortaya koyuyor. Ayrıca, Bakan Bessent, ABD’nin ilk ticaret anlaşmalarından birini Hindistan ile yapabileceğine dair önemli bir sinyal vererek, Güney Asya ekonomisiyle ilişkilerin derinleştirilmesine yönelik bir stratejiye işaret etti. Beyaz Saray Basın Sözcüsü Karoline Leavitt de Bessent’in gün içinde tarifelere dair kapsamlı bir brifing vereceğini duyurarak, konunun Beyaz Saray’ın gündemindeki önceliğini pekiştirdi.
Leavitt, ticaret anlaşmalarını tamamlamak üzere tüm ekibin kesintisiz çalıştığına dikkat çekerek, bu hafta ticaret anlaşmaları hakkında daha somut gelişmelerin yaşanabileceğini belirtti. Özellikle İngiltere ile yürütülen ticaret görüşmelerinin “çok olumlu” ilerlediğini ifade etmesi, Brexit sonrası dönemde İngiltere’nin ABD ile ticari bağlarını güçlendirme arayışına ABD’den gelen olumlu bir yanıt olarak değerlendiriliyor. Analistler, ABD tarafından ticaret ortaklarına getirilen “karşılıklılık esaslı tarifelere” yönelik ilk müzakere adımlarının atılmasını olumlu bir gelişme olarak yorumluyor. Sürecin yapıcı bir şekilde sonuçlanması, bir süredir devam eden küresel ekonomik belirsizliklerin hafiflemesi ve uluslararası ticaretin normalleşmesi açısından hayati bir önem taşıyor. Bu tür anlaşmaların, küresel büyüme görünümünü destekleyeceği ve şirketlerin geleceğe yönelik yatırım kararlarını olumlu etkileyeceği beklentisi hakim.
ABD Piyasalarında Yoğun Bilanço Sezonu ve Makroekonomik Veri Fırtınası
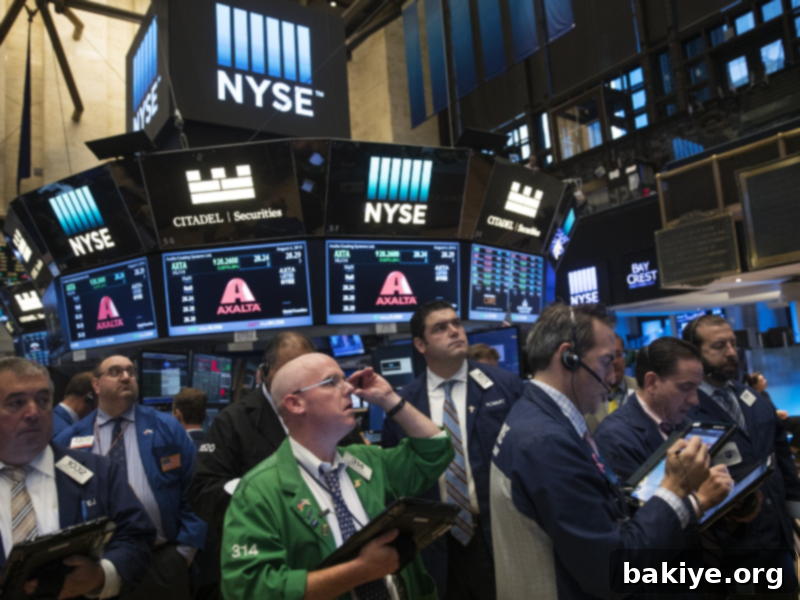
New York Borsası’nda, dün S&P 500 endeksi yüzde 0,28 ve Dow Jones endeksi yüzde 0,06 değer kazanarak kapanış yaparken, teknoloji ağırlıklı Nasdaq endeksi ise yüzde 0,10 değer kaybetti. Ancak ABD’de endeks vadeli kontratlar, yeni güne pozitif bir seyirle başlayarak piyasalardaki genel iyimserliği sürdürdü. Kurumsal tarafta ise, piyasalar bugün büyük şirketlerin finansal sonuçlarını dikkatle takip edecek. Visa, S&P Global, Pfizer ve Coca-Cola gibi sektör devlerinin açıklayacağı bilançolar, şirketlerin mevcut performansı ve gelecek beklentileri hakkında önemli ipuçları sunacak.
Analistler, yoğunlaşan bilanço sezonunun, hisse ve sektör bazlı hareketlilikleri artırabileceğini belirtiyor. Finansal raporlarda, şirketlerin gelecek projeksiyonlarının yanı sıra, tarife politikalarının ve ticaret savaşlarının potansiyel fiyatlamalarına yönelik sinyaller de yatırımcılar tarafından yakından incelenecek. Özellikle Microsoft, Meta, Apple ve Amazon gibi teknoloji devlerinin bu hafta yayımlayacağı bilançolar, ülke ekonomisinin genel performansına dair kritik göstergeler sunacak. Ayrıca, ilk çeyreğe ilişkin gayri safi yurt içi hasıla (GSYH) tahmini ve nisan ayına dair istihdam verileri, Federal Rezerv’in para politikası kararları üzerinde etkili olabilecekleri için yatırımcılar tarafından büyük bir merakla bekleniyor. Bu veriler, faiz artırımı beklentilerini şekillendirecek ve piyasalarda önemli dalgalanmalara neden olabilecek potansiyele sahip.
ABD tahvil piyasalarında alış ağırlıklı bir seyir devam ederken, ABD’nin 10 yıllık tahvil faizi düşüşünü art arda altıncı işlem gününe taşıyarak yüzde 4,21 seviyesine geriledi. Bu durum, yatırımcıların güvenli liman arayışını veya Fed’in gelecekteki faiz indirimlerine yönelik beklentileri yansıtabilir. Dolar endeksi ise yüzde 0,2 artışla 99,2 seviyesinde dengelenerek, diğer para birimleri karşısında doların gücünü koruduğunu gösterdi. Emtia piyasalarında ise altın, ABD tarifelerine ilişkin müzakere iyimserlikleri ve Rusya-Ukrayna Savaşı’na yönelik barış adımlarının etkisiyle geri çekilmeyi sürdürdü. Ons fiyatı, şu dakikalarda yüzde 1,1 düşüşle 3 bin 307 dolardan işlem görüyor. Brent petrolün varil fiyatı da yeni günde yüzde 0,8 azalışla 64,1 dolar seviyesinden alıcı bularak, küresel ekonomik büyüme beklentilerindeki belirsizliği ve potansiyel arz fazlası endişelerini yansıttı.
Avrupa Piyasalarında Ticaret Gerilimleri ve Bölgesel Gelişmeler: Güven Arayışı
Avrupa borsaları dün İngiltere hariç pozitif bir seyir izledi. ABD’nin tarifeler aracılığıyla başlattığı ticaret savaşlarının durulacağına ilişkin beklentiler ve somut ticari müzakere adımları, bölgedeki risk iştahını belirgin şekilde artırdı. ABD ve Avrupa Birliği (AB) arasındaki tarife müzakerelerinin başarılı bir ticaret anlaşmasıyla sonuçlanacağına olan güven, Avrupa pay piyasalarını güçlü bir şekilde destekliyor. Bu durum, yatırımcıların, olası bir ticaret anlaşmasının Avrupa ekonomisi üzerindeki olumlu etkilerine yönelik beklentilerini yansıtıyor.
Analistler, resesyon endişelerinin gölgesindeki AB ekonomisi için, bölgenin en büyük ticaret ortağı olan ABD ile yaşanacak ticari anlaşmazlıkların ciddi bir risk teşkil ettiğini belirtiyor. Dolayısıyla, tarifelerin ertelenmesi ve nihai bir anlaşmaya varılması için yürütülen müzakerelerin şirketler açısından büyük bir memnuniyetle karşılandığı ifade ediliyor. Ancak, bölge için ticari anlamda risklerin henüz tamamen ortadan kalkmadığına dikkat çeken analistler, Avrupa Merkez Bankası’nın (ECB) gelecek dönemde atacağı adımların da konuya ilişkin haber akışından etkileneceğini vurguluyor. Olası bir ticaret anlaşması, ECB’nin para politikası duruşunu gözden geçirmesine ve daha güvercin bir yaklaşım benimsemesine yol açabilir.
Öte yandan, İspanya ve Portekiz genelinde yaşanan geniş kapsamlı elektrik kesintisi, iletişim ve ulaşım ağlarının sekteye uğraması gibi haberler yakından takip ediliyor. AB Komisyonu Başkanı Ursula von der Leyen, dün yaptığı açıklamada, İspanya ve Portekiz’deki elektrik kesintileriyle ilgili durumu yakından takip ettiklerini ve sorunun giderilmesi için gerekli desteği sağlayacaklarını bildirdi. Bu tür altyapı sorunları, kısa vadede ekonomik aktiviteyi olumsuz etkileyebilir ve piyasalarda belirli bir endişe yaratabilir. Jeopolitik tarafta ise Rusya-Ukrayna Savaşına ilişkin haber akışı yakından takip edilirken, Rusya’nın 2. Dünya Savaşı’ndaki zaferin 80. yıl dönümünde Ukrayna’da geçici ateşkes ilan etmesi dikkat çekti. Kremlin’den yapılan açıklamada, Rusya Devlet Başkanı Vladimir Putin’in kararıyla, insani nedenlerle, 8 Mayıs-11 Mayıs tarihlerinde ateşkes ilan edildiği ve bu süre içerisinde bütün askeri eylemlerin durdurulacağı bildirildi. Bu gelişme, küresel risk iştahı üzerinde geçici de olsa olumlu bir etki yarattı, ancak savaşın genel gidişatı üzerindeki kalıcı etkisi konusunda belirsizlikler devam ediyor.
Avrupa borsalarının dünkü performansına bakıldığında, Almanya’da DAX 40 endeksi yüzde 0,13, Fransa’da CAC 40 endeksi yüzde 0,50 ve İtalya’da FTSE MIB 30 endeksi yüzde 0,31 yükselirken, İngiltere’de FTSE 100 endeksi yatay bir seyir izledi. Avrupa’da endeks vadeli kontratlar da yeni güne pozitif bir açılışla başladı, bu da piyasaların genel olarak iyimser bir havayı koruduğunu gösteriyor.
Asya Piyasalarında Ticaret İyimserliği ve Bölgesel Dinamikler: Beklentilerin Yükselişi
Asya borsalarında, küresel ticaret savaşlarının derinleşmeyeceğine dair artan iyimserliğin etkisiyle Çin hariç genel olarak pozitif bir seyir izlendi. Japonya piyasaları ise tatil sebebiyle kapalı kaldı. Tarifelere ilişkin haber akışı Asya’da da yakından takip edilmeye devam ediyor. Çin ve ABD tarafının görüşme olup olmadığına yönelik çelişkili ifadeleri yatırımcılar arasında kısmen bir risk algısı yaratmış olsa da, tarafların ticari restleşmeyi sürdürmek yerine uzlaşmaya varacağına olan beklenti güçleniyor. Bu beklenti, özellikle Asya ekonomileri için hayati önem taşıyan küresel ticaret hacminin daralması riskini azaltıyor.
Bu gelişmelerin yanı sıra, Hong Kong’da işlem gören Çinli teknoloji firmalarının hisselerindeki belirgin yükseliş, endeksi yukarıya taşıdı. Bu durum, Çin ekonomisine yönelik beklentilerin iyileştiğine ve teknoloji sektöründeki büyüme potansiyelinin yatırımcılar tarafından olumlu karşılandığına işaret ediyor. Öte yandan, Hindistan ve Pakistan arasındaki devam eden gerilim, özellikle bölgesel istikrar ve güvenlik açısından yatırımcılar tarafından yakından izleniyor. Bu tür jeopolitik riskler, yatırımcıların risk iştahını etkileyebilir ve bölgesel piyasalarda dalgalanmalara neden olabilir. Kapanışa yakın, Güney Kore’de Kospi endeksi yüzde 0,5 ve Hong Kong’da Hang Seng endeksi yüzde 0,3 yükselirken, Çin’de Şanghay bileşik endeksi yatay bir seyir izledi. Bu farklılaşma, bölgesel dinamiklerin ve ülkelere özgü faktörlerin piyasalar üzerindeki etkilerini gözler önüne seriyor.
Yurt İçi Piyasalar ve Türkiye’nin Gündemi: Ekonomik Veriler ve Diplomasi Odakta
Yurt içinde dün satış ağırlıklı bir seyir izleyen Borsa İstanbul’da BIST 100 endeksi, günü yüzde 1,33 değer kaybederek 9.306,96 puandan tamamladı. Bu düşüşte küresel piyasalardaki bazı satış baskıları ve iç dinamikler etkili oldu. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı nisan vadeli kontrat ise dün akşam seansında normal seans kapanışına göre yaklaşık yüzde 0,3 azalışla 10.191,00 puanda işlem gördü. Analistler, yarın VİOP’ta vade sonu olması nedeniyle pozisyon kapatma ve taşıma işlemlerinin piyasalarda oynaklığı artırabileceği konusunda uyarılarda bulundu. Bu durum, kısa vadede piyasalarda volatiliteye yol açabilir ve yatırımcıların dikkatli olmasını gerektirebilir.
Döviz piyasalarında ise Dolar/TL kuru dün yatay bir seyirle 38,4350’den kapanırken, bugün bankalararası piyasanın açılışında önceki kapanışının yüzde 0,1 üzerinde 38,4620 seviyesinden işlem görüyor. TL’nin döviz karşısındaki istikrarlı seyri, makroekonomik beklentiler ve Merkez Bankası’nın politikaları açısından önemli bir gösterge niteliği taşıyor.
Türkiye’nin diplomasi gündeminde ise Cumhurbaşkanı Recep Tayyip Erdoğan’ın bugün Türkiye-İtalya 4. Hükümetler Arası Zirvesi kapsamında İtalya ziyareti yer alıyor. Cumhurbaşkanı Erdoğan ile İtalya Başbakanı Giorgia Meloni’nin başkanlığında gerçekleştirilecek zirvede, iki ülke arasındaki diplomatik ve siyasi ilişkilerin derinleştirilmesinin yanı sıra ekonomik işbirliğinin güçlendirilmesi de ana gündem maddeleri arasında olacak. Bu zirve, Türkiye’nin Avrupa Birliği ülkeleriyle olan ilişkileri açısından da kritik bir öneme sahip olup, potansiyel yatırım ve ticaret anlaşmalarına zemin hazırlayabilir.
Analistler, bugün yurt içinde açıklanacak ekonomik güven endeksi ve işsizlik oranı verilerinin piyasalar tarafından dikkatle takip edileceğini dile getiriyor. Yurt dışında ise Avro Bölgesi’nde tüketici güven endeksi, ABD’de New York Fed tüketici güven endeksi ve JOLTS açık iş sayısı verileri, küresel ekonomik görünüm açısından önemli ipuçları sunacak. Teknik açıdan, BIST 100 endeksinde 9.300 ve 9.200 puan seviyelerinin destek, 9.350 ve 9.450 seviyelerinin ise direnç konumunda olduğunu belirten analistler, yatırımcıların bu seviyeleri yakından izlemesi gerektiğini vurguladı.
Yakından Takip Edilmesi Gereken Önemli Veriler
Piyasalarda bugün takip edilecek başlıca ekonomik veriler ve gelişmeler şunlardır:
10.00 Türkiye, nisan ayı ekonomik güven endeksi
10.00 Türkiye, mart ayı işsizlik oranı
12.00 Avro Bölgesi, nisan ayı tüketici güven endeksi
13.00 Avro Bölgesi, nisan ayı tüketici enflasyon beklentisi
16.00 ABD, şubat ayı konut fiyat endeksi
17.00 ABD, nisan ayı New York Fed tüketici güven endeksi
17.00 ABD, mart ayı JOLTS açık iş sayısı
Japonya’da piyasalar kapalı olacak.