
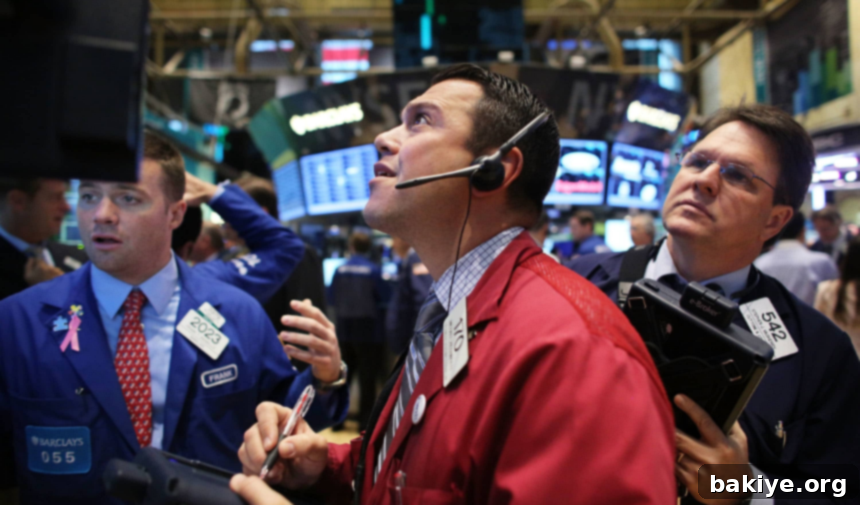
Küresel Piyasalar Fed, Jeopolitik Gerilimler ve Ticaret Politikalarına Odaklandı: Ekonomik Görünüm ve Son Gelişmeler
Küresel finans piyasaları, karmaşık jeopolitik gelişmeler ve uluslararası ticaret politikalarındaki belirsizliklerin ortasında yön arayışını sürdürüyor. Bu hafta tüm gözler, özellikle Amerika Birleşik Devletleri Merkez Bankası (Fed) Başkanı Jerome Powell’ın yapacağı kritik açıklamalara çevrilmiş durumda. Küresel ekonominin geleceğine dair önemli ipuçları taşıyan bu açıklamalar, yatırımcılar için büyük bir önem arz ediyor.
Küresel Piyasalar Fed ve Jeopolitik Gelişmeler Odağında
Amerika Birleşik Devletleri ekonomisi, büyüme ve enflasyona yönelik riskleri barındırmaya devam ediyor. ABD ve Çin arasında karşılıklı olarak tarifelerin 90 gün ertelenmesi kararı, büyümeye yönelik endişelerin bir miktar hafiflemesine olanak sağladı. Ancak bu erteleme, küresel ticaret arenasındaki temel sorunları çözmekten ziyade geçici bir nefes alma imkanı sunarken, tarifelerin enflasyon üzerindeki potansiyel yukarı yönlü baskısı hala risk iştahını sınırlayan önemli bir faktör olarak varlığını koruyor. Analistler, nisan ayına ilişkin tüketici enflasyonu verilerinin, aylık ve yıllık bazda beklentilerin altında kalmasına rağmen, bir önceki aya göre güç kazanmaya devam ettiğini vurguluyor. Bu durum, gelecekteki veri dönemlerinde tarife restleşmelerinin ve mevcut tarifelerin enflasyon üzerinde yukarı yönlü bir etki yaratabileceği beklentisini güçlendiriyor. Bu bağlamda, bugün açıklanacak perakende satış ve üretici enflasyonu verilerinden gelecek sinyallerin piyasaların yönü üzerinde belirleyici olması beklenirken, Fed Başkanı Powell’ın konuşması da yatırımcıların ana gündem maddesi haline gelmiş durumda.
Diğer yandan, ABD Başkanı Donald Trump’ın Orta Doğu turu kapsamında gerçekleştirdiği ziyaretler ve açıklamalar, ticaret cephesindeki gelişmeleri yakından takip eden piyasalar için ayrı bir öneme sahip. Beyaz Saray’dan yapılan bilgilendirmeye göre, Trump, Katar ile en az 1,2 trilyon dolar değerinde ekonomik işbirliği anlaşmaları imzaladı. Bu anlaşmalar kapsamında Boeing ve GE Aerospace gibi büyük Amerikan şirketleri, Qatar Airways’ten toplamda 96 milyar dolarlık devasa siparişler aldı. Bu siparişler, GE Aerospace motorlarıyla güçlendirilmiş 210 adet ABD yapımı Boeing 787 Dreamliner ve 777X uçağının satın alımını içeriyor. Bu tür büyük ölçekli anlaşmalar, sadece ilgili şirketlerin bilançolarını değil, aynı zamanda küresel havacılık ve savunma sanayii piyasalarını da derinden etkileme potansiyeli taşıyor.
Jeopolitik cephede ise, İstanbul’da gerçekleşmesi beklenen Rusya-Ukrayna Savaşı’na yönelik barış görüşmeleri, yatırımcılar tarafından büyük bir dikkatle izleniyor. Bu görüşmelerin savaşın gidişatını ve dolayısıyla küresel enerji, gıda ve emtia piyasalarını nasıl etkileyeceği konusunda belirsizlikler devam ediyor. Barışa yönelik herhangi bir olumlu adım, küresel piyasalarda risk iştahını artırabilirken, görüşmelerden çıkacak olumsuz bir sonuç ise endişeleri yeniden tetikleyebilir.
Altın Piyasalarında Son Durum ve Diğer Varlık Sınıfları
Ticaret savaşlarına yönelik endişelerin bir miktar yatışmasıyla birlikte, güvenli liman varlığı olarak görülen altının ons fiyatındaki düşüş eğilimi devam ediyor. Hafta başından bu yana yaklaşık yüzde 4,3 değer kaybeden altının ons fiyatı, şu sıralarda yüzde 1,4 azalışla 3 bin 132 dolardan işlem görüyor. Analistler, bu düşüşün temel nedenleri arasında, ticaret gerilimlerinin gelecek dönemde şiddetlenmeyeceği beklentisinin ve yatırımcıların kar realizasyonu güdülerinin etkili olduğunu belirtiyor. Piyasa katılımcıları, risk iştahının arttığı ve küresel büyüme görünümünün kısmen de olsa iyileştiği dönemlerde genellikle altından uzaklaşarak daha riskli varlıklara yönelme eğilimindedirler.
ABD tahvil piyasalarında da dikkat çekici hareketlilikler gözleniyor. Beş iş günüdür devam eden satış eğiliminin ardından, şu sıralarda yatay bir seyir hakim. Dün 4 baz puan yükselerek yüzde 4,54 seviyesine çıkan ABD’nin 10 yıllık tahvil faizi, yeni günde yüzde 4,53 seviyesinden işlem görüyor. Tahvil faizlerindeki hareketlilik, Fed’in para politikası beklentileri ve genel ekonomik görünüm hakkında önemli sinyaller sunar. Dolar endeksi ise yatay bir hareket sergileyerek günü 101 seviyesinden tamamlarken, yeni işlem gününde yüzde 0,2 azalışla 100,8 seviyesinde bulunuyor. Doların küresel piyasalardaki seyrini gösteren bu endeks, diğer para birimleri karşısındaki gücünü yansıtır. Emtia piyasalarında ise Brent petrolün varil fiyatı, küresel talep beklentileri ve arz dinamikleri doğrultusunda şu sıralar yüzde 1,6 düşüşle 64,4 dolardan işlem görüyor.
Kurumsal tarafta da önemli gelişmeler yaşanıyor. Qatar Airways’in büyük uçak siparişlerinin açıklanmasının ardından Boeing hisseleri, işlem gününü yaklaşık yüzde 1’lik bir artışla tamamladı. Bu durum, havacılık sektöründeki güçlü talebi ve şirketlerin geleceğe yönelik yatırımlarını işaret ediyor. Ayrıca, 6 milyar dolarlık hisse geri alımı yapacağını duyuran teknoloji devi AMD’nin hisseleri de yüzde 4’ün üzerinde değer kazanarak yatırımcıların dikkatini çekti. Bu tür şirket özelindeki haberler, genel piyasa performansını doğrudan etkileyebilir.
Bu gelişmelerin ışığında, New York Borsası’nda karışık bir seyir izlendi. S&P 500 endeksi yüzde 0,10 ve Nasdaq endeksi yüzde 0,72 yükselirken, Dow Jones endeksi ise yüzde 0,21 geriledi. ABD’de endeks vadeli kontratlar ise yeni güne düşüşle başlayarak, piyasalarda temkinli bir atmosferin devam ettiğine işaret etti.
Avro Bölgesi’nde Büyüme Verileri ve Ekonomik Görünüm
Avrupa borsaları, Rusya ve Ukrayna arasındaki barış görüşmeleri öncesinde yön arayışını sürdürürken, tüm dikkatler bugün Avro Bölgesi’nde açıklanacak büyüme verilerine odaklanmış durumda. İmalat sanayi aktivitesindeki düşüşün etkisiyle artan resesyon endişeleri, bölgenin ana ekonomik gündem maddelerinden biri olmaya devam ediyor. Bugün açıklanacak büyüme verilerinden alınacak sinyallerin, bölgedeki ekonomik gidişat ve geleceğe yönelik beklentiler hakkında daha net bilgiler sunması bekleniyor. Avrupa ekonomisinin toparlanma hızı, küresel ekonomik büyüme için de kritik öneme sahip.
Analistler, geçtiğimiz aylarda ABD’nin uyguladığı tarife adımlarının Avrupalı tedarikçiler ve üreticiler üzerinde stratejik zorluklar yarattığını belirtiyor. Özellikle otomotiv sektöründeki devam eden tarifeler ve karşılıklılık esaslı tarifelerin ertelenmiş olmasına rağmen, bunların imalat aktivitesi üzerindeki olumsuz etkilerinin sürdüğünü ifade ediyorlar. Küresel ticaret savaşlarının gölgesinde, Avrupa’nın ihracata dayalı ekonomisi bu tür dış şoklara karşı oldukça hassas durumda. Almanya Ekonomi ve İklimi Koruma Bakanlığı’nın dün yayımladığı ülke ekonomisine yönelik aylık raporda, ekonominin ilk çeyrekte özel tüketim, yatırım ve 2 Nisan’da açıklanan ABD gümrük tarifeleri öncesi artan ihracatın etkisiyle yüzde 0,2 büyüdüğü belirtildi. Ancak raporda, özellikle ihracata yönelik imalat sektöründe iş beklentilerinin düşük kalmaya devam etmesi nedeniyle yılın diğer çeyreklerinde ekonomide bir yavaşlamanın muhtemel olduğu vurgulandı.
Öte yandan, Ukrayna-Rusya Savaşı’na yönelik bugün İstanbul’da düzenlenecek ve tarafların bir araya geleceği barış görüşmeleri, bölgenin ve küresel piyasaların odağında yer alıyor. İstanbul Barış Müzakereleri’nde Ukrayna’yı, Dışişleri Bakanı Andrii Sybiha, Savunma Bakanı Rüstem Umerov ve Ukrayna Devlet Başkanlığı Ofisi Başkanı Andriy Yermak temsil edecek. Rus heyetinde ise Rusya Devlet Başkanı Vladimir Putin’in Müşaviri Vladimir Medinskiy, Dışişleri Bakan Yardımcısı Mihail Galuzin, Genelkurmay Başkanlığı Ana Müdürlüğü Başkanı İgor Kostyukov ve Savunma Bakan Yardımcısı Aleksandr Fomin yer alacak. Bu görüşmelerin sonucu, Avrupa’daki jeopolitik risk algısını doğrudan etkileyecek ve dolayısıyla piyasalar üzerinde önemli bir etki yaratacaktır.
Bu gelişmelerle dün Avrupa borsalarında karışık bir tablo gözlendi. Almanya’da DAX 40 endeksi yüzde 0,47, Fransa’da CAC 40 endeksi yüzde 0,47 ve İngiltere’de FTSE 100 endeksi yüzde 0,21 değer kaybederken, İtalya’da FTSE MIB 30 endeksi yüzde 0,70 değer kazandı. Avrupa’da endeks vadeli kontratlar yeni güne negatif bir seyirle başladı ve piyasalardaki belirsizliğin sürdüğünü gösterdi.
Asya Piyasalarında Belirsizlikler ve Merkez Bankası Politikaları
Asya piyasaları, devam eden bazı tarifeler ve gelecek dönemde tarife risklerinin yeniden ortaya çıkıp çıkmayacağına yönelik belirsizliklerle negatif bir seyir izliyor. ABD’nin ticaret ortaklarına karşı uyguladığı sert tarifelerin büyük bir bölümünü ertelemesi, piyasalarda kısmen rahatlama yaratmış olsa da, bazı ithalat tarifelerinin yürürlükte kalmaya devam etmesi birçok imalatçı şirket için hala önemli bir risk unsuru olmayı sürdürüyor. Bu durum, özellikle Asya’nın ihracata dayalı ekonomilerini olumsuz etkiliyor ve tedarik zincirlerinde aksaklıklara neden olabiliyor.
Merkez bankaları tarafından da küresel ticarete yönelik temkinli duruş devam ederken, para piyasalarındaki fiyatlamalarda Japonya Merkez Bankası’nın (BoJ) geçtiğimiz haftalarda haziran ayı için fiyatlanan faiz artırım beklentisi, ekim ayına ötelendi. Bu erteleme, Japonya ekonomisindeki enflasyonist baskıların henüz BoJ’un beklentilerini karşılamadığına ve daha genişleyici bir para politikasının bir süre daha sürdürülebileceğine işaret ediyor. Küresel faiz artırım döngüsüne katılmakta geç kalan BoJ’un bu kararı, bölgesel ve küresel para politikası dinamikleri açısından dikkatle izleniyor.
Öte yandan, ABD Dışişleri Bakanlığı’nın İran’ın balistik füze programına destek verdikleri gerekçesiyle Çin ve Hong Kong’da yerleşik bazı kişi ve firmaları yaptırım listesine eklemesi, ABD-Çin ilişkilerinde yeni bir gerilim kaynağı oluşturdu. Analistler, söz konusu kararın, ABD ve Çin arasındaki ticaret uzlaşısı sonrası azalan ticari gerginlikler açısından olumsuz olabileceğini ve iki ülke arasındaki ilişkileri yeniden zorlayabileceğini belirtiyor. Bu tür jeopolitik adımlar, sadece ilgili ülkeleri değil, küresel tedarik zincirlerini ve finansal piyasaları da etkileyebilir.
Bu gelişmelerle, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 0,9, Güney Kore’de Kospi endeksi yüzde 0,7, Çin’de Şanghay bileşik endeksi yüzde 0,5 ve Hong Kong’da Hang Seng endeksi yüzde 0,5 düştü. Asya piyasalarındaki bu düşüşler, bölgedeki ekonomik belirsizliklerin ve dışsal şokların devam ettiğini gösteriyor.
Türkiye Ekonomisinde Dezenflasyon Süreci ve Piyasa Beklentileri
Dün yatay bir seyir izleyen Borsa İstanbul’da BIST 100 endeksi, günü yüzde 0,01 değer kaybederek 9.701,55 puandan tamamladı. Volatilitenin nispeten düşük olduğu bu gün, piyasa oyuncularının yeni gelişmeleri beklediğini gösteriyor. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı haziran vadeli kontrat ise dün akşam seansında normal seans kapanışına göre yaklaşık yüzde 0,5 artışla 11.238,00 puanda işlem gördü. Vadeli piyasalardaki bu hareketlilik, kısa vadeli beklentiler hakkında ipuçları sunuyor.
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkan Yardımcısı Cevdet Akçay, dün Avrupa İmar ve Kalkınma Bankası’nın (EBRD) Yıllık Toplantıları kapsamında yaptığı konuşmada, enflasyonun düşürülmesi konusunda bugünlerde dile getirilen “başarısızlık hikayesinin” gerçekçi olmadığını ve dezenflasyon sürecinin doğru ilerlediğini vurguladı. Akçay, para politikasının sıkılığının dezenflasyon hikayesinin inandırıcılığını artıracağını ve büyüme üzerindeki etkisinin o kadar az olacağını belirtti. Bu açıklamalar, TCMB’nin mevcut para politikası duruşunu ve enflasyonla mücadeledeki kararlılığını bir kez daha teyit etti. Türkiye ekonomisi için enflasyonla mücadele, temel makroekonomik istikrarın sağlanması açısından kritik bir öneme sahip.
Dolar/TL kuru ise dün yatay seyirle 38,7710’dan kapanırken, bugün bankalararası piyasanın açılışında önceki kapanışının hemen üzerinde 38,7770 seviyesinden işlem görüyor. Döviz kurundaki istikrar, piyasaların genel güvenini ve öngörülebilirliği açısından önem arz ediyor. Analistler, bugün yurt içinde haftalık para ve banka istatistikleri, yurt dışında ise Avro Bölgesi’nde büyüme ve ABD’de üretici enflasyonu olmak üzere yoğun bir veri gündeminin takip edileceğini dile getiriyor. Teknik açıdan BIST 100 endeksinde 9.800 ve 9.900 puanın direnç, 9.600 ve 9.500 seviyelerinin ise destek konumunda olduğunu kaydederek, yatırımcılara teknik seviyeleri takip etmeleri yönünde tavsiyede bulunuyor.
Bugün Takip Edilecek Önemli Ekonomik Veriler
Piyasaların yönünü etkileyecek ve yatırımcıların yakından takip edeceği bugünkü önemli ekonomik veriler şöyle sıralanıyor:
- 09.00 İngiltere: 1. Çeyrek Gayrisafi Yurt İçi Hasıla (GSYH)
- 09.00 İngiltere: Mart Ayı Sanayi Üretimi
- 09.00 İngiltere: Mart Ayı Dış Ticaret Dengesi
- 11.00 Türkiye: Nisan Ayı Bütçe Dengesi
- 12.00 Avro Bölgesi: 1. Çeyrek Gayrisafi Yurt İçi Hasıla (GSYH)
- 12.00 Avro Bölgesi: Mart Ayı Sanayi Üretimi
- 14.30 Türkiye: Haftalık Para ve Banka İstatistikleri
- 15.30 ABD: Haftalık İşsizlik Maaşı Başvuruları
- 15.30 ABD: Mayıs Ayı New York Fed İmalat Sanayi Endeksi
- 15.30 ABD: Mayıs Ayı Philadelphia Fed İmalat Sanayi Endeksi
- 15.30 ABD: Nisan Ayı Üretici Fiyat Endeksi (ÜFE)
- 15.30 ABD: Nisan Ayı Perakende Satışlar
- 15.40 ABD: Fed Başkanı Powell’ın Konuşması
- 16.15 ABD: Nisan Ayı Kapasite Kullanım Oranı
- 16.15 ABD: Nisan Ayı Sanayi Üretimi