
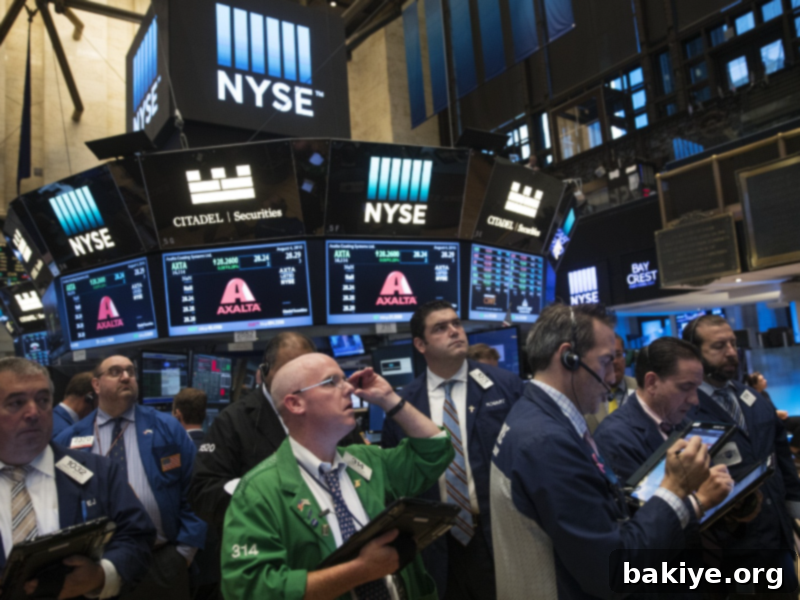
Küresel Piyasalar ABD İstihdam Verisine Odaklandı: Fed Faiz İndirimi İhtimali ve Ticaret Gerilimleri
Küresel piyasalar, Amerika Birleşik Devletleri’nden gelecek kritik tarım dışı istihdam verilerine kilitlenmiş durumda. ABD yönetiminin korumacı ticaret politikalarına ilişkin süregelen belirsizlikler, piyasalarda temkinli bir bekleyişe yol açarken, yatırımcılar ve ekonomistler, Fed yetkililerinin sıklıkla vurguladığı istihdam raporunun ülke ekonomisinin genel sağlığı hakkında derinlemesine ipuçları sunmasını bekliyor. Bu veri setinin, özellikle para politikaları üzerindeki potansiyel etkileri nedeniyle küresel çapta geniş yankı uyandırması öngörülüyor.
Son açıklanan verilere göre, ABD’de özel sektör istihdamı, haziran ayında beklenenin aksine 33 bin kişi azalarak mart 2023’ten bu yana ilk düşüşünü kaydetti. Bu gerileme, iş gücü piyasasının sağlığına dair endişeleri artırarak, bugün açıklanacak tarım dışı istihdam verisinin önemini bir kat daha pekiştirdi. Analistler, istihdam raporundan alınacak sinyallerin, ABD Merkez Bankası’nın (Fed) olası faiz indirimi sürecine yönelik belirsizlikleri azaltabileceğini ve piyasalara net bir yön verebileceğini belirtiyor.
İş gücü piyasasında gözlemlenen soğumanın beklentilerin üzerinde gerçekleşmesi durumunda, Fed’in temmuz ayında faiz indirimine gitme olasılığı güçlenecek. Geçmiş konuşmalarında Fed Başkanı Jerome Powell’ın, istihdam piyasasında belirgin bir zayıflama olması halinde erken aksiyon alabilecekleri yönündeki ifadeleri, bu ihtimali destekliyor. Bu açıklama, Fed’in ekonomik verilerdeki değişimlere hızla adapte olabileceği mesajını vererek, yatırımcıların dikkatini daha da artırmış durumda.
Para piyasalarındaki güncel fiyatlamalar, özel sektör istihdam verisi sonrası Fed’in temmuz ayında faiz indirimine gitme olasılığını yüzde 26’ya yükseltmiş olsa da, eylül ayında bir faiz indirimine gidilmesi ihtimali hala ağır basıyor. Bu durum, piyasaların Fed’in adımlarını dikkatle takip ettiğini ve kararsız bir bekleyiş içinde olduğunu gösteriyor. Yatırımcılar, Fed’in kararlarını şekillendirecek olan makroekonomik göstergeleri, özellikle istihdam ve enflasyon verilerini yakından izlemeye devam edecek.
ABD Başkanı Donald Trump’ın Fed Başkanı Jerome Powell’a yönelik eleştirileri ise piyasalarda ayrı bir gündem maddesi oluşturmaya devam ediyor. Dün yaptığı açıklamalarda Powell’ı yeniden hedef alan Trump, istifa çağrısını yineleyerek, Fed’in bağımsızlığı ve para politikası üzerindeki potansiyel siyasi baskı tartışmalarını alevlendirdi. Bu tür eleştirilerin Fed’in kararlarını ne ölçüde etkileyeceği veya piyasaların bu duruma nasıl tepki vereceği merak konusu.
ABD’nin Ticaret Politikaları ve Vietnam Anlaşması Gündemde
Trump yönetimi, ticaret politikalarıyla küresel piyasalardaki belirsizlikleri artıran bir diğer faktör olmaya devam ediyor. Dün Truth Social hesabından yaptığı açıklamada Trump, Vietnam ile önemli bir ticaret anlaşması yapıldığını duyurdu. Bu anlaşmaya göre, Vietnam’dan ABD’ye gönderilen mallar için yüzde 20 gümrük vergisi uygulanacak. Ancak, başka ülke menşeli ürünlerin Vietnam üzerinden ABD’ye aktarılması durumunda bu oran yüzde 40’a yükselecek. Bu adım, Trump’ın “Önce Amerika” prensibi doğrultusunda yerel üretimi koruma ve haksız rekabeti önleme çabasının bir yansıması olarak yorumlanıyor.
Anlaşmanın karşılığında, Vietnam’ın ABD’ye ticaret konusunda tam erişim hakkı vereceği kaydedildi. Trump, bu sayede Vietnam’ın pazarlarını ABD’ye açacağını ve ABD’li firmaların sıfır gümrük vergisiyle ticaret yapabileceğini belirtti. Bu gelişme, ABD’li şirketler için yeni pazar fırsatları yaratırken, küresel tedarik zincirlerinde de potansiyel değişikliklere yol açabilir. Özellikle Vietnam’da üretim yapan büyük ABD’li şirketler için bu anlaşma olumlu karşılandı.
New York Borsası Rekor Tazeledi, Şirket Hisseleri Yükselişte
New York Borsası’nda, Vietnam ile yapılan ticaret anlaşmasına yönelik iyimser beklentiler ve zayıf gelen istihdam verilerinin Fed’in faiz indirim sürecini hızlandırabileceği yönündeki düşünceler, dün önemli bir yükselişi beraberinde getirdi. S&P 500 endeksi yüzde 0,47, Nasdaq endeksi ise yüzde 0,94 değer kazanarak kapanışta rekor tazeledi. Dow Jones endeksi ise yatay bir seyir izledi. Yeni işlem gününe ABD endeks vadeli kontratlar pozitif bir başlangıç yaparak piyasalardaki olumlu havayı sürdürdü.
Kurumsal tarafta, Vietnam ile ticaret anlaşması yapıldığının duyurulması, ülkede önemli ölçüde üretim yapan şirketlerin hisselerinde artışlara neden oldu. Küresel spor giyim devi Nike’ın hisseleri yüzde 4’ün üzerinde değer kazanırken, dış giyim markası Columbia’nın hisseleri yüzde 1,5, ayakkabı üreticisi Deckers Outdoor’un hisseleri ise yaklaşık yüzde 1 artış gösterdi. Bu şirketler, Vietnam’daki geniş üretim ağları sayesinde anlaşmadan doğrudan fayda sağlayacak şirketler arasında yer alıyor.
ABD’de Bağımsızlık Günü nedeniyle yarın kapalı olacak New York Borsası, bugün ise yarım gün işlem görecek. Bu durum, işlem hacimlerinde düşüşe neden olabilirken, yatırımcılar mevcut gelişmeleri değerlendirme fırsatı bulacak. Fed’in faiz indirimi yapabileceği beklentilerinin güçlenmesi, tahvil piyasalarındaki hareketliliği de artırdı. ABD’nin 10 yıllık tahvil faizi dün 4 baz puan yükselerek yüzde 4,29 seviyesinden kapanırken, yeni işlem gününde yüzde 4,27’de dengelenerek tahvil piyasasının Fed’in olası adımlarına tepkisini gösterdi.
Emtia piyasalarında ise altın ve petrol farklı yönlerde hareket etti. Altının ons fiyatı, 3 günlük yükseliş serisinin ardından şu sıralarda önceki kapanışının yüzde 0,2 altında 3 bin 350 dolardan işlem görüyor. Dolar endeksi ise yeni işlem gününe yüzde 0,1 yükselişle 96,8 seviyesinden başlayarak küresel piyasalardaki dolar talebinin devam ettiğini işaret etti. Brent petrolün varili ise yüzde 0,8 düşüşle 68,3 dolardan alıcı bulurken, bu hafta sonu yapılacak Petrol İhraç Eden Ülkeler Örgütü (OPEC) ve OPEC dışı bazı üretici ülkelerden oluşan OPEC+ grubunun toplantısında ağustosta üretim artışı kararı alınacağı beklentisi satıcılı seyirde etkili oluyor. Petrol piyasasında arz-talep dengesi ve OPEC+’nın kararları fiyatlar üzerinde belirleyici olmaya devam ediyor.
Avrupa ve Asya Borsalarında Karışık Seyir
Avrupa borsalarında dün, İngiltere hariç genel olarak alış ağırlıklı bir seyir öne çıktı. Bugün bölgede açıklanacak hizmet sektörü ve bileşik Satınalma Yöneticileri Endeksi (PMI) verileri, yatırımcılar tarafından yakından takip edilecek. Bu veriler, Avrupa ekonomisinin mevcut durumu ve gelecekteki büyüme beklentileri hakkında önemli bilgiler sunacak. İngiltere’de ise refah reformu yasa tasarına yönelik haber akışı gündemin ana maddelerinden biriydi. Maliye Bakanı Rachel Reeves’e yönelik muhalefetin eleştirilerinin ardından İngiltere Başbakanı Keir Starmer, Reeves’e destek verdi. Bu siyasi gelişmeler, İngiliz piyasaları üzerinde belirsizlik yaratırken, diğer Avrupa ülkelerinde ekonomik veriler daha fazla odak noktası oldu.
Avrupa’da bir süredir imalat sanayi aktivitesindeki düşüş devam ederken, hizmet sektöründeki genişleme, büyüme beklentilerinin dengelenmesinde önemli bir rol oynuyor. Bu nedenle, bugün açıklanacak hizmet sektörü aktivite verileri, yatırımcıların odağında bulunuyor. Dün Almanya’da DAX 40 endeksi yüzde 0,49, İtalya’da FTSE MIB 30 endeksi yüzde 0,57 ve Fransa’da CAC 40 endeksi yüzde 0,99 yükseldi. Buna karşılık, İngiltere’de FTSE 100 endeksi yüzde 0,12 düşüş kaydetti. Avrupa’da endeks vadeli kontratlar ise yeni güne pozitif bir başlangıç yaparak genel olarak olumlu bir beklentiyi işaret etti.
Asya piyasalarında ise karışık bir seyir gözlendi. ABD ile Vietnam arasındaki ticaret anlaşması, bölgedeki müzakere iyimserliklerini besleyerek risk iştahını artırdı. Ancak Japonya ile ABD arasında bir süredir devam eden müzakerelerden henüz sonuç alınamaması, ülkede risk algısının yüksek kalmasına neden oluyor. Tarife ertelemelerinin son günü olan 9 Temmuz öncesinde, Japonya’nın ABD ile bir ticaret uzlaşısına gitme ihtimali giderek azalıyor, bu da Japon ekonomisi için ek bir belirsizlik faktörü oluşturuyor.
Bölgede bugün açıklanan verilere göre, Japonya’da haziran ayına ilişkin hizmet sektörü PMI 51,7 ile bir önceki aya göre artış göstererek sektörde genişlemeye işaret etti. Çin tarafında ise Caixin hizmet sektörü PMI 50,6 ile beklentilerin gerisinde gerçekleşmesine rağmen güçlü kalmayı sürdürdü. Bu gelişmelerle, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 0,1 ve Hong Kong’da Hang Seng endeksi yüzde 0,9 değer kaybederken, Güney Kore’de Kospi endeksi yüzde 1,1 ve Çin’de Şanghay bileşik endeksi yüzde 0,1 yükseldi. Asya piyasaları, küresel ticaret dinamikleri ve yerel ekonomik veriler arasındaki dengeyi bulmaya çalışıyor.
Yurt İçinde Enflasyon Verileri ve İklim Kanunu Gündemi
Yurt içinde, Borsa İstanbul dün alış ağırlıklı bir seyir izleyerek BIST 100 endeksinin günü yüzde 1,08 değer kazanarak 10.189,02 puandan tamamlamasını sağladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı ağustos vadeli kontrat ise dün akşam seansında normal seans kapanışının yüzde 0,7 üzerinde 12.174,00 puanda işlem gördü. Türk piyasaları, küresel gelişmelerin yanı sıra iç dinamiklere de odaklanmış durumda.
Bugün açıklanacak haziran ayına ilişkin enflasyon verileri, yatırımcıların odağında bulunuyor. AA Finans Enflasyon Beklenti Anketi’ne katılan ekonomistler, haziran ayında Tüketici Fiyat Endeksi’nin (TÜFE) yüzde 1,53 artacağını tahmin ediyor. Haziran ayı enflasyon beklentilerinin ortalamasına göre, bir önceki ay yüzde 35,41 olan yıllık enflasyonun yüzde 35,26’ya ineceği öngörülüyor. Ekonomistlerin 2025 sonu enflasyon beklentisi ise haziran ayı itibarıyla yüzde 30,41 olarak belirlendi. Enflasyon verileri, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) gelecekteki para politikası adımları için önemli bir gösterge olacak.
Dolar/TL kuru, dün yüzde 0,2 düşüşle 39,7750’den kapanırken, bugün bankalararası piyasanın açılışında yüzde 0,4 yükselişle 39,9100’dan işlem görüyor. Kurdaki bu hareketlilik, hem küresel dolar talebi hem de yurt içi ekonomik beklentilerden etkileniyor.
Öte yandan, Türkiye için tarihi nitelikte bir gelişme olarak, Türkiye’nin ilk “İklim Kanunu Teklifi”, dün, TBMM Genel Kurulunda kabul edilerek yasalaştı. Bu kanun, Türkiye’nin “yeşil büyüme” vizyonu ve “net sıfır emisyon” hedefi doğrultusunda iklim değişikliğiyle mücadeledeki kararlılığını gösteriyor. Kanun, iklim değişikliğiyle mücadelede esas olan sera gazı emisyonlarının azaltılması ve iklim değişikliğine uyum faaliyetlerini kapsayan geniş bir çerçeve sunuyor. Bu çerçeve, planlama ve uygulama araçlarını, bu alana yönelik gelirleri, izin ve denetim mekanizmalarını, ayrıca bunlara ilişkin yasal ve kurumsal çerçevenin usul ve esaslarını belirliyor. Yeni İklim Kanunu, Türkiye’nin uluslararası iklim taahhütlerine uyumunu güçlendirirken, ekonominin de daha sürdürülebilir bir yapıya dönüşmesine katkı sağlamayı amaçlıyor.
Analistler, bugün yurt içinde enflasyon verisi ve yurt dışında ABD’de tarım dışı istihdam verisi başta olmak üzere yoğun bir veri gündeminin takip edileceğini belirtiyor. Teknik açıdan BIST 100 endeksinde 10.200 ve 10.300 seviyelerinin direnç, 10.100 ve 10.000 puanın ise destek konumunda olduğunu kaydediyorlar. Yatırımcılar, bu önemli veri akışları ve teknik seviyeler ışığında pozisyonlarını belirlemeye çalışacak.
Piyasalarda Bugün Takip Edilecek Önemli Veriler:
- 10.00 Türkiye, haziran ayı Tüketici Fiyat Endeksi (TÜFE)
- 10.00 Türkiye, haziran ayı Üretici Fiyat Endeksi (ÜFE)
- 10.55 Almanya, haziran ayı hizmet sektörü/bileşik PMI
- 11.00 Avro Bölgesi, haziran ayı hizmet sektörü/bileşik PMI
- 11.30 İngiltere, haziran ayı hizmet sektörü/bileşik PMI
- 14.30 Türkiye, haftalık para ve banka istatistikleri
- 15.30 ABD, mayıs ayı dış ticaret dengesi
- 15.30 ABD, haziran ayı tarım dışı istihdam
- 15.30 ABD, haziran ayı işsizlik oranı
- 15.30 ABD, haziran ayı ortalama saatlik kazançlar
- 15.30 ABD, haftalık işsizlik maaşı başvuruları
- 16.45 ABD, haziran ayı hizmet sektörü/bileşik PMI
- 17.00 ABD, haziran ayı ISM hizmet sektörü PMI
- 17.00 ABD, mayıs ayı fabrika siparişleri
- 17.00 ABD, mayıs ayı dayanıklı mal siparişleri