
Türkiye Ekonomisinin Zorlu Yolculuğu: Mevcut Programın Başarısı ve Önündeki Engeller
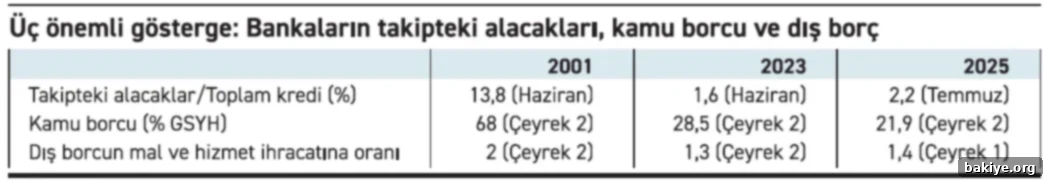
Türkiye ekonomisi, son yıllarda dalgalı bir seyir izlerken, mevcut ekonomi programı Haziran-Temmuz 2023 döneminde hayata geçirilerek yeni bir dönemin başlangıcını işaret etti. Bu program, başlangıcında, ülkenin makroekonomik dengeleri açısından birçok elverişli koşul sunuyordu. Özellikle, toplam dış borç yükü, kamu sektörünün borçluluk düzeyi ve bankacılık sektörünün genel sağlamlığı gibi temel göstergeler, yola çıkmak için oldukça uygun bir zemin oluşturmaktaydı. Ekonomik istikrar arayışındaki bu yeni program, tıpkı 2001 krizinin ardından devreye alınan program gibi, ülkenin ekonomik gidişatını temelden değiştirmeyi hedefliyordu. Geçmişle günümüzü kıyaslamak adına, 2001 krizinin başlangıcı, 2023’ün ikinci yarısının başlangıcı ve 2025 için öngörülen son durum üzerinden üç kritik göstergeyi mercek altına alabiliriz: Bankaların takipteki alacaklarının toplam kredilere oranı, kamu borcunun Gayri Safi Yurtiçi Hasıla (GSYİH) içindeki payı ve dış borcun toplam mal ve hizmet ihracatına oranı.
Bu göstergeler, ekonomik sağlığın ve istikrarın temel taşlarını oluşturur. Bankacılık sektörünün ne denli güçlü olduğunu anlamak için yalnızca takipteki alacaklar oranına bakmak elbette yeterli değildir. Ancak bu oran, sektörün genel durumu hakkında önemli ipuçları verir ve diğer finansal göstergeler de benzer bir tabloyu işaret ettiği için, mevcut analizde daha fazla detaya inmeye gerek kalmamaktadır. Programın her iki dönemde de yılın ilk yarısının sonlarına doğru, yani ikinci yarısının başlarında başlaması nedeniyle, kıyaslamalarımızda bu dönemlere ait verileri kullanmak, daha tutarlı bir karşılaştırma yapmamızı sağlamaktadır. Bu durum, ekonomik programların genellikle bir önceki dönemin birikmiş sorunlarına çözüm bulma amacı taşıdığını ve bu nedenle yılın ortasında veya sonuna doğru devreye alındığını göstermektedir.
Mevcut ekonomi programının başlangıç koşulları, şaşırtıcı derecede olumluydu ve 2001 krizinin ardından uygulanmaya başlanan programın karşı karşıya kaldığı zorluklara kıyasla çok daha avantajlıydı. Her üç kritik gösterge açısından da, 2023’teki başlangıç durumu, 2001’e göre belirgin şekilde daha iyi bir tablo çiziyordu. Programın uygulanmaya başlamasının üzerinden yaklaşık 26 aylık bir süre geçmesine rağmen, bu üç göstergede kayda değer bir bozulma yaşanmadı; hatta bazı alanlarda iyileşmeler gözlemlendi. Örneğin, bankaların takipteki alacaklarının toplam kredilere oranı bir miktar yükselmiş olsa da, mevcut değeri uluslararası standartlara göre hala oldukça düşük seviyelerde seyretmektedir. Bu durum, bankacılık sektörünün genel olarak sağlıklı ve dayanıklı yapısını koruduğuna işaret etmektedir. Dahası, kamu borcunun GSYİH’ye oranında yaşanan belirgin düşüş, mali disiplin açısından oldukça olumlu bir gelişme olarak kaydedildi. Bu düşüş, hükümetin mali yükümlülüklerini daha sürdürülebilir bir seviyeye çekme çabalarının bir göstergesidir ve uluslararası yatırımcılar nezdinde güven artırıcı bir etki yaratabilir.
Ancak, bu olumlu başlangıç koşullarına ve bazı göstergelerdeki iyileşmelere rağmen, Türkiye ekonomisi enflasyon, faiz oranları ve ülke risk primi (CDS) gibi makroekonomik hedeflerden hala oldukça uzak bir noktada bulunuyor. 2001 krizinin ardından elde edilen başarılar, çok daha kısa sürede kendini göstermişti. Bu programın istenilen sonuçlara ulaşmadaki yavaşlığının temel nedenlerinden biri, ekonomi programının eksik veya yetersiz olmasıdır. Kapsamlı ve bütüncül bir program olmadan, ekonomik sorunların kökten çözüme kavuşturulması ve kalıcı istikrarın sağlanması zorlaşmaktadır. Özellikle, kamuoyundan yükselen ve giderek artan şikâyetler, programın sürdürülebilirliği konusunda ciddi şüpheleri beraberinde getirmektedir. Programın geleceğine dair belirsizlikler, hem yerli hem de yabancı yatırımcıların güvenini zedeleyerek, ekonomik aktiviteyi olumsuz etkileme potansiyeli taşımaktadır. Ne var ki, bu yavaş ilerlemenin tek nedeni programın eksikliği değildir; başka önemli faktörler de işin içine girmektedir.
Bu “başka nedenlerden” ilki, programın başlangıcında tabloda yer almayan ancak ekonomi üzerinde ciddi baskı oluşturan bazı göstergelerin zaten oldukça bozuk bir durumda olmasıdır. Kuşkusuz, bu durum programa yüklenen beklentileri ve elde edilecek başarıları sınırlayan önemli bir faktördü. Özellikle Kur Korumalı Mevduat (KKM) sistemi, başlangıcından itibaren bütçe üzerinde büyük bir yük oluşturmuş, finansal piyasalarda önemli çarpıklıklara yol açmıştır. Faiz oranlarını suni bir şekilde düşük tutma çabaları, dövize olan talebin artmasına neden olmuş ve bu talebi baskılamak amacıyla peşi sıra alınan kararlar, karmaşık bir mevzuat düğümü yaratmıştır. Çeşitli faizler, ücretler, kurlar ve kiralar gibi temel fiyat göstergelerinin gerçek değerlerinden sapması, ekonomik rasyonaliteyi kaybetmesine neden olmuş ve kaçınılmaz olarak bir dizi düzenleyici engelle karşılaşılmıştır. Bu türden bir mevzuat karmaşası, ekonomik aktörlerin öngörülebilirliğini azaltarak, yatırım kararlarını olumsuz etkilemiş ve piyasa mekanizmalarının sağlıklı işlemesini engellemiştir. Bu düğümü çözmek, sadece ekonomik araçlarla değil, aynı zamanda siyasi kararlılık ve uzun vadeli bir vizyonla mümkündür.
İkinci önemli neden ise, önceki dönemin ekonomik politikalarına dair oluşan algıdır. Mevcut ekonomi yönetiminin başındaki isim tarafından “rasyonel politikalara dönmeliyiz” açıklamasının yapılması, önceki dönemde rasyonel olmayan politikaların uygulandığının zımnen kabulü anlamına geliyordu. Ancak her iki dönemde de aynı iktidar partisinin yönetimde olması, kamuoyunda ve piyasalarda “Nasıl yani; ne değişti de rasyonel döndük?” şeklinde şüpheci soruların doğmasına yol açtı. Bu durum, ekonomik aktörlerin beklentilerini olumluya çevirmeyi ve programa olan güveni tesis etmeyi zorlaştırdı. Özellikle programın ilk aşamalarında, “acaba bu programın devamlılığı için yanan yeşil ışık ne zaman sönecek?” sorusu, yatırımcıların ve vatandaşların zihinlerinde sürekli bir endişe kaynağı olarak kaldı. Benzer şüpheler, 2001 krizinden sonra uygulamaya konulan ekonomi programı için de 2002 yılının sonuna kadar geçerliydi. Çünkü kriz öncesi iktidar ile programı uygulamaya koyan iktidar aynıydı. Ancak o dönemde programın Uluslararası Para Fonu (IMF) destekli olması, uygulanabilirliği konusundaki şüpheleri tamamen ortadan kaldırmasa da belirli ölçüde azalttı. IMF gibi uluslararası bir kurumun programa olan desteği, programın siyasi değişimlerden daha az etkileneceği algısını yaratmıştı, ki bu da piyasalar için bir güven unsuru olmuştu.
Yukarıda bahsedilen bu ilk iki neden, yani programın başlangıcındaki bozuk göstergeler ve önceki politikalara yönelik güvensizlik, yaklaşık 26 aydır uygulanmakta olan programın ilk dönemlerindeki yavaş ilerlemeyi açıklayabilir. Ancak bu nedenler, programın bugünkü durumunu ve halen devam eden zorlukları tam olarak izah etmekte yetersiz kalmaktadır. Bu da bizi üçüncü ve belki de en kritik nedene getirmektedir: Türkiye’nin yargı sisteminin içinde bulunduğu durum ve bunun doğrudan bir sonucu olarak ortaya çıkan büyük belirsizlik ortamı. Yargının bağımsızlığı ve tarafsızlığı konusundaki endişeler, hukukun üstünlüğü ilkesinin zayıflamasıyla birleşince, ülkenin genel yatırım ortamını ve ekonomik öngörülebilirliğini ciddi şekilde baltalamaktadır. 19 Mart sonrası yaşanan gelişmeler, bu durumun ne denli vahim boyutlara ulaştığını açıkça gözler önüne sermiştir.
Böylesine derin bir belirsizlik ortamında, herhangi bir ekonomik programın, özellikle de enflasyonu düşürmek ve bütçe dengesini sağlamak gibi temel makroekonomik hedeflere ulaşması son derece zordur. Ekonomik kararlar, özellikle uzun vadeli yatırımlar, öngörülebilirlik ve hukuki güvenlik gerektirir. Yargıdaki belirsizlikler, mülkiyet haklarına duyulan güveni zedeler, sözleşmelerin uygulanabilirliği konusunda soru işaretleri yaratır ve genel olarak iş yapma ortamını olumsuz etkiler. Bu durum, hem yerli hem de yabancı yatırımcıların Türkiye’ye olan ilgisini azaltır, sermaye girişlerini kısıtlar ve sonuç olarak ekonomik büyüme potansiyelini düşürür. “Sonuç alması” derken özellikle enflasyonla mücadeledeki başarıdan ve bütçe açıklarının kontrol altına alınmasından bahsediyorum. Refah artışı, gelir dağılımının iyileştirilmesi ve potansiyel büyüme oranının yükseltilmesi gibi daha geniş ve karmaşık konulara ise bu aşamada hiç girmiyorum. Çünkü bu yargısal ve kurumsal belirsizlikler olmasa bile, mevcut ekonomi programının tek başına bu önemli alanlarda elle tutulur bir iyileşme sağlayabilecek yeterliliğe sahip olmadığı açıkça ortadadır. Dolayısıyla, Türkiye ekonomisinin kalıcı bir istikrara kavuşabilmesi için sadece makroekonomik politikaların değil, aynı zamanda hukukun üstünlüğüne dayalı, öngörülebilir ve güven veren bir kurumsal yapının da tesis edilmesi elzemdir.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com