
Kur Korumalı Mevduat (KKM) Perdesi Aralandı: Zirveden Düşüş, Maliyetler ve Gelecek Senaryoları
Aralık 2021’de Türk ekonomisine “asrın ekonomik buluşu” olarak tanıtılan Kur Korumalı Mevduat (KKM) sistemi, başlangıcından itibaren yoğun bir tartışma konusu oldu. Dolarizasyonla mücadele ve Türk lirasına güveni artırma amacı taşıyan bu finansal araç, uzun süre boyunca şeffaflık eksikliğiyle eleştirildi. Kamuoyu, KKM hesaplarının kaçının doğrudan Türk lirasıyla açıldığı, ne kadarının döviz tevdiat hesaplarından dönüştüğü, gerçek kişi ve tüzel kişi dağılımının ne olduğu veya vade yapısı gibi temel bilgilere erişemiyordu. Bu durum, KKM’nin işleyişi ve ekonomiye etkileri hakkında ciddi soru işaretleri doğuruyordu.
Yaklaşık iki buçuk yıl süren bu gizem perdesi, son dönemde Merkez Bankası tarafından atılan şeffaflık adımlarıyla aralandı. Özellikle Merkez Bankası Başkanı Fatih Karahan’ın açıklamalarıyla birlikte, KKM’ye ilişkin bazı kritik detaylar kamuoyuyla paylaşıldı. Bu veriler, KKM’nin evrimini, zirve noktalarını, düşüş trendini ve ekonomiye maliyetini daha net bir şekilde anlamamızı sağlıyor. Türkiye’nin finansal istikrarını hedefleyen mevcut para politikaları çerçevesinde KKM’den çıkış süreci hızlanırken, bu şeffaflık, atılan adımların etkilerini izlemek adına büyük önem taşıyor.
KKM’nin Doğuşu ve Başlangıçtaki Sır Perdesi
Kur Korumalı Mevduat (KKM) sistemi, Aralık 2021’de Türk lirasındaki değer kaybının hızlanması ve döviz kurlarındaki oynaklığın artması üzerine devreye alındı. Temel amacı, vatandaşların ve şirketlerin Türk lirası mevduatlarını döviz kurundaki artışlara karşı koruyarak dolarizasyonu engellemek ve liralaşmayı teşvik etmekti. Sistem, Türk lirası mevduat faizinin, kurdaki artış oranının altında kalması durumunda aradaki farkın devlet tarafından ödenmesini garanti ediyordu. Bu sayede, yatırımcıların dövizde kalma eğiliminin kırılması ve Türk lirasına dönüşün sağlanması hedeflendi.
Ancak KKM’nin uygulamaya konulduğu ilk günden itibaren, finansal piyasalar ve kamuoyu nezdinde ciddi bir bilgi eksikliği yaşandı. Hükümet ve Merkez Bankası, KKM hesaplarının detaylarına ilişkin verileri düzenli ve şeffaf bir şekilde açıklamadı. Bu durum, sistemin büyüklüğü, maliyeti ve potansiyel riskleri hakkında spekülasyonlara yol açtı. Özellikle, KKM’ye ne kadar Türk lirasının doğrudan girdiğini ve ne kadar döviz hesabının KKM’ye dönüştürüldüğünü bilmek mümkün değildi. Aynı şekilde, gerçek kişiler ile tüzel kişiler arasındaki ayrım, vadelerin dağılımı gibi temel detaylar da kamuoyundan gizleniyordu. Bu şeffaflık eksikliği, sistemin etkinliği ve sürdürülebilirliği konusunda endişeleri beraberinde getirdi.
Şeffaflık Rüzgarları: Merkez Bankası Verileri Açıkladı
Yıllarca süren şeffaflık beklentisinin ardından, Merkez Bankası Başkanı Fatih Karahan’ın göreve gelmesiyle birlikte KKM verilerine ilişkin sis perdesi aralanmaya başladı. Merkez Bankası, uygulamaya başladığı Aralık 2021’den bu yana olan aylık verilerin kısmi detaylarını nihayet açıkladı. Bu adım, hem finansal piyasalardaki belirsizliği azaltma hem de para politikasındaki “liralaşma” stratejisinin bir parçası olarak değerlendirildi. Açıklanan verilerle birlikte, artık toplam KKM bakiyesinin ne kadarının döviz dönüşümlü (DDKKM) ve ne kadarının doğrudan TL mevduatından (TLKKM) oluştuğu net bir şekilde görülebiliyor.
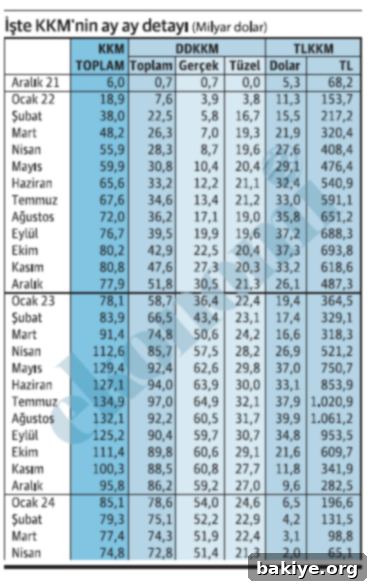
Ancak, KKM verilerinin açıklanma sıklığı konusunda hala farklılıklar mevcut. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) toplam KKM tutarını haftalık olarak açıklarken, Merkez Bankası’nın bu kısmen detaylı verileri aylık periyotlarla yayımlama kararı, tam bir şeffaflık beklentisini karşılamadığı yönünde yorumlara neden oldu. Merkez Bankası’nın son olarak yayımladığı veriler, Nisan ayındaki durumu gözler önüne serdi. Buna göre, toplam KKM bakiyesi 74.8 milyar dolar seviyesindeydi. Bu tutarın neredeyse tamamı, yani yüzde 97.3’ü döviz dönüşümlü KKM (DDKKM) hesaplarından oluşuyordu. Doğrudan Türk lirası ile açılan KKM (TLKKM) hesaplarının payı ise oldukça düşük bir seviyeye, yüzde 2.7’ye gerilemiş durumdaydı.
TL cinsi KKM’nin bu denli düşüş yaşamasının ardında, 2024 yılı itibarıyla uygulamaya konulan politikalar yatıyor. Merkez Bankası ve hükümet, enflasyonla mücadele ve liralaşma stratejisi kapsamında KKM’den çıkış sürecini hızlandırmak amacıyla önemli adımlar attı. Bu adımlar arasında, 2024 yılından itibaren yeni TL cinsi KKM hesapları açılmasının sona erdirilmesi ve mevcut TL cinsi KKM hesaplarının vade bitiminde yenilenmemesi kararı bulunuyor. Bu kararlar, TLKKM’yi neredeyse bitme noktasına getirdi. Merkez Bankası, TLKKM bakiyesini Türk lirası cinsinden açıklıyor ve Nisan ayı itibarıyla bu tutar 65.1 milyar lira olarak kaydedildi. Bu tutarın döviz karşılığı ise, tarafımdan yapılan hesaplamalara göre yaklaşık 2 milyar dolara tekabül ediyor. Merkez Bankası’nın TLKKM için döviz cinsinden bakiye açıklamaması, analistlerin kendi dönüşümlerini yapmasını gerektiriyor.
Zirveden Düşüş: 60 Milyar Dolarlık Gerileme
Kur Korumalı Mevduat (KKM), Türk ekonomisinde bir dönem rekor seviyelere ulaşarak finansal piyasalarda önemli bir yer edindi. Sistemin zirve noktası, geçen yılın Temmuz ayında 134.9 milyar dolar olarak kaydedildi. Bu rekor bakiyenin 97 milyar doları döviz dönüşümlü KKM (DDKKM) hesaplarından gelirken, 37.9 milyar doları ise doğrudan Türk lirasıyla açılan KKM (TLKKM) hesaplarından oluşuyordu. TLKKM, Ağustos ayında bir miktar daha artarak 39.9 milyar dolara kadar yükseldi ve bu dönemde KKM’nin genel büyümesinde önemli bir rol oynadı.
Ancak bu zirve noktasından sonra, KKM bakiyesinde belirgin bir düşüş trendi başladı. Geçen yılın Temmuz ayından bu yılın Nisan ayına kadar geçen dokuz aylık süreçte, toplam KKM bakiyesi tam 60 milyar dolar azaldı. Bu gerilemenin önemli bir kısmı, yani 24 milyar doları döviz dönüşümlü KKM hesaplarından (DDKKM) kaynaklanırken, 36 milyar dolarlık daha büyük bir pay ise Türk lirası KKM (TLKKM) hesaplarından geldi. Bu düşüş, KKM’den çıkış stratejisinin ilk meyveleri olarak yorumlandı ve Türk ekonomisinin liralaşma hedefleri açısından olumlu bir işaret olarak görüldü.
TLKKM’deki bu çarpıcı azalmanın arkasında yatan temel faktörlerden biri, geçen yıl Ağustos ayında uygulamaya konulan politika değişiklikleriydi. Özellikle, TLKKM için uygulanan asgari faiz uygulamasının kaldırılması ve bankaların bu hesaplara uyguladıkları faiz oranlarını hızla aşağı çekmesi, yatırımcılar için TLKKM’nin cazibesini büyük ölçüde azalttı. Ayrıca, Merkez Bankası’nın enflasyonla mücadele ve sadeleşme politikaları kapsamında KKM’den çıkışı destekleyici adımlar atması da bu düşüşte etkili oldu. Bu değişiklikler, yatırımcıları geleneksel Türk lirası mevduatlarına veya diğer alternatif finansal araçlara yönlendirmeye başladı, bu da KKM’nin genel hacminde belirgin bir daralmaya yol açtı.
KKM’de “Vurgun Ayları”: Haziran, Temmuz, Ağustos 2023
Kur Korumalı Mevduat (KKM) sisteminin en dikkat çekici ve tartışmalı dönemlerinden biri, geçen yılın Haziran, Temmuz ve Ağustos ayları olarak kayıtlara geçti. Bu üç aylık dönem, KKM sahipleri için adeta bir “vurgun dönemi” oldu ve eşi benzeri görülmemiş kazançlar elde edildi. Bu olağanüstü getirilerin temel nedeni, Türk lirasının döviz karşısında hızla değer kaybetmesiyle birlikte kur farkı getirisinin, mevduat faiz oranlarını kat kat aşmasıydı.
Vadeyi üç ay olarak varsayarak sağlanan kazançlara detaylıca bakacak olursak, dolar kuru Haziran ayında yaklaşık yüzde 35, Temmuz ayında yüzde 39 ve Ağustos ayında yüzde 31 oranında arttı. Bu astronomik kur artışları, KKM sahiplerine dövizdeki yükselişten doğrudan faydalanma imkanı sundu. Peki, bu dönemlerdeki ortalama faiz geliri hangi düzeydeydi? Şaşırtıcı bir şekilde, bu üçer aylık dönemlerdeki faiz geliri ortalama olarak yalnızca yüzde 6.5 civarındaydı. Yani, yatırımcılar KKM hesaplarında yüzde 6.5 gibi nispeten düşük bir faiz alırken, kur farkından dolayı elde ettikleri getiri bu rakamın çok üzerine çıktı.
Bu durum, geleneksel Türk lirası mevduatlarında kalanlar için büyük bir fırsat maliyeti yaratırken, KKM’yi tercih edenlerin cebine ciddi kazançlar koydu. Türk lirası mevduatını tercih eden birikim sahipleri, ortalama yüzde 6.5 faize razı olmak zorunda kalırken, aynı dönemde KKM’yi tercih edenler sırasıyla yüzde 35, yüzde 39 ve yüzde 31 oranında getiri elde ettiler. Hadi bu üç ayın ortalamasını alarak yüzde 35 diyelim; Türk lirası mevduatına yatırım yapana yüzde 6.5, KKM’ye geçene yüzde 35! Ekonomik koşullar altında bundan daha çarpıcı bir gelir farkı düşünmek oldukça zordu. Bu durum, piyasadaki dengeleri alt üst etti ve KKM’nin popülaritesini bu dönemde zirveye taşıdı.
KKM faiz oranlarının belirlenmesinde politika faizinin önemli bir rol oynadığı biliniyor. Ancak geçen yılın Haziran, Temmuz ve Ağustos aylarında politika faizi görece düşük seyrederken, döviz kurundaki artışlar çok yüksek seviyelere ulaştı. Bu dengesizlik, KKM’nin Hazine ve Merkez Bankası üzerindeki yükünü inanılmaz derecede artırdı. Kur artışı ile faiz arasındaki farkın telafisi, TLKKM için Temmuz ortasına kadar bütçe tarafından, sonrasında ise doğrudan Merkez Bankası tarafından karşılandı. Döviz dönüşümlü KKM’den (DDKKM) kaynaklanan farkın maliyetinin ise tümüyle Merkez Bankası’nın sorumluluğunda olması, kurumun finansal bilançosuna ağır bir darbe vurdu. Merkez Bankası’nın 2023 yılında 818 milyar lira gibi rekor bir zararla kapatması, bu dönemdeki KKM yüküyle doğrudan ilişkiliydi ve kurumun bilançosu üzerinde ciddi bir maliyet etkisi yarattı. Bu durum, KKM’nin sadece yatırımcılar için değil, aynı zamanda devletin maliyesi ve para otoritesi için de ne kadar pahalı bir araç olabileceğini açıkça ortaya koydu.
Bu dönemin politika faizlerini hatırlatmak gerekirse; 23 Haziran’a kadar politika faizi sadece yüzde 8.5 düzeyindeydi. 23 Haziran’dan itibaren yüzde 15’e, 21 Temmuz’dan itibaren yüzde 17.5’e ve 25 Ağustos’tan itibaren de yüzde 25’e yükseltildi. Ancak bu artışlar bile, döviz kurundaki katlanarak artışın gerisinde kalarak KKM’nin maliyetini düşürmekte yetersiz kaldı.
Geleceğe Bakış: KKM’nin Akıbeti Ne Olacak?
Kur Korumalı Mevduat (KKM) sisteminde, Merkez Bankası ve hükümet tarafından atılan adımların etkisiyle Mayıs ayında da azalma eğilimi devam ediyor. BDDK verilerine göre, 24 Mayıs itibarıyla toplam KKM tutarı 67.9 milyar dolar seviyesine gerilemiş durumda. Bu düşüş, KKM’den çıkış stratejisinin başarılı bir şekilde ilerlediğini ve Türk ekonomisinde liralaşma hedeflerine doğru önemli adımlar atıldığını gösteriyor. Özellikle TLKKM’nin neredeyse tamamen ortadan kalktığına dair Merkez Bankası verileri, bu sürecin ne kadar hızlı ilerlediğinin bir kanıtıdır.
Peki, döviz dönüşümlü KKM’de (DDKKM) çözülme devam edecek mi, yoksa bu süreç yavaşlayacak mı? Bu sorunun yanıtı, önümüzdeki dönemde uygulanacak para politikalarına ve genel ekonomik konjonktüre bağlı olacaktır. DDKKM’nin çözülmesinin devam etmesi için, piyasalarda Türk lirasına olan güvenin artırılması, enflasyonla mücadelenin başarıyla sürdürülmesi ve reel faizlerin cazip seviyelerde kalması büyük önem taşıyor. Merkez Bankası’nın sıkı para politikası duruşunu koruması ve dezenflasyon sürecine olan bağlılığı, döviz mevduatlarının Türk lirasına dönüşümünü teşvik edebilir.
Ayrıca, hükümetin genel ekonomik reformları, yatırım ortamının iyileştirilmesi ve uluslararası rezervlerin güçlendirilmesi gibi faktörler de KKM’den çıkış sürecinin hızlanmasında etkili olacaktır. Finansal piyasalardaki istikrarın ve öngörülebilirliğin sağlanması, yatırımcıların KKM gibi kur korumalı enstrümanlara olan ihtiyacını azaltacak ve geleneksel Türk lirası mevduatlarına yönelmelerini teşvik edecektir. KKM’nin tam anlamıyla ekonominin gündeminden çıkması, Türkiye’nin makroekonomik istikrarının güçlendiği ve döviz kurundaki oynaklığın kalıcı olarak azaldığı bir dönemi işaret edecektir. Bu dönüşüm, daha sağlıklı ve sürdürülebilir bir ekonomik yapıya ulaşma yolunda kritik bir adım olacaktır.
Kaynak: ekonomim.com