
Türkiye Ekonomi Programı İkinci Yıl Değerlendirmesi: Başarılar, Zorluklar ve Gelecek Beklentileri
Türkiye ekonomisinin son dönemdeki yolculuğu, kamuoyunda yoğun bir şekilde tartışılan ve farklı açılardan değerlendirilen önemli bir süreci işaret ediyor. Özellikle Haziran 2023’te yürürlüğe konulan ekonomi programının ikinci yılına yaklaşırken, programın hedefleriyle gerçekleşen durum arasındaki farklılıkları ve genel tabloyu nesnel bir bakış açısıyla ele almak büyük önem taşıyor. Bu makale, uygulanan ekonomi programının temel başarılarını, karşılaşılan zorlukları ve geleceğe yönelik potansiyel etkilerini kapsamlı bir şekilde inceleyerek, kamuoyunun daha net bir resme sahip olmasına katkıda bulunmayı amaçlamaktadır.
Mayıs 2023 Öncesi Ekonomik Durum ve Krizden Çıkış
Haziran 2023’te uygulamaya konulan ekonomi programı öncesinde Türkiye, ciddi bir ödemeler dengesi krizinin eşiğindeydi. Bu durum, ülkenin dış borçlarını ödeme ve gerekli ithalatı finanse etme kapasitesinin ciddi risk altında olduğunu gösteriyordu. O dönemde, Merkez Bankası’nın net döviz rezervleri, uluslararası standartların çok altında, rekor düzeyde ekside seyrediyordu. Bu durum, yabancı yatırımcılar nezdinde güven kaybına yol açarken, döviz piyasalarında da büyük bir belirsizliğe neden oluyordu.
Uygulanan “saçma faiz politikası” olarak adlandırılan düşük faiz oranları, yüksek enflasyona rağmen devam ettirilmiş, bu da TL’ye olan güveni sarsarak yatırımcıları ve vatandaşları dövize yöneltmişti. Dövize olan talebin artması, özellikle altın ithalatında kontrolsüz bir patlamaya yol açmış, ülkenin değerli döviz kaynaklarının dışarı akmasına neden olmuştu. Piyasalardaki döviz kurları sürekli bir yükseliş baskısı altındaydı ve her an büyük bir sıçrama yapma riski taşıyordu. Bu baskıyı hafifletmek ve dövize kayışı engellemek amacıyla çok sayıda karmaşık ve çoğu zaman piyasa dinamiklerini bozan düzenlemeler hayata geçirilmişti. Bu dönemde ortaya çıkan en kritik araçlardan biri ise, kur korumalı mevduat (KKM) sistemiydi. KKM, mevduat sahiplerinin döviz kurundaki dalgalanmalardan korunmasını amaçlarken, hazine ve Merkez Bankası üzerinde büyük bir yük oluşturmuş, gelecekteki maliyetler açısından da ciddi bir “bela” olarak görülmüştü.
Haziran 2023’te başlatılan yeni ekonomi yönetimi ve programı, Türkiye’yi bu derin ödemeler dengesi krizinin eşiğinden almayı başarmıştır. Bu kritik dönemeçte atılan adımlar, piyasalara bir nebze olsun güven vermiş ve en azından kısa vadeli bir istikrar sağlamıştır. Bu başarıyı görmezden gelmek, mevcut ekonomik tartışmaları eksik bırakmak anlamına gelir. Programın “şu kesimin sırtından gerçekleşti”, “enflasyon gereksiz yere yükseldi” veya “program eksik” gibi eleştirilere maruz kaldığı doğrudur ve bu eleştirilerin birçoğu haklılık payı taşıyabilir. Ancak, asıl odak noktası, ülkenin devasa şirket iflasları, yaygın istihdam kayıpları ve sosyal çalkantılarla sonuçlanabilecek bir krizin eşiğinden dönülmüş olmasıdır. Bu durum, uzun vadeli sürdürülebilir bir ekonomik büyüme ve istikrar için temel bir ön koşuldur. Ancak, bu başarı her şeyin güllük gülistanlık olduğu veya gelecekte hiçbir kriz yaşanmayacağı anlamına da gelmez. Aksine, eğer Mayıs 2023 öncesindeki politikalar tekrar uygulanmaya kalkılırsa, Türkiye ekonomisinin yine benzer kriz senaryolarına doğru sürükleneceği şüphesizdir. Bu nedenle, mevcut programın istikrar sağlayıcı yönü, gelecekteki politikaların belirlenmesinde bir ders niteliği taşımaktadır.
Programın Hedefleri ve Gerçekleşen Durumun Karşılaştırılması
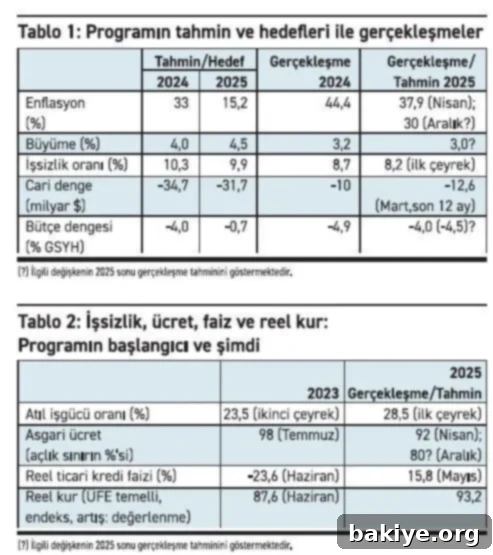
Bir ekonomi programının başarısını objektif bir şekilde değerlendirebilmek için, başlangıçta belirlenen hedefler ile gerçekleşen sonuçları karşılaştırmak esastır. Ne yazık ki, programın ilk hedefleri ve tahminleri, uygulamaya konulmasının ardından aylar sonra, ancak 6 Eylül 2023 tarihinde yayımlanan Orta Vadeli Program (OVP) ile netleşmiştir. Bu gecikme, programın ilk aylarında belirsizliğe neden olmuş ve piyasaların öngörülebilirliğini azaltmıştır. OVP’nin gecikmeli açıklanması, ekonomi politikalarının şeffaflığı ve öngörülebilirliği açısından önemli bir eksiklik olarak öne çıkmaktadır. Aşağıdaki tabloda, OVP’de yer alan 2024-2025 dönemi tahmin ve hedefleri ile mevcut 2024 gerçekleşmeleri ve 2025 yılına dair öngörülen gerçekleşme değerleri karşılaştırılmaktadır.
Temel Makroekonomik Göstergelerde Durum
Makroekonomik göstergelerin analizi, ekonomi programının farklı alanlardaki performansını net bir şekilde ortaya koymaktadır. Bu göstergeler, programın genel etkinliği hakkında önemli ipuçları sunmaktadır.
Enflasyonla Mücadelede Zorluklar
Enflasyon açısından programın performansı, ne yazık ki “kötü” olarak nitelendirilebilir. OVP hedeflerinin oldukça üzerinde seyreden enflasyon oranları, hane halklarının satın alma gücünü ciddi şekilde eritmeye devam etmektedir. Yüksek enflasyon, özellikle dar ve sabit gelirli vatandaşlar için yaşam maliyetini artırmakta, ekonomik belirsizliği körüklemekte ve uzun vadeli yatırım kararlarını olumsuz etkilemektedir. Enflasyonun yapışkanlığı, hem talep yönlü baskılar hem de maliyet yönlü şoklar, gıda fiyatları ve döviz kuru geçişkenliği gibi çeşitli faktörlerden beslenmektedir. Bu durum, enflasyonla mücadelede atılan adımların yeterince hızlı veya etkili olmadığını göstermektedir. Para politikası sıkılaştırmasının enflasyon üzerinde tam etkisini göstermesi zaman alırken, enflasyon beklentilerinin kırılması da zorlu bir süreç olarak devam etmektedir.
Cari Dengede Olumlu Gelişmeler
Diğer taraftan, cari denge performansı oldukça başarılı bulunmuştur. Programın uygulamaya konulmasıyla birlikte, ülkenin kronik sorunlarından biri olan cari açıkta belirgin bir iyileşme gözlemlenmiştir. Bu iyileşme, büyük ölçüde sıkı para politikalarının etkisiyle iç talepteki yavaşlama, artan faiz oranlarının ithalatı kısması ve bazı sektörlerdeki ihracat performansının güçlenmesiyle açıklanabilir. Özellikle altın ithalatındaki düşüş ve turizm gelirlerindeki artış da cari denge üzerindeki olumlu etkilerdendir. Cari açığın daralması, Türkiye ekonomisinin dış şoklara karşı direncini artırmakta ve dış finansman ihtiyacını azaltarak daha sürdürülebilir bir yapıya ulaşılmasına katkıda bulunmaktadır.
Bütçe Dengesinin İkili Karakteri
Bütçe dengesi performansı ise “çift karakterli” bir yapı sergilemektedir. 2024 yılı için bütçe, tahminlerin üzerinde bir performans göstererek olumlu bir tablo çizmiştir. Bu durum, yüksek enflasyonun etkisiyle artan vergi gelirleri ve bazı tek seferlik gelir kaynaklarından beslenmiştir. Ancak, 2025 yılına ilişkin öngörüler, bütçe dengesinin kötüleşebileceğine işaret etmektedir. Kamu harcamalarındaki potansiyel artışlar, gelir tarafındaki yavaşlama beklentileri ve kur korumalı mevduatın maliyetleri gibi faktörler, 2025 için mali disiplinin korunmasında zorluklar yaşanabileceğini göstermektedir. Sürdürülebilir bir maliye politikası, uzun vadeli makroekonomik istikrar için hayati öneme sahiptir.
Büyüme Hızında Beklentilerin Altında Kalma
Ekonomik büyüme açısından da OVP tahminlerinin altında bir gerçekleşme söz konusudur. Hem 2024 yılı gerçekleşmeleri hem de 2025 yılına ilişkin beklentiler, beklenen büyüme hızının altında kalacağını göstermektedir. Enflasyonla mücadele kapsamında uygulanan sıkı para politikaları, doğal olarak ekonomik aktivite üzerinde bir miktar yavaşlatıcı etki yaratmaktadır. Yüksek faiz oranları, yatırımları ve tüketimi olumsuz etkileyerek genel büyüme dinamiklerini zayıflatmaktadır. Bu durum, bir yandan makroekonomik dengeleme sağlanırken, diğer yandan potansiyel büyüme kapasitesinin tam olarak kullanılamadığı bir denge arayışını ortaya koymaktadır. Ancak, dengeli ve sürdürülebilir bir büyüme, yüksek enflasyonun kontrol altına alınmasıyla mümkün olacaktır.
İşsizlik Oranı ve Atıl İşgücü Gerçeği
Bir diğer önemli makro gösterge olan işsizlik oranı, dar tanımlı olarak bakıldığında olumlu bir tablo sergiliyor gibi görünmektedir. Ancak, bu olumlu görünümün altında yatan daha geniş bir gerçeklik bulunmaktadır. OVP‘de “geniş tanımlı işsizlik” veya “atıl işgücü” oranı için bir tahmin bulunmaması önemli bir eksikliktir. Geniş tanımlı işsizlik, iş bulmaktan umudunu kesenleri, kısa çalışma veya zamana bağlı eksik istihdam altında olanları da kapsayarak işgücü piyasasının gerçek durumunu daha iyi yansıtmaktadır. Dolayısıyla, dar tanımlı işsizlik oranındaki düşüş, geniş tanımlı işsizlik oranındaki artışla birlikte değerlendirildiğinde, işgücü piyasasında tam bir iyileşmeden söz etmek zorlaşmaktadır.
Programın Başlangıcı ile Mevcut Durum Arasındaki Diğer Önemli Farklar
Programın uygulama süreci boyunca, bazı temel göstergelerde de başlangıç durumuna kıyasla önemli değişimler gözlemlenmiştir. Bu değişimler, ekonomi politikalarının farklı kesimler üzerindeki etkilerini daha iyi anlamamızı sağlamaktadır.
Atıl İşgücü Oranındaki Yükseliş
Daha önce de belirtildiği gibi, atıl işgücü oranında belirgin bir yükseliş gözlenmektedir. Bu durum, resmi dar tanımlı işsizlik rakamlarının ötesinde, işgücü piyasasında tam olarak istihdam edilmeyen veya iş aramaktan vazgeçmiş önemli bir kesimin varlığına işaret etmektedir. Artan atıl işgücü, ekonomik aktivitedeki yavaşlamanın ve iş yaratma kapasitesindeki eksikliklerin bir göstergesidir. Bu durum, potansiyel insan sermayesinin yeterince kullanılamaması anlamına gelmekle birlikte, toplumsal refah ve gelir dağılımı üzerinde de olumsuz etkiler yaratmaktadır. Geniş tanımlı işsizliğin artması, sadece ekonomik bir sorun olmaktan öte, sosyal bir sorun haline gelme potansiyeli taşımaktadır.
Asgari Ücretin Satın Alma Gücündeki Gerileme
Asgari ücret, programın başlangıcında da açlık sınırının altında seyretmekteydi; ancak mevcut durumda bu makas daha da açılmış durumdadır. Yüksek enflasyonun devam etmesi, asgari ücretin reel değerini hızla eritmekte ve milyonlarca çalışanın alım gücünü düşürmektedir. Asgari ücretin açlık sınırının altında kalması, temel ihtiyaçların karşılanmasında ciddi zorluklar yaşanmasına neden olmakta, yoksulluk riskini artırmakta ve gelir dağılımı eşitsizliğini derinleştirmektedir. Bu durum, makroekonomik istikrarın sosyal adalet ve refah dengesiyle birlikte düşünülmesi gerektiğini bir kez daha ortaya koymaktadır.
Reel Ticari Kredi Faizi ve İş Dünyası Üzerindeki Etkileri
Reel ticari kredi faizleri, program öncesinde aşırı derecede eksi seviyelerdeydi. Bu durum, piyasada “para bolluğu” yanılsaması yaratmış, düşük maliyetli kredilerin spekülatif yatırımlara ve ithalatın finansmanına yönelmesine neden olmuştu. Bu, aynı zamanda ödemeler dengesi krizinin eşiğine gelmemizin temel nedenlerinden biriydi. Ancak, mevcut durumda reel ticari kredi faiz oranları aşırı derecede yüksek seviyelere ulaşmıştır. Bu yükseliş, enflasyonla mücadele kapsamında atılan adımların bir sonucu olsa da, iş dünyası ve reel sektör üzerinde ağır bir yük oluşturmaktadır. Yüksek kredi maliyetleri, yeni yatırımları caydırmakta, mevcut işletmelerin finansman erişimini zorlaştırmakta ve genel ekonomik aktiviteyi yavaşlatmaktadır. İşletmelerin kar marjları baskı altına girerken, borçluluk oranları artmakta, bu da ekonomik kırılganlıkları beraberinde getirmektedir.
Paramızın Reel Değeri ve Rekabetçilik
Programın başlangıcına kıyasla, Türk lirasının reel değeri daha yüksektir. Bu durum, dış ticaret ve ihracat performansı açısından önemli sonuçlar doğurmaktadır. Reel olarak daha değerli bir para birimi, ithalatı daha cazip hale getirirken, ihracatı daha pahalı ve dolayısıyla daha az rekabetçi kılmaktadır. Özellikle ihracat odaklı çalışan sanayiciler ve firmalar için bu durum, uluslararası piyasalarda rekabet gücünü azaltan ve kar marjlarını daraltan bir etki yaratmaktadır. Bu durum, sanayicilerden ve ihracatçılardan gelen şikayetlerin önemli nedenlerinden birini oluşturmaktadır.
İş Dünyası ve Çalışanlardan Gelen Şikayetler
Ekonomi programının uygulanmasıyla birlikte, özellikle sanayicilerden, ihracatçılardan ve çalışanlardan gelen şikayetlerin giderek arttığı gözlemlenmektedir. Bu şikayetler, programın farklı kesimler üzerindeki etkilerini ve karşılaşılan zorlukları açıkça ortaya koymaktadır.
- Sanayicilerden Gelen Şikayetler: Yüksek reel ticari kredi faizleri, üretim maliyetlerini artırarak rekabet gücünü zayıflatmaktadır. İç talepteki yavaşlama, üretim kapasitelerinin tam olarak kullanılamamasına ve yeni siparişlerin azalmasına neden olmaktadır. Ayrıca, ekonomik belirsizlik ve öngörülebilirlik eksikliği, yeni yatırım kararlarını ertelemelerine yol açmaktadır.
- İhracatçılardan Gelen Şikayetler: Türk lirasının reel olarak değerlenmesi, ihracat ürünlerini uluslararası pazarlarda daha pahalı hale getirmekte ve rekabet gücünü düşürmektedir. Finansman maliyetlerindeki artış ve küresel talepteki yavaşlama da ihracatçıların karşılaştığı başlıca zorluklardır.
- Çalışanlardan Gelen Şikayetler: Yüksek ve yapışkan enflasyon, ücret artışlarının gerisinde kalarak satın alma gücünü sürekli olarak azaltmaktadır. Özellikle asgari ücretin reel değerinin düşmesi, milyonlarca çalışanın temel ihtiyaçlarını karşılama kapasitesini olumsuz etkilemektedir. Artan yaşam maliyetleri, barınma, gıda ve eğitim gibi temel harcamalarda zorluklara yol açmaktadır. Atıl işgücü oranındaki yükseliş de iş güvenliği endişelerini beraberinde getirmektedir.
Sonuç ve Gelecek Perspektifi
Haziran 2023’te uygulamaya konulan ekonomi programının ilk iki yılını tamamlarken, elde edilen başarılar ve karşılaşılan zorluklar net bir şekilde ortadadır. Program, Türkiye’yi ciddi bir ödemeler dengesi krizinin eşiğinden kurtararak makroekonomik istikrar yolunda önemli bir adım atmıştır. Cari dengedeki iyileşme bu başarının somut göstergelerinden biridir. Ancak, enflasyonla mücadelede istenilen seviyeye ulaşılamaması, yüksek ve yapışkan enflasyonun devam etmesi programın en zayıf karnesini oluşturmaktadır. Büyüme hedeflerinin altında kalınması, bütçe dengesindeki potansiyel riskler ve özellikle geniş tanımlı işsizlik (atıl işgücü) oranındaki artış, dikkatle takip edilmesi gereken diğer önemli göstergelerdir.
Asgari ücretin reel değerinin gerilemesi ve reel ticari kredi faizlerinin yüksek seyretmesi, iş dünyası ve çalışan kesimlerden gelen şikayetleri artırmıştır. Programın, bir yandan finansal istikrarı sağlarken, diğer yandan reel sektör ve hane halkları üzerindeki etkilerini dengeleyebilme becerisi, önümüzdeki dönemde daha da kritik hale gelecektir. Türkiye ekonomisinin daha sağlam temeller üzerine oturabilmesi için, uygulanan politikaların tutarlılığını sürdürmek, enflasyonu kalıcı olarak tek haneli seviyelere indirmek ve kapsayıcı, sürdürülebilir bir büyümeyi desteklemek esas olmalıdır. Bu süreçte, şeffaflık, öngörülebilirlik ve tüm paydaşların beklentilerini yönetebilme kabiliyeti, başarıya ulaşmada anahtar rol oynayacaktır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com