
Ekonominin Gizli Yükü: Türkiye’nin İç Borç Faiz Ödemelerindeki Rekor Artış ve Geleceğe Yansımaları
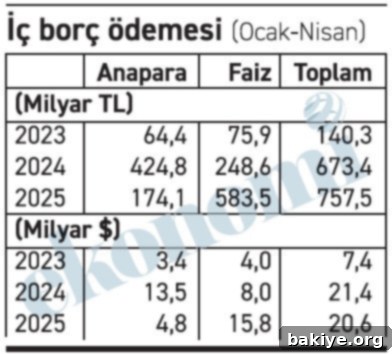
Türkiye ekonomisi, son dönemde kamu finansmanında önemli bir dönüm noktasına işaret eden rekor düzeyde iç borç faiz ödemeleriyle karşı karşıya kaldı. Nisan ayında gerçekleştirilen 237,1 milyar liralık faiz ödemesi, Cumhuriyet tarihinin en yüksek aylık iç borç faiz yükünü oluşturdu. Bu denli yüksek bir ödeme, yalnızca iç borç anaparasından bağımsız olarak, sadece faiz kalemine ayrılan bir meblağ olması nedeniyle özellikle dikkat çekicidir. Bu durum, kamu maliyesinin ve dolayısıyla her bir vatandaşın bütçesinin üzerindeki baskının ne denli arttığını gözler önüne sermektedir.
Geçmişte, aylık iç borç faiz ödemelerinde 100 milyar lira sınırının aşılması bile olağanüstü bir durum olarak kabul edilirken, 200 milyar lira barajı hiç görülmemişti. Ancak 2024 Nisan ayında yaşanan bu rekor, Haziran ayında yapılacak 230 milyar liralık benzer bir ödemenin habercisi olarak kaygıları artırmaktadır. Bu astronomik rakamlar, ülkenin kaynaklarının önemli bir bölümünün üretime, yatırıma, eğitime, sağlığa veya sosyal hizmetlere yönlendirilmek yerine, geçmiş borçlanmaların maliyetini karşılamak üzere kullanıldığını göstermektedir. Her bir milyar liranın, yeni okullar, hastaneler, teknolojik altyapı projeleri veya afet dirençli yapılar için potansiyel bir kaynak olabileceği düşünüldüğünde, bu faiz ödemelerinin ekonomik ve sosyal maliyeti çok daha derinlemesine anlaşılmaktadır. Bu durum, Türkiye’nin ekonomik büyüme potansiyelini kısıtlamakta ve refah seviyesini doğrudan etkilemektedir.
Bu Borç Kimin? Fıkra Gerçeğe Dönüşünce…
Bu denli büyük bir borç yükü ve bunun bugünden ödeniyor olması, akıllara bilinen bir fıkrayı getirmektedir: Adamın biri bir lokantanın camında bir yazı görür: “Siz yiyin, torununuz ödesin!” Yazıya pek inanamayan adam içeri girip sorar: “Bu gerçekten doğru mu?” Garson yanıtlar: “Evet beyim, kesinlikle doğru, bizim politikamız bu.” Adam masaya kurulur; yer de yer. Tam kalkıp gitmeye hazırlanırken garson yüklü bir hesap uzatır. Adam şaşkınlıkla sorar: “Bu da ne! Hani torunum ödeyecekti.” Garson gülümseyerek yanıtlar: “Haklısınız beyefendi, sizin borcunuzu torununuz ödeyecek, bu zaten dedenizin borcu!” Bu fıkra, normalde gelecek nesillerin omuzlarına kalacağı düşünülen borç yükünü esprili bir dille anlatır.
Ancak Türkiye Hazinesi, bu fıkranın bile ötesine geçerek bambaşka bir senaryoyu gerçeğe dönüştürmüştür. Genellikle sanılır ki, bugünkü borçlanmalarımız en azından çocuklarımıza ya da torunlarımıza kalacaktır. “Yedik, içtik, bol keseden harcadık, hesabı onlar öder” düşüncesi yaygındır. Ne yazık ki, içinde bulunduğumuz durum, bu varsayımı tamamen çürütmektedir. Zira hesap ne torunlarımıza kaldı, ne de çocuklarımıza… O hesabı, yüksek faiz oranları ve belirli ekonomi politikaları sonucunda, şimdiden ödemek zorunda kalıyoruz. Nisan ayındaki 237,1 milyar liralık ve Haziran ayındaki 230 milyar liralık iç borç faizi ödemeleri, bu acı gerçeğin somut göstergeleridir. Bu, sadece geleceğimizden değil, aynı zamanda bugünümüzden de çalınan bir maliyettir; çünkü bu kaynaklar başka alanlarda kullanılsaydı, ülkenin gelişimine çok daha büyük katkılar sağlayabilirdi.
Politika Tercihleri ve Borç Yapısındaki Değişim
Peki, bu noktaya nasıl gelindi? İç borç faiz yükünün bu denli ağırlaşmasının temelinde yatan en önemli faktörlerden biri, “olmadık zamanda ve olmadık koşullarda faizle oynamak” tercihi olmuştur. Özellikle yüksek enflasyonun yaşandığı ve piyasa belirsizliğinin arttığı dönemlerde faiz oranlarına yönelik müdahaleler, Hazine’nin borçlanma stratejilerini derinden etkilemiştir. Ekonomik koşulların gerektirdiği politikaların aksine, faiz oranlarının yapay olarak düşük tutulmaya çalışılması, yatırımcıların devlete sabit faizli borç vermeye isteksiz hale gelmesine yol açmıştır. Zira enflasyonun yüksek seyrettiği ve öngörülemez olduğu bir ortamda, sabit faizle borç veren bir yatırımcı, paranın reel değerindeki erime riskini taşımak istemez. Bu durum, Hazine’nin geleneksel, daha güvenli ve öngörülebilir sabit faizli borçlanma kanallarını büyük ölçüde tıkamış ve onu daha riskli borçlanma araçlarına yöneltmek zorunda bırakmıştır.
Bu yönelimin doğrudan bir sonucu olarak, Hazine, borçlanmalarını zorunlu bir şekilde değişken faizli enstrümanlarla yapmak zorunda kalmıştır. Değişken faizli borçlanma, Hazine için gelecekteki faiz giderlerinin öngörülebilirliğini azaltan ve bütçe planlamasını zorlaştıran bir risktir. Piyasa faiz oranları yükseldikçe, Hazine’nin ödeyeceği faiz miktarı da artar ve bu durum, bütçe üzerindeki yükü beklenmedik seviyelere çıkarabilir. Nitekim, Nisan ayında sadece iç borcun faizi için ödenen 237 milyar lira, bu politika tercihinin somut ve pahalı bir neticesidir.
Bu rekor ödeme, aynı zamanda vergi gelirleri ile karşılaştırıldığında daha da çarpıcı bir tablo sunmaktadır. Nisan ayında toplanan toplam vergi geliri 787 milyar lira iken, bunun 237 milyar lirası yalnızca iç borç faiz ödemelerine gitmiştir. Başka bir deyişle, o ay toplanan her 100 liralık verginin yaklaşık 30 lirası, hiçbir kamu hizmeti üretmeden, sadece geçmişin faiz yükünü karşılamak için harcanmıştır. Bu oran, vergi mükellefleri açısından bakıldığında, ödenen vergilerin önemli bir kısmının borç servis maliyetine ayrılması anlamına gelir ki, bu da verimlilik ve adalet tartışmalarını beraberinde getirir. Vergi yükünün bu şekilde dağılması, halkın devlete olan güvenini zedeleyebilir ve ekonomik motivasyonu olumsuz etkileyebilir.
Değişken Faizin Yükselişi ve TÜFE Güvenilirliği
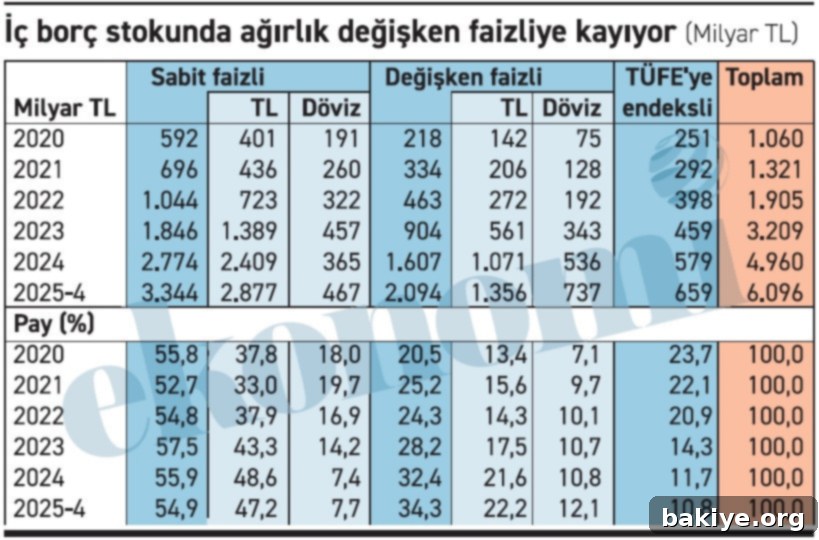
Hazine’nin iç borç stokunun yapısındaki değişim, bu durumun nedenlerini daha net ortaya koymaktadır. 2020 yılı sonunda, Hazine’nin iç borç stokunun yüzde 56’sı sabit faizli enstrümanlardan oluşuyordu. 2024 Nisan sonu itibarıyla bu oran hemen hemen aynı kalarak yüzde 55 civarında seyretmiştir. Ancak değişken faizli borçların payında dikkat çekici bir artış yaşanmıştır. Aynı dönemde değişken faizli borçların toplam iç borç stoku içindeki payı yüzde 20’den yüzde 34’e yükselmiştir. Bu, Hazine’nin faiz oranlarındaki dalgalanmalara karşı daha savunmasız hale geldiğini ve bütçesinin öngörülebilirliğinin azaldığını göstermektedir.
İlk bakışta olumlu gibi görülebilecek bir kalem olan TÜFE’ye endeksli borçların payı ise yüzde 24’ten yüzde 11’e gerilemiştir. Ancak bu düşüş, ne yazık ki olumlu bir tablo yaratmaktan uzaktır. Zira TÜFE’ye endeksli borçlardaki azalmanın temel nedeni, yatırımcıların TÜFE’ye olan güvenlerinin sarsılması ve getirilerini enflasyondan daha iyi koruyacak alternatifler aramalarıdır. Borç verenler, alacaklarını TÜFE’ye endekslemekten vazgeçerek neden değişken faizli enstrümanları tercih etmişlerdir? Bunun en muhtemel açıklaması, resmi TÜFE rakamlarına duyulan güvenin azalması ve değişken faizli borçların, piyasa faiz oranlarına daha yakın bir getiri sunarak veya belirli bir referans faiz oranına (örneğin politika faizi) ek marjlar içermesi nedeniyle borç verenler açısından daha cazip hale gelmesidir. Bu da aslında TÜFE’ye endeksli borçlardaki azalışın ardında yatan, Hazine’yi daha yüksek maliyetli ve riskli borçlanma yöntemlerine iten önemli bir motivasyon kaynağıdır. Değişken faizli borçlarda bir dizi endeksleme mekanizması bulunmaktadır ve bu endeksleme, genellikle TÜFE’ye kıyasla borç veren açısından daha fazla avantaj ve reel getiri sağlama potansiyeli taşır. Bu durum, değişken faizli borçların toplam payındaki artışın ana itici gücü olmuştur.
Türk Lirasının Gücü ve Borç Yapısının Kırılganlığı
Türkiye’nin borç yapısını değerlendirirken, Türk Lirası cinsi ve sabit faizli borcun toplam borç stoku içindeki payı kritik bir göstergedir. Nisan sonu itibarıyla, Türk Lirası cinsi ve sabit faizli borcun sadece iç borç stokuna oranı yüzde 47 düzeyindedir. Ancak bu oran, ülkenin içinde bulunduğu borç sarmalının tamamını yansıtmaktan uzaktır. Daha kapsamlı bir değerlendirme için, toplam iç ve dış borç içinde Türk Lirası cinsi ve sabit faizli olanların payına bakmak gerekmektedir. Bu oran, Nisan ayı itibarıyla yaklaşık yüzde 27 gibi oldukça düşük bir seviyededir.
Bu yüzde 27’lik oranın tersini okuduğumuzda, yani Hazine’nin Türk Lirası cinsi ve sabit faizli olmayan borçlarının toplam borca oranına baktığımızda ise karşımıza yüzde 73 gibi çarpıcı bir rakam çıkmaktadır. Bu, kabaca her 4 liralık toplam borcun neredeyse 3 lirasının, Hazine’yi kur ve faiz şoklarına karşı savunmasız bırakan bir yapıda olduğu anlamına gelmektedir. Yüzde 73’lük bu oran, Hazine’nin gardının düşmüş durumda olduğunu, yani dışsal şoklara veya iç piyasa dalgalanmalarına karşı direncinin zayıfladığını açıkça göstermektedir. Türk Lirası cinsinden ve sabit faizli borçlanma, devlet için en öngörülebilir ve kontrol edilebilir borçlanma yöntemidir. Bu tür bir borcun payının düşük olması, Hazine’yi döviz kuru hareketliliğine, yüksek enflasyon baskısına ve dalgalı faiz maliyetlerine daha fazla maruz bırakarak bütçe üzerindeki belirsizliği ve riski artırmaktadır. Bu önemli konu, kamu maliyesi açısından derinlemesine analiz edilmesi gereken ve gelecekteki makroekonomik istikrar için kritik öneme sahip bir başlık olarak öne çıkmaktadır. Güvenin yeniden tesisi ve öngörülebilirliğin sağlanması, bu kırılgan yapının dönüştürülmesi için elzemdir.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com