
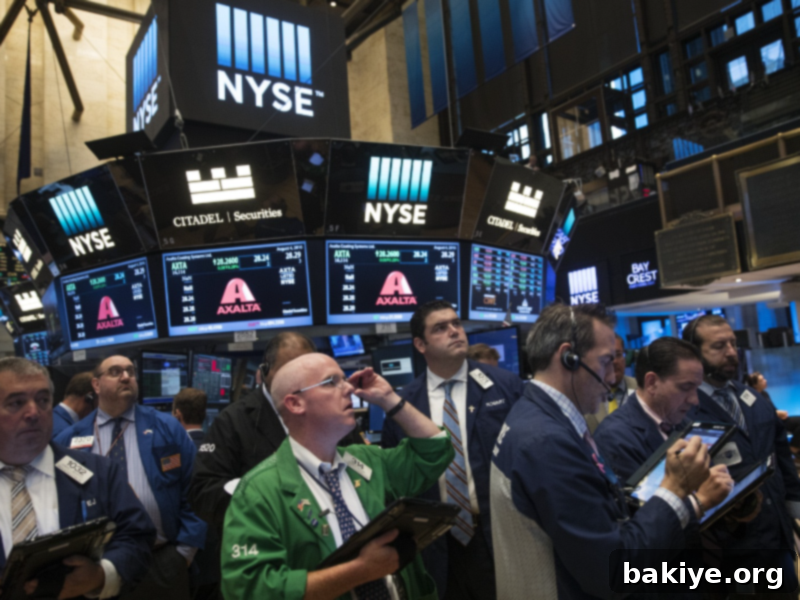
Küresel Piyasalar Yeni Haftaya Güçlü Başlangıç Yaptı: Fed Beklentileri ve Önemli Gelişmeler
Küresel finans piyasaları, yeni haftaya genel olarak pozitif bir atmosferde giriş yaptı. Bu iyimser havanın temelinde, Amerika Birleşik Devletleri Merkez Bankası’nın (Fed) para politikasını beklenenden daha erken ve daha agresif bir şekilde gevşetebileceğine dair artan beklentiler yatıyor. Son dönemde açıklanan makroekonomik veriler, özellikle de iş gücü piyasasına dair göstergeler, bu gevşeme sürecine yönelik spekülasyonları güçlendirerek yatırımcıların risk iştahını önemli ölçüde artırdı.
ABD’de açıklanan son istihdam verileri, iş gücü piyasasında gözle görülür bir soğumaya işaret ediyor. Temmuz ayına ait JOLTS açık iş sayısı, piyasa beklentilerinin altında kalarak 7 milyon 181 bin seviyesine geriledi. Bu rakam, iş gücü talebindeki düşüşün somut bir göstergesi olarak son yılların en düşük seviyelerinden birine işaret ediyor. Hafta boyunca piyasaların merceği altında olan ağustos ayı tarım dışı istihdam verisi de sadece 22 bin kişilik bir artışla beklentilerin oldukça altında gerçekleşti. Bu durum, ekonomideki yavaşlama sinyallerini pekiştirdi. Aynı dönemde işsizlik oranı ise yüzde 4,3’e yükselerek Ekim 2021’den bu yana görülen en yüksek seviyeye ulaştı. Bu verilerin bütünü, Fed’in faiz indirim döngüsüne daha erken başlayabileceği yönündeki fiyatlamaları güçlendiriyor ve küresel risk varlıklarına olan talebi artırıyor.
Fed’den Bu Yıl Faiz İndirimleri Beklentisi Güçleniyor
İş gücü piyasasındaki bu zayıflama emareleri sonrasında para piyasalarında Fed’den bu yıl içerisinde birden fazla faiz indirimi beklentisi ağırlık kazandı. Özellikle eylül, ekim ve aralık aylarında olmak üzere toplam üç faiz indirimi yapılabileceği güçlü bir şekilde fiyatlanıyor. Analistler, eylül ayında 50 baz puanlık bir faiz indirim olasılığının dahi piyasa beklentilerine dahil edildiğini belirtiyor. Bu hafta açıklanacak olan enflasyon verileri, Fed’in gelecek adımları açısından kritik bir önem taşıyor. Enflasyonun beklentilerin altında gelmesi durumunda, Fed’in daha güvercin bir duruş sergileyebileceği ve faiz indirimlerini hızlandırabileceği yönündeki beklentiler daha da pekişebilir.
ABD Piyasalarında Son Durum: Dalgalı Seyir ve Altın Rekoru
Geçtiğimiz cuma günü New York Borsası’nda dalgalı bir seyir izlendi. S&P 500 endeksi yüzde 0,32, Nasdaq endeksi yüzde 0,03 ve Dow Jones endeksi yüzde 0,48 oranında değer kaybetti. Bu düşüş, haftalık kapanışlarda bir miktar kar realizasyonunu yansıtsa da, yeni haftaya girilirken ABD endeks vadeli kontratları pozitif bir ivmeyle başladı. Bu durum, piyasaların genel olarak geleceğe yönelik daha iyimser bir tablo çizdiğini gösteriyor.
Fed’in faiz indirim beklentileri, ons altın fiyatlarını rekor seviyelere taşıdı. Güvenli liman varlığı olan altın, faiz indirimlerinin düşük faiz ortamını desteklemesi ve reel getirileri düşürmesiyle cazibesini artırarak 3 bin 600 dolar seviyesine ulaştı. Yeni haftaya hafif bir düşüşle 3 bin 584 dolardan başlayan ons altın, yatırımcılar için hala önemli bir odak noktası olmayı sürdürüyor.
Tahvil piyasalarında ise ABD’nin 10 yıllık tahvil faizi, cuma günü 7 baz puanlık düşüşle yüzde 4,09’a geriledi. Faiz indirim beklentileri tahvil fiyatlarını yukarı çekerken, getirileri aşağı yönlü baskıladı. Yeni haftada ise faizler yüzde 4,10 seviyesinde dengelenerek, piyasadaki belirsizliğin bir göstergesi oldu. Dolar endeksi (DXY) ise cuma günü yüzde 0,5’lik düşüşle 97,8 seviyesinden kapanış yaptı. Ancak yeni haftaya yüzde 0,1 yükselişle 97,9 seviyesinden başlayarak küçük çaplı bir toparlanma sergiledi. Düşük faiz beklentileri genellikle doları zayıflatırken, kısa vadeli dalgalanmaların çeşitli faktörlerden etkilenebileceği unutulmamalıdır. Enerji piyasalarında Brent petrolün varil fiyatı ise bu sıralarda yüzde 1’lik bir artışla 66,1 dolardan işlem görerek küresel büyüme beklentileri ve arz-talep dengesi arasındaki hassas ilişkiyi yansıtıyor.
Avrupa Piyasaları: Jeopolitik Riskler ve Toparlanma Sinyalleri
Avrupa borsaları, geçen haftayı satıcılı bir seyirle tamamlarken, Ukrayna-Rusya Savaşı’na yönelik gelişmeler bölgede yakından takip ediliyor. Jeopolitik gerilimler, Avrupa ekonomisi ve piyasaları üzerinde önemli bir belirsizlik kaynağı olmaya devam ediyor. Avrupa Birliği (AB) Konseyi Başkanı Antonio Costa, cuma günü yaptığı açıklamada, Rusya’ya yönelik yeni yaptırımlar konusunda çalışmaların hızlandığını ve bu kapsamda ABD’ye bir heyet göndereceklerini duyurdu. Bu adımlar, AB’nin Rusya üzerindeki baskısını sürdürme kararlılığını gösteriyor.
Öte yandan, Ukrayna Devlet Başkanı Volodimir Zelenskiy’nin ülkesine binlerce yabancı askerin konuşlandırılmasına ilişkin Avrupalı ortaklarıyla görüşmeler yaptığı haberleri de bölgedeki gerilimin boyutunu gözler önüne serdi. Bu tür gelişmeler, yatırımcıların risk algısını artırarak piyasalarda temkinli bir duruşa neden olabiliyor. Cuma günü İngiltere’de FTSE 100 endeksi yüzde 0,09, İtalya’da FTSE MIB 30 endeksi yüzde 0,91, Almanya’da DAX 40 endeksi yüzde 0,73 ve Fransa’da CAC 40 endeksi yüzde 0,31 oranında geriledi. Ancak ABD piyasalarına benzer şekilde, Avrupa’da endeks vadeli kontratlar yeni haftaya pozitif bir başlangıç yaparak, küresel iyimserliğin Avrupa’ya da yansıdığını gösterdi.
Asya Piyasaları: Japonya’daki Politik Gelişmeler ve Veri Akışı
Asya piyasaları, bir yandan Japonya’daki önemli politik gelişmeleri izlerken, diğer yandan Fed’in faiz indirim patikasına yönelik artan iyimserlik ve bölgeden gelen güçlü ekonomik verilerle yön buluyor. Japonya Başbakanı İşiba Şigeru, temmuz ayındaki seçim sonuçlarını gerekçe göstererek Başbakanlık ve Liberal Demokrat Parti (LDP) Genel Başkanlığı görevlerinden istifa edeceğini açıkladı. Bu açıklama, Japonya’da politik bir belirsizlik yaratma potansiyeli taşısa da, piyasalar bu riski şimdilik göz ardı etmiş görünüyor.
Zira, Japonya’da bugün açıklanan ve beklentilerin üzerinde gerçekleşen büyüme verileri, ekonominin gücüne işaret etti. Ayrıca, Fed’in faiz indirim beklentilerine yönelik fiyatlamalar ve zayıflayan Japon yeni, ülke piyasalarını destekleyici bir rol oynadı. Zayıf yen, Japon ihracatçıları için rekabet avantajı sağlarken, ülkenin ekonomik büyümesine katkıda bulunuyor. Bölgede bugün açıklanan bir diğer önemli veri ise Çin’den geldi. Çin’in dış ticaret dengesi, 102,3 milyar dolarlık fazla vererek öngörülerin oldukça üzerinde bir performans sergiledi. Bu güçlü ticaret fazlası, Çin ekonomisinin küresel ticaretteki etkinliğini ve sağlamlığını ortaya koyuyor.
Bu gelişmelerle birlikte, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 1,5, Çin’de Şanghay bileşik endeksi yüzde 0,2, Hong Kong’da Hang Seng endeksi yüzde 0,4 ve Güney Kore’de Kospi endeksi de yüzde 0,1 oranında artış gösterdi. Asya piyasalarındaki bu pozitif seyir, küresel risk iştahının bölgeye de yayıldığının bir göstergesi olarak yorumlanıyor.
Türkiye Piyasaları ve Orta Vadeli Program (OVP) Etkisi
Türkiye piyasalarında ise cuma günü satış ağırlıklı bir seyir izlendi. Borsa İstanbul’da BIST 100 endeksi günü yüzde 0,92 değer kaybederek 10.729,49 puandan tamamladı. Bu düşüşte, hem küresel piyasalardaki bazı kar realizasyonları hem de yerel yatırımcıların temkinli duruşu etkili oldu. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) ise BIST 30 endeksine dayalı ekim vadeli kontrat, cuma akşam seansında normal seans kapanışına göre yüzde 0,1’lik sınırlı bir düşüş yaşadı.
Öte yandan, Türkiye ekonomisinin gelecek üç yıllık yol haritasını çizen ve temel hedef ile politikalarını içeren Orta Vadeli Program (OVP), Cumhurbaşkanı Kararı ile Resmi Gazete’de yayımlanarak yürürlüğe girdi. OVP, ülkenin ekonomik büyüme, enflasyon, cari işlemler dengesi ve istihdam gibi temel makroekonomik büyüklüklerine ilişkin iddialı hedefler belirliyor. Programa göre, bu yıl için ekonomik büyüme tahmini yüzde 3,3 olarak belirlendi. Orta vadede ise ekonominin 2026’da yüzde 3,8, 2027’de yüzde 4,3 ve 2028’de ise yüzde 5 gibi daha yüksek oranlarda büyümesi öngörülüyor. Bu büyüme hedefleri, yapısal reformlar ve istikrarlı politikalarla desteklenerek, Türkiye ekonomisinin potansiyelini gerçekleştirmeyi amaçlıyor.
Enflasyonla mücadele de OVP’nin ana eksenlerinden birini oluşturuyor. Yıl sonunda enflasyonun yüzde 28,5 olarak gerçekleşeceği tahmin edilirken, gelecek yıllar için hedefler daha iddialı bir şekilde belirlendi: 2027 için yüzde 9 ve 2028 için yüzde 8. Bu hedefler, para ve maliye politikalarında güçlü bir koordinasyon ve kararlılık gerektirecek. Döviz piyasasında ise Dolar/TL kuru, cuma günü yüzde 0,2 yükselişle 41,2390’dan kapanış yaptı. Yeni haftaya bankalararası piyasada önceki kapanışının yüzde 0,1 üzerinde 41,2630’dan işlem görerek başladı. Kurdaki bu sınırlı hareketlilik, piyasanın OVP hedeflerini ve genel ekonomik gidişatı dikkatle takip ettiğini gösteriyor.
Analistler, bugünün yurt içi piyasalarında finansal yatırım araçlarının reel getiri oranları verisinin, yurt dışında ise Almanya’da sanayi üretimi ve dış ticaret dengesi ile Avro Bölgesi’nde Sentix yatırımcı güven endeksinin yakından izleneceğini belirtiyor. Teknik açıdan BIST 100 endeksinde 10.700 ve 10.600 puan seviyelerinin önemli destek noktaları olduğu, 10.800 ve 10.900 seviyelerinin ise direnç konumunda bulunduğu ifade ediliyor. Bu teknik seviyeler, yatırımcılar için kısa vadeli alım-satım stratejilerinde referans noktası teşkil edebilir.
Piyasalarda Bugün Takip Edilecek Veriler:
- 09.00 Almanya, temmuz ayı sanayi üretimi (Küresel sanayi aktivitesinin ve Avro Bölgesi’nin ekonomik sağlığının önemli bir göstergesi.)
- 09.00 Almanya, temmuz ayı dış ticaret dengesi (Avrupa’nın en büyük ekonomisinin dış ticaret performansını ve küresel talep dinamiklerini yansıtır.)
- 10.00 Türkiye, eylül ayı finansal yatırım araçlarının reel getiri oranları (Yatırımcıların enflasyona karşı koruma sağlama yeteneğini gösterir ve yatırım kararlarını etkiler.)
- 11.30 Avro Bölgesi, eylül ayı Sentix yatırımcı güven endeksi (Bölgedeki yatırımcıların ekonomik beklentilerini ölçen ve geleceğe yönelik önemli sinyaller veren bir gösterge.)
Küresel piyasalar, Fed’in olası faiz indirimleri, önemli makroekonomik veriler ve jeopolitik gelişmeler ışığında hareketli bir döneme girerken, yatırımcıların gelişmeleri yakından takip etmesi büyük önem taşıyor. Özellikle bu hafta açıklanacak enflasyon verileri ve merkez bankası yetkililerinin açıklamaları, piyasaların yönünü belirleyici olacaktır.