
Türkiye Hazine Borcunun Gizli Yüzü: Kontrol Dışı Riskler ve Ekonomik Gelecek
Türkiye ekonomisinin en hassas dinamiklerinden biri olan Hazine borç yönetimi, ülke geleceği için kritik bir öneme sahiptir. Nisan sonu itibarıyla 10,8 trilyon liraya ulaşan bu devasa borç stoku, sadece rakamsal büyüklüğüyle değil, aynı zamanda yapısıyla da dikkat çekiyor. Hazine’nin toplam borcunun önemli bir kısmının, yani yaklaşık dörtte üçünün, dışsal faktörlere bağımlı ve yönetimi zor kalemlerden oluştuğu gerçeği, makroekonomik istikrar üzerinde ciddi riskler barındırmaktadır. Türk Lirası cinsi sabit faizli borçların toplam içindeki payı oldukça sınırlı kalırken, değişken faizli, TÜFE’ye endeksli ve döviz cinsi borçlar, Hazine’nin eli kolunu bağlayan bir yapı oluşturuyor. Bu durum, enflasyon, faiz oranları ve döviz kuru gibi temel ekonomik göstergelerde yaşanan değişimlerin, Hazine’nin borç yükünü öngörülemez bir şekilde artırma potansiyelini ortaya koymaktadır.
Hazine Borç Yapısının Detaylı Analizi: İç ve Dış Borcun Ötesi
Hazine’nin toplam borcu genellikle iç ve dış borç olarak iki ana kategoriye ayrılır. Nisan sonu verilerine göre, 10,8 trilyon liralık toplam borcun 6,1 trilyon lirası iç borç, 4,7 trilyon lirası ise dış borç niteliğindedir. Bu ilk bakışta iç borcun daha fazla olduğunu gösterse de, asıl önemli olan, borcun para birimi ve faiz yapısıdır. Toplam borcun 4,9 trilyon lirası Türk Lirası cinsinden iken, 5,9 trilyon lirası döviz cinsinden oluşmaktadır. Bu durum, iç borcun önemli bir bölümünün de döviz cinsinden olduğunu ve dolayısıyla kur riskine açık olduğunu açıkça ortaya koymaktadır. Bu, Hazine’nin borç yönetiminde karşılaştığı en büyük zorluklardan biridir, çünkü döviz kurundaki dalgalanmalar, TL karşısında borç yükünü doğrudan ve hızla artırır.
Borcun para birimi ve kaynağı kadar, faiz yapısı da hayati bir öneme sahiptir. Toplam borcun 7,2 trilyon lirası sabit faizli olarak görünse de, bu rakamın büyük bir kısmı döviz cinsi sabit faizli borçları da içermektedir. Asıl kırılım, Türk Lirası cinsi sabit faizli borçlar ile diğer borçlar arasında yaşanmaktadır. Borcun 2,9 trilyon lirası değişken faizli ve 659 milyar lirası da Tüketici Fiyat Endeksi’ne (TÜFE) endekslidir. Bu iki kategori, enflasyon ve piyasa faiz oranlarındaki değişimlere karşı son derece hassastır. Türk Lirası cinsi sabit faizli borçlar, Hazine için öngörülebilir bir maliyet sunarken, diğer tüm borç kalemleri, ekonomik koşullardaki değişimlere göre maliyetini artıran veya azaltan bir yapıya sahiptir. Bu durum, Hazine’nin bütçe planlamasını ve mali disiplinini doğrudan etkilemektedir.
Kontrol Dışı Borç Yükü: Hazine’nin Elini Kolunu Bağlayan Yapı
Hazine’nin borç yapısının en kritik ve endişe verici yönü, toplam borcun büyük bir bölümünün kontrol dışı değişkenlere maruz kalmasıdır. Nisan sonu itibarıyla, Hazine’nin 10,8 trilyon liralık toplam borcunun sadece 2,9 trilyon lirası Türk Lirası cinsi ve sabit faizlidir. Bu, toplam borcun yaklaşık dörtte birine denk gelmektedir. Kalan 7,9 trilyon liralık borç ise Türk Lirası cinsi değişken faizli, Türk Lirası cinsi TÜFE’ye endeksli ve döviz cinsinden oluşmaktadır. Başka bir deyişle, Hazine’nin her 4 liralık borcunun yaklaşık 1 lirası için gelecekteki maliyeti öngörülebilirken, kalan 3 liranın yükü tamamen dışsal ekonomik gelişmelere bağlıdır.
Bu “kontrol dışı” borç kategorileri, Hazine için büyük bir risk faktörü teşkil eder. Enflasyonun yükselmesiyle TÜFE’ye endeksli borçların anapara ve faiz yükü artar. Enflasyon beklentilerindeki bozulma, bu borçların maliyetini katlayarak Hazine bütçesi üzerinde beklenmedik baskılar yaratır. Piyasa faiz oranlarının yükselmesi durumunda, değişken faizli borçların maliyeti anında yükselir ve Hazine’nin bütçe üzerindeki baskısı artar. Merkez Bankası’nın faiz politikaları ve piyasa likidite koşulları, bu borçların maliyetini doğrudan belirleyen unsurlardır.
En önemlisi ve en öngörülemez olanı ise döviz kurundaki artışlardır. Türkiye ekonomisi, döviz kurundaki dalgalanmalara karşı tarihsel olarak hassasiyet göstermiştir. Kurdaki her yükseliş, döviz cinsi borçların Türk Lirası karşılığı değerini artırarak Hazine’nin ödeme yükünü katlamaktadır. Bu durum, Hazine’nin para ve maliye politikası uygulamalarında hareket alanını daraltmakta ve ekonomik şoklara karşı savunmasızlığını artırmaktadır. Borcun büyük bir kısmının bu tür kontrolsüz değişkenlere bağlı olması, devletin mali planlamasını ve bütçe disiplinini zora sokan, uzun vadeli ekonomik istikrarı tehdit eden bir durumdur. Bu yapı, Hazine’nin mali disiplini sağlamasını ve orta vadeli ekonomik hedeflere ulaşmasını da zorlaştırmaktadır.
Hazine Borç Yapısındaki Dönüşüm: 2003’ten Günümüze Büyük Dalgalanmalar
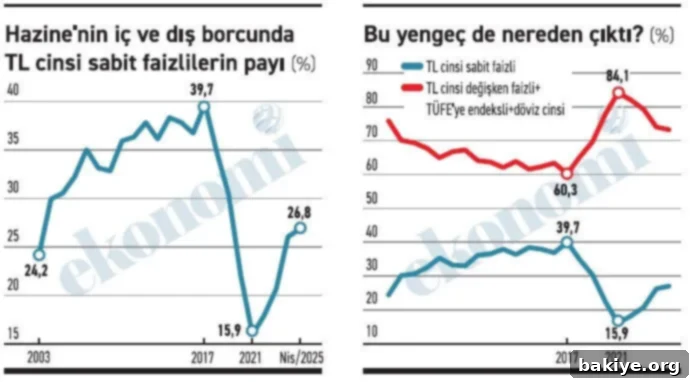
Türkiye’nin borç yönetimi stratejileri ve Hazine’nin borç yapısı, özellikle 2000’li yılların başından itibaren önemli değişimler göstermiştir. Bu değişimleri en iyi anlatan göstergelerden biri, Türk Lirası cinsi sabit faizli borcun toplam borç stoku içindeki payıdır. 2003 yılı sonu itibarıyla, Türk Lirası cinsi sabit faizli borçların toplam borç içindeki payı yüzde 25 seviyelerindeydi. 2001 ekonomik krizinin ardından uygulanan reformlar ve mali disiplin sayesinde bu oran, belirli dalgalanmalar yaşasa da, giderek yükselme eğilimine girmiştir. Bu yükseliş, Hazine’nin borçlanma maliyetlerini daha öngörülebilir hale getirme ve kur ile faiz şoklarına karşı daha dirençli bir yapı oluşturma çabasının bir sonucuydu. Nitekim, 2017 yılının sonuna gelindiğinde, Türk Lirası cinsi sabit faizli borcun toplam borç içindeki payı yüzde 40 gibi oldukça sağlıklı bir seviyeye ulaşmıştı. Bu oran, Hazine’nin borç yönetiminde önemli bir başarıyı temsil ediyor, borç yükünün büyük bir kısmının öngörülebilir ve kontrol edilebilir bir zemine oturtulduğunu gösteriyordu. Bu istikrarlı yapı, kamu finansmanının gücünü artırarak, ekonomik politikalara daha geniş bir hareket alanı tanıyordu.
Zirveden Düşüş: 2018 ve Sonrası Dönemin Zorlukları
Ancak 2017 sonundaki bu olumlu tablo, 2018 yılı ve sonrasında yaşanan makroekonomik ve siyasi gelişmelerle birlikte hızla değişmeye başladı. 2018’de yaşanan “rahip krizi” olarak bilinen gerilim, Türkiye ekonomisi üzerinde büyük bir baskı oluşturdu ve döviz kurunda sert yükselişlere neden oldu. Merkez Bankası’nın o dönemde yeterince proaktif olamaması ve bağımsız karar alma süreçlerine yapılan müdahaleler, piyasalardaki güveni sarstı. Bu durum, Hazine’nin borçlanma koşullarını zorlaştırdı ve borç stoku yapısını olumsuz etkiledi. Sonuç olarak, 2017 sonunda yüzde 40 olan Türk Lirası cinsi sabit faizli borcun payı, 2018 sonunda yüzde 35’e geriledi. Bu, bir önceki yıla göre belirgin bir düşüş olsa da, o dönem için hala görece iyi bir seviye olarak değerlendiriliyordu.
2019 yılı, para politikası üzerindeki siyasi baskıların arttığı bir dönem oldu. Dönemin Merkez Bankası Başkanı’nın görevden alınması ve politika faizlerinin 2018 sonundaki yüzde 24 seviyesinden 2019 sonunda tam yarı yarıya düşürülüp yüzde 12’ye indirilmesi, piyasalarda belirsizliği artırdı. Bu faiz indirimleri, Türk Lirası’nın değer kaybetmesine ve enflasyon baskılarının güçlenmesine zemin hazırlarken, Hazine’nin borçlanma stratejilerini de derinden etkiledi. Türk Lirası cinsi sabit faizli borcun toplam borç içindeki payı, bu süreçte düşüşünü sürdürerek yüzde 30’a indi. Bu düşüş eğilimi, Hazine’nin daha kısa vadeli ve daha riskli borçlanma enstrümanlarına yönelmek zorunda kaldığının bir göstergesiydi. Sabit faizli borçlanma imkanları azaldıkça, Hazine, değişken faizli veya döviz bazlı borçlanmalara daha fazla ağırlık vermek durumunda kaldı, bu da borç yapısının kırılganlığını artırdı.
Ekonomik Deneyler ve Borç Yapısının En Dip Noktası
2020 yılına gelindiğinde, küresel salgın koşullarının da etkisiyle ekonomi üzerindeki baskılar arttı ve faiz oranları Mayıs ayında yüzde 8,25’e kadar çekildi. Bu düşük faiz ortamı, Hazine’nin borçlanma yapısını daha da savunmasız hale getirdi. Yılın sonuna doğru ekonomi yönetimi kadrosunda yapılan değişikliklerle birlikte Merkez Bankası Başkanlığına Naci Ağbal getirildi ve faizler yüzde 17’ye yükseltildi. Ancak bu değişiklikler, borç yapısındaki kan kaybını durdurmak için yeterli olmadı. Türk Lirası cinsi sabit faizli borcun payı, 2020 sonunda yüzde 22 seviyesine gerilemeye devam etti.
2021 yılı ise Türkiye ekonomisi için bir dönüm noktası oldu. “Yeni Ekonomi Modeli” adı altında, enflasyonun yüksek olduğu bir ortamda faiz indirimlerine gidilmesi, tarihin en büyük “ekonomik deneyi” olarak adlandırıldı. Bu politikanın doğrudan bir sonucu olarak, Türk Lirası’nda rekor değer kayıpları yaşandı, enflasyon kontrolden çıktı ve ekonomik belirsizlik zirveye ulaştı. Kurdaki hızlı yükseliş ve enflasyondaki sıçrama, döviz cinsi ve TÜFE’ye endeksli borçların yükünü astronomik boyutlara taşıdı. Bu koşullar altında Hazine’nin Türk Lirası cinsi sabit faizli borçlanma imkanları daha da kısıtlandı. Nitekim, 2021 sonunda Türk Lirası cinsi sabit faizli borcun toplam stok içindeki payı, yüzde 15,9 ile tüm zamanların en düşük seviyesine geriledi. Bu oran, Hazine’nin borç yapısının ne denli kırılgan ve dışsal faktörlere bağımlı hale geldiğini çarpıcı bir şekilde ortaya koydu. Bu dönem, borç yönetiminde öngörülemezliğin ve risklerin en yüksek seviyeye ulaştığı bir dönem olarak kayıtlara geçti.
Mevcut Durum ve İyileşme Çabaları
2021’deki bu dip noktasının ardından, ekonomi yönetiminde yaşanan değişimler ve daha ortodoks politikalara dönüş sinyalleriyle birlikte, borç yapısında kısmi bir toparlanma gözlemlendi. Bu yılın Nisan ayı itibarıyla Türk Lirası cinsi sabit faizli borcun payı yüzde 26,8’e yükseldi. Bu oran, önceki yıllara kıyasla bir iyileşmeyi işaret etse de, hala 2017’deki yüzde 40’lık seviyenin oldukça altında ve Hazine’nin borç yükünün büyük bir kısmının hala kontrol dışı olduğu gerçeğini değiştirmiyor. Bu da demek oluyor ki, Hazine’nin 4 liralık borcunun yaklaşık 3 lirası için gelecekteki maliyetler, küresel ve yerel ekonomik gelişmelerin seyrine göre şekillenecek ve Hazine’nin bu gelişmeler karşısında yapabileceği pek bir şey olmayacak; sadece gelişmeleri endişeyle izlemekten başka. Bu durum, kamu finansmanının kırılganlığını sürdürdüğünü ve Hazine’nin proaktif adımlar atmakta sınırlı kaldığını göstermektedir.
Hazine’nin Geleceği ve Ekonomik İstikrar Üzerindeki Etkileri
Hazine’nin mevcut borç yapısı, Türkiye ekonomisi için önümüzdeki dönemde önemli riskler ve zorluklar barındırmaktadır. Borç stokundaki değişken faizli, TÜFE’ye endeksli ve döviz cinsi borçların yüksek payı, Hazine’yi enflasyon, faiz oranları ve döviz kuru dalgalanmalarına karşı son derece kırılgan hale getirmektedir. Enflasyonun yükselmesi, değişken faizlerin artması veya döviz kurunun değer kazanması durumunda, Hazine’nin borç yükü beklenenden çok daha hızlı ve kontrol edilemez bir şekilde artacaktır. Bu durum, kamu finansmanında ek baskılar yaratacak, bütçe açıklarını derinleştirecek ve kamu harcamaları üzerinde kısıtlamalara neden olabilecektir. Özellikle eğitim, sağlık ve altyapı gibi kritik kamu hizmetleri için ayrılan kaynaklar, borç ödemelerinin artmasıyla kısıtlanma riskiyle karşı karşıya kalabilir. Ayrıca, artan borç yükü, ülkenin kredi notunu olumsuz etkileyerek, gelecekteki borçlanma maliyetlerini daha da yükseltebilir.
Dolayısıyla, bu hassas borç yapısının getirdiği riskleri yönetmek, Türkiye ekonomisinin en acil önceliklerinden biridir. Sağlam maliye politikaları, öngörülebilir para politikaları ve yatırım ortamını iyileştirecek yapısal reformlar, Hazine’nin borç yapısını daha sürdürülebilir ve yönetilebilir hale getirme yolunda atılması gereken adımlardır. Mali disiplinin sağlanması, bütçe açığının azaltılması ve kamu harcamalarında verimliliğin artırılması, Hazine’nin borçlanma ihtiyacını azaltacaktır. Merkez Bankası’nın enflasyonla mücadeledeki bağımsızlığı ve kararlılığı, TÜFE’ye endeksli ve değişken faizli borçların maliyetini düşürmede hayati rol oynayacaktır. Ayrıca, sermaye akışlarını istikrara kavuşturacak ve döviz kuru oynaklığını azaltacak politikalar, döviz cinsi borçların riskini hafifletecektir. Aksi takdirde, Hazine’nin borç yükü, ekonomik istikrar ve büyüme hedefleri üzerinde sürekli bir tehdit unsuru olmaya devam edecektir. Bu analiz, borç yönetiminde şeffaflığın, öngörülebilirliğin ve disiplinin, Türkiye’nin ekonomik geleceği için ne denli hayati olduğunu bir kez daha gözler önüne sermektedir. Uzun vadeli refah için, bu temel risklerin etkin bir şekilde yönetilmesi kaçınılmazdır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com