
Türkiye Ekonomisinde Bütçe Dengesi, Kamu Borcu ve Deprem Harcamalarının Kritik Analizi
Türkiye ekonomisi, makroekonomik istikrarını belirleyen en temel unsurlardan biri olan kamu borcu ve bütçe dengesi konularında sürekli bir dikkat gerektirmektedir. Özellikle 2024 yılı gerçekleşmeleri, bütçe üzerindeki olağanüstü yükleri ve bunların genel ekonomik tabloya yansımalarını gözler önüne sermektedir. Bu analizde, 2024 yılı kamu borcu verileri ve bütçe ayrıntıları ışığında, özellikle deprem harcamalarının maliye politikaları üzerindeki etkilerini, düşük kamu borcunun sunduğu avantajları ve enflasyonla mücadelede karşılaşılan gelir tarafı sorunlarını kapsamlı bir şekilde inceleyeceğiz.
Hazine ve Maliye Bakanlığı Muhasebat Genel Müdürlüğü’nün yayımladığı verilere göre, 2024 yılı merkezi yönetim bütçe harcamalarında dikkat çekici kalemlerden biri “şehircilik ve risk odaklı bütünleşik afet yönetimi” olmuştur. Uzmanlar, bu kalemin büyük ölçüde geçtiğimiz yıl yaşanan yıkıcı depremlerin neden olduğu yeniden yapılanma ve afet yönetimi harcamalarını kapsadığını belirtmektedir. Yaklaşık 0,8 trilyon lira olarak gerçekleşen bu harcamaların, bütçe açığı üzerindeki doğrudan etkisi yadsınamaz.
2024 Bütçe Performansı ve Deprem Harcamalarının Etkisi
Yılın başında yapılan değerlendirmelerde, bütçe gelişmelerine dair ilk sinyaller alınmıştı. O dönemde faiz dışı bütçe açığının Gayri Safi Yurt İçi Hasıla (GSYH) oranının yaklaşık yüzde 2 olarak hesaplandığı belirtilmişti. Normal koşullar altında, birkaç yıl üst üste faiz harcamaları dışarıda tutulduğunda dahi açık vermesi, bütçe disiplini açısından arzu edilmeyen bir durumdur. Ancak 2023 ve 2024 yıllarında bu tablonun temel belirleyicisi, hiç şüphesiz depremle ilişkili devasa harcamalar olmuştur. Bu olağanüstü harcamaların bütçeden düşülmesi, tablonun gerçek yorumlanması açısından kritik bir öneme sahiptir.
Deprem Harcamaları Hariç Bütçe Dengesi
Hazine ve Maliye Bakanlığı verilerine göre, 2024 yılı için tahmini GSYH’ye oranla bütçe açığı başlangıçta yüzde 4,9 olarak öngörülüyordu. Ancak, ‘şehircilik ve risk odaklı bütünleşik afet yönetimi’ kalemindeki 0,8 trilyon liralık deprem harcamaları bu denklemden çıkarıldığında, bütçe açığının GSYH’ye oranının yüzde 3’e gerilediği görülmektedir. Daha da önemlisi, faiz dışı açık, bu büyük harcamalar hariç tutulduğunda ortadan kalkmaktadır. Yani, devletin faiz ödemeleri ve deprem gibi istisnai giderler dışında kalan ana operasyonel harcamaları, gelirlerini aşmamış, hatta bir miktar fazlalık vermiştir. Bu durum, bütçenin yapısal olarak sağlam bir temele oturduğu ve ana harcama kalemlerinde disiplinin korunduğu şeklinde yorumlanabilir, elbette deprem gibi mücbir sebeplerin etkisi göz ardı edilmediğinde.
Kamu Borcunun Milli Gelire Oranı: Bir İstikrar Göstergesi
Bu konunun üzerinde durmamızın iki temel nedeni bulunmaktadır. Birincisi, faiz dışı açık, bütçe disiplininin ve sürdürülebilirliğinin en önemli göstergelerinden biridir. Bu dengenin sağlanması, devletin uzun vadeli mali sağlığı açısından vazgeçilmezdir. İkincisi, enflasyonla mücadele sürecinde maliye politikasının yeterince destek vermediği yönündeki eleştiriler genellikle harcama tarafına odaklanmaktadır. Deprem ve faiz harcamaları dışındaki bütçeye baktığımızda, bu savın farklı bir boyutunu görmekteyiz.
Türkiye’nin kamu borcunun milli gelire oranı, uluslararası standartlara göre oldukça düşük bir seviyededir. Bu oran, 2024 sonunda yüzde 21,6 olarak gerçekleşerek, 2023 yılına kıyasla 3,7 puanlık bir düşüş göstermiş ve 2001 krizinden bu yana görülen en düşük düzeyine inmiştir. Bu durum, ülke ekonomisi için stratejik öneme sahip birçok avantajı beraberinde getirmektedir.
Düşük Kamu Borcunun Sunduğu Avantajlar
- Borçlanma Maliyetleri Üzerindeki Olumlu Etki: Kamu borcunun GSYH’ye oranı ile borçlanma maliyetleri arasında yakın bir ilişki bulunmaktadır. Borç oranı ne kadar düşükse, devletin borçlanma riski algısı o kadar azalır ve bu da daha düşük faiz oranlarıyla borçlanma imkanı sunar. Türkiye’nin mevcut düşük borç oranı, borçlanma faizleri üzerinde aşağı yönlü bir baskı oluşturarak, kamu kaynaklarının daha verimli kullanılmasına olanak tanımaktadır. Bu, özellikle yüksek enflasyon ve sıkı para politikası dönemlerinde bütçe üzerindeki faiz yükünü hafifletmek açısından hayati öneme sahiptir.
- Uluslararası Kredibilite ve Güven: Düşük borç oranımız, uluslararası arenada Türkiye’nin mali disiplinine ve ödeme gücüne duyulan güveni artırmaktadır. Bu durum, yabancı yatırımcıların ülkeye olan ilgisini artırabilir, kredi derecelendirme kuruluşlarının değerlendirmelerini olumlu yönde etkileyebilir ve ülkenin küresel finans piyasalarındaki konumunu güçlendirebilir.
- Mali Manevra Alanı ve Krizlere Karşı Direnç: Belki de en kritik avantajlardan biri, olağanüstü dönemlerde mali manevra alanı sağlamasıdır. Büyük bir deprem gibi öngörülemeyen ve maliyeti yüksek afetler, küresel ekonomik krizler veya pandemiler karşısında, düşük borç oranına sahip bir ülke, bütçe açığını artırma ve ekonomiyi destekleyici harcamalar yapma esnekliğine sahiptir. Türkiye, 2023 depremlerinin ardından bu manevra alanını etkin bir şekilde kullanabilmiştir. Deprem harcamalarının büyük kısmının tamamlanmasının ardından, yani 2026 ve sonrasında faiz dışı açık verilmemesi halinde, harcama tarafında büyük bir sorun öngörülmemektedir. Ancak 2026 ve sonrasındaki mali disiplin, elbette seçim takvimi ve genel siyasi atmosferle yakından ilişkili olacaktır.
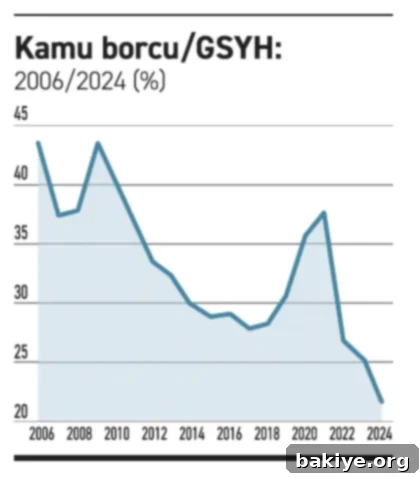
Yukarıdaki grafikte de görüldüğü gibi, 2006 yılından bu yana kamu borcu-GSYH oranındaki düşüş oldukça belirgindir ve bu başarı, Türkiye’nin mali yönetimindeki önemli adımların bir göstergesidir.
Enflasyonla Mücadelede Maliye Politikası: Harcamalar mı, Gelirler mi?
Enflasyonla mücadele sürecinde, maliye politikasının oynadığı rol hayati derecede önemlidir. Ancak mevcut durumda asıl sorunun harcama tarafından ziyade gelir tarafında yoğunlaştığı düşünülmektedir. Bu, hem bütçe gelirlerinin yeterli düzeyde artırılamaması hem de uygulanan programın yükünün adil dağılmaması gibi önemli sorunları beraberinde getirmektedir.
Gelir Tarafındaki Yetersizlikler ve Adil Olmayan Yük Dağılımı
Ekonomideki gelir dağılımı adaletsizliği, uygulanan programın başarısı ve toplumsal destek açısından kritik bir engel teşkil etmektedir. En düşük emekli maaşlarının ve asgari ücretin yaşam standartlarının çok altında kalması, özellikle Mart ayında asgari ücretin açlık sınırının altına düşeceği beklentisi, gelir adaletinin ne denli kırılgan olduğunu göstermektedir. Halkın büyük bir kesimi ekonomik zorluklarla boğuşurken, yüksek gelir gruplarına yönelik ek vergi düzenlemelerinin yapılmaması veya mevcut imkanların kullanılmaması ciddi bir çelişki yaratmaktadır.
- Yüksek Gelir Gruplarına Yönelik Vergi Düzenlemelerinin Eksikliği: Gelir eşitsizliğini azaltacak, servet vergileri veya lüks tüketim vergileri gibi düzenlemelerin gündeme gelmemesi, bütçe gelirlerini artırma potansiyelini kısıtlamaktadır. Yüksek gelir elde eden kesimlerden daha fazla vergi alınması, hem bütçe dengesine olumlu katkı sağlayacak hem de toplumsal adalet algısını güçlendirecektir.
- “Nereden Buldun” Yasasının Çıkmaması: Kaynağı belirsiz servetlerin araştırılmasına ve vergilendirilmesine olanak tanıyan bir “Nereden Buldun” yasasının çıkarılmaması, hem vergi adaleti açısından bir eksiklik hem de kayıt dışı ekonominin ve kara paranın önlenmesi adına kaçırılmış bir fırsattır. Bu tür bir yasa, hem bütçe gelirlerini artırma potansiyeline sahiptir hem de toplumsal vicdanı rahatlatacak şeffaflık ve hesap verebilirlik ilkelerini güçlendirecektir.
- Kamu Özel İşbirliği (KÖİ) Projelerinde Gelir Garantilerinin Gözden Geçirilmemesi: Birçok büyük altyapı projesinde uygulanan KÖİ modeli, devletin özel şirketlere verdiği gelir garantileri nedeniyle zaman zaman bütçe üzerinde önemli bir yük oluşturmaktadır. Bu garantilerin, ekonomik koşullar ve proje gerçekleşmeleri ışığında gözden geçirilmesi, kamunun üzerindeki potansiyel yükü hafifletebilir ve kaynakların daha etkin kullanılmasına olanak sağlayabilir. Ancak, bu tür projelerin şeffaflığının ve garantilerin revize edilmesinin gündeme dahi gelmemesi, önemli bir mali risk unsuru olarak varlığını sürdürmektedir.
Bu nedenlerle, birincisi, bütçe gelirleri potansiyelinin altında kalmakta; ikincisi ve daha önemlisi, uygulanan ekonomik programın yükü adil bir şekilde dağıtılamamakta, bu da programa olan toplumsal desteği zayıflatmaktadır. Sürdürülebilir bir ekonomik büyüme ve istikrar için maliye politikasının hem gelir hem de harcama tarafında daha dengeli ve adil bir yapıya kavuşturulması büyük önem taşımaktadır.
Geleceğe Bakış: Sürdürülebilir Bütçe ve Adil Ekonomi İçin Öneriler
Türkiye ekonomisi, bir yandan deprem gibi beklenmedik ve yüksek maliyetli olayların etkileriyle başa çıkarken, diğer yandan enflasyonla mücadele gibi yapısal sorunlarla yüzleşmektedir. Kamu borcunun GSYH’ye oranının düşük seyretmesi, ülkeye önemli bir mali esneklik ve uluslararası piyasalarda kredibilite kazandırmaktadır. Bu durum, gelecekteki olası şoklara karşı bir tampon görevi görebilir ve kalkınma odaklı yatırımlar için ek kaynak yaratma potansiyeli sunabilir.
Ancak, bu avantajın tam olarak değerlendirilebilmesi ve sürdürülebilir bir ekonomik yapıya ulaşılabilmesi için maliye politikasının gelir tarafındaki yapısal eksikliklerin giderilmesi gerekmektedir. Daha adil bir vergi sistemi, yüksek gelir gruplarının katkısını artıracak düzenlemeler, “Nereden Buldun” yasasının hayata geçirilmesi ve Kamu Özel İşbirliği projelerindeki garantilerin şeffaf bir şekilde gözden geçirilmesi, hem bütçe gelirlerini güçlendirecek hem de toplumsal adalet duygusunu pekiştirecektir. Unutulmamalıdır ki, ekonomik istikrar sadece rakamlarla değil, aynı zamanda toplumun geniş kesimlerinin refahını ve adalete olan inancını da içeren bütüncül bir yaklaşımla sağlanabilir. Bu adımlar atıldığında, Türkiye’nin mali esnekliği, ekonomik büyüme ve toplumsal kalkınma için çok daha güçlü bir itici güç haline gelecektir.