
Hazine’nin Borçlanma Stratejisi: Yüksek Faiz, Uzun Vade ve Enflasyon Beklentileri Arasındaki Çelişki
Son dönemde finans piyasalarında sıklıkla tartışılan ve yatırımcılar tarafından yakından takip edilen önemli bir konu, Türkiye Hazine ve Maliye Bakanlığı’nın (Hazine) borçlanma stratejileri ve bu stratejilerin potansiyel yansımalarıdır. Özellikle sosyal medyada yaptığı etkili analizlerle finans dünyasının dikkatini çeken değerli ekonomist İris Cibre’nin gündeme taşıdığı bir paylaşım, bu konunun derinlemesine incelenmesi için bir esin kaynağı olmuştur. Cibre, Hazine’nin nisandan bu yana uyguladığı uzun vadeli ve yüksek faizli borçlanma politikasını sorgulayarak, “Nedendir ki, Hazine, yüksek faizle yoğun olarak uzun vadeli borçlanıyor? Faizin de inmeye başlayacağı dönemde, kısa vadeli borçlanmak varken hem de” sorusunu yöneltmiştir. Bu kritik soru, kamu maliyesinin geleceği ve enflasyon beklentileri açısından büyük önem taşımaktadır. İris Cibre’nin bu isabetli gözlemi, Hazine’nin TL cinsi değişken ve sabit faizli kuponlu senet ihalelerini daha yakından incelememize yol açmıştır.
Bireysel ve Kurumsal Borçlanmada Sağduyu: Faiz Beklentileri ve Vade Tercihi
Hazine’nin stratejisini anlamadan önce, gelin finansal kararların temelini oluşturan basit bir borçlanma senaryosunu ele alalım. İster kişisel bütçenizin açıklarını kapatmak, ister şirketinizin nakit akışını sağlamak için borçlanmak durumunda olun, temel bir ekonomik kural vardır: Gelecekte faiz oranlarının düşeceği beklentisi hakimse, genel piyasa beklentisi bu yöndeyse, hangi vadede borçlanmayı tercih edersiniz? Uzun vadeli mi, yoksa olabildiğince kısa vadeli mi?
Bu soru, yanıtı konusunda çoğu kişi için tereddüt barındırmayan, oldukça basittir. Eğer mevcut durumda faiz oranı (örneğin) yüzde 40 seviyesindeyse ve bir yıl içinde bu oranın yüzde 20’ye düşeceği öngörülüyorsa, akılcı bir birey ya da kurum, bugün yüzde 40 faizle iki, üç veya beş yıl gibi uzun vadeli bir borcun altına girmez. Böylesi bir adım, aile bütçenizi ya da şirketinizin finansal yapısını telafisi zor bir duruma sokar; hatta orta vadede iflasla sonuçlanabilir. Üç yıl sonra, faizler gerçekten yüzde 20’ye inmiş ve enflasyon da bu seviyelere gerilemişken, sizin hala üç yıl önceki hatalı borçlanma kararınız nedeniyle yüzde 40 gibi yüksek bir faiz ödemeye devam ettiğinizi hayal edin. Bu durum, hem mantıksız hem de finansal açıdan sürdürülemezdir. İşte bu sağduyuya dayalı ilke, kamu maliyesi için de geçerlidir ve Hazine’nin kararları bu perspektiften değerlendirilmelidir.
Hazine’nin Borçlanma Stratejisi: Yüksek Sabit Faizli Senetlerin Yükü
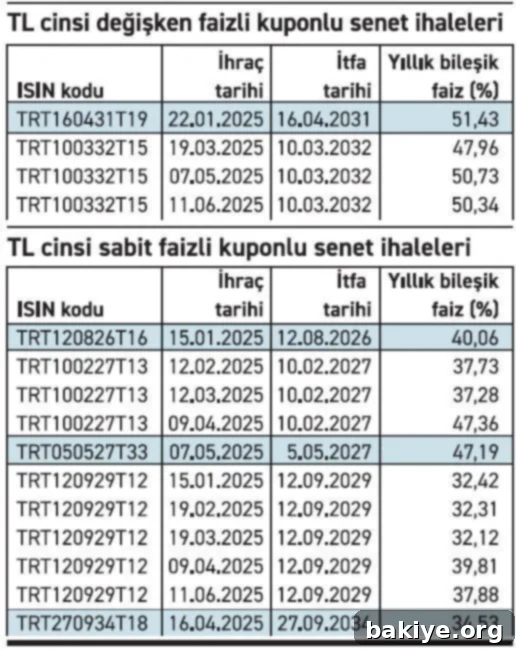
İşte Hazine’nin son dönemdeki borçlanma stratejisi, tam da bu örnekle benzerlikler göstermektedir. 19 Mart süreci sonrasında finans piyasalarında faiz oranlarının genel bir yükseliş trendine girdiği aşikardır. Elbette, bu faiz artışının ortaya çıkmasında Hazine’nin doğrudan bir rolü olmasa da, alınan borçlanma kararlarının sonuçlarının göz ardı edilmesi mümkün değildir. Hazine’nin ihraç ettiği TL cinsi değişken faizli kuponlu senet ihalelerindeki bileşik faiz oranları, piyasa koşullarına göre zamanla aşağı yönlü hareket edebileceği için bir nebze daha esnektir. Ancak, 7 Mayıs ve 11 Haziran tarihlerinde gerçekleştirilen bu tür ihalelerin, genel faiz beklentileri ışığında ne denli gerekli olduğu sorgulanabilir.
Ancak asıl kritik ve tartışma yaratan nokta, hiç şüphesiz sabit faizli kuponlu senet ihaleleridir. Bu senetler, Hazine’yi ihale tarihinde belirlenen faiz oranına uzun yıllar boyunca bağladığı için, faizlerin düşeceği beklentisinin güçlü olduğu bir dönemde büyük riskler taşır. Gelin, Hazine’nin bu sabit faizli borçlanmalarına yakından bakalım:
- İtfa tarihi 10 Şubat 2027 olarak belirlenen bir kağıt için, bu yılın 12 Şubat’ında bir ihale yapılmıştır. Bu ihalede yıllık bileşik faiz oranı yüzde 37,73 olarak gerçekleşmiştir. Bu, iki yıl boyunca Hazine’nin her yıl yaklaşık yüzde 38 faiz ödeyeceği anlamına gelmektedir. Bu oran, Merkez Bankası’nın enflasyon hedefleriyle büyük bir tezat oluşturmaktadır. Resmi hedeflere göre, bu yıl enflasyonun yüzde 24’e, 2026’da yüzde 12’ye, hatta 2027’de yüzde 7’ye inmesi beklenirken, Hazine’nin bu denli yüksek bir sabit faizi kabul etmesi düşündürücüdür.
- Aynı kağıt için 12 Mart’ta yapılan ikinci bir ihalede ise faiz oranı yine benzer seviyelerde, yüzde 37,28 olarak belirlenmiştir. Bu, piyasanın genel beklentilerinin aksine, Hazine’nin yüksek faizli borçlanma iştahının devam ettiğini göstermektedir.
- Ancak durum daha da kötüleşmiştir. Şubat 2025-Şubat 2027 dönemi için yıllık bazda yüzde 37-38 faiz oranları zaten yüksek bulunurken, 19 Mart sonrası gerçekleştirilen ilk sabit faizli ihale olan 9 Nisan’da, faizler adeta fırlayarak tam 10 puan artışla yüzde 47,19’a yükselmiştir. Bu, ekonomistler ve piyasa analistleri arasında yeni bir soruyu gündeme getirmiştir: Faiz oranlarının böylesine keskin bir artış göstereceği piyasa tarafından öngörülürken, Hazine neden bu vade için bir ihale daha yapmış ve yaklaşık iki yıl boyunca yıllık yüzde 47 gibi astronomik bir faiz oranına razı olmuştur? Bu karar, kamu borç yönetiminde stratejik bir hatayı mı işaret etmektedir?
- Daha da uzun vadeli bir örnek olarak, itfa tarihi 12 Eylül 2029 olan, yani neredeyse dört yılı aşkın bir vadeye sahip bir kağıt bulunmaktadır. Bu kağıt için yıl içinde şimdiye kadar beş ihale yapılmıştır. Bu ihalelerin ilk üçü, faiz artışlarının öncesi olan 19 Mart tarihinden önce gerçekleştirilmiş ve faiz oranları yüzde 32 civarında seyretmiştir. Ancak 19 Mart’tan sonra yapılan iki ihalede ise faizler yüzde 39 ve yüzde 38 seviyelerine yükselmiştir. Burada dikkat edilmesi gereken en önemli nokta, bu ihalelerde satılan kağıtların “sabit faizli” olmasıdır. Yani Hazine, bu kararıyla adeta şu mesajı vermektedir: “Merkez Bankası 2026’da enflasyonu yüzde 12, 2027’de yüzde 8 ve sonrasında yüzde 5 olarak öngörse de, ben bu yılların tümünde ve hatta 2029’a kadar yüzde 38-39 gibi yüksek bir faiz ödemeye devam edeceğim.” Bu durum, resmi enflasyon hedefleri ile Hazine’nin borçlanma maliyeti arasındaki derin bir çelişkiyi gözler önüne sermektedir.
Peki, Neden? Hazine’nin Stratejisinin Ardındaki Muamma
Hazine’nin uzun vadeli borçlanması, genel makroekonomik istikrar ve bütçe planlaması açısından prensipte olumlu bir gelişme olarak kabul edilebilir. Ancak bu olumlu durum, ancak düşük ve öngörülebilir faiz oranlarıyla uzun vadeli borçlanma fırsatları mevcut olduğunda geçerlidir. Özellikle enflasyonun düşeceği, en azından düşeceğinin kamuoyuna deklare edildiği ve piyasaların buna inanmasının beklendiği bir dönemde, Hazine’nin bu denli yüksek ve sabit faizlerle uzun vadeli borçlanma kararı nasıl izah edilebilir?
Bu stratejinin ardında yatan nedenleri açıklamak için iki temel olasılık bulunmaktadır. Her iki olasılık da Türkiye ekonomisi ve finansal piyasalar için ciddi çıkarımlar barındırmaktadır:
Olasılık 1: Ekonomi Yönetimi Enflasyonun Düşeceğine İnanmıyor
Bu, en vahim ve düşündürücü olasılıktır. Eğer Hazine ve genel ekonomi yönetimi, Merkez Bankası tarafından ilan edilen ve kamuoyuyla paylaşılan enflasyon hedeflerinin (2026’da yüzde 12, 2027’de yüzde 8, sonrasında yüzde 5 gibi) gerçekleşeceğine gerçekten inanmıyorsa, bu durum devlet kurumları arasındaki koordinasyon ve inanç birliğinin eksikliğini işaret eder. Enflasyon hedeflerine olan inançsızlık, Hazine’yi uzun vadeli borçlanma maliyetlerini yüksek tutmaya itebilir, zira gelecekte beklenen faiz düşüşlerinin gerçekleşmeyeceği varsayımıyla hareket ediliyor demektir. Böyle bir senaryo, piyasa güvenini derinden sarsar, yatırımcıların geleceğe dair beklentilerini olumsuz etkiler ve nihayetinde ekonominin genel gidişatını daha da belirsiz hale getirir. Resmi hedeflerle eylemler arasındaki bu tür bir tutarsızlık, yerli ve yabancı yatırımcıların Türkiye ekonomisine olan güvenini aşındırır ve ülkenin risk primini artırır.
Olasılık 2: Hazine, Enflasyonun Seyrine Göre Strateji Belirlemede Hata Yapıyor
İkinci olasılık ise Hazine’nin, enflasyonun ve faizlerin gelecekteki seyrine ilişkin öngörülerde veya borçlanma stratejisi belirlemede ciddi bir hata yapıyor olmasıdır. Bu hata, piyasa dinamiklerini yanlış okumaktan, gelecekteki faiz düşüş potansiyelini küçümsemekten veya acil finansman ihtiyaçları nedeniyle kısa vadeli çözüm yollarına başvurmaktan kaynaklanabilir. Her ne sebeple olursa olsun, eğer Hazine, faizlerin düşeceği bir dönemde yüksek sabit faizle uzun vadeli borçlanıyorsa, bu, kamu kaynaklarının etkin yönetilmediği ve gelecekte vergi mükelleflerinin omuzlarına gereksiz bir yük bindirildiği anlamına gelir. Böylesi bir hata, ülkenin borç stokunun maliyetini artırır, bütçe açıklarını derinleştirir ve kamu finansmanı üzerindeki baskıyı çoğaltır. Bu durum, hükümetin mali disiplin konusundaki kararlılığını sorgulatır ve uluslararası arenada Türkiye’nin kredibilitesine zarar verebilir.
Hangi olasılık daha kötü diye sorulduğunda, cevap vermek oldukça zordur. Her iki senaryo da kendi içinde ciddi riskler barındırmaktadır. İlki, devletin ekonomi yönetimi içinde bir fikir ayrılığı ve koordinasyon eksikliği olduğunu gösterirken, ikincisi, kamu maliyesi yönetiminde stratejik bir zaafiyete işaret etmektedir. Her iki durumda da sonuç, Türkiye ekonomisi için uzun yıllar sürecek yüksek faiz yükü ve maliyetler olacaktır.
Sonuç ve Değerlendirme: Gelecek İçin Kritik Soru İşaretleri
Özetle, Hazine’nin mevcut borçlanma stratejisi, ekonomik rasyonalite ve beklentiler açısından ciddi soru işaretleri doğurmaktadır. Enflasyonun düşeceği ve faizlerin gerileyeceği yönündeki güçlü beklentilere ve resmi hedeflere rağmen, yüksek sabit faizlerle uzun vadeli borçlanma kararları, gelecekte kamu bütçesi üzerinde önemli bir yük oluşturacaktır. Bu durum, sadece maliyetleri artırmakla kalmayacak, aynı zamanda Merkez Bankası’nın enflasyonla mücadele politikalarının inandırıcılığını da zayıflatma riski taşımaktadır.
Finansal piyasaların en temel ilkelerinden biri olan “faizler düşecekse kısa vadeli, yükselecekse uzun vadeli borçlanma” kuralının Hazine tarafından göz ardı edildiği izlenimi, ekonomi yönetimi için derinlemesine bir analiz ve şeffaf bir açıklama gerektirmektedir. Türkiye ekonomisi, uzun yıllardır yüksek enflasyon ve faiz oranlarıyla mücadele ederken, böylesi kritik borçlanma kararları, gelecekteki mali tabloları derinden etkileyecek ve yeni nesillerin omuzlarına ağır bir finansal yük bindirme potansiyeli taşımaktadır. Bu nedenle, Hazine’nin borçlanma stratejilerinin yeniden gözden geçirilmesi ve piyasa beklentileriyle daha uyumlu hale getirilmesi, makroekonomik istikrarın sürdürülebilirliği açısından hayati önem taşımaktadır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com