
Türkiye’de İç Borç Çevirme Oranı: Klasik ve Gerçek Hesaplama Yöntemleriyle Kapsamlı Analiz
Türkiye ekonomisinin sürdürülebilirliği ve mali disiplini açısından kritik göstergelerden biri olan iç borç çevirme oranı, uzun yıllardır farklı hesaplama yöntemleriyle tartışma konusu olmuştur. Bu oran, Hazine’nin mevcut borç yükümlülüklerini karşılamak için ne kadar yeni borçlandığını gösterir ve kamu maliyesinin sağlığı hakkında önemli ipuçları sunar. Ancak, bu oranın klasik bir yaklaşımla mı yoksa daha gerçekçi bir bakış açısıyla mı hesaplanması gerektiği sorusu, ekonomik çevrelerde sıkça dile getirilen bir sorudur.
İç Borç Çevirme Oranına Klasik Yaklaşım: Kapsamlı Ama Yeterli Mi?
İç borç çevirme oranının yaygın olarak kullanılan klasik hesaplama yöntemi, belirli bir dönemdeki iç borçlanmayı, o dönemde yapılan toplam anapara ve faiz ödemesine oranlayarak bulunur. Bu yöntem, Hazine’nin toplam borç servisi yükünü (hem anapara hem de faiz) ne ölçüde yeni borçla karşılayabildiğini gözler önüne sermesi açısından önemlidir. Yüzde 100’ün altında bir oran, Hazine’nin borç servisini yeni borçlanma ile tamamen karşılayamadığı, yani borç stokunun reel olarak azalmadığı anlamına gelirken; yüzde 100’ün üzerindeki bir oran, Hazine’nin borç servisini karşılamakla kalmayıp ek borçlanma yaptığını ve dolayısıyla borç stokunun büyüdüğünü işaret eder. Teorik olarak, bu yaklaşım Hazine’nin finansman ihtiyacının genel bir resmini sunar.
Ancak, bu klasik hesaplama yöntemi, borç çevirme oranının gerçekliğini yansıtma konusunda bazı soru işaretlerini de beraberinde getirmektedir. Temel argüman şu şekildedir: Hazine yeni iç borçlanma yaptığında, bu borçlanmanın öncelikli amacı daha önceki borçların anaparasını ödemektir. Borç faizleri ise doğrudan bütçeden karşılanır. Dolayısıyla, yeni alınan borç, faiz ödemelerini finanse etmek için değil, daha çok vadesi gelen anapara ödemelerini gerçekleştirmek için kullanılır. Bu bakış açısı, iç borç çevirme oranının yalnızca anapara ödemeleri üzerinden hesaplanmasının, Hazine’nin borçlanma niyetini ve mali durumunu daha doğru yansıtacağı fikrini ortaya koyar.
Gerçek Borç Çevirme Oranı: Anapara Ödemesine Odaklanmanın Önemi
Ekonomistler ve maliye uzmanları arasında giderek daha fazla kabul gören bir görüşe göre, iç borç çevirme oranının “gerçek” tablosunu görmek için hesaplamanın sadece anapara ödemeleri üzerinden yapılması daha isabetli olacaktır. Bu yaklaşım, Hazine’nin borçlanmasının temel amacını göz önünde bulundurur. Hazine, borçlanarak aslında önceki borçlarının anaparasını geri ödeme ihtiyacını karşılar. Faiz ödemeleri ise, bütçenin gelir-gider dengesi içinde doğrudan bütçe kaynaklarından finanse edilir. Eğer Hazine, sadece anapara ödemesini karşılamak için bile, ödediğinden çok daha fazla yeni borç almak zorunda kalıyorsa, bu durum mali sürdürülebilirlik açısından ciddi bir tehlike sinyali verir.
Bu ayrım neden bu kadar önemlidir? Çünkü faiz ödemesi, Hazine’nin doğrudan borçlanma kararıyla değil, bütçe gelirlerinin ve genel harcama politikalarının bir sonucu olarak gerçekleşir. Yeni bir borç alınarak eski bir borcun faizinin ödenmesi, aslında bir nevi “kısır döngü” yaratır ve bütçe üzerindeki faiz yükünü sürekli hale getirir. Oysa, anapara ödemesi için yeni borçlanma, borç stokunun ve dolayısıyla gelecekteki faiz yüklerinin büyüklüğünü doğrudan etkiler. Bu nedenle, gerçek iç borç çevirme oranı, Hazine’nin mali pozisyonunun ve borç yükünün ne yöne gittiğini daha net bir şekilde ortaya koyar.
Hazine Verileriyle Oranın Seyri: 2003’ten Günümüze Analiz
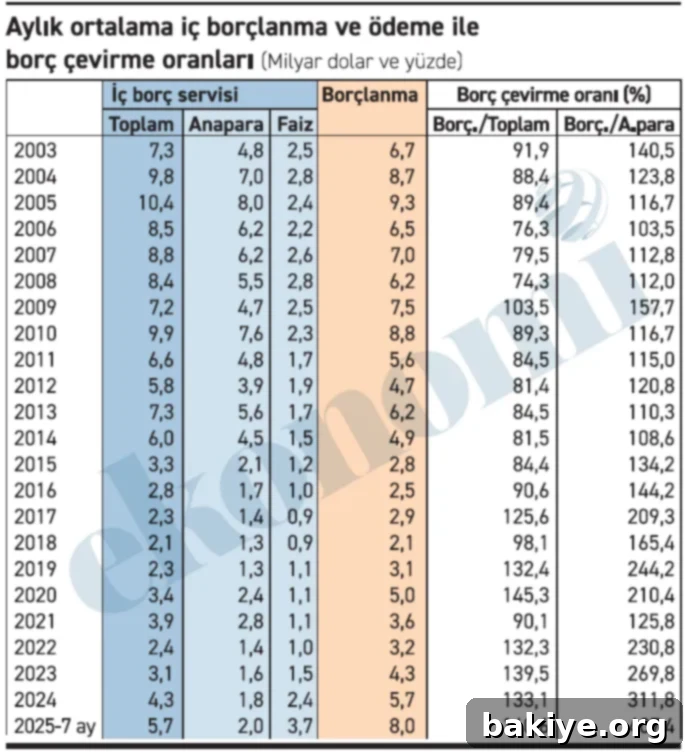
İç borç çevirme oranının seyrini anlamak için, Hazine’nin borç servisi ve borçlanma verilerini 2003 yılından itibaren incelemek büyük önem taşımaktadır. Ancak, yıllar içindeki yüksek enflasyon oranları nedeniyle, geçmiş yılların Türk lirası cinsinden verilerini bugünün değerleriyle doğrudan karşılaştırmak yanıltıcı olabilir. Bu sorunu aşmak amacıyla, tüm veriler dolar bazına çevrilmiş ve sağlıklı bir kıyaslama yapabilmek adına yıllık veriler aylık ortalama bazına getirilmiştir. Bu sayede, farklı dönemlerdeki maliyet ve borçlanma dinamiklerini daha tutarlı bir şekilde değerlendirmek mümkün olmuştur.
Klasik Hesaplamaya Göre Durum: Borç Stokundaki Değişim
Klasik hesaplama yöntemine göre iç borç çevirme oranına bakıldığında, 2003 yılından itibaren uzun bir dönem boyunca bu oranın yüzde 100’ün altında seyrettiği görülmektedir. Bu durum, anapara ve faiz için yapılan toplam ödemelerin, yeni alınan borçlanmanın altında kaldığını işaret eder. Başka bir deyişle, Hazine, borç servisini karşılamak için gerekli olan miktardan daha az borç almıştır. Bu durum, Türk lirası bazında borç stokunda nominal bir artış olsa da, enflasyondan arındırılmış reel anlamda borç stokunun artmadığını hatta bazı dönemlerde azaldığını göstermiştir. Bu dönem, kamu maliyesinde görece daha ihtiyatlı bir duruşun ve borç yükünün yönetilebilir seviyelerde tutulduğu bir süreci yansıtmaktadır.
Ancak, 2017 yılı itibarıyla bu eğilimde önemli bir kırılma yaşanmıştır. İç borç çevirme oranı, 2017’den sonraki iki yıl hariç neredeyse sürekli olarak yüzde 100’ün üzerine çıkmıştır. Bu, Hazine’nin borç servisi ödemelerinden daha fazla borçlanmaya başladığı ve dolayısıyla iç borç stokunun reel olarak artışa geçtiği anlamına gelmektedir. Bu yükseliş trendi, 2020 yılında yüzde 145 ile rekor seviyeye ulaşmış, bu yılın ilk yedi aylık ortalamasında ise yaklaşık yüzde 141 olarak gerçekleşmiştir. Bu oranlar, Hazine’nin mevcut borçlarını çevirmek için giderek daha fazla yeni borçlandığını ve bu durumun borç stokunun büyümesini hızlandırdığını açıkça göstermektedir.
Gerçek Oranın Çarpıcı Tablosu: Borç Sarmalının Derinleşmesi
İç borç çevirme oranının gerçek resmini görmek için, daha önce de belirtildiği gibi, faiz ödemelerini hesaplamadan ayırmak ve borçlanmayı yalnızca anapara ödemesiyle kıyaslamak hayati önem taşır. Bu ayrım yapıldığında ortaya çıkan tablo, klasik hesaplama yöntemine göre çok daha çarpıcı ve endişe vericidir.
Gelinen düzey, başlıkta da vurgulandığı gibi, “100 birim borç ödemek için 407 birim yeni borç alınmış!” ifadesiyle özetlenebilir. Bu durum, Hazine’nin vadesi gelen 100 birim anaparayı ödeyebilmek için 407 birim yeni borçlanma yaptığı anlamına gelir. Bu oranın anlamsız denebilecek kadar yüksek olması, borç yönetiminde yaşanan ciddi sıkıntıları ve mali disiplindeki gevşemeyi gözler önüne sermektedir. Bu kadar yüksek bir çevirme oranı, Hazine’nin aslında anapara ödemelerini bile tamamen yeni borçla kapatamadığını, hatta bu ödemenin kat kat üzerinde yeni borç aldığını göstermektedir. Bu da, borcun borçla kapatılmasından öte, kontrolsüz bir borç birikimine işaret etmektedir.
Bu yılın Ocak-Temmuz dönemine ait ortalama veriler bu durumu somutlaştırmaktadır: Aylık ortalama bazda 2 milyar dolar anapara ödemesi gerçekleştirilirken, buna karşılık 8 milyar dolar gibi astronomik bir miktarda yeni borç alınmıştır. Yani, Hazine 2 milyar dolar anapara ödemek için tam 8 milyar dolar borçlanmıştır. Bu, “2 öde, 8 borçlan; 100 öde, 400 borçlan” şeklindeki ifadeyle özetlenebilecek bir mali kısır döngüdür. Bu oran yalnızca bu yıla özgü bir artış da değildir; son dört yıldır bu yönde belirgin bir artış trendi gözlenmektedir, bu da durumun yapısal bir soruna dönüştüğünü düşündürmektedir.
Türk lirası cinsinden orijinal tutarlar da bu tablonun vahametini daha net ortaya koymaktadır. Hazine, bu yılın ilk yedi ayında 519,5 milyar lira anapara ödemesi gerçekleştirirken, toplamda 2,1 trilyon lira yeni borçlanmaya gitmiştir. Bu dönemde bütçeden yapılan faiz ödemesinin tutarı ise 985,6 milyar lira olmuştur. Bu rakamlar gösteriyor ki, Hazine yedi ayda ödediği anaparadan tam 1,6 trilyon lira daha fazla borç almıştır. Bu, borç yönetimindeki dengesizliğin ve Hazine’nin giderek daha fazla borç yükü altına girdiğinin devasa bir göstergesidir. Vadesi dolduğunda bu borcun ödenmesi gerekecek ve bu borcun faiz yükü de kaçınılmaz olarak gelecek dönem bütçelerine yansıyacaktır. Bu, maliyetleri artıracak ve ülke ekonomisi üzerinde sürekli bir baskı oluşturacaktır.
Hazine Neden Bu Kadar Çok Borçlanıyor? Kısır Döngünün Anatomisi
Hazine’nin bu denli yüksek oranlarda yeni borçlanmaya gitmesinin ardındaki temel sebep, bütçe açıklarının sürekli ve büyük boyutlarda seyretmesidir. Bütçe, bir devletin gelir ve gider dengesini gösteren en önemli mali belgedir. Gelirlerin giderleri karşılayamadığı durumlarda ortaya çıkan bütçe açığı, Hazine’nin finansman ihtiyacını artırır. Bu açıklar da doğal olarak Hazine’yi daha fazla borçlanmaya iter. Bir anlamda, “bütçe boş çuval gibi yere yıkılıyor” ve bu boşluğu doldurmak için Hazine yeni borçlarla ayakta durmaya çalışıyor.
Ancak, bu kısır döngünün bir diğer önemli bileşeni de faiz ödemelerinin büyüklüğüdür. Bütçeden yapılan faiz ödemeleri, bütçe giderlerinin önemli bir kalemini oluşturur ve bütçe açığının daha da büyümesine yol açar. Bu durumda, Hazine doğrudan faiz ödemesi için borçlanmasa bile, genel bütçe açığını kapatmak için aldığı borçlar dolaylı yoldan faiz ödemelerinin finansmanına da hizmet etmiş olur. Bu noktada, “Demek ki iç borç çevirme oranını hesaplarken faizi de dikkate alan klasik yöntem, bütçenin genel finansman ihtiyacını göstermesi açısından da bir doğruluk payına sahipmiş” yorumu yapılabilir. Zira, faiz yükü o kadar büyüktür ki, bütçe açığını derinleştirerek Hazine’yi daha fazla borçlanmaya mecbur bırakır. Bu da, borçluluğu artırır, gelecekteki faiz ödemelerini yükseltir ve döngüyü yeniden başlatır.
Bir Örnekle Anapara ve Faiz Yükü: Baba-Oğul Analojisi
Hazine’nin yaşadığı bu durumu daha iyi anlamak için bir analoji kurmak faydalı olacaktır:
“Genç ve başarılı bir iş insanı, babasının kötü giden işleri nedeniyle mali sıkıntıya düşmesini engellemek için destek olmaktadır. Babasının acil nakit ihtiyacını karşılamak üzere yüklü bir kredi çeker ve bu krediyle babasının borçlarını kapatır. Genç adam babasına, ‘Sen bu kredinin anaparasını hiç düşünme, anaparayı ben ödeyeceğim, sen yalnızca faizini öde yeter’ der. Ancak baba, işlerini bir türlü yoluna koyamaz ve hatta şirketi giderek daha fazla borçlanır. Sonuç olarak, kredinin faiz yükü de genç iş insanına kalır. Üstelik bu durum kronik bir dert haline gelir ve genç iş insanının kendi mali durumunu da olumsuz etkilemeye başlar. Sıkıntı o kadar büyür ki, genç adam artık sadece babası için kendisinin çektiği kredinin anapara ve faizi için değil, aynı zamanda babasının şirketinin iflas etmemesi, batmaması için de sürekli yeni borçlanmak ve babasına sürekli para aktarmak durumunda kalır. Bu durum, genç iş insanının kendi geleceğini de ipotek altına alır ve onu bir borç sarmalına sürükler.”
Bu örnekte, genç iş insanı Hazine’yi, babası ise bütçeyi temsil etmektedir. Hazine, bütçenin finansman ihtiyacını karşılamak için borçlanır. Başlangıçta anaparayı ödeme sözü verse de, bütçenin (babanın) mali disiplini sağlayamaması ve sürekli açık vermesi (işlerinin kötü gitmesi) nedeniyle, Hazine (genç adam) giderek daha büyük bir yükün altına girer. Faiz ödemeleri bütçe açığını artırırken, bu açığı kapatmak için Hazine’nin yaptığı borçlanmalar anapara ödemelerini aşan seviyelere ulaşır ve bir borç sarmalı oluşur. Bu, Hazine’nin neden “100 ödeyip 400 borçlandığı” gibi anormal durumlarla karşı karşıya kaldığını net bir şekilde gözler önüne sermektedir.
İç Borç Çevirme Oranının Ekonomik Yansımaları ve Gelecek Beklentileri
Yüksek ve artan iç borç çevirme oranları, Türkiye ekonomisi üzerinde çeşitli olumsuz yansımalara sahiptir. Öncelikle, artan kamu borç stoku, gelecekteki nesiller üzerinde daha büyük bir yük oluşturur ve ülkenin mali esnekliğini kısıtlar. Hazine’nin sürekli ve yüksek oranlarda borçlanma ihtiyacı, piyasadaki faiz oranlarını yukarı çekme eğiliminde olabilir. Bu durum, özel sektörün yatırım yapma maliyetlerini artırarak ekonomik büyümeyi yavaşlatabilir ve “kalabalıklaşma etkisi” (crowding out) yaratabilir.
Ayrıca, bu denli yüksek bir borçlanma, enflasyonist baskıları da artırabilir. Hazine’nin artan finansman ihtiyacı, bazen Merkez Bankası’nın dolaylı yollardan para basması (emisyon) ile karşılanabilir ki bu da enflasyonu körükleyen bir faktördür. Borç çevirme oranlarındaki bu olumsuz seyir, yatırımcı güvenini de sarsabilir ve ülkeye yönelik risk algısını yükseltebilir, bu da yabancı sermaye girişlerini olumsuz etkileyebilir.
Sonuç olarak, iç borç çevirme oranının “gerçek” tablosu, Türkiye ekonomisinin derinleşen bir borç sarmalında olduğunu göstermektedir. Bu durumun sürdürülebilir olmadığını ve acil mali disiplin tedbirleri gerektirdiğini açıkça ortaya koymaktadır. Bütçe açıklarının kontrol altına alınması, gereksiz harcamalardan kaçınılması ve gelirlerin artırılmasına yönelik yapısal reformlar, bu kısır döngüyü kırmanın ve mali sürdürülebilirliği yeniden tesis etmenin anahtarı olacaktır. Aksi takdirde, Hazine’nin artan borçlanma ihtiyacı, ülkenin ekonomik geleceği üzerinde kalıcı ve ağır yükler bırakmaya devam edecektir.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com