
Kişisel Finans Yönetimi ve Etkili Bütçeleme: Mali Geleceğinizi Şekillendirin
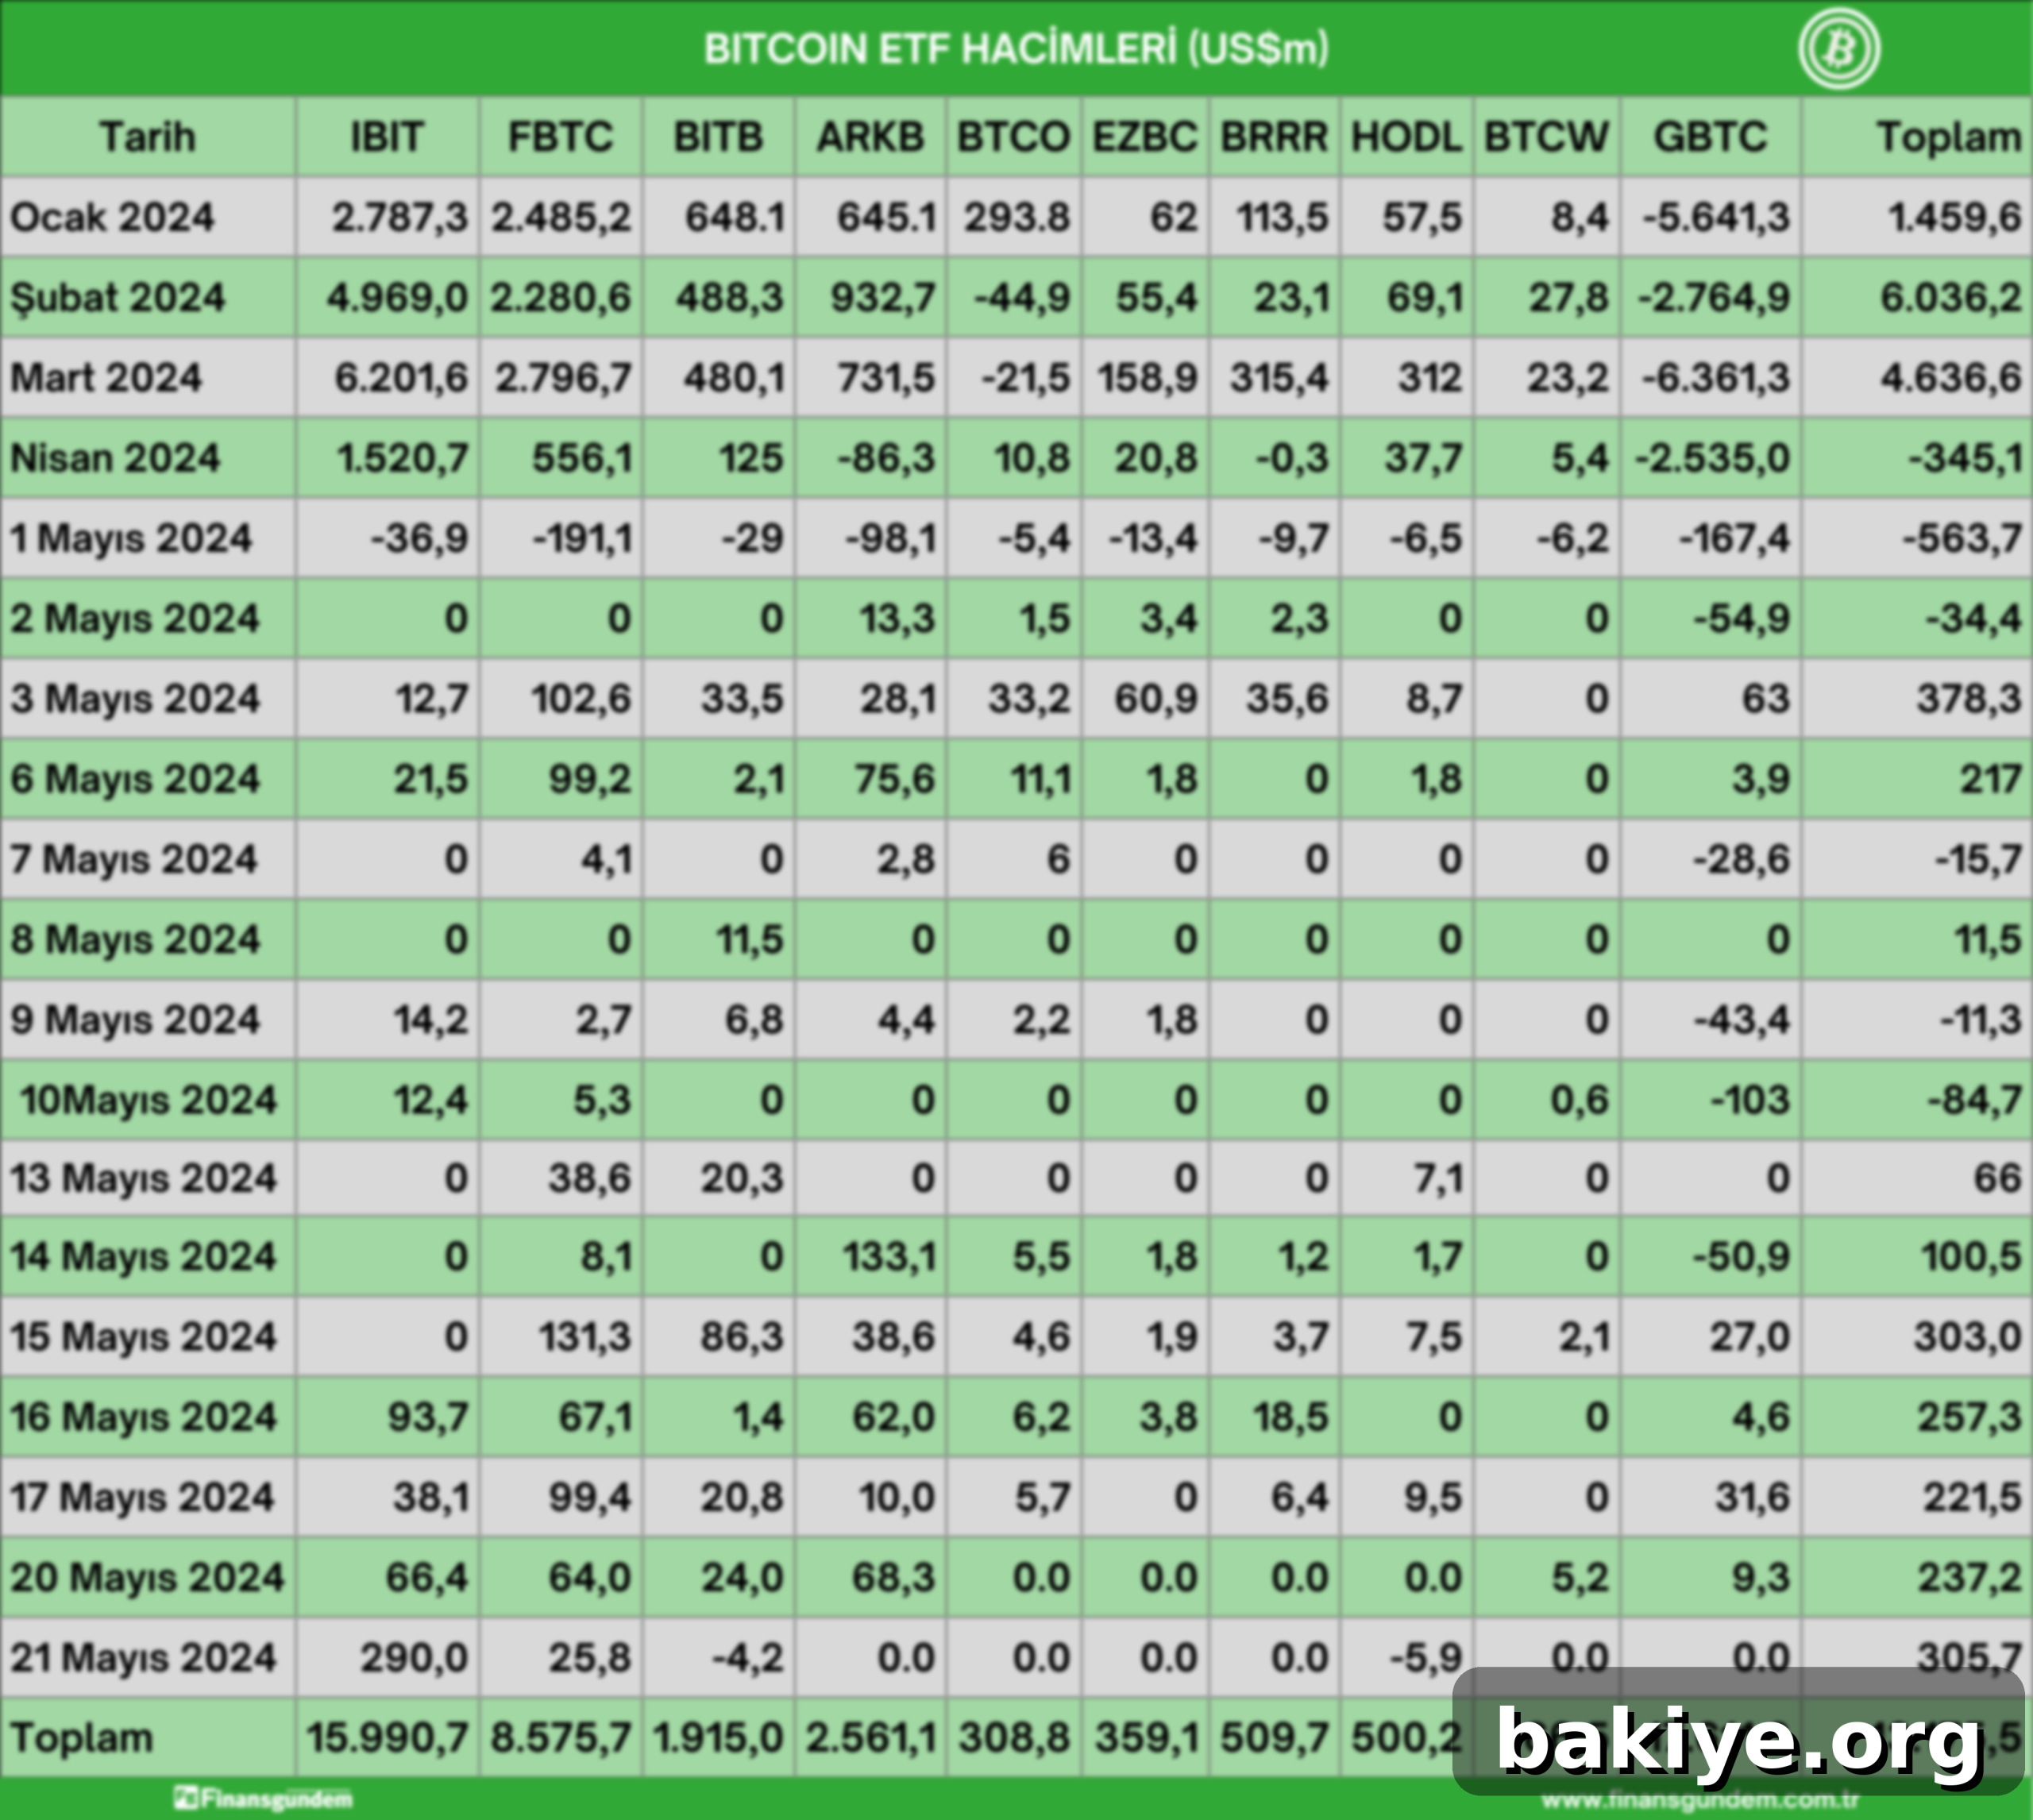
Kaynak: farside.co.uk
Günümüzün ekonomik belirsizliklerle dolu dünyasında, bireylerin mali durumlarını etkin bir şekilde yönetmeleri, sadece refahları için değil, aynı zamanda ruhsal sağlıkları için de hayati önem taşımaktadır. Kişisel finans yönetimi, sadece zenginler veya finans uzmanları için değil, her gelir grubundan insanın benimsemesi gereken temel bir yaşam becerisidir. Doğru stratejilerle gelir ve gider dengenizi kurabilir, tasarruflarınızı artırabilir, borçlarınızı kontrol altına alabilir ve en önemlisi, geleceğe yönelik finansal hedeflerinize emin adımlarla ilerleyebilirsiniz. Bu kapsamlı rehberde, kişisel finans yönetiminin ne anlama geldiğini, neden bu kadar önemli olduğunu ve etkili bir bütçeleme planını nasıl oluşturup uygulayacağınızı adım adım inceleyeceğiz. Mali geleceğinizin kontrolünü elinize alarak finansal özgürlüğe giden yolu döşemek için gereken tüm bilgileri bu makalede bulacaksınız.
Kişisel Finans Yönetimi Nedir ve Neden Önemlidir?
Kişisel finans yönetimi, bireylerin veya hane halkının gelirlerini, harcamalarını, tasarruflarını, yatırımlarını ve borçlarını planlama ve düzenleme sürecini ifade eder. Bu süreç, kişinin mevcut mali kaynaklarını en verimli şekilde kullanarak hem kısa vadeli ihtiyaçlarını karşılamasını hem de uzun vadeli hedeflerine ulaşmasını sağlamayı amaçlar. Temel olarak, paranızın nereye gittiğini bilmek, nereye gitmesini istediğinizi belirlemek ve bu doğrultuda bilinçli kararlar almaktır. Kişisel finans yönetimi; bütçeleme, sigorta planlaması, emeklilik planlaması, yatırım yönetimi, borçların ödenmesi ve vergi planlaması gibi birçok farklı alanı kapsar. Bu disiplin, bireylerin mali konularda bilinçli ve sorumlu kararlar alarak ekonomik istikrarlarını güçlendirmelerine yardımcı olur.
Finansal okuryazarlık ve kişisel finans yönetimi, modern dünyada adeta bir zorunluluk haline gelmiştir. Peki, neden bu kadar önemli? İşte başlıca nedenler:
- Finansal İstikrar Sağlar: Gelir ve giderlerinizi kontrol altında tutarak beklenmedik durumlar karşısında hazırlıklı olmanızı sağlar. Bu, ekonomik şoklara karşı bir kalkan görevi görür ve mali krizlerin önüne geçer.
- Hedeflere Ulaşmayı Kolaylaştırır: Ev almak, çocukların eğitimi için birikim yapmak, emeklilik için yatırım yapmak veya hayalini kurduğunuz seyahati gerçekleştirmek gibi finansal hedeflerinize ulaşmak için net bir yol haritası sunar. Hedefleriniz olmadan, mali çabalarınız anlamsız kalabilir.
- Stresi Azaltır: Para konuları, birçok insan için büyük bir stres kaynağıdır. İyi bir finansal planlama ve bütçeleme, bu stresi önemli ölçüde azaltarak daha huzurlu ve kaygısız bir yaşam sürmenize yardımcı olur.
- Borç Kontrolü Sağlar: Borçlarınızı yönetmeyi ve mümkünse ortadan kaldırmayı öğrenmek, finansal özgürlüğe giden yolda atılacak en önemli adımlardan biridir. Kontrolsüz borçlanma, bireylerin mali durumlarını altüst edebilir ve uzun süreli bir yük haline gelebilir.
- Geleceğe Hazırlık: Emeklilik, sağlık sorunları veya iş kaybı gibi gelecekteki olası durumlara karşı finansal bir güvenlik ağı oluşturmanızı sağlar. Bu, beklenmedik olaylar karşısında kendinizi ve sevdiklerinizi korumanın en iyi yoludur.
- Daha İyi Harcama Alışkanlıkları Geliştirir: Paranızı nereye harcadığınızı görmek, gereksiz harcamaları fark etmenizi ve daha bilinçli tüketim alışkanlıkları geliştirmenizi sağlar. Bu, “ihtiyaçlar” ve “istekler” arasındaki farkı anlamanıza yardımcı olur.
- Yatırım Fırsatları Yaratır: Düzenli tasarruflarınızı artırarak, paranızın sizin için çalışmasını sağlayacak yatırım fırsatları yaratmanıza olanak tanır. Doğru yatırımlar, zamanla servetinizi artırmanın anahtarıdır.
Etkili Bütçeleme İçin Temel Adımlar
Kişisel finans yönetiminin kalbinde etkili bir bütçeleme yer alır. Bütçeleme, gelirlerinizi ve giderlerinizi planlayarak mali hedeflerinize ulaşmanız için bir yol göstericidir. İşte adım adım etkili bir bütçe oluşturma ve yönetme süreci:
1. Gelir ve Giderlerinizi Detaylı Takip Edin
Bütçelemenin ilk ve en kritik adımı, paranızın nereye gittiğini tam olarak anlamaktır. Çoğu insan, aylık harcamalarının ne kadar olduğunu net olarak bilmez. Bu nedenle, bir veya iki ay boyunca tüm gelirlerinizi (maaş, ek gelirler, serbest çalışma kazançları vb.) ve tüm giderlerinizi (kira, faturalar, yiyecek, eğlence, ulaşım, sigorta primleri, abonelikler vb.) detaylı bir şekilde kaydetmeniz gerekir. Bu adım, mali alışkanlıklarınızın gerçek bir resmini ortaya koyacaktır.
- Gelir Kaynakları: Net aylık gelirinizi (vergiler ve kesintiler sonrası) listeleyin. Mevsimlik veya düzensiz gelirleri de hesaba katın.
- Sabit Giderler: Her ay düzenli olarak ödediğiniz ve miktarı genellikle değişmeyen harcamalardır (kira/konut kredisi, araç kredisi, sigorta primleri, aidatlar, eğitim taksitleri).
- Değişken Giderler: Miktarı aydan aya değişebilen veya düzenli olmayan harcamalardır (yemek, giyim, eğlence, akaryakıt, kişisel bakım, sosyal aktiviteler, beklenmedik onarımlar).
- Takip Yöntemleri: Bir defter, elektronik tablo (Excel, Google Sheets), mobil bütçeleme uygulamaları (örn. Mint, YNAB) veya bankanızın online takip araçları gibi yöntemlerden birini seçerek harcamalarınızı dikkatle not alın. Düzenli ve tutarlı olmak, bu aşamada anahtardır.
2. Finansal Hedeflerinizi Akıllıca Belirleyin
Nereye gittiğinizi bilmezseniz, oraya ulaşmanız çok zor olur. Finansal hedefler belirlemek, bütçeleme sürecinize anlam ve motivasyon katar. Hedefleriniz SMART olmalıdır: Spesifik (Specific), Ölçülebilir (Measurable), Ulaşılabilir (Achievable), İlgili (Relevant) ve Zaman Bağlı (Time-bound).
- Kısa Vadeli Hedefler (1 yıl içinde): En az 3-6 aylık giderleri karşılayacak bir acil durum fonu oluşturmak, küçük bir tüketici borcunu ödemek, tatile çıkmak için para biriktirmek veya yeni bir elektronik cihaz almak.
- Orta Vadeli Hedefler (1-5 yıl): Yeni bir araba için peşinat biriktirmek, yüksek faizli bir kredi kartı borcunu kapatmak, ev peşinatı için birikim yapmak veya bir sertifika programına katılmak.
- Uzun Vadeli Hedefler (5 yıldan uzun): Emeklilik için yatırım yapmak, çocukların eğitimi için fon oluşturmak, ev sahibi olmak, iş kurmak veya büyük bir yatırım yapmak. Bu hedefler için erken başlamak, bileşik faizin gücünden faydalanmanızı sağlar.
3. Kapsamlı Bir Bütçe Oluşturun ve Sürdürün
Gelir ve giderlerinizi takip ettikten ve hedeflerinizi belirledikten sonra, paranızı nasıl dağıtacağınıza dair bir plan yapmanın zamanı gelir. Popüler bütçeleme yöntemlerinden biri olan “50/30/20 Kuralı”nı deneyebilirsiniz, ancak bu sadece bir başlangıç noktasıdır ve kendi mali durumunuza göre ayarlamalar yapmanız önemlidir:
- %50 İhtiyaçlar: Kira, faturalar, gıda, ulaşım, temel sağlık sigortası gibi temel yaşam giderlerinizi kapsar. Bu kategoriye yaşamınız için olmazsa olmaz, zorunlu harcamalar dahildir.
- %30 İstekler: Eğlence, dışarıda yemek, yeni kıyafetler, hobiler, abonelik hizmetleri gibi yaşam kalitenizi artıran ama zorunlu olmayan harcamalardır. Bunlar olmadan da yaşayabilirsiniz, ancak hayatınızı daha keyifli hale getirirler.
- %20 Tasarruf ve Borç Ödeme: Acil durum fonu, emeklilik, yatırım veya borçların (kredi kartı borcu gibi) ana ödemeleri için ayrılan kısımdır. Bu oran, finansal geleceğiniz için en kritik kısımdır.
Bu kural, bir başlangıç noktasıdır. Önemli olan, gelirinizin tamamına bir görev atamak, her kategoriye bir limit belirlemek ve bu limitlere sadık kalmaya çalışmaktır. Unutmayın, esneklik de bütçelemenin bir parçasıdır; hayat sürprizlerle doludur ve bütçenizi buna göre ayarlayabilmelisiniz.
4. Borçlarınızı Etkin Bir Şekilde Yönetin
Yüksek faizli borçlar, finansal ilerlemenizin önündeki en büyük engellerden biri olabilir. Borçlarınızı yönetmek ve azaltmak için net bir strateji geliştirmelisiniz:
- Borçları Önceliklendirin: Genellikle en yüksek faiz oranına sahip borçları (kredi kartı borçları, tüketici kredileri gibi) öncelikli olarak ödemek en mantıklı yaklaşımdır (çığ yöntemi). Bu yöntemle, uzun vadede daha az faiz ödersiniz. Bazıları ise en küçük borcu önce ödeyerek motivasyon kazanmayı tercih eder (kartopu yöntemi). Her iki yöntem de disiplinli olmayı gerektirir.
- Ek Ödemeler Yapın: Mümkünse, aylık minimum ödemelerin üzerine çıkarak borçlarınızı daha hızlı kapatmaya çalışın. Küçük ek ödemeler bile zamanla büyük farklar yaratabilir.
- Borç Birleştirme veya Yeniden Yapılandırma: Uygun faiz oranlarına sahip borç birleştirme kredileri veya borç yeniden yapılandırma seçeneklerini araştırın. Bu, farklı borçlarınızı tek bir düşük faizli ödemede birleştirerek yönetimi kolaylaştırabilir.
- Gereksiz Borçlanmaktan Kaçının: Özellikle faiz oranları yüksek olan kredi kartı borçlarından uzak durmaya çalışın. Kredi kartlarını akıllıca kullanın ve her ay borcunuzun tamamını ödemeyi hedefleyin.
5. Düzenli Tasarruf Edin ve Akıllıca Yatırım Yapın
Bütçenizde tasarruf ve yatırım için yer açmak, uzun vadeli finansal güvenliğiniz ve servet birikiminiz için hayati öneme sahiptir. “Önce Kendine Öde” prensibini benimseyin; maaşınız yatar yatmaz, belirlediğiniz bir miktarı otomatik olarak tasarruf veya yatırım hesabınıza aktarın. Bu, kendinize yaptığınız bir yatırımdır ve ertelemenin önüne geçer.
- Acil Durum Fonu: Beklenmedik durumlar (iş kaybı, sağlık sorunları, büyük arıza, ev onarımı) için en az 3-6 aylık yaşam giderlerinizi karşılayacak bir acil durum fonu oluşturun. Bu fon, kolayca erişilebilir, faiz getiren ancak riski düşük bir hesapta (örn. e-vadeli hesap) tutulmalıdır.
- Yatırım Hedefleri: Emeklilik, ev peşinatı gibi uzun vadeli hedefler için yatırım yapmaya başlayın. Borsa, yatırım fonları, gayrimenkul, altın gibi farklı yatırım araçlarını araştırın. Risk toleransınızı, yatırım sürenizi ve finansal hedeflerinizi göz önünde bulundurarak yatırım kararları alın. Uzman bir finans danışmanından destek almak, bu süreçte size yol gösterebilir ve doğru stratejileri belirlemenize yardımcı olabilir.
- Otomatik Tasarruf: Bankanızla otomatik ödeme talimatı oluşturarak her ay belirli bir miktarı tasarruf hesabınıza aktarın. Gözden uzak olan para, akıldan da uzak olur ve harcama dürtüsünü azaltır.
6. Bütçenizi Düzenli Olarak Gözden Geçirin ve Ayarlamalar Yapın
Bir bütçe oluşturmak tek seferlik bir işlem değildir; sürekli bir süreçtir. Hayat değişir, gelirler değişir, harcamalar değişir ve piyasa koşulları farklılaşır. Bu nedenle, bütçenizi düzenli olarak (örneğin aylık veya üç aylık) gözden geçirmeniz ve ihtiyaçlarınıza göre ayarlamalar yapmanız çok önemlidir. Bu süreç, bütçenizin her zaman güncel, uygulanabilir ve hedeflerinize uygun kalmasını sağlar.
- Performansı Değerlendirin: Belirlediğiniz kategorilerde harcamalarınızı aşıp aşmadığınızı kontrol edin. Hangi alanlarda daha iyi performans gösterdiğinizi, hangi alanlarda zorlandığınızı analiz edin. Nedenler üzerinde düşünmek, gelecekte daha iyi kararlar almanıza yardımcı olur.
- Ayarlamalar Yapın: Eğer bir kategoriye çok fazla harcama yaptığınızı fark ederseniz, başka bir kategoriden kısıtlama yapmanız gerekebilir. Gelirinizde veya giderlerinizde büyük bir değişiklik olduğunda (iş değişikliği, evlilik, çocuk sahibi olma vb.) bütçenizi buna göre güncelleyin. Hayatınızdaki dönüm noktaları, bütçenizi yeniden şekillendirmek için iyi fırsatlardır.
- Motivasyonunuzu Taze Tutun: Finansal hedeflerinizi hatırlayın ve küçük başarılarınızı kutlayın. Birikim hedefinize ulaştığınızda veya bir borcunuzu kapattığınızda kendinizi ödüllendirin. Bu, disiplinli kalmanıza ve uzun vadede finansal yolculuğunuza devam etmenize yardımcı olacaktır.
Kişisel Finans Yönetimi İçin Destekleyici Araçlar ve Kaynaklar
Günümüzde kişisel finans yönetimini kolaylaştıran birçok araç ve kaynak bulunmaktadır. Bu araçlar, karmaşık görünen bu süreci daha anlaşılır ve yönetilebilir hale getirebilir:
- Mobil Bütçeleme Uygulamaları: Mint, YNAB (You Need A Budget), Spendee, Wally gibi uygulamalar harcamalarınızı otomatik olarak takip etmenize, bütçe oluşturmanıza, finansal hedeflerinizi izlemenize ve hatta faturalarınızı yönetmenize yardımcı olur.
- Elektronik Tablolar (Spreadsheets): Excel veya Google Sheets gibi programlar, kendi bütçe şablonlarınızı oluşturmanız ve kişiselleştirmeniz için esneklik sunar. Kendi formüllerinizi ve kategorilerinizi belirleyebilirsiniz.
- Bankacılık Uygulamaları ve Online Araçlar: Çoğu banka, mobil uygulamaları veya internet bankacılığı platformları aracılığıyla harcamalarınızı kategorize etme, bütçenizi takip etme ve hatta finansal analizler sunma konusunda yardımcı olan araçlar sunar.
- Finansal Danışmanlar: Karmaşık finansal durumlar, emeklilik planlaması, yatırım kararları veya miras planlaması gibi konularda lisanslı bir finans danışmanından profesyonel destek almak, doğru kararları vermenizde size yol gösterebilir.
- Kitaplar ve Bloglar: Kişisel finans konusunda yazılmış birçok değerli kitap, makale ve blog (tıpkı farside.co.uk gibi), bilginizi artırmanıza, farklı bakış açıları kazanmanıza ve ilham almanıza yardımcı olabilir.
- Eğitimler ve Seminerler: Finansal okuryazarlık üzerine düzenlenen online veya fiziksel eğitimlere katılarak bilgi birikiminizi artırabilir ve yeni stratejiler öğrenebilirsiniz.
Kaçınılması Gereken Yaygın Finansal Hatalar
Finansal yönetim yolculuğunuzda karşılaşabileceğiniz ve kaçınmanız gereken bazı yaygın tuzaklar vardır. Bu hatalardan ders çıkarmak, daha sağlam adımlar atmanızı sağlar:
- Bütçeyi Hiç Oluşturmamak: En temel ve en büyük hata, paranızın kontrolünü elinize almaktan kaçınmak ve akışına bırakmaktır. Bu, kısa vadede rahatlık gibi görünse de uzun vadede büyük sorunlara yol açar.
- Gerçekçi Olmayan Bütçeler: Kendinizi çok kısıtlayan veya gerçekçi olmayan beklentilerle oluşturulan bütçeler sürdürülemez ve genellikle başarısızlıkla sonuçlanır. Bütçeniz hem hedeflerinize uygun hem de yaşam tarzınıza ayak uydurabilecek esneklikte olmalıdır.
- Acil Durum Fonu Olmaması: Beklenmedik olaylar (iş kaybı, sağlık sorunları, araba arızası) için birikim yapmamak, kriz anlarında borca sürüklenmenize veya finansal hedeflerinizden sapmanıza neden olabilir.
- Küçük Harcamaları Göz Ardı Etmek: “Latte etkisi” olarak bilinen, günlük kahve, atıştırmalık veya küçük online alışverişler gibi önemsiz görünen harcamaların zamanla birikerek büyük meblağlara ulaşması durumunu göz ardı etmek, bütçenizde önemli delikler açabilir.
- Dürtüsel Harcamalar: Planlanmamış ve anlık kararlarla yapılan “şimdi al, sonra öde” tarzı harcamalar bütçenizi altüst edebilir ve pişmanlık duymanıza neden olabilir. Alışveriş yapmadan önce bir bekleme süresi tanımak faydalı olabilir.
- Borçları Ertelemek: Özellikle yüksek faizli borçları ertelemek, faiz yükünü katlayarak durumu daha da kötüleştirir. Borçlarınızı görmezden gelmek, onların ortadan kalkmasını sağlamaz.
- Finansal Okuryazarlığı İhmal Etmek: Finansal konular hakkında bilgi edinmekten kaçınmak, yanlış kararlar almanıza, kötü yatırımlar yapmanıza veya fırsatları kaçırmanıza neden olabilir. Öğrenmeye ve kendinizi geliştirmeye açık olun.
Sonuç: Mali Geleceğinizi Bugünden Şekillendirin
Kişisel finans yönetimi, sadece banka hesabınızdaki bakiye miktarını artırmakla kalmaz, aynı zamanda hayatınızın kontrolünü elinize almanın ve geleceğinizi güvence altına almanın güçlü bir yoludur. Bu bir varış noktası değil, sürekli bir öğrenme ve uygulama sürecidir. Bugün atacağınız küçük, disiplinli adımlar, yarın çok daha büyük finansal özgürlükler, fırsatlar ve iç huzuru yaratabilir.
Gelir ve giderlerinizi dikkatle takip ederek, akıllıca bir bütçe oluşturarak, borçlarınızı bilinçli bir şekilde yöneterek, düzenli tasarruf ve akıllıca yatırım yaparak ve en önemlisi finansal hedeflerinize sadık kalarak, mali geleceğinizi istediğiniz gibi şekillendirebilirsiniz. Unutmayın, finansal sağlığınız, genel yaşam kalitenizin ayrılmaz bir parçasıdır. Bu rehberdeki prensipleri uygulayarak, daha bilinçli, daha güvende, daha az stresli ve daha özgür bir finansal yaşama adım atabilirsiniz. Başlamak için en iyi zaman, her zaman şimdi’dir.