
Fed Ters Repo (RRP) Sisteminden Çekilen Trilyonlar: Piyasalar İçin Ne Anlama Geliyor?
Fed’in kısa vadeli faiz oranlarını kontrol etmek için kullandığı önemli araçlardan biri olan ters repo sistemi (RRP), 2022 sonunda gördüğü rekor seviye olan 2,5 trilyon dolar seviyesinden, Fed’den faiz indirim beklentilerinin artmasıyla eridi. Ters repoda park eden akıllı para piyasalara geri dönerse ne olur? Bu büyük likidite akışı, finansal piyasalarda ne gibi dalgalanmalara yol açabilir ve yatırımcılar bu dönüşümü nasıl yorumlamalı?
Amerika Birleşik Devletleri Merkez Bankası (Fed) tarafından kısa vadeli faiz oranlarını yönetmek amacıyla kullanılan kritik araçlardan biri olan ters repo (Reverse Repurchase Agreement – RRP) sistemi, son dönemde finansal piyasaların en çok konuştuğu konulardan biri haline geldi. 2022 yılının sonunda 2,5 trilyon dolar gibi rekor bir seviyeye ulaşan RRP bakiyeleri, 2023 yılı boyunca Fed’den beklenen faiz indirimi sinyallerinin güçlenmesiyle erimeye başladı. Bu durum, ABD borsaları için oldukça pozitif bir yıl sonu tablosu çizerken (Nasdaq %54, S&P 500 %25, Dow %14 yükselişle kapattı), 2024’ün ilk işlem günleri ise RRP sisteminden şimdiye kadarki en büyük çıkışlardan birine sahne oldu. Peki, “akıllı para” olarak adlandırılan bu milyarlarca dolar likidite, güvenli liman olan Fed’in kapısından ayrılıp yeniden piyasalara döndüğünde, bizleri neler bekliyor?
Fed Ters Repo Sistemi (RRP) Nedir ve Neden Önemlidir?
Fed’in ters repo sistemi, temel olarak bankaların, para piyasası fonlarının ve diğer uygun finansal kurumların fazla nakitlerini Fed’e çok kısa vadeli (genellikle bir gecelik) olarak borç vermelerine olanak tanıyan bir mekanizmadır. Karşılığında Fed, onlara teminat olarak devlet tahvili verir ve belirlenen bir faiz oranı (ters repo faiz oranı) öder. Bu sistem, Fed’in kısa vadeli piyasa faiz oranları üzerinde bir alt sınır oluşturarak para politikasını etkin bir şekilde yürütmesini sağlar.
2013 yılından bu yana aktif olmasına rağmen, RRP sistemi uzun bir süre boyunca sınırlı ilgi gördü. Ancak, 2021 yılında Fed’in parasal sıkılaştırmaya başlamasıyla birlikte bu durum kökten değişti. Piyasalarda likidite fazlasının artması ve yatırımcıların kısa vadede risksiz, getirisi yüksek yatırım alternatifleri bulmakta zorlanması, “akıllı parayı” Fed’in güvenli ters repo kanalına yöneltti. Bu dönemde RRP bakiyeleri hızla artarak, Eylül 2022’de 2,36 trilyon dolara, yıl sonunda ise 2,5 trilyon dolara ulaşarak rekor seviyelere yükseldi. Yatırımcılar, belirsiz piyasa koşullarında ve faiz artış beklentisiyle, paralarını Fed’in sunduğu güvenli ve getirisi belirli limanda tutmayı tercih ettiler.
RRP Bakiyelerinde Büyük Erime: Akıllı Para Piyasaya mı Dönüyor?
2023 yılına gelindiğinde, piyasalar Fed’in agresif faiz artırımlarında sona yaklaşıldığı ve hatta faiz indirimlerinin başlayabileceği beklentisini güçlü bir şekilde fiyatlamaya başladı. Bu beklenti, ters repo kanalında park eden likiditenin ortalama 1 trilyon dolar seviyesine gerilemesine neden oldu. Piyasaların toparlanma emareleri göstermesi ve risk iştahının artmasıyla, yatırımcılar tekrar piyasalardaki fırsatları değerlendirmeye yöneldi.
2024 yılının ilk işlem günleri, RRP sistemindeki bu çözülmenin hızlandığını gösterdi. Ters repodaki para miktarı, 2021 yılından bu yana ilk kez 1 trilyon doların altına inerek 704,9 milyar dolara geriledi. Bu, tek bir günde gerçekleşen 313,6 milyar dolarlık düşüşle, RRP’nin uygulamaya konulduğu 2013’ten bu yana en büyük yılbaşı çıkışı olarak kayıtlara geçti. New York Fed verilerine göre, repo işlemlerine bağlı olan SOFR (Secured Overnight Financing Rate) da bu çıkışla birlikte 9 Ocak tarihinde tüm zamanların en yüksek seviyesi olan yüzde 5,40’tan yüzde 5,34’e geriledi. Bu düşüş, ters repodaki getirinin piyasa alternatiflerine kıyasla cazibesini yitirdiğine işaret ediyor. Eğer piyasadaki getiri arayışına pozitif alternatifler yüzde 5,34’ten daha fazla getiri imkanı sağlamaya devam ederse, ters repodaki likidite çözülmeye devam edecek ve büyük bir fon akışı piyasalara yönlenecek.
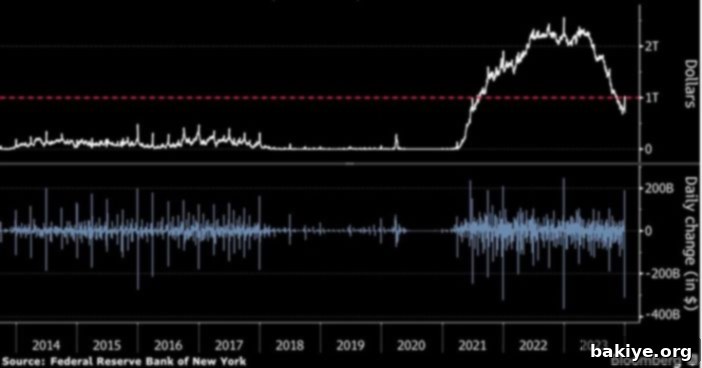
Yılın ikinci haftasında da RRP sistemindeki çözülme devam etti ve 8 Ocak itibarıyla sistemde park eden para 691 milyar dolar seviyesine indi. Bu hızlı düşüş, piyasa beklentileriyle de örtüşüyor. JP Morgan analistleri Kasım 2023’te ters repo seviyelerinin 700 milyar dolar civarında olacağını öngörmüştü ve bu öngörü gerçekleşmiş durumda. Şimdi piyasalar, Fed’in bilanço küçültme (Quantitave Tightening – QT) sürecini ne kadar daha sürdürebileceği sorusunun yanıtını arıyor. Bu süreçte, ters repodan çıkan para, Fed’in faiz artırımı döngüsüne yeniden dönüp dönmeyeceğinden emin olmaya çalışacak, bu da piyasalarda temkinli bir bekleyiş yaratıyor.
Wall Street stratejistleri ise, ters repo kanalındaki bakiyenin 2024 ikinci çeyreğinin sonunda tamamen tükeneceğini tahmin ediyor. Bu beklentiler, piyasa ve ters repo kanalı arasındaki fon akışlarının yönünü ve hızını belirleyici olacak. 2021 baharından itibaren faiz artış beklentisiyle piyasalardan ters repo kanalına doğru bir akış yaşanırken, şimdi faiz indirim beklentisiyle ters repo kanalından piyasalara doğru bir para akışı gerçekleşiyor. Bu durum, piyasalara taze bir likidite enjeksiyonu sağlayarak varlık fiyatlarını destekleyebilir.
Fed Bilanço Küçültme Süreci (QT) ve Gelecek
Fed’in bilanço küçültmesi, agresif faiz artırımlarıyla birlikte uyguladığı parasal sıkılaştırma araçlarından bir diğeridir. Bu süreçte, Fed elinde tuttuğu Hazine ve mortgage tahvillerinin vade sonunda yeniden yatırım yapılmasını durdurur. Böylece, finansal sistemden likidite etkin bir şekilde geri çekilmiş olur. Parasal genişlemenin etkisiyle Mart 2020’de 4,3 trilyon dolar olan Fed bilançosu, 2022 yazında 9 trilyon dolar seviyesine ulaşmıştı. Ancak, bilanço küçültme süreciyle birlikte 9 Ocak tarihi itibarıyla Fed bilançosu 7,6 trilyon dolar seviyesine gerilemiş durumda.
Son dönemde, Fed’in finansal sarsıntılara yol açmadan daha ne kadar süre parasal sıkılaştırma yapabileceği ve bilanço küçültmeyi ne zaman sonlandıracağı tartışılırken, 12-13 Aralık tarihinde gerçekleşen Federal Açık Piyasa Komitesi (FOMC) toplantı tutanakları, Fed’in bilanço küçültme sürecine dair daha “güvercin” (ılımlı) beklentilerin artmasına neden oldu. Tutanaklar, Fed’in parasal sıkılaştırmanın düşünülenden daha yakın olabileceğinin bir işareti olarak, bilanço küçültme sürecinden nasıl çıkacağına dair müzakerelere başlamak için doğru zamanı beklediğini gösteriyor. Şu an için Fed bilançosu aylık yaklaşık 100 milyar dolar azaltılmaya devam ediyor, ancak bu hızın gelecekte piyasa koşullarına göre ayarlanabileceği sinyalleri veriliyor.
Kritik Dönemeç: Mart 2024 ve Bankacılık Sektörü Riskleri
Peki, ya Fed ters repo sistemi tamamen boşalmadan bilanço küçültmeyi durdurmak zorunda kalırsa? Bu senaryo, özellikle banka rezervlerinin Fed’in beklediğinden daha zayıf olduğu gibi bir durum yaşanırsa, oldukça olası. Böyle bir durumda Fed, finansal istikrarı korumak adına bilanço küçültme hızını hızlıca yavaşlatabilir veya durdurabilir.
2023 yılı, tahvil piyasaları için oldukça volatil bir dönem oldu; neredeyse kripto para piyasası kadar dalgalı bir yıl yaşandı. ABD 10 yıllık tahvil faizi, 2023 yılına yüzde 3,73 seviyesinden başlamış, yıl içinde Nisan’da yüzde 3,30’u görmüş ve Ekim ayında yüzde 5 seviyesine ulaşarak rekor kırmıştı. Yılı ise yüzde 3,87 seviyesinde kapattı. Karşılaştırma yapmak gerekirse, Mart 2020’de bu oran yüzde 0,54 seviyesindeydi. Yıl içindeki tahvil piyasasına giriş ve çıkışlar, hem faizlerin hem de tahvillerin değerini derinden etkiledi. Tahvil faizlerinin yükseldiği dönemlerde, tahvillerdeki değer kaybı nedeniyle bankalar bilançolarında tuttukları bu varlıklardan zarar gördüler. Bazı bankalar bu zararları realize etmek zorunda kalırken, Mart 2023’te yaşanan bankacılık krizinde (Silicon Valley Bank, Signature Bank ve First Republic Bank örnekleri) küçük ve orta ölçekli bankaların bilançolarındaki tahvillerin değer kaybetmesiyle zorunlu karşılıklar problemi yaşandı.
Bu krizi çözmek adına Fed, Bank Term Funding Program (BTFP) adını verdiği bir program başlattı. Bu program kapsamında, küçük ve orta ölçekli bankalara yüzde 5 faizle 1 yıl vadeli kredi imkanı sunuldu. Bu kredilerin vadesi Mart 2024’te dolacak. Vade sonunda yaşanabilecek olası bir fonlama problemi, bankacılık krizi riskini yeniden gündeme getirebilir ve piyasalarda ciddi bir türbülansa yol açabilir. Bu durum, Fed’in para politikası kararları üzerinde büyük bir baskı oluşturuyor.
Pimco kurucusu Bill Gross gibi tecrübeli isimler de bu hafta başında tahvil piyasasının hala pahalı olduğunu ifade ederek, ABD tahvil piyasasındaki getirilerin yeniden yükselişe geçme ihtimalini masaya getiriyor. Bu durum, banka rezervleri için potansiyel bir risk teşkil ediyor. Dallas Fed Başkanı Lorie Logan da benzer şekilde, finansal piyasalardaki likidite kıtlığı riski nedeniyle ABD Merkez Bankası’nın portföyünü küçültme hızını yavaşlatması gerekebileceğini belirtti. Logan, finansal sistemde hala gereğinden fazla likidite bulunmasına rağmen, bazı bankaların sıkıntı yaşamaya başlayabileceği konusunda uyardı. Bu açıklamalar, Fed’in önümüzdeki dönemde atacağı adımların ne kadar kritik olduğunu bir kez daha gözler önüne seriyor.
Akıllı Paranın Yeni Durağı: İyimserlikten Güvenliğe Dönüş
Endeks seviyeleri ve varlıkların fiyatları, piyasadaki para miktarı ile doğrudan ilişkili olsa da, bir varlığa para girişinin her zaman belirli bir sebebi olması gerekir. Bu sebeplerin en başında ise şirket bilançoları, fiyat kazanç oranları gibi temel analiz konuları gelir. Dolayısıyla, Fed’in ekonomiyi 2020 öncesi dönemlere döndürmeye çalıştığı bu süreçte, ters repo sisteminden çıkan paranın piyasada akacağı yeri ararken, yatırımcılar “iyimserlikten güvenliğe dönüş” temasını hakim senaryo olarak görebilirler. Bu, yüksek riskli varlıklardan ziyade, sağlam temel analizlere dayalı, daha güvenli ve değer odaklı yatırımlara yöneliş anlamına gelebilir.
Fed’in para politikası, bilanço küçültme hızı, faiz indirimleri ve Mart 2024’teki BTFP programının sona ermesi gibi faktörler, önümüzdeki aylarda piyasaların yönünü belirleyecek ana unsurlar olacak. Akıllı paranın piyasalara geri dönüşü, potansiyel olarak yeni fırsatlar yaratırken, aynı zamanda mevcut risklerin de daha dikkatli yönetilmesi gerektiğini gösteriyor. Yatırımcılar, bu karmaşık dönemde makroekonomik verileri, Fed açıklamalarını ve bankacılık sektöründeki gelişmeleri yakından takip etmek zorunda kalacaklar.
Yasal Uyarı: Bu makaledeki bilgiler genel bilgilendirme amaçlıdır ve yatırım tavsiyesi niteliği taşımamaktadır. Finansal kararlar almadan önce profesyonel bir finans danışmanına başvurmanız önerilir.
Kaynak: Bloomberght