
2025 Bütçe Dengeleri: Maliye Politikası Başarısı ve Gelir Dağılımındaki Sorunlar
Geride bıraktığımız yıl, 2025 yılının bütçe gelişmelerini detaylı bir şekilde inceleme fırsatı bulduk. Uygulanmakta olan ekonomi programının başlangıcında, maliye politikası cephesinde çözülmesi gereken üç temel sorun bulunuyordu. Bu sorunlar, hem geçmişten gelen yükleri içeriyordu hem de geleceğe yönelik belirsizlikler barındırıyordu.
İlk olarak, Eylül 2021’de başlayan ve alışılmadık olarak nitelendirilebilecek para politikasının bütçe üzerindeki olumsuz etkileriyle karşı karşıyaydık. Özellikle kur korumalı mevduat (KKM) sistemi, bütçe üzerinde önemli bir mali yük oluşturuyordu. KKM’nin döviz kuru dalgalanmalarına karşı sağladığı güvence, bütçeden önemli kaynakların bu alana aktarılmasına neden oluyordu. Bu durum, diğer kamu harcamaları için ayrılan kaynakları kısıtlayabiliyor ve bütçe dengesini bozabiliyordu.
İkinci olarak, Mayıs 2023 seçimleri öncesinde uygulanan ve genellikle “seçim ekonomisi” olarak adlandırılan politikalar, bütçe dengelerini olumsuz etkilemişti. Seçim dönemlerinde genellikle görülen kamu harcamalarındaki artış, vergi indirimleri veya sosyal yardımların genişletilmesi gibi uygulamalar, bütçe açıklarının artmasına ve kamu borcunun yükselmesine yol açabiliyor. Bu durum, seçim sonrası dönemde mali disiplinin sağlanmasını zorlaştırabiliyor ve uzun vadeli ekonomik istikrarı tehdit edebiliyor.
Üçüncü ve belki de en önemli sorunlardan biri, büyük depremin yarattığı yıkımın etkileriydi. Depremin ardından öncelikle enkazın temizlenmesi ve acil yardım faaliyetlerinin yürütülmesi gerekiyordu. Daha sonra ise deprem bölgesinin yeniden inşa edilmesi ve altyapının onarılması gibi uzun vadeli ve maliyetli bir süreç başlamıştı. Bu süreç, bütçe üzerinde önemli bir yük oluşturuyor ve diğer kamu harcamalarından kaynak aktarılmasını gerektiriyordu. Depremin yarattığı ekonomik kayıplar, sadece bütçeyi değil, genel ekonomik büyümeyi de olumsuz etkileyebiliyordu.
Bu olumsuzlukların yanı sıra, maliye politikası açısından önemli bir avantaj da bulunuyordu. Kamu borcunun GSYH’ye oranı, hem Türkiye’nin geçmiş değerlerine göre hem de uluslararası kıstaslara göre oldukça düşüktü. Haziran 2023 sonunda bu oran yüzde 28,5 seviyesindeydi. Bu durum, hükümete bütçe açıklarını finanse etmek ve ekonomik büyümeyi desteklemek için daha fazla hareket alanı sağlıyordu. Ancak, borcun yüzde 67’sinin döviz cinsinden olması, bu avantajı kısmen azaltıyordu. Döviz kuru dalgalanmaları, borç yükünü artırabiliyor ve bütçe üzerinde ek bir risk oluşturabiliyordu.
Özetle, ekonomi programı başladığında maliye politikasının üç önemli sorunu ve bir de önemli avantajı bulunuyordu. Sorunlar, geçmişten gelen yükleri ve geleceğe yönelik belirsizlikleri içerirken, avantaj ise düşük kamu borcu oranıyla sınırlıydı. Peki, 2025 yılını maliye politikası açısından nasıl tamamladık? Bu sorunun cevabı, uygulanan politikaların hedeflerine ve sonuçlarına bağlı olarak değişebilir.
Bütçe dengelerini yeniden sağlamak açısından bakıldığında, 2025 yılı oldukça başarılı geçti. Ancak, gelir dağılımını düzeltici adımlar atılması ve bu konuda sonuç alınması açısından aynı başarıyı göstermek mümkün olmadı. Uygulanan ekonomi politikasının öncelikli hedefi gelir dağılımını düzeltmek olmadığı için, bu durum şaşırtıcı değil. Dolayısıyla, sadece “kuru” hedeflere, yani bütçe açıklarının azaltılması ve kamu borcunun kontrol altında tutulması gibi hedeflere ulaşmak açısından bakılırsa, başarılı bir maliye politikası izlendiği söylenebilir.
Bütçe Açığının GSYH’ye Oranı %3’ün Altında
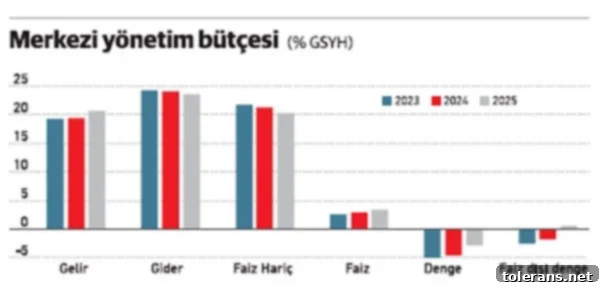
Aşağıdaki grafik, 2023-2025 dönemi için önemli bütçe kalemlerinin GSYH’ye oranlarını göstermektedir. 2025 yılının ilk üç çeyreğine ait GSYH verilerini biliyoruz, ancak dördüncü çeyrek gerçekleşmesi henüz açıklanmadı. Ancak, son çeyrek için oldukça düşük bir hata payıyla GSYH tahmini yapmak mümkün. Çünkü nominal GSYH’nin önemli bir bölümünü deflatör oluşturuyor ve bu da yaklaşık olarak üretici ve tüketici enflasyonunun ortalaması kadar artıyor. Ayrıca, öncü göstergelerden de dördüncü çeyrek reel GSYH büyümesini tahmin etmek mümkün. Bu tahminlerde hata olsa bile, deflatörün yıllık artışı bu hataları telafi edecek düzeyde (yaklaşık yüzde 28,5).
Grafik, genel durumu oldukça net bir şekilde ortaya koyuyor. GSYH’ye oranla toplam gelirler artıyor, faiz dışı harcamalar, bütçe açığı ve faiz dışı bütçe açığı düşüyor. Bütçe açığının GSYH’ye oranı yüzde 3’ün altına inmiş durumda. Daha da önemlisi, faiz dışı bütçe artık açık vermiyor ve GSYH’ye oranla yüzde 0,4 fazla veriyor. Grafikte yer almamasına rağmen, üçüncü çeyrek itibarıyla borç durumu da şu şekilde: Borcun GSYH’ye oranı yüzde 22,5. Bunun yarıdan biraz fazlası (yüzde 53’ü) döviz cinsinden. Haziran 2023 ile karşılaştırıldığında, borç oranında önemli bir düşüş olduğu görülüyor; yaklaşık altı puan azalmış durumda. Döviz cinsinden olan kısım da azalmış vaziyette, ancak hala yüksek seviyede bulunuyor.
Bu olumlu gelişmelere rağmen, yükün daha adil bir şekilde paylaşılması yönünde herhangi bir ilerleme kaydedilmedi. Yüksek gelir gruplarından daha fazla vergi alınması ve kamu-özel işbirliği (KÖİ) projeleri çerçevesinde verilen gelir garantilerinin gözden geçirilmesi gibi konularda herhangi bir çalışma yapıldığına dair bir işaret bulunmuyor. Oysa bu kanallardan sağlanacak ek vergi gelirleri ile örneğin, birçok emeklinin geçimini sağlamakta zorlandığı ve açlık sınırının altında olan emekli gelirlerini yükseltmek mümkün olabilir.
Sonuç olarak, 2025 yılı bütçe dengeleri açısından önemli bir başarı elde edildiği söylenebilir. Ancak, bu başarının gelir dağılımı adaleti gibi daha geniş sosyal hedeflerle desteklenmesi gerekiyor. Aksi takdirde, elde edilen ekonomik kazanımlar toplumun tüm kesimleri tarafından eşit şekilde paylaşılamayacak ve sosyal huzursuzluklara yol açabilecektir.
Yasal Uyarı: Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com