
Küresel Piyasalar Haftaya Güçlü Başlangıç Yaptı: Faiz İndirimi Beklentileri ve Ekonomik Veriler Piyasalara Yön Veriyor
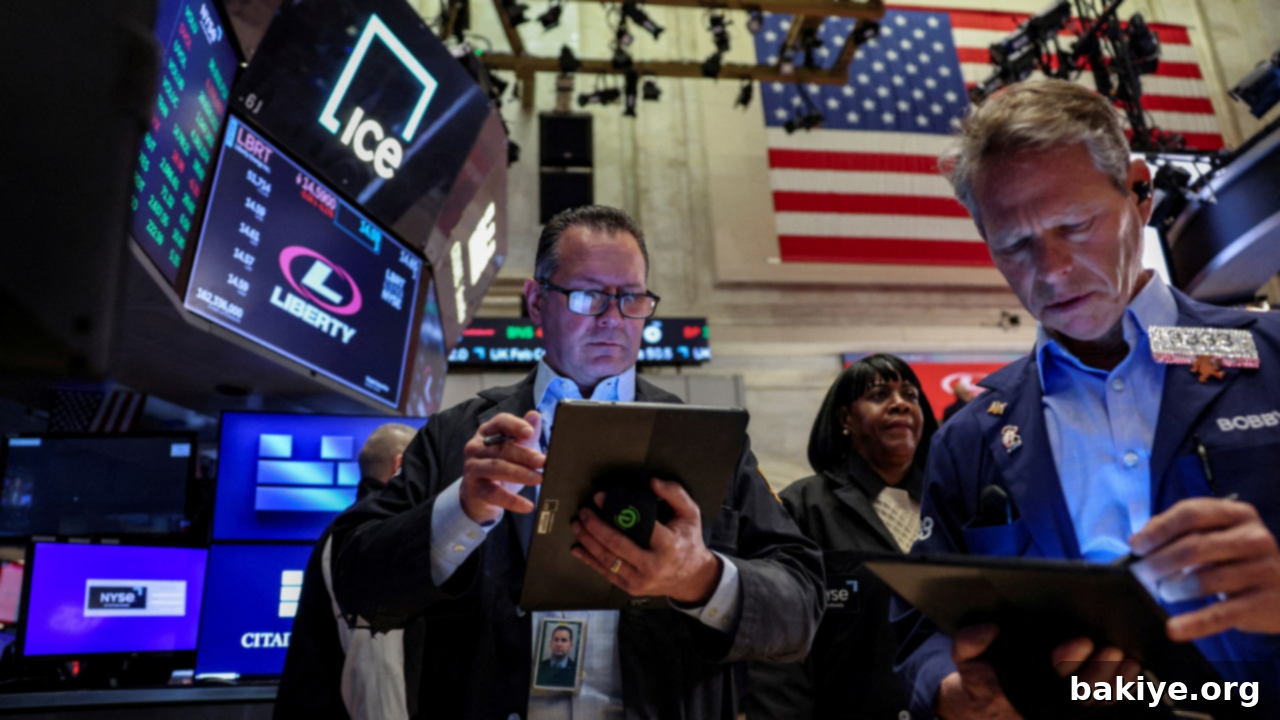
Küresel piyasalar, haftaya oldukça pozitif bir başlangıç yaparak yatırımcıların yüzünü güldürdü. Bu olumlu havanın temelinde, ABD Merkez Bankası’nın (Fed) önümüzdeki dönemde faiz indirimlerine gideceğine dair beklentilerin güçlü kalması yatıyor. Ekonomi çevreleri, Fed’in para politikası duruşunu yakından takip ederken, açıklanan ekonomik veriler de piyasaların yönünü belirlemede kritik rol oynuyor. Özellikle ABD’deki gümrük tarifelerinin ekonomi üzerindeki etkileri ve fiyat artışlarının enflasyonist baskıları sürdürmesi, küresel gündemin önemli maddeleri arasında yer alıyor.
ABD Ekonomisi ve Fed’in Faiz İndirimi Yol Haritası
Amerika Birleşik Devletleri’nde açıklanan son ekonomik veriler, Fed’in para politikası üzerindeki beklentileri şekillendirmeye devam ediyor. Ülkede çekirdek kişisel tüketim harcamaları (PCE) verisinin piyasa beklentileriyle uyumlu gelmesi, Fed’in soğuyan iş gücü piyasasını desteklemek amacıyla faiz indirim döngüsünü ekim ayında da sürdüreceği yönündeki inancı pekiştirdi. Bu durum, küresel risk iştahını önemli ölçüde destekliyor ve yatırımcıların daha riskli varlıklara yönelmesine zemin hazırlıyor.
Kişisel Tüketim Harcamaları ve Enflasyon Dinamikleri
ABD Ticaret Bakanlığı tarafından yayımlanan verilere göre, kişisel tüketim harcamaları ağustos ayında beklentilerin üzerinde bir artış kaydederek yüzde 0,6 yükseldi. Bu artış, son beş ayın en hızlı yükselişi olarak dikkat çekti ve hane halkının tüketimdeki dinamik gücünü bir kez daha ortaya koydu. Aynı dönemde kişisel tüketim harcamaları fiyat endeksi, yıllık bazda yüzde 2,7 artış göstererek piyasa beklentileriyle paralel bir seyir izledi. Fed’in enflasyon hedefi olarak belirlediği ve yakından takip ettiği çekirdek kişisel tüketim harcamaları fiyat endeksi ise ağustosta yıllık bazda yüzde 2,9 oranında arttı ve yine beklentilere paralel bir görünüm sergiledi. Analistler, çekirdek PCE verisinin Fed’in yüzde 2’lik enflasyon hedefinin üzerinde kalmasına rağmen, hane halkı üzerinde aşırı olumsuz bir etki yaratmadığını ve bu seviyelerin Fed’in faiz indirimlerini durdurmasını gerektirecek bir eşik olmadığını ifade ediyor. Bu görüş, Fed’in “yumuşak iniş” senaryosuna olan inancı güçlendiriyor.
İstihdam Piyasası ve Fed Yetkililerinin Açıklamaları
Bu hafta açıklanacak olan tarım dışı istihdam raporu, ABD ekonomisinin genel sağlığı ve Fed’in gelecekteki para politikası adımları hakkında daha fazla ipucu vermesi açısından büyük bir önem taşıyor. Söz konusu verinin, piyasaların yönü üzerinde belirleyici bir etkiye sahip olabileceği öngörülüyor. Fed yetkililerinin sözlü yönlendirmeleri de yakından izlenmeye devam ediyor. Richmond Fed Başkanı Tom Barkin, işsizlik ve enflasyonun bankanın hedeflerinden uzaklaşmış olsa da, her iki cephede de daha fazla kötüleşme riskinin sınırlı olduğunu belirtti. Fed’in Denetimden Sorumlu Başkan Yardımcısı Michelle Bowman ise iş gücü piyasasında artan risklere karşı kararlı faiz indirimlerinin gerekli olduğu düşüncesini yineleyerek, bankanın enflasyonla mücadelede ve istihdamı desteklemede aktif bir rol üstleneceğinin sinyallerini verdi.
ABD Hükümetinin Kapanma Riski ve Piyasalara Etkisi
ABD’de Kongre üyeleri, bütçe konusunda bir anlaşmaya varılamaması halinde ABD Başkanı Donald Trump ile bir araya gelmeyi planlıyor. Bütçe konusunda anlaşmazlığın sürmesi ve hükümetin kapanması durumunda, bu hafta açıklanması beklenen tarım dışı istihdam verisinin gecikebileceği riski bulunuyor. Bu durum, piyasalarda belirsizliği artırarak kısa vadeli dalgalanmalara neden olabilir. Hükümetin kapanma riski, dolar endeksi üzerinde de baskı yaratarak yüzde 0,2’lik bir azalışla 97,9 seviyesine gerilemesine yol açtı. Öte yandan, enflasyona ilişkin endişelerin hafiflemesiyle ABD’nin 10 yıllık tahvil faizi yüzde 4,16 seviyelerinde seyrediyor.
Emtia Piyasalarında Son Durum: Altın ve Petrol
Fed’in gevşeme sürecine yönelik güçlenen beklentiler ve merkez bankalarının artan altın talepleri, ons altının fiyatını rekor seviyelere taşıdı. Altının ons fiyatı, bugün 3.811,99 dolarla tarihi bir zirveye ulaşarak yatırımcıların güvenli liman arayışını bir kez daha gözler önüne serdi. Cuma günkü kapanışa göre yüzde 1,2 değer kazanan ons altın, 3.804 dolar seviyelerinde işlem görüyor. Bu yükselişte, Fed’in faiz indirimlerinin altının cazibesini artırması ve ABD hükümetinin kapanma riskinin yarattığı belirsizlik ortamında güvenli liman talebinin tetiklenmesi etkili oldu. Brent petrolün varil fiyatı ise küresel ekonomik toparlanma beklentileri ve arz-talep dengesindeki gelişmelerle yüzde 0,2 primle 68,8 dolardan alıcı buluyor.
Küresel Borsalarda Pozitif Seyir
Küresel piyasalar genelinde risk iştahının artması, major borsaların haftaya güçlü bir başlangıç yapmasına olanak sağladı.
New York Borsası
New York borsasında cuma günü oldukça pozitif bir seyir izlendi. Dow Jones endeksi yüzde 0,65, S&P 500 endeksi yüzde 0,59 ve teknoloji ağırlıklı Nasdaq endeksi ise yüzde 0,44 değer kazandı. ABD’de endeks vadeli kontratlar da yeni haftaya pozitif bir başlangıç yaparak, piyasanın genel yükseliş trendini destekledi.
Avrupa Borsaları
Avrupa borsaları da küresel pozitif havadan nasibini alarak haftaya yükselişle başladı. Bölgede devam eden jeopolitik gerilimler yakından takip edilmekle birlikte, piyasalar genel olarak Fed’in faiz indirim beklentileri ve şirket bilançolarına odaklandı. Özellikle jeopolitik risklerin öne çıkması, savunma şirketlerinin hisselerinde önemli yükselişlere yol açarak Avrupa borsalarındaki risk iştahını artırdı. Bu hafta Avro Bölgesi ve Almanya’da açıklanacak enflasyon verileri, Avrupa Merkez Bankası’nın (ECB) para politikası kararları açısından kritik önem taşıdığından yatırımcıların odağına yerleşti. İngiltere’de FTSE 100 endeksi yüzde 0,77, İtalya’da FTSE MIB 30 endeksi yüzde 0,96, Fransa’da CAC 40 endeksi yüzde 0,97 ve Almanya’da DAX 40 endeksi yüzde 0,87 değer kazandı. Avrupa’da endeks vadeli kontratlar da güne pozitif bir başlangıç yaptı.
Asya Borsaları
Asya borsalarında Japonya hariç genel olarak pozitif bir seyir izlendi. Bu yükselişin ana nedeni, Çin’de ekonomik aktiviteye ilişkin endişelerin hafiflemesi oldu. Çin’de sanayi şirketlerinin karları ağustos ayında yüzde 20,4 gibi güçlü bir artış gösterdi. Mayıs, haziran ve temmuz aylarında yaşanan düşüşlerin ardından ağustosta gelen bu yükseliş, yılın ilk sekiz ayındaki toplam karlılığı da pozitife çevirerek yıllık bazda yüzde 0,9’luk bir artış kaydetti. Analistler, Çin’de sanayi şirketlerinin karlarındaki bu sert yükselişin, ülkede deflasyon endişelerini azalttığını ve bu durumun Çin borsasındaki yükselişleri desteklediğini belirtti. Hükümetin ekonomiyi desteklemek için attığı adımların etkisini göstermeye başladığını ifade eden analistler, bu durumun şirket kazançları konusunda endişe duyan yatırımcılara kısa vadeli bir rahatlama sağlayabileceğini aktardı. Japonya borsaları ise yendeki güçlenmenin ihracat şirketlerinin hisseleri üzerinde yarattığı baskıyla geriledi. Dolar/yen paritesi yüzde 0,4 azalışla 148,9 seviyesinde seyrediyor. Kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 1,02 gerilerken, Çin’de Şanghay bileşik endeksi yüzde 0,1, Hong Kong’da Hang Seng endeksi yüzde 1,4 ve Güney Kore’de Kospi endeksi yüzde 1,4 yükseldi.
Borsa İstanbul ve Türkiye Piyasalardaki Gelişmeler
Borsa İstanbul’da cuma günü satış ağırlıklı bir seyir izlenmişti. BIST 100 endeksi günü yüzde 1,99 değer kaybederek 11.151,20 puandan tamamladı. Ancak, Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı ekim vadeli kontrat, cuma akşam seansında normal seans kapanışına göre yüzde 0,2 değer kazanarak bir miktar toparlanma sinyali verdi.
Dolar/TL kuru ise cuma günü yüzde 0,2 artışla 41,5750’den kapanırken, bugün bankalararası piyasanın açılışında yatay bir seyirle 41,5720’den işlem görüyor. Analistler, yurt içi ve yurt dışı makroekonomik verilerin piyasalar üzerindeki etkilerini değerlendirmeye devam ediyor. Bugün yurt içinde açıklanacak ekonomik güven endeksi, yurt dışında ise ABD’de bekleyen konut satışları, Dallas Fed imalat sanayi endeksi ve Avro Bölgesi’nde tüketici güven endeksi yatırımcıların radarında olacak.
Teknik açıdan BIST 100 endeksinde 11.000 ve 10.900 seviyeleri önemli destek noktaları olarak öne çıkarken, 11.300 ve 11.400 seviyeleri ise direnç konumunda bulunuyor. Bu seviyelerin üzerindeki veya altındaki hareketler, endeksin kısa vadeli yönü hakkında daha net sinyaller verecektir.
Bugün Takip Edilecek Önemli Ekonomik Veriler:
- 10.00 Türkiye, Eylül Ayı Ekonomik Güven Endeksi: Tüketicilerin ve üreticilerin ekonomiye olan güvenini ölçer, genel ekonomik görünüm hakkında önemli bir göstergedir.
- 12.00 Avro Bölgesi, Eylül Ayı Ekonomik Güven Endeksi: Bölgedeki ekonomik beklentileri yansıtır, ECB’nin para politikası kararları için ipucu sunar.
- 12.00 Avro Bölgesi, Eylül Ayı Tüketici Güven Endeksi: Hane halkının harcama eğilimleri ve genel ekonomik algısı hakkında bilgi verir.
- 17.00 ABD, Ağustos Ayı Bekleyen Konut Satışları: Konut piyasasının sağlığı ve genel ekonomik aktivite için öncü bir göstergedir.
- 17.30 ABD, Eylül Ayı Dallas Fed İmalat Sanayi Endeksi: Bölgesel imalat sektöründeki aktiviteyi ve eğilimleri gösterir, Fed’in genel ekonomik değerlendirmesine katkı sağlar.
Bu verilerin açıklanması, piyasalarda kısa vadeli dalgalanmalara neden olabileceği gibi, orta ve uzun vadeli yatırım kararları üzerinde de etkili olabilir. Yatırımcılar, Fed’in faiz indirim patikası ve küresel ekonomideki toparlanma dinamiklerine ilişkin göstergeleri yakından takip etmeye devam edeceklerdir.