
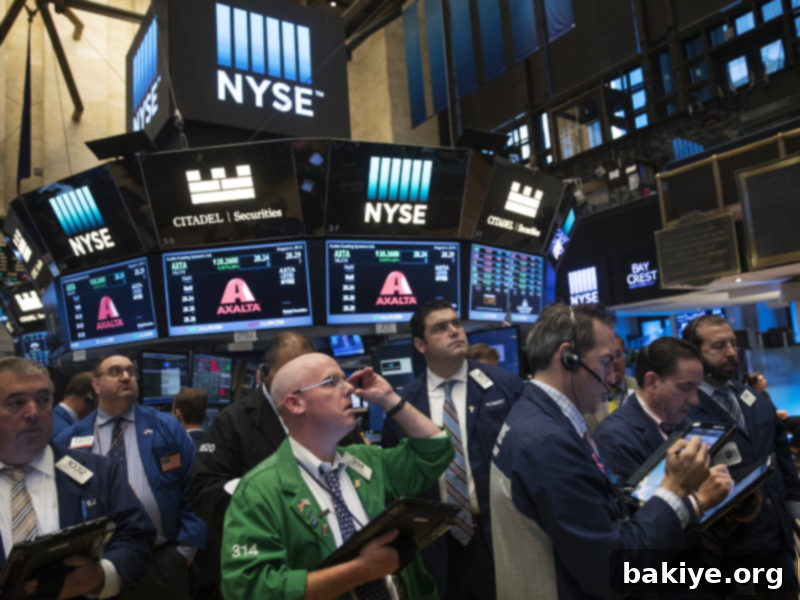
ABD Hükümet Kapanması: Küresel Piyasalar Karıştı, Altın Rekor Tazeledi ve Ekonomik Belirsizlikler Arttı
Amerika Birleşik Devletleri’nde federal hükümetin bütçe anlaşmazlıkları nedeniyle kapanması, küresel finans piyasalarında belirsiz bir seyre neden oldu. Bu durum, Asya piyasalarında Çin ve Hong Kong’un resmi tatil nedeniyle kapalı olmasıyla birleşince, bölge genelinde işlem hacimlerini oldukça düşürdü. Yatırımcılar, ABD’deki bu siyasi krizin potansiyel ekonomik etkilerini ve dünya genelindeki piyasalar üzerindeki yansımalarını yakından takip ediyor. ABD yönetiminin korumacı ekonomi politikaları zaten endişelere yol açarken, federal hükümetin kapanması, bu endişeleri daha da derinleştiren önemli bir gelişme olarak öne çıktı.
Federal hükümetin kapanma nedeni, yeni mali yıl başlamadan önce Kongre’nin geçici bir bütçe tasarısını onaylayamamasıydı. Bu olay, Aralık 2018 ile Ocak 2019 arasında yaşanan ve 35 gün süren kapanmadan bu yana ilk kez yaşandı. Siyasi arenadaki çekişmeler, bu durumun temelini oluşturdu. Demokrat senatörler, yaklaşık 1 trilyon dolarlık sağlık hizmetleri düzenlemesini içeren ve hükümete finansman sağlanmasını öngören kendi tasarılarını desteklerken, Cumhuriyetçiler bu tasarıyı reddetti. Cumhuriyetçilerin desteklediği tasarı ise yeniden oylamaya sunulmasına rağmen yeterli oya ulaşamadı.
ABD Temsilciler Meclisi, 19 Eylül tarihinde federal hükümete 21 Kasım’a kadar finansman sağlayacak bir geçici bütçe tasarısını onaylamıştı. Ancak bu tasarı, Senato’dan geçemedi. Demokratlar, sağlık sigortası sübvansiyonlarının süresinin uzatılması ve Medicaid kesintilerinin geri alınması talepleriyle Cumhuriyetçilerin tasarısına destek vermeyi reddettiler. Buna karşılık Cumhuriyetçiler ise mevcut harcama düzeylerinde herhangi bir değişiklik içermeyen “temiz” bir geçici bütçe tasarısı üzerinde ısrarcı oldular. ABD Başkanı Donald Trump, hükümetin muhtemelen kapanacağını ve bu durumda çok sayıda federal çalışanın işten çıkarılabileceğini belirterek kamuoyunu bilgilendirdi. ABD Kongresi Bütçe Ofisi (CBO) tarafından yapılan tahmine göre, bu kapanma durumunda yaklaşık 750 bin federal çalışanın ücretsiz izne çıkarılabileceği öngörülmüştü.
Kapanmanın ABD Ekonomisine Etkileri ve Beyaz Saray’dan Kurumlara Talimatlar
Beyaz Saray, federal hükümetin finansman yetersizliği nedeniyle kapanma ihtimaline karşı tüm kurumlara acil eylem planlarını uygulamaları talimatını vermişti. Yönetim ve Bütçe Ofisi Direktörü Russel Vought tarafından kurumlara gönderilen yazıda, Temsilciler Meclisi’nin “temiz” bir geçici bütçeyi kabul ettiği, ancak Demokrat senatörlerin 1 trilyon dolarlık yeni harcama talepleriyle bu tasarının Senato’dan geçmesini engellediği belirtildi. Yazıda, kapanmanın süresini öngörmenin zor olduğuna dikkat çekilerek, etkilenen kurumların düzenli bir geçiş için planlarını hayata geçirmeleri gerektiği ifade edildi.
Analistler, federal hükümetin kapanmasıyla birlikte bazı kritik ekonomik verilerin açıklanamayacak olmasının, ABD Merkez Bankası’nın (Fed) gelecekteki politika adımlarına ilişkin belirsizlikleri artıracağını belirtiyor. Özellikle cuma günü açıklanması beklenen ve piyasalar için büyük önem taşıyan tarım dışı istihdam verisinin gecikme ihtimali, yatırımcı kararları üzerinde doğrudan etkili oldu ve piyasalarda oynaklığın artabileceği uyarısında bulunuldu. Eğer federal hükümet uzun süre kapalı kalırsa, bu durumun ABD’nin ekonomik büyümesi üzerinde ciddi olumsuz etkiler yaratabileceği tahmin ediliyor. Bu siyasi belirsizlik ortamına rağmen, para piyasalarındaki fiyatlamalar Fed’in Ekim ve Aralık toplantılarında faiz indirimlerini sürdüreceği beklentisini güçlü tutmaya devam ediyor; hatta 2026 yılında bankanın iki ek faiz indirimi yapması öngörülüyor. Bu durum, yatırımcıların geleceğe dönük beklentilerinde Fed’in gevşek para politikasına devam edeceği yönündeki inancın ağır bastığını gösteriyor.
Küresel Piyasaların Tepkisi: Altın Rekor Tazeledi, Dolar ve Petrol Seyri
ABD’de hükümetin kapanması kararı, küresel piyasalarda risk iştahını önemli ölçüde azalttı. Yatırımcılar, güvenli liman arayışına girerek altın gibi değerli metallere yöneldi. Bir süredir zaten yükseliş trendinde olan altının ons fiyatı, kapanma sürecine girilmesiyle birlikte tarihi zirvesini 3.875,52 dolara taşıyarak yeni bir rekor kırdı. Şu sıralarda ise altın ons fiyatı, hafif bir düşüşle 3.858 dolar seviyesinde alıcı buluyor. Bu yükseliş, küresel belirsizliklerin arttığı dönemlerde altının yatırımcılar için ne denli cazip bir enstrüman olduğunu bir kez daha kanıtladı.
Döviz ve tahvil piyasalarında ise farklı bir tablo gözlemlendi. ABD’nin 10 yıllık tahvil faizi yüzde 4,15 seviyesinde yatay bir seyir izlerken, dolar endeksindeki geri çekilme dikkatleri çekti. Dolar endeksi, önceki kapanışını sınırlı bir düşüşle 97,8 seviyesinde tamamlarken, değer kaybını üçüncü işlem gününe taşıdı ve yeni günde de yüzde 0,1 düşüşle 97,7 seviyesinde bulunuyor. Bu düşüş, ABD ekonomisindeki belirsizliklerin ve Fed’in potansiyel faiz indirimlerinin dolar üzerindeki baskısını gösteriyor. Emtia piyasalarında ise Brent petrolün varil fiyatı, kapanma haberlerine rağmen şu sıralarda yüzde 0,2 artışla 66,2 dolardan işlem görüyor. Petrol fiyatlarındaki bu sınırlı yükseliş, küresel arz ve talep dengelerinin siyasi gelişmelerden daha bağımsız bir seyir izlediğini düşündürüyor.
ABD Hisse Senedi Piyasaları ve Fed Yetkililerinin Açıklamaları
New York Borsası’nda endeksler, hükümetin kapanma kararı öncesinde günü pozitif bir seyirle tamamladı. S&P 500 endeksi yüzde 0,41, Nasdaq endeksi yüzde 0,31 ve Dow Jones endeksi de yüzde 0,18 değer kazandı. Ancak kapanma sonrası endeks vadeli kontratlarda negatif bir görünüm izlenmesi, piyasaların kapanma haberlerine olumsuz tepki vereceğinin sinyalini verdi. Fed yetkililerinin açıklamaları da piyasaların odağındaydı. Boston Fed Başkanı Susan Collins, ekonomik verilerin gevşemeyi desteklemesi halinde faiz oranlarını tekrar düşürmenin uygun olabileceğini belirtti. Enflasyon ve iş piyasası için daha kötü bir görünüm olasılığını göz ardı etmeyeceğini vurgulayan Collins, bu yıl içinde biraz daha gevşeme yapılabileceğinin sinyalini verdi. Bu açıklamalar, Fed’in gelecekteki para politikasına ilişkin beklentileri güçlendirdi.
Makroekonomik veri tarafında, ABD’de S&P Case-Shiller Ulusal Konut Fiyat Endeksi Temmuz ayında yıllık bazda yüzde 1,7 artarak konut fiyatlarındaki artış hızının yavaşlamaya devam ettiğini gösterdi. Ülkede Conference Board Tüketici Güven Endeksi ise Eylül ayında 94,2 ile piyasa beklentilerinin altına düştü, bu da tüketici harcamaları üzerinde potansiyel bir baskıya işaret etti. Öte yandan, ABD’de JOLTS açık iş sayısı Ağustos ayında 7 milyon 227 bine çıkarak piyasa beklentilerinin üzerinde gerçekleşti. Analistler, JOLTS açık iş sayısının beklentilerin üzerinde gelmesinin işten çıkarmaların azaldığını ve iş gücü piyasasına ilişkin endişelerin azaldığını gösterdiğini belirterek, bu verinin olumlu bir işaret olduğunu ifade ettiler.
Avrupa Piyasaları ve Enflasyon Gündemi
Avrupa borsaları, ABD’deki hükümet kapanması risklerine rağmen günü alıcılı bir seyirle tamamladı. Yatırımcıların gözü şimdi Avro Bölgesi’nde açıklanacak enflasyon verilerine çevrildi. Almanya’da Eylül ayında yıllık enflasyon yüzde 2,4’e çıkarak Avrupa Merkez Bankası’nın (ECB) yüzde 2’lik hedefinden uzaklaştı. Ülkede enflasyon bu yıl art arda ikinci ay yükseliş gösterdi. Piyasa beklentisi ise yıllık enflasyonun Eylül’de yüzde 2,3’e yükselmesi yönündeydi. Ülkede enflasyon, aylık bazda ise yüzde 0,2 artış kaydetti. Avrupa Birliği (AB) uyumlu Tüketici Fiyat Endeksi (TÜFE) de Eylül’de bir önceki aya göre yüzde 0,2 ve yıllık bazda yüzde 2,4 yükseldi. Bu enflasyonist baskılar, ECB’nin gelecekteki para politikası adımları üzerinde belirleyici olabilir.
Bölgede jeopolitik gelişmeler de yakından takip edildi. Birleşmiş Milletler (BM) Genel Sekreteri Antonio Guterres, ABD Başkanı Donald Trump’ın Gazze’de ateşkese varılması amacıyla sunduğu barış planı açıklamasını memnuniyetle karşıladığını belirtti. Trump, Gazze’de ateşkese varılması amacıyla sunduğu barış planına yanıt vermek için Hamas’ın 3-4 günü olduğunu ifade etmişti. Avrupa’da dünkü kapanışlara bakıldığında, İngiltere’de FTSE 100 endeksi yüzde 0,54, İtalya’da FTSE MIB 30 endeksi yüzde 0,4, Almanya’da DAX 40 yüzde 0,57 ve Fransa’da CAC 40 endeksi yüzde 0,19 değer kazandı. Avrupa’da endeks vadeli kontratlar da yeni güne pozitif bir başlangıç yaparak piyasalarda iyimser bir havanın devam ettiğini gösterdi.
Asya Piyasalarında Tatil Etkisi ve Beklentiler
Asya’da, Ulusal Gün tatili nedeniyle Çin ve Hong Kong borsalarında işlem gerçekleşmedi. Çin piyasaları gelecek haftanın ortasına kadar kapalı kalacak. Bu durum, bölge genelindeki işlem hacmini düşürürken, yatırımcılar tatil sonrası piyasaların açılışını merakla bekliyor. Bölgede açık olan Japonya ve Güney Kore piyasaları ise karışık bir seyir izledi.
Japonya Merkez Bankası (BoJ) tarafından yapılan “tankan” anketine katılan firmalar, ülkede Tüketici Fiyat Endeksi’nin (TÜFE) gelecek 12 aylık dönemde yüzde 2,4 artmasını bekliyor. Anket sonuçları, ülkede imalat aktivitesinde artış öngörürken, bu durumun enflasyonla mücadele eden BoJ’un para politikası adımlarını etkilemesi bekleniyor. Anket sonuçlarına göre ülkenin önde gelen imalat sanayi üreticilerinde güvenin artmasıyla BoJ’un faiz artırabileceğine yönelik beklentiler güçlendi. Bu beklenti, Japonya borsasında satış baskısına neden oldu. Bölgede bugün açıklanan verilere göre, Japonya’da imalat sanayi Satınalma Yöneticileri Endeksi (PMI) 48,5 olarak gerçekleşti. Hindistan Merkez Bankası ise politika faizini beklentiler dahilinde yüzde 5,5’te tuttu. Bu gelişmelerle, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 0,9 düşerken, Güney Kore’de Kospi endeksi yüzde 0,9 artış gösterdi.
Türkiye Piyasalarına Bakış ve Gelecek Veri Takvimi
Dün satış ağırlıklı bir seyir izleyen Borsa İstanbul’da BIST 100 endeksi, günü yüzde 0,33 değer kaybederek 11.012,12 puandan tamamladı. Küresel belirsizliklerin Türkiye piyasalarına da yansıdığı görüldü. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı Ekim vadeli kontrat ise dün akşam seansında normal seans kapanışına göre yüzde 0,2 yükselerek farklı bir tablo sergiledi. Dolar/TL kuru ise dün yatay bir seyirle 41,5850’den kapanırken, bugün bankalararası piyasanın açılışında önceki kapanışının hemen altında 41,5840’tan işlem görüyor.
Analistler, bugün yurt içinde açıklanacak imalat sanayi PMI verisinin ve yurt dışında dünya genelinde takip edilecek imalat sanayi PMI verilerinin, Avro Bölgesi’nde enflasyon ve ABD’de ADP özel sektör istihdam verilerinin piyasalar tarafından yakından takip edileceğini belirtti. Teknik açıdan BIST 100 endeksinde 10.900 ve 10.800 seviyelerinin önemli destek, 11.100 ve 11.200 puan seviyelerinin ise direnç konumunda olduğunu ifade ettiler. Yatırımcıların bu seviyeleri dikkate alarak işlem yapmaları gerektiği vurgulandı.
Piyasalarda bugün takip edilecek önemli veriler ise şu şekilde:
- 10.00 Türkiye, Eylül ayı imalat sanayi PMI
- 10.55 Almanya, Eylül ayı imalat sanayi PMI
- 11.00 Avro Bölgesi, Eylül ayı imalat sanayi PMI
- 11.30 İngiltere, Eylül ayı imalat sanayi PMI
- 12.00 Avro Bölgesi, Eylül ayı Tüketici Fiyat Endeksi (TÜFE)
- 15.15 ABD, Eylül ayı ADP Özel Sektör İstihdamı
- 16.45 ABD, Eylül ayı imalat sanayi PMI
- 17.00 ABD, Eylül ayı ISM imalat sanayi PMI