
Türkiye Ekonomisi Kıskaçta: Zor Kararlar, Yükselen Faizler ve Bir Çıkış Arayışı
Türk ekonomisi, uzun süredir içinden çıkılması zor bir sarmalın pençesinde kıvranıyor. Mevcut durum, tam anlamıyla “sakal-bıyık” ikilemini yansıtıyor; yani bir sorunu çözmek için atılan adımlar, başka bir alanda yeni ve daha büyük problemlerin kapısını aralıyor. Bu derinleşen ekonomik sıkıntılar karşısında elbette hiçbir şey yapılamaz değil, ancak gelinen noktada alınacak her önlem, potansiyel yeni krizleri tetikleme riskini taşıyor. İşte bu nedenle, çözüm arayışları dahi başka açmazlara yol açma potansiyeli barındırıyor.
Ekonomiyi bu girdaptan kurtarmanın yolları aslında biliniyor: temel tercihleri radikal bir şekilde değiştirmek ve bir süre “acı reçete” olarak adlandırılan zorlu ama kaçınılmaz adımları uygulamak. Ancak ne yazık ki, siyasetin mevcut koşullarda bu tür köklü değişikliklere izin verme eğiliminde olmadığı gözleniyor. Siyasetin ana hedefi, acı reçeteden kaçınmak gibi görünse de, temel amacın doğrudan ekonomi olmadığını söylemek yanlış olmaz. Hatta mevcut siyasi yaklaşım, ekonomideki iyileşme olasılığını her geçen gün daha da baltalıyor, iyileşme umutlarını kırıyor.
Kırk Gün Önce Neredeydik, Bugün Neredeyiz?
Sadece kırk gün öncesine, yani 19 Mart’a dönüp bir düşünün. O dönemde Merkez Bankası’nın politika faizi %42,5 seviyesindeydi. Para Politikası Kurulu’nun (PPK) yıl sonuna kadar yapacağı altı toplantıdan ilk dördünde; yani nisan, haziran, temmuz ve eylül aylarında faiz indirimine gidilmesine kesin gözüyle bakılıyordu. Piyasaların genel beklentisi, yıl sonunda faizin %30’un biraz üzerine çekilebileceği yönündeydi. Enflasyon tarafında ise yıl sonu için öngörülen %24 hedefine ulaşılamayacağı düşünülse de, %30-35 aralığında kalınması pek şaşırtıcı olmayacaktı. Dahası, Merkez Bankası’nın kasasında 60-70 milyar dolar net rezerv bulunuyordu. Evet, o günlerde de ekonomide bazı sıkıntılar mevcuttu, her şey güllük gülistanlık değildi; ancak 19 Mart’tan sonra yaşananlar, “beterin beterinin de olduğunu” bir kez daha acı bir şekilde gösterdi.
Bugünkü Durum: Beklentilerin Tersine Dönen Bir Tablo
Aradan geçen kırk günün ardından, bugün 2 Mayıs’a ulaştığımızda, tablo tam anlamıyla terse dönmüş durumda. Biraz önce bahsettiğim altı PPK toplantısından ilki nisanda gerçekleştirildi. Faiz indirimine kesin gözüyle bakılan bu toplantıda, indirim bir yana, politika faizi %46 olarak belirlendi. Aslında fiilen faiz 20 Mart’tan bu yana %46 olarak uygulanıyordu, ancak 17 Nisan’daki toplantıyla haftalık repo ihale faizi de resmen %46’ya çıkarıldı. Eğer 19 Mart’taki gelişmeler yaşanmamış olsaydı, faiz bugün görünürde %46 değil, muhtemelen %40’a çekilmiş olacaktı; hatta piyasada gerçekleşen faizler de çok daha düşük seviyelerde seyrederdi.
Merkez Bankası’nın politika faizi görünürde %46 olsa da, pratikte tavan oran olan %49’a yaklaşan bir seyir söz konusu. Örneğin, Merkez Bankası’nın 18 Nisan – 30 Nisan arasındaki ortalama fonlama maliyeti %48,45 düzeyinde gerçekleşti. Bu gidişatın devam etmesi halinde, mevcut %49’luk faiz tavanının daha da yukarı çekilmesi kimseyi şaşırtmamalı. Normalde bu günlerde %40 civarında olması beklenen faizin, %49’u zorluyor olması gerçekten de düşündürücü. Bazı çevreler hâlâ haziran ayında, yani yaklaşık iki ay sonra (PPK toplantısı 19 Haziran’da) faiz indirimi olabileceği yönünde beklentiler dile getirse de, mevcut koşullar ve ekonomik gidişat göz önüne alındığında bu senaryo pek mümkün görünmüyor.
Yüksek Faizlerin Yıkıcı Etkisi ve Döviz Kısır Döngüsü
Faizin daha da artırılması bir yana, mevcut yüksek düzeyi bile reel sektörü ve vatandaşları adeta perişan etmiş durumda. Bu faiz oranlarıyla kredi kullanabilenlerin sayısı yok denecek kadar az. Yatırım iştahı azalmış, üretim maliyetleri yükselmiş ve ekonomik aktivite yavaşlamıştır. Ancak öte yandan, faizi bu koşullarda aşağı çekmek de mümkün değil. Yabancı yatırımcıların çıkarabileceği döviz miktarı neredeyse kalmamış olsa da, asıl tehlike hâlâ vatandaşın Türk Lirası’ndan dövize geçme riski. Bu geçiş şimdiye kadar sınırlı kalmış olabilir, ancak daha yoğun bir döviz talebinin doğmayacağının hiçbir garantisi yok. Dolayısıyla, faizi aşağı çekmek, dövize adeta bir davetiye çıkarmak anlamına gelir. Ne var ki, Merkez Bankası’nın kasasında dövizi de kalmadı; yani kuru savunmak için kullanılabilecek manevra alanı oldukça daraldı. İşte bu, giriş paragrafında bahsettiğim “tam sakal-bıyık durumu”nun en somut örneğidir.
Ne var ki, temel sorun alınacak radikal önlemlerin bir süre bazı sıkıntılara yol açması değil. Türkiye, o radikal önlemleri almanın çok ama çok uzağında. Bu durum, ülkenin içinde bulunduğu ekonomik açmazı daha da derinleştiriyor. Hatta durumu daha doğru ifade etmek gerekirse, ekonomiye bakan, ekonomiyi önemseyen, onun geleceği için uzun vadeli stratejiler geliştiren kimse yok gibi görünüyor. Böyle olunca da, ekonomi yanlış yoldaymış, çıkmaz yola girmek üzereymiş ya da hatta çoktan girmiş ve bu yoldan hemen dönülmesi gerekiyormuş gibi acil durumlar kimsenin umurunda değil.
Ekonominin Yol Ayrımı: “Ya Düz Git Ya U Dönüşü Yap!”
Türkiye ekonomisinin yolu hiçbir zaman pürüzsüz bir asfalt olmadı. Tarihsel olarak bakıldığında, ekonomi ya toz toprak içinde toprak bir yolda ya da en fazla stabilize bir yolda ilerledi. Zaman zaman karşımıza asfalt yollar, yani refah dönemleri ya da doğru politikalarla elde edilen kazanımlar çıktı elbette. Ancak yanlış yola sapınca, doğru istikamette ilerlemek de mümkün olmadı. Şimdi ise, stabilize yolda ilerlemekle birlikte, çok daha büyük ve derin bir açmazla karşı karşıya kalınmış durumda.
Bu açmazın hâlâ yeterince farkında olunduğu da pek söylenemez. Söz konusu açmazı trafik işaretleriyle vurgulamak istesek, hangi işaretleri kullanabilirdik? Sanki şu iki işaret bu duruma çok uygun düşüyor:
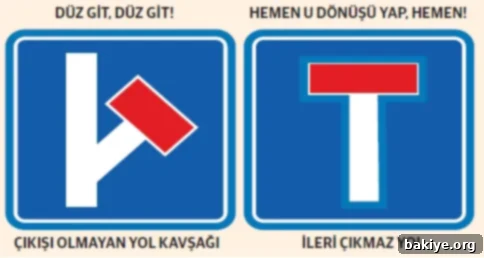
Bu işaretler, Türkiye ekonomisinin içinde bulunduğu kritik noktayı en iyi şekilde özetliyor. Ya mevcut, sorunlu yolda ilerlemeye devam ederek durumu daha da kötüleştireceğiz, ya da cesur bir “U dönüşü” yaparak radikal politikalarla yeni ve doğru bir istikamete yöneleceğiz. Bu tercih, sadece ekonomik geleceğimizi değil, toplumsal refahımızı da doğrudan etkileyecek hayati bir karardır. Ancak ne yazık ki, bu iki seçenek arasında net bir tercih yapma iradesi henüz tam olarak ortaya konulabilmiş değil. Bu belirsizlik ortamı, yatırımcı güvenini sarsmakta, iç tüketimi kısmakta ve uzun vadeli büyüme potansiyelini baskılamaktadır. Acil ve kararlı adımlar atılmazsa, “sakal-bıyık” durumu daha da içinden çıkılmaz bir hale gelebilir.
Ekonominin gerçek bir iyileşme sürecine girebilmesi için, popülist yaklaşımlardan uzak, bilime ve verilere dayalı, şeffaf ve öngörülebilir politikaların benimsenmesi şarttır. Bu, kısa vadede bazı zorlukları beraberinde getirse de, uzun vadeli istikrar ve sürdürülebilir büyüme için tek yoldur. Aksi takdirde, Türkiye ekonomisi stabilize yolda ilerlemeye devam ederken, daha derin ve telafisi zor krizlere doğru sürüklenebilir.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com