
Merkez Bankası Faiz Kararlarının Türkiye Ekonomisine Etkileri: 2021 Dönemi ve KKM’ye Giden Zorlu Yolculuk
Türkiye ekonomisi, son yıllarda eşi benzeri görülmemiş çalkantılarla mücadele etti. Bu sürecin kırılma noktalarından biri, hiç şüphesiz, Merkez Bankası Para Politikası Kurulu’nun 23 Eylül 2021 tarihinde aldığı faiz indirim kararıydı. Dönemin ekonomik koşulları göz önüne alındığında, bu karar adeta bir paradoks içeriyordu ve sonuçları itibarıyla ülkenin ekonomik gidişatını derinden etkiledi. Gerçekten de, bugün dönüp bakıldığında, o günkü koşullar ve alınan kararlar arasındaki tezatlık, ekonomik analizler açısından oldukça çarpıcı bir tablo sunmaktadır. Kararın alındığı dönemde, Merkez Bankası’nın temel hedefi olan yüzde 5’lik enflasyon hedefinin çok üzerinde, Ağustos 2021 itibarıyla tüketici enflasyonu yüzde 19,3 seviyesindeydi. Piyasa katılımcılarının 2021 yıl sonu için enflasyon beklentileri ise Ocak ayında yüzde 11,2 iken, karardan hemen önce, Eylül ayında yüzde 16,7’ye kadar yükselmişti. Böylesine yüksek ve yükseliş eğiliminde olan bir enflasyon ortamında, politika faizinin yüzde 19’dan yüzde 18’e indirilmesi, pek çok ekonomist ve piyasa gözlemcisi için anlaşılması güç bir hamle olarak yorumlanmıştı.
Merkez Bankası’nın bu kritik kararı sonrası yaptığı resmi açıklama, o dönemin ekonomi yönetiminin bakış açısını net bir şekilde ortaya koyuyordu. Açıklamada şu ifadeler yer alıyordu: “Enflasyonda son dönemde gözlenen yükselişte; gıda ve ithalat fiyatlarındaki artışlar ile tedarik süreçlerindeki aksaklıklar gibi arz yönlü unsurlar, yönetilen/yönlendirilen fiyatlardaki artışlar ve açılmaya bağlı talep gelişmeleri etkili olmaktadır. Bu etkilerin arızi unsurlardan kaynaklı olduğu değerlendirilmektedir. Diğer taraftan, güçlü parasal sıkılaştırmanın krediler ve iç talep üzerindeki yavaşlatıcı etkileri devam etmektedir. Parasal duruşun sıkılığı ticari kredilerde öngörülenin ötesinde daraltıcı etki yapmaya başlamıştır… Bu çerçevede para politikası duruşunda güncellemeye ihtiyaç bulunduğu değerlendirmesi yapılmış ve politika faizinde indirim yapılmasına karar verilmiştir.” Bu açıklama, enflasyondaki yükselişin geçici ve arz yönlü faktörlerden kaynaklandığına dair bir inancı yansıtıyordu. Ancak, piyasanın ve gerçeklerin gidişatı, bu değerlendirmenin çok farklı sonuçlar doğuracağını kısa sürede gözler önüne serdi. Merkez Bankası’nın, parasal sıkılaştırmanın ticari krediler üzerindeki daraltıcı etkisine vurgu yaparak faiz indirimine gitme gerekçesi, o dönemde uygulanmaya başlanan ve “faiz sebep, enflasyon netice” teziyle özetlenen heterodoks (alışılmışın dışında) para politikası yaklaşımının ilk somut adımlarından biriydi. Bu yaklaşım, geleneksel ekonomi teorilerinin aksine, yüksek faizin enflasyona yol açtığı ve bu nedenle faiz indirimlerinin enflasyonu düşüreceği varsayımına dayanıyordu.
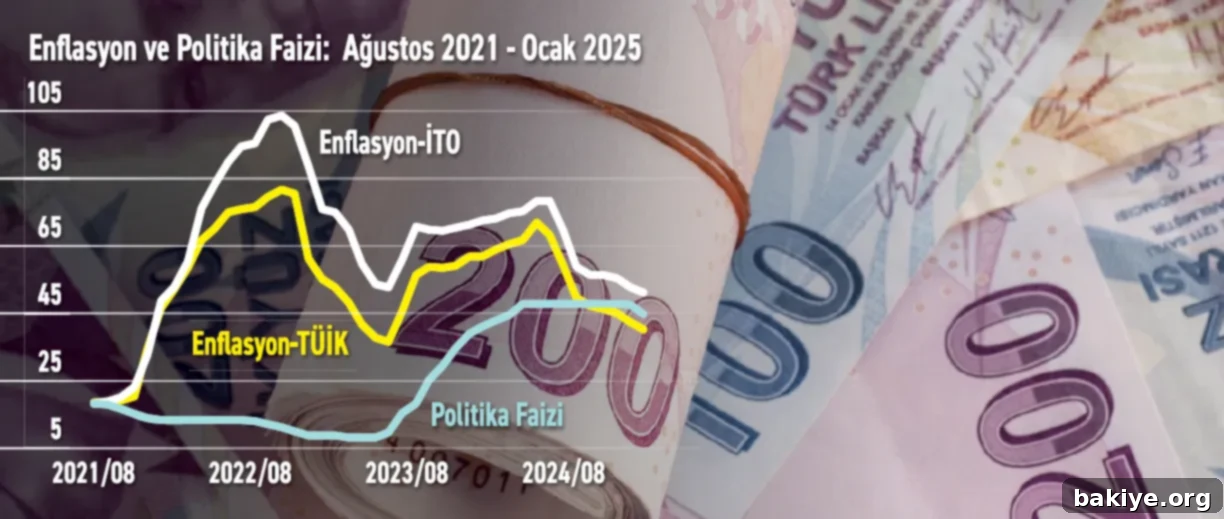
Merkez Bankası’nın faiz indirim kararlarının ardından Türkiye ekonomisi, beklenenin aksine, daha da derinleşen bir enflasyon sarmalına ve kur şoklarına maruz kaldı. Piyasaların faiz indirimlerini enflasyonla mücadele konusunda bir gevşeme sinyali olarak algılaması, Türk Lirası üzerindeki baskıyı artırdı ve döviz kurlarında hızlı bir yükselişe neden oldu. Grafiklerde de net bir şekilde görüldüğü üzere, Haziran 2021’den itibaren yıllık enflasyon hızla yükselirken, politika faizi bu yükselişe paralel olarak düşürülmeye devam etti. Bu süreç, Mayıs 2023 seçimlerine kadar süren ve ekonomide sürekli bir kriz endişesinin yaşandığı zorlu bir dönemi işaret ediyordu. İstanbul Ticaret Odası (İTO) endeksi ile ölçülen yıllık enflasyon, faiz indirimi sürecinin başlangıcından yaklaşık bir yıl sonra inanılmaz bir seviyeye, yüzde 109’a ulaşarak vatandaşın alım gücünü derinden sarstı. Bu durum, enflasyonun sadece geçici arz yönlü unsurlardan kaynaklandığı tezinin ne kadar yanıltıcı olduğunu acı bir şekilde ortaya koydu. Enflasyonun bu denli yüksek seviyelere çıkması, özellikle dar ve orta gelirli vatandaşların yaşam standartlarını ciddi şekilde düşürdü, ekonomik öngörülebilirliği ortadan kaldırdı ve yatırım ortamını olumsuz etkiledi.
Faiz indirimleri sürecinin en belirgin sonuçlarından biri de Türk Lirası’nın döviz kurları karşısındaki değer kaybı oldu. Ağustos 2021’de 1 dolar yaklaşık 8,4 Türk Lirası iken, faiz indirimlerinin tetiklediği kur şokları sonucunda, 20 Aralık 2021’de bu değer 17,5 liraya sıçradı. Bu keskin yükseliş, Türkiye ekonomisini hem finans krizinin hem de ödemeler dengesi krizinin eşiğine getirdi. Piyasalarda oluşan panik havası ve döviz talebindeki artış, ülkenin ekonomik istikrarını tehdit eden boyutlara ulaştı. Krizin daha da derinleşmesini engellemek adına, dönemin ekonomi yönetimi can havliyle Kur Korumalı Mevduat (KKM) sistemini devreye soktu. KKM, yerleşiklerin döviz mevduatlarını Türk Lirası’na çevirmeleri karşılığında, olası kur artışlarına karşı devlet garantisi sunan bir mekanizmaydı. Bu sistem sayesinde kurda bir miktar geri çekilme yaşandı ve en kötü felaket senaryosunun gerçekleşmesi bir nebze engellendi. KKM, kısa vadede döviz kurundaki oynaklığı azaltarak bir soluklanma alanı yaratmış olsa da, uzun vadede Hazine ve Merkez Bankası üzerinde büyük bir yük oluşturdu. Bu mekanizma, dövize olan talebin kök nedenini ortadan kaldırmak yerine, kur farkı ödemeleriyle bu talebi “sübvanse” etti. Faiz indirimleri sürdükçe, her kesimin dövize ve döviz cinsinden mali varlıklara olan talebi artmaya devam etti, zira enflasyon karşısında Türk Lirası’nın cazibesi azalıyordu. Bu durum, KKM’nin getirdiği kur garantisi yüküyle birleşince, kamu maliyesine ve Merkez Bankası bilançosuna ağır bir maliyet bindirdi. Bu maliyetler, aslında faiz indirimleri politikası sürdürülmeseydi veya daha başlangıçta doğru kararlar alınsaydı hiç oluşmayacaktı.
Ekonomi yönetimi, faiz indirimleri politikasından kaynaklanan sorunları çözmek için KKM gibi alternatif mekanizmalara başvurmak zorunda kaldı. Oysa ki, geleneksel ve kabul görmüş para politikası prensiplerine sadık kalınsaydı, bu tür ağır yüklere ve enflasyonun bu kadar sıçramasına hiç gerek kalmayacaktı. Eğer politika faizi keskin bir şekilde düşürülmeseydi, ya da bir hata yapılıp düşüşe geçildiyse bile bu düşüşler sürdürülmeyip aksine faiz artırımı yoluna gidilseydi, enflasyonu bugünkü seviyelere kıyasla çok daha düşük bir düzeyde tutmak mümkün olurdu. Politika faizinin enflasyonla uyumlu bir seviyede tutulması, Türk Lirası’nın değerini korumasına yardımcı olacak, döviz talebini azaltacak ve piyasalarda güveni yeniden tesis edecekti. Bu durum, tüm finansal sistemi altüst eden, KKM gibi zoraki ve geçici çözümlere de gerek bırakmayacaktı. Merkez Bankası’nın bağımsızlığı ve öngörülebilir bir para politikası çerçevesi, enflasyon beklentilerini yönetmede ve ekonomik istikrarı sağlamada kritik öneme sahiptir. Faiz oranlarının enflasyonun üzerinde tutulması, reel faizin pozitif kalması, tasarrufları Türk Lirası cinsinden tutmayı teşvik eder ve döviz talebini doğal yollarla azaltır. Bu ise hem kur istikrarına katkıda bulunur hem de enflasyonla mücadelede önemli bir araç görevi görür. Geçtiğimiz hafta KKM’nin bir kısmından nihayet kurtulunması, bu zorlu ve maliyetli sürecin sonuna yaklaşıldığının bir işareti olarak yorumlanabilir. Ancak bu deneyim, Türkiye ekonomisi için çok değerli dersler barındırmaktadır. Atasözündeki gibi, “Ha bu bize ders olsun.” Bu dönemde yaşananlar, Merkez Bankası’nın bağımsızlığının, bilimsel temellere dayalı ve öngörülebilir para politikalarının, enflasyonla mücadelede kararlı duruşun ve piyasa beklentilerini doğru yönetmenin bir ülkenin ekonomik refahı için ne kadar hayati olduğunu açıkça göstermiştir. Ekonomik istikrar, ancak akılcı ve gerçekçi politikalarla sağlanabilir; aksi takdirde, kısa vadeli popülist kararların uzun vadede ülke ekonomisine faturası çok ağır olmaktadır.
Gelecek dönemde, Türkiye ekonomisinin bu deneyimden gerekli dersleri çıkararak, daha şeffaf, öngörülebilir ve kural bazlı bir ekonomik yönetime geçmesi büyük önem taşımaktadır. Enflasyonla mücadelede kararlılık, Merkez Bankası’nın bağımsızlığını güvence altına almak, mali disiplini sağlamak ve yapısal reformlara hız vermek, sürdürülebilir büyüme ve refah için vazgeçilmez adımlardır. Aksi takdirde, benzer ekonomik kriz döngülerinin tekrarlanması riski her zaman mevcut olacaktır. Türkiye’nin ekonomik potansiyelini tam anlamıyla hayata geçirebilmesi için, geçmişte yapılan hatalardan ders çıkararak, sağlam ve rasyonel ekonomik politikalara bağlı kalmak esastır. Bu süreç, sadece ekonomistlerin değil, tüm toplum kesimlerinin sahiplenmesi gereken uzun soluklu bir çaba gerektirmektedir.