
ABD Başkanlık Seçimi Sonuçları Küresel Piyasaları Karıştırıyor: Trump Liderliği ve Varlık Fiyatlarındaki Değişimler
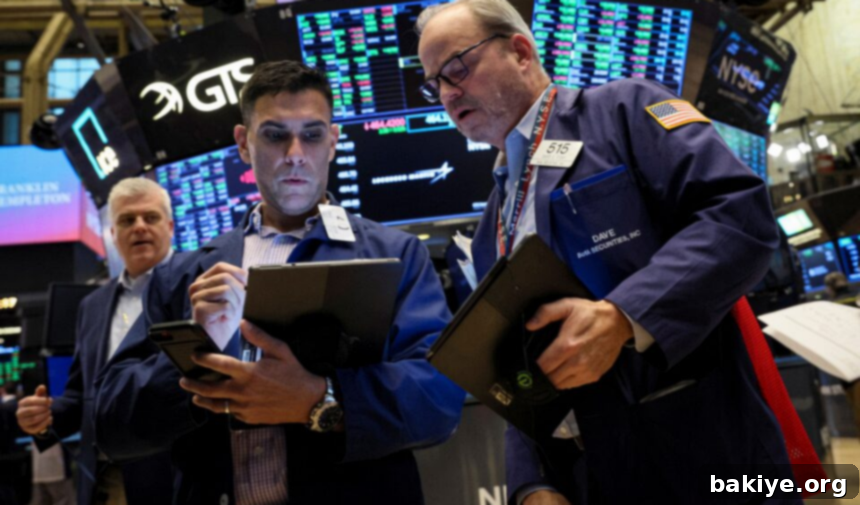
Küresel piyasalar, Amerika Birleşik Devletleri’ndeki (ABD) başkanlık seçimlerinin sonuçlarına odaklanmış durumda. İlk sandık sonuçlarına göre, Cumhuriyetçi aday Donald Trump’ın Demokrat rakibi Kamala Harris karşısında önemli bir liderlik yakalaması, piyasalarda belirsiz bir seyir izlenmesine yol açıyor. Dün gerçekleşen 60. başkanlık seçimlerinin ardından, yatırımcılar sonuçları büyük bir dikkatle takip ediyor. Zira bu sonuçlar, ABD’nin ekonomi politikalarında köklü değişikliklere neden olabilir ve bu durumun küresel varlık fiyatları üzerinde doğrudan etkileri olacağı öngörülüyor.
Donald Trump’ın başkanlık koltuğuna ikinci kez oturması durumunda izleyeceği ekonomi politikalarına yönelik beklentiler oldukça belirgin. Trump, özellikle Çin mallarına yönelik yeni tarifeler uygulama, geniş kapsamlı vergi indirimleri gerçekleştirme ve fosil yakıt üretimini artırma gibi adımları hedefliyor. Bu politikalar, küresel ticaret dengelerini ve enerji piyasalarını derinden etkileyebilir. Öte yandan, Kamala Harris’in başkan seçilmesi halinde ise Joe Biden yönetiminin devamı niteliğinde politikaların izlenmesi bekleniyor. Harris, orta sınıf Amerikalılar için yaşam maliyetlerini ve vergileri azaltmaya yönelik tedbirler almayı planlıyor. Bu iki farklı ekonomik vizyon, piyasalarda farklı risk ve fırsat algıları yaratmakta.
İlk seçim sonuçlarının belirginleşmeye başlamasıyla birlikte, Donald Trump’ın önde gitmesi, özellikle kripto para birimlerinde dikkat çekici bir yükselişe neden oldu. Bitcoin, bu gelişmeyle birlikte 75 bin dolar seviyesini aşarak yeni bir rekor tazeledi. Şu sıralar ise bir önceki kapanışa göre yüzde 7,2’lik önemli bir artışla 74 bin 400 dolardan işlem görmeye devam ediyor. Kripto paraların bu denli hızlı tepki vermesi, piyasaların Trump’ın politikalarına ve genel ekonomik iklime yönelik beklentilerini yansıtıyor olabilir. Bazı analistler, Trump yönetiminin enflasyonu artırıcı politikalarının ve geleneksel finans sistemine olan güvensizliğin, Bitcoin gibi alternatif varlıklara olan ilgiyi artırabileceğini belirtiyor.
ABD doları ve tahvil piyasalarında da benzer bir hareketlilik gözlendi. Dolar endeksi, seçim sonuçlarının ardından yüzde 1,1’lik bir artışla 104,7 seviyesine yükseldi. Bu durum, doların küresel piyasalardaki güçlü konumunu teyit ederken, ABD ekonomisine yönelik beklentilerin de bir göstergesi olarak kabul ediliyor. Aynı zamanda, ABD’nin 10 yıllık tahvil faizi yaklaşık 15 baz puan yükselerek Temmuz başından bu yana en yüksek seviye olan yüzde 4,44’e ulaştı. Tahvil faizlerindeki bu yükseliş, yatırımcıların gelecekteki enflasyon beklentilerinin artmasıyla veya Trump’ın bütçe açığını artırabilecek vergi indirimleri gibi politikaları benimseyeceği ihtimaliyle ilişkilendiriliyor. Analistler, Trump’ın başkan seçilmesi halinde izleyeceği politikalara ilişkin beklentilerin varlık fiyatlarına hızla yansıdığını ve piyasalarda önümüzdeki dönemde oynaklığın artmaya devam edebileceğini ifade ediyor.
Seçim sonuçlarının yanı sıra, yatırımcıların odağında ABD Merkez Bankası’nın (Fed) yarın açıklayacağı para politikası kararları da bulunuyor. Para piyasalarındaki güncel fiyatlamalar, Fed’in politika faizini 25 baz puan düşürmesine neredeyse kesin gözüyle bakıldığını gösteriyor. Beklenen faiz indirimi, ABD ekonomisindeki yavaşlama işaretlerine karşı bir önlem olarak algılanırken, aynı zamanda küresel likidite koşullarını da etkileyecek önemli bir adım olacak. Analistler, Fed’in politika metninde yer alacak ifadeler ve Fed Başkanı Jerome Powell’ın toplantı sonrası yapacağı açıklamalardan alınacak sinyallerin, varlık fiyatları üzerinde belirleyici olacağını ve piyasaların gelecekteki yönüne ilişkin ipuçları vereceğini belirtiyor. Faiz indirimi sinyalleri, doların kısa vadeli yönünü ve diğer varlıklara olan ilgiyi değiştirebilir.
Emtia piyasalarında da benzer bir dinamizm hakimdi. Altının ons fiyatı dün yüzde 0,2 değer kazanarak 2 bin 743,2 dolardan kapanmıştı. Ancak yeni işlem gününe bir önceki kapanışın yüzde 0,2 altında, 2 bin 737 dolardan başladı. Altındaki bu hafif düşüş, doların güçlenmesi ve risk iştahının kısmen toparlanmasıyla ilişkilendirilebilir. Yine de küresel belirsizliklerin devam etmesi, altının güvenli liman varlığı olma özelliğini korumasına yardımcı oluyor. Brent petrolün varil fiyatı ise dün yüzde 0,4 yükselerek 75,5 dolardan kapanmasına rağmen, yeni işlem gününde yüzde 1,1 azalışla 74,6 dolardan işlem görüyor. Petrol fiyatlarındaki düşüş, küresel ekonomik büyüme endişeleri veya artan arz beklentileriyle açıklanabilirken, Trump’ın fosil yakıt üretimini artırma hedefi de uzun vadede arz dinamiklerini etkileyebilir.
ABD borsalarında dün güçlü bir yükseliş yaşandı. Dow Jones endeksi yüzde 1,02, S&P 500 endeksi yüzde 1,23 ve Nasdaq endeksi yüzde 1,43 oranında değer kazandı. Bu yükselişler, piyasaların seçim belirsizliğine rağmen genel bir iyimserlik veya Trump’ın olası vergi indirimleri gibi iş dostu politikalarına yönelik beklentilerle hareket ettiğini gösteriyor. Ancak ABD’de endeks vadeli kontratlar yeni güne karışık bir seyirle başladı. Bu durum, piyasaların seçim sonuçlarına ilişkin tam bir netlik olana kadar temkinli duruşunu sürdüreceğine işaret ediyor. Uzun vadede, Trump’ın politikalarının teknoloji ve ticaret sektörleri üzerindeki etkileri yakından izlenecektir.
Avrupa borsalarında da dün karışık bir seyir izlendi. Bölgede gözler, hem ABD Başkanlık seçiminin sonuçlarına hem de yarın açıklanacak İngiltere Merkez Bankası’nın (BoE) faiz kararına çevrildi. BoE’nin de tıpkı Fed gibi politika faizini 25 baz puan indirerek yüzde 5 seviyesinden yüzde 4,75 seviyesine çekmesi bekleniyor. Bu faiz indirimi beklentisi, Birleşik Krallık ekonomisini destekleme çabasının bir parçası olarak görülüyor. Bu gelişmelerle birlikte, dün Almanya’da DAX 40 endeksi yüzde 0,57, Fransa’da CAC 40 endeksi yüzde 0,48 değer kazanırken, İngiltere’de FTSE 100 endeksi yüzde 0,14 ve İtalya’da FTSE MIB 30 endeksi yüzde 0,20 değer kaybetti. Avrupa’da endeks vadeli kontratlar da yeni güne karışık bir seyirle başladı. Avrupa piyasaları, ABD seçimlerinin küresel ticarete ve ekonomik büyümeye olası etkilerini dikkatle değerlendiriyor.
Asya piyasalarında yeni işlem gününde de karışık bir seyir hakimdi. ABD’de Donald Trump’ın galip gelmesi durumunda Çin’e yeni yaptırımlar uygulayabileceği endişesi, bölgedeki risk iştahını olumsuz etkilemeye devam ediyor. Trump’ın ticaret savaşlarına geri dönme potansiyeli, küresel tedarik zincirleri ve Çin ekonomisi için ciddi bir tehdit oluşturuyor. Ancak bu olumsuz beklentiye rağmen, Çin hükümetinin olası yaptırımların etkilerini azaltmak amacıyla ekonomiyi destekleyici adımları güçlendireceği beklentisi, satış baskısını bir miktar törpülüyor. Bugün bölgede açıklanan verilere göre, Japonya’da ekim ayına ilişkin hizmet sektörü PMI 49,7 ile beklentilerin üzerinde gelirken, ülkede geçen ay 49,4 olan bileşik PMI 49,6 seviyesinde gerçekleşti. Bu veriler, Japonya ekonomisindeki toparlanma işaretlerini gösteriyor olabilir. Kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 1,9 ve Çin’de Şanghay bileşik endeksi yüzde 0,2 yükselirken, Hong Kong’da Hang Seng endeksi yüzde 2,7 ve Güney Kore’de Kospi endeksi yüzde 0,9 düştü. Asya’daki bu karışık tablo, bölgesel dinamiklerin yanı sıra küresel belirsizliklerin de bir yansıması olarak okunabilir.
Yurt içinde ise dün satıcılı bir seyir izleyen Borsa İstanbul’da BIST 100 endeksi, günü yüzde 0,52 değer kaybederek 8.618,57 puandan tamamladı. Küresel piyasalardaki oynaklık ve ABD seçimlerinin belirsizliği, yerli yatırımcıların da temkinli davranmasına neden oldu. Dolar/TL kuru dün yüzde 0,1 düşüşle 34,3085’ten kapanırken, bugün bankalararası piyasada önceki kapanışın yüzde 0,1 üzerinde 34,3280’den işlem görüyor. Dolar/TL’deki bu hafif yükseliş, küresel dolar endeksindeki güçlenmeye paralel olarak gerçekleşiyor. İç piyasalar, küresel gelişmeleri yakından takip etmeye ve ABD seçimlerinin nihai sonuçlarına göre yön bulmaya çalışacaktır.
Bugün yurt içinde veri gündemi sakin geçerken, yurt dışında ise ABD Başkanlık seçimlerinin sonuçlarının yanı sıra önemli ekonomik veriler takip edilecek. Almanya’da eylül ayı fabrika siparişleri ve ekim ayı hizmet sektörü PMI verileri, Euro Bölgesi’nde ekim ayı hizmet sektörü PMI ve eylül ayı Üretici Fiyat Endeksi (ÜFE) ile ABD’de haftalık mortgage başvuruları yatırımcıların radarında olacak. Bu veriler, küresel ekonomik aktiviteye ilişkin ek ipuçları sunabilir. Teknik açıdan BIST 100 endeksinde 8.600 ve 8.500 puanın destek, 8.800 ve 8.900 seviyelerinin ise direnç konumunda olduğunu belirten analistler, piyasaların seçim sonuçları netleşene kadar volatilitenin yüksek seyrini sürdürebileceğini vurguluyor. Yatırımcıların bu süreçte dikkatli olması ve gelecek açıklamalara odaklanması kritik önem taşıyor.
Piyasalarda bugün takip edilecek başlıca veriler ve gelişmeler ise şu şekilde:
- 10.00 Almanya, eylül ayı fabrika siparişleri
- 11.55 Almanya, ekim ayı hizmet sektörü/bileşik PMI
- 12.00 Avro Bölgesi, ekim ayı hizmet sektörü/bileşik PMI
- 13.00 Avro Bölgesi, eylül ayı Üretici Fiyat Endeksi (ÜFE)
- 15.00 ABD, ekim ayı haftalık mortgage başvuruları