
Türk Bankacılık Sektöründe Mevduat ve Kredi Faiz Oranlarındaki Son Gelişmeler: Yükselen Faizler ve Değişen Dengeler
Türk bankacılık sektörü, ekonomik göstergelerin nabzını tutan önemli dinamiklerden biridir. Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından her hafta açıklanan para ve banka istatistikleri, sektördeki anlık değişimleri ve eğilimleri gözler önüne serer. Son yayımlanan verilere göre, 5 Nisan ile sona eren haftada bankacılık sektörünün toplam mevduat hacminde dikkat çekici bir düşüş yaşanırken, mevduat faiz oranlarında önemli bir yükseliş gözlemlendi. Bu durum, hem tasarruf sahipleri hem de kredi kullanmayı düşünen birey ve kurumlar için finansal piyasalardaki dengelerin nasıl değiştiğini açıkça ortaya koymaktadır.
Mevduat Hacminde Düşüş ve Faizlerdeki Rekor Artışlar
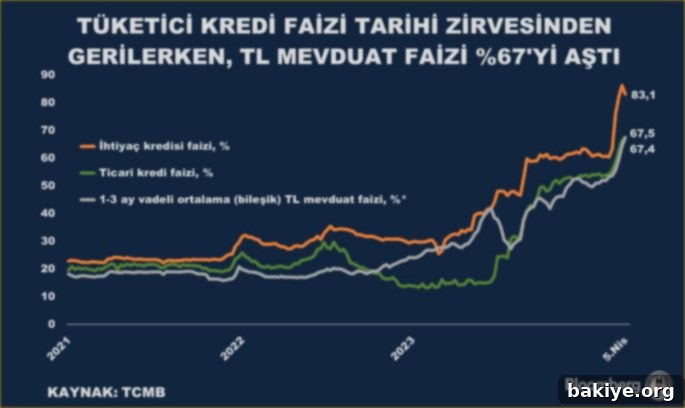
5 Nisan ile biten haftada bankacılık sektörünün toplam mevduatı, önceki haftaya kıyasla 17,5 milyar lira azalarak yaklaşık 15 trilyon 905,6 milyar liraya geriledi. Bu düşüş, genel ekonomik görünüm ve yatırım tercihleri açısından çeşitli yorumlara açık bir tablo sunmaktadır. Mevduat hacmindeki bu gerilemeye rağmen, mevduat faiz oranlarındaki yükseliş eğilimi oldukça belirgindi. Özellikle 1 ila 3 aylık Türk Lirası (TL) mevduat faizi, yüzde 64,3 seviyesinden yüzde 67,4’e çıkarak son dönemlerin en yüksek seviyelerinden birine ulaştı. Bu artış, tasarruf sahipleri için cazip getiriler sunarken, bankaların fonlama maliyetleri üzerinde de önemli bir baskı oluşturmaktadır.
Mevduat faizlerindeki bu yükseliş, enflasyonla mücadele politikaları ve Merkez Bankası’nın sıkılaşmacı duruşuyla doğrudan ilişkilidir. Yüksek enflasyon ortamında, reel getiri sağlayabilmek adına faiz oranlarının artırılması, TL mevduatları daha cazip hale getirerek vatandaşların dövize olan eğilimini azaltmayı hedefler. Bu strateji, finansal istikrarın korunması ve Türk Lirası’nın değerinin desteklenmesi açısından kritik bir öneme sahiptir. Tasarruf sahipleri açısından bakıldığında, yüzde 67’yi aşan mevduat faiz oranları, birikimlerini değerlendirmek isteyenler için önemli bir fırsat sunmaktadır. Ancak bu durumun sürdürülebilirliği ve enflasyon karşısındaki reel getirisi, yatırımcıların geleceğe yönelik kararlarını etkileyen temel faktörler olmaya devam edecektir.
Kredi Piyasasında Çeşitli Dinamikler: Tüketici ve Ticari Krediler
Mevduat piyasasındaki bu hareketlilik, kredi piyasasına da farklı şekillerde yansımıştır. Tüketici kredisi faizleri, geçtiğimiz hafta yüzde 86,2 ile veri tarihinin en yüksek seviyesine ulaşmışken, 5 Nisan haftasında yüzde 83,1’e gerileyerek zirveden hafif bir düşüş kaydetti. Bu düşüş, piyasadaki kredi talebindeki dalgalanmalar veya bankaların belirli dönemlerde uyguladığı kampanyalarla açıklanabilir. Ancak yine de tüketici kredisi faiz oranlarının hala oldukça yüksek seviyelerde seyrettiği unutulmamalıdır. Yüksek faiz oranları, bireylerin borçlanma maliyetini artırarak tüketim harcamalarını kısıtlama potansiyeli taşır.
Öte yandan, ticari kredi faizleri ise yüzde 66,3’ten yüzde 67,5’e yükseldi. Ticari kredi faizlerindeki artış, işletmelerin yatırım ve işletme sermayesi maliyetlerini doğrudan etkiler. Bu durum, özellikle küçük ve orta ölçekli işletmeler (KOBİ’ler) için finansmana erişimi zorlaştırabilir ve yatırım kararlarını ertelemelerine neden olabilir. Ancak güçlü ve sürdürülebilir bir ekonomik büyüme için işletmelerin uygun koşullarda finansmana erişimi hayati önem taşımaktadır. Dolayısıyla, ticari kredi faizlerindeki bu yükselişin uzun vadede ekonomik büyümeyi nasıl etkileyeceği yakından takip edilmesi gereken bir konudur.
Türk Lirası ve Yabancı Para Mevduatlardaki Değişim
Aynı dönemde, bankalardaki mevduat türleri arasındaki değişimler de dikkat çekiciydi. TL cinsi mevduatlar yüzde 1,82 yükselişle 8 trilyon 715 milyar lirayı aşarken, yabancı para (YP) cinsinden mevduatlar yüzde 2,88 azalışla 6 trilyon 434 milyar liraya geriledi. Bu, kısmen Liralaşma stratejisinin etkisi ve yüksek TL mevduat faizlerinin bir sonucu olarak değerlendirilebilir. TL mevduatların artması, Merkez Bankası’nın enflasyonla mücadele hedefleri doğrultusunda yerli paraya olan güvenin artırılması ve finansal sistemdeki dolarizasyonun azaltılması çabaları açısından olumlu bir gelişmedir.
Bankalarda bulunan toplam YP mevduatı ise 5 Nisan ile biten haftada 213 milyar 11 milyon dolar olarak hesaplandı. Bu tutarın 180 milyar 476 milyon doları yurt içinde yerleşik kişilerin hesaplarında toplandı. Yurt içi yerleşiklerin toplam YP mevduatında parite etkisinden arındırılmış veriler göz önünde bulundurulduğunda, 5 Nisan itibarıyla 4 milyar 580 milyon dolarlık bir azalış görüldü. Bu düşüş, TL mevduat faizlerindeki cazip seviyelerin, yerleşiklerin döviz birikimlerini TL’ye çevirme eğilimini desteklediğini göstermektedir. Bu eğilim, ülke ekonomisi için döviz kuru üzerindeki baskıyı hafifletmeye ve rezerv birikimine katkı sağlamaya yardımcı olabilir.
Taksitli Ticari Kredilerde ve Kredi Kartı Bakiyelerinde Artış
Mevduat bankalarındaki tüketici kredileri, 5 Nisan ile biten haftada yüzde 0,63 azalarak 1 trilyon 524 milyar liraya geriledi. Bu kredilerin 401 milyar lirası konut, 68 milyar lirası taşıt ve 1 trilyon 53 milyar lirası diğer kredilerden oluştu. Konut ve taşıt kredilerindeki görece durgunluk, yüksek faiz oranları ve genel ekonomik belirsizliğin büyük kalemli harcamalar üzerindeki etkisini yansıtabilir.
Ancak aynı dönemde taksitli ticari kredilerde yüzde 0,46 yükselişle 1 trilyon 462 milyar liraya ulaşan bir artış görüldü. Taksitli ticari kredilerdeki bu artış, işletmelerin dönemsel finansman ihtiyaçlarını karşılamak veya küçük çaplı yatırım projelerini finanse etmek için bu tür kredilere yöneldiğini göstermektedir. Bu, bir yandan ekonomik aktivitenin devam ettiğine işaret ederken, diğer yandan işletmelerin yüksek faiz ortamında bile nakit akışlarını yönetmek için borçlanma ihtiyacı duyduklarını ortaya koymaktadır.
Kredi kartları bakiyesi ise yüzde 1,05 artışla 1 trilyon 836 milyar liraya çıkarak önemli bir yükseliş kaydetti. Kredi kartı bakiyelerindeki bu artış, tüketici harcamalarındaki canlılığı veya bireylerin kısa vadeli finansman ihtiyaçlarını kredi kartlarıyla karşılamaya devam ettiklerini göstermektedir. Ancak bu durum, kontrolsüz borçlanma ve potansiyel riskler açısından da dikkatle izlenmesi gereken bir trenddir. Kredi kartı borçlarının sürdürülemez seviyelere ulaşması, hanehalkı finansmanı üzerinde olumsuz etkiler yaratabilir ve gelecekte ekonomik sıkıntılara yol açabilir.
Toplam Kredi Hacminde Güçlü Yükseliş
Bankacılık sektörünün TCMB dahil toplam kredi hacmi, 5 Nisan ile biten haftada 13 milyar 844 milyon lira artarak 12 trilyon 429 milyar liraya yükseldi. Bu artış, genel ekonomik aktivitenin devam ettiğinin ve bankaların kredi verme iştahının belirli ölçüde korunduğunun bir göstergesidir. Daha da önemlisi, toplam kredi hacmi geçen yılın aynı dönemine göre yüzde 49,60 gibi yüksek bir oranda artış göstermiştir. Bu güçlü yıllık büyüme oranı, son bir yılda kredi piyasasının ne kadar dinamik olduğunu ve ekonomiye sağlanan finansmanın boyutunu gözler önüne sermektedir. Ancak bu büyümenin niteliği, yani hangi sektörlere ve ne tür projelere yöneldiği de ekonomik kalkınma açısından kritik öneme sahiptir.
Ekonomik Bağlam ve Gelecek Beklentileri
Bankacılık sektöründeki bu gelişmeler, Türkiye ekonomisinin genel gidişatı hakkında önemli ipuçları sunmaktadır. Yüksek mevduat faizleri, tasarrufu teşvik ederken, kredi faizlerindeki dalgalanmalar işletmelerin ve bireylerin finansman maliyetlerini etkilemektedir. Merkez Bankası’nın sıkı para politikaları, enflasyonu dizginleme ve fiyat istikrarını sağlama hedefine hizmet etmektedir. Bu çerçevede, faiz oranlarının seyri, döviz kurlarındaki istikrar ve genel ekonomik güven, önümüzdeki dönemde hem mevduat hem de kredi piyasalarını şekillendirecek ana faktörler olacaktır.
Finansal piyasalardaki bu dengelerin izlenmesi, yatırımcılar, işletmeler ve bireyler için doğru kararlar alabilmek adına büyük önem taşımaktadır. Bankaların fonlama maliyetleri, kredi risk iştahları ve piyasadaki likidite koşulları, önümüzdeki haftalarda açıklanacak yeni verilerle birlikte daha net bir tablo ortaya koyacaktır. Ekonomik aktörlerin, bu dinamikleri dikkate alarak finansal stratejilerini belirlemesi, değişen piyasa koşullarına uyum sağlamanın anahtarı olacaktır.
Kaynak: Bloomberght.com