
Dijital Çağda Finansal Yönetim: Ödeme Sistemleri, Bakiye Takibi ve Gelecek Trendleri
Günümüz dünyasında finansal işlemler, geleneksel yöntemlerden dijital platformlara doğru hızla evriliyor. Nakit paranın yerini mobil ödemeler, banka şubelerinin yerini ise akıllı uygulamalar alıyor. Bu dönüşüm, hem bireyler hem de işletmeler için finansal yönetimi daha erişilebilir, hızlı ve verimli hale getiriyor. Bu makalemizde, dijital finansal yönetimin temel taşlarını oluşturan ödeme sistemlerini, bakiye takibinin önemini ve sektördeki gelecek trendlerini derinlemesine inceleyeceğiz.
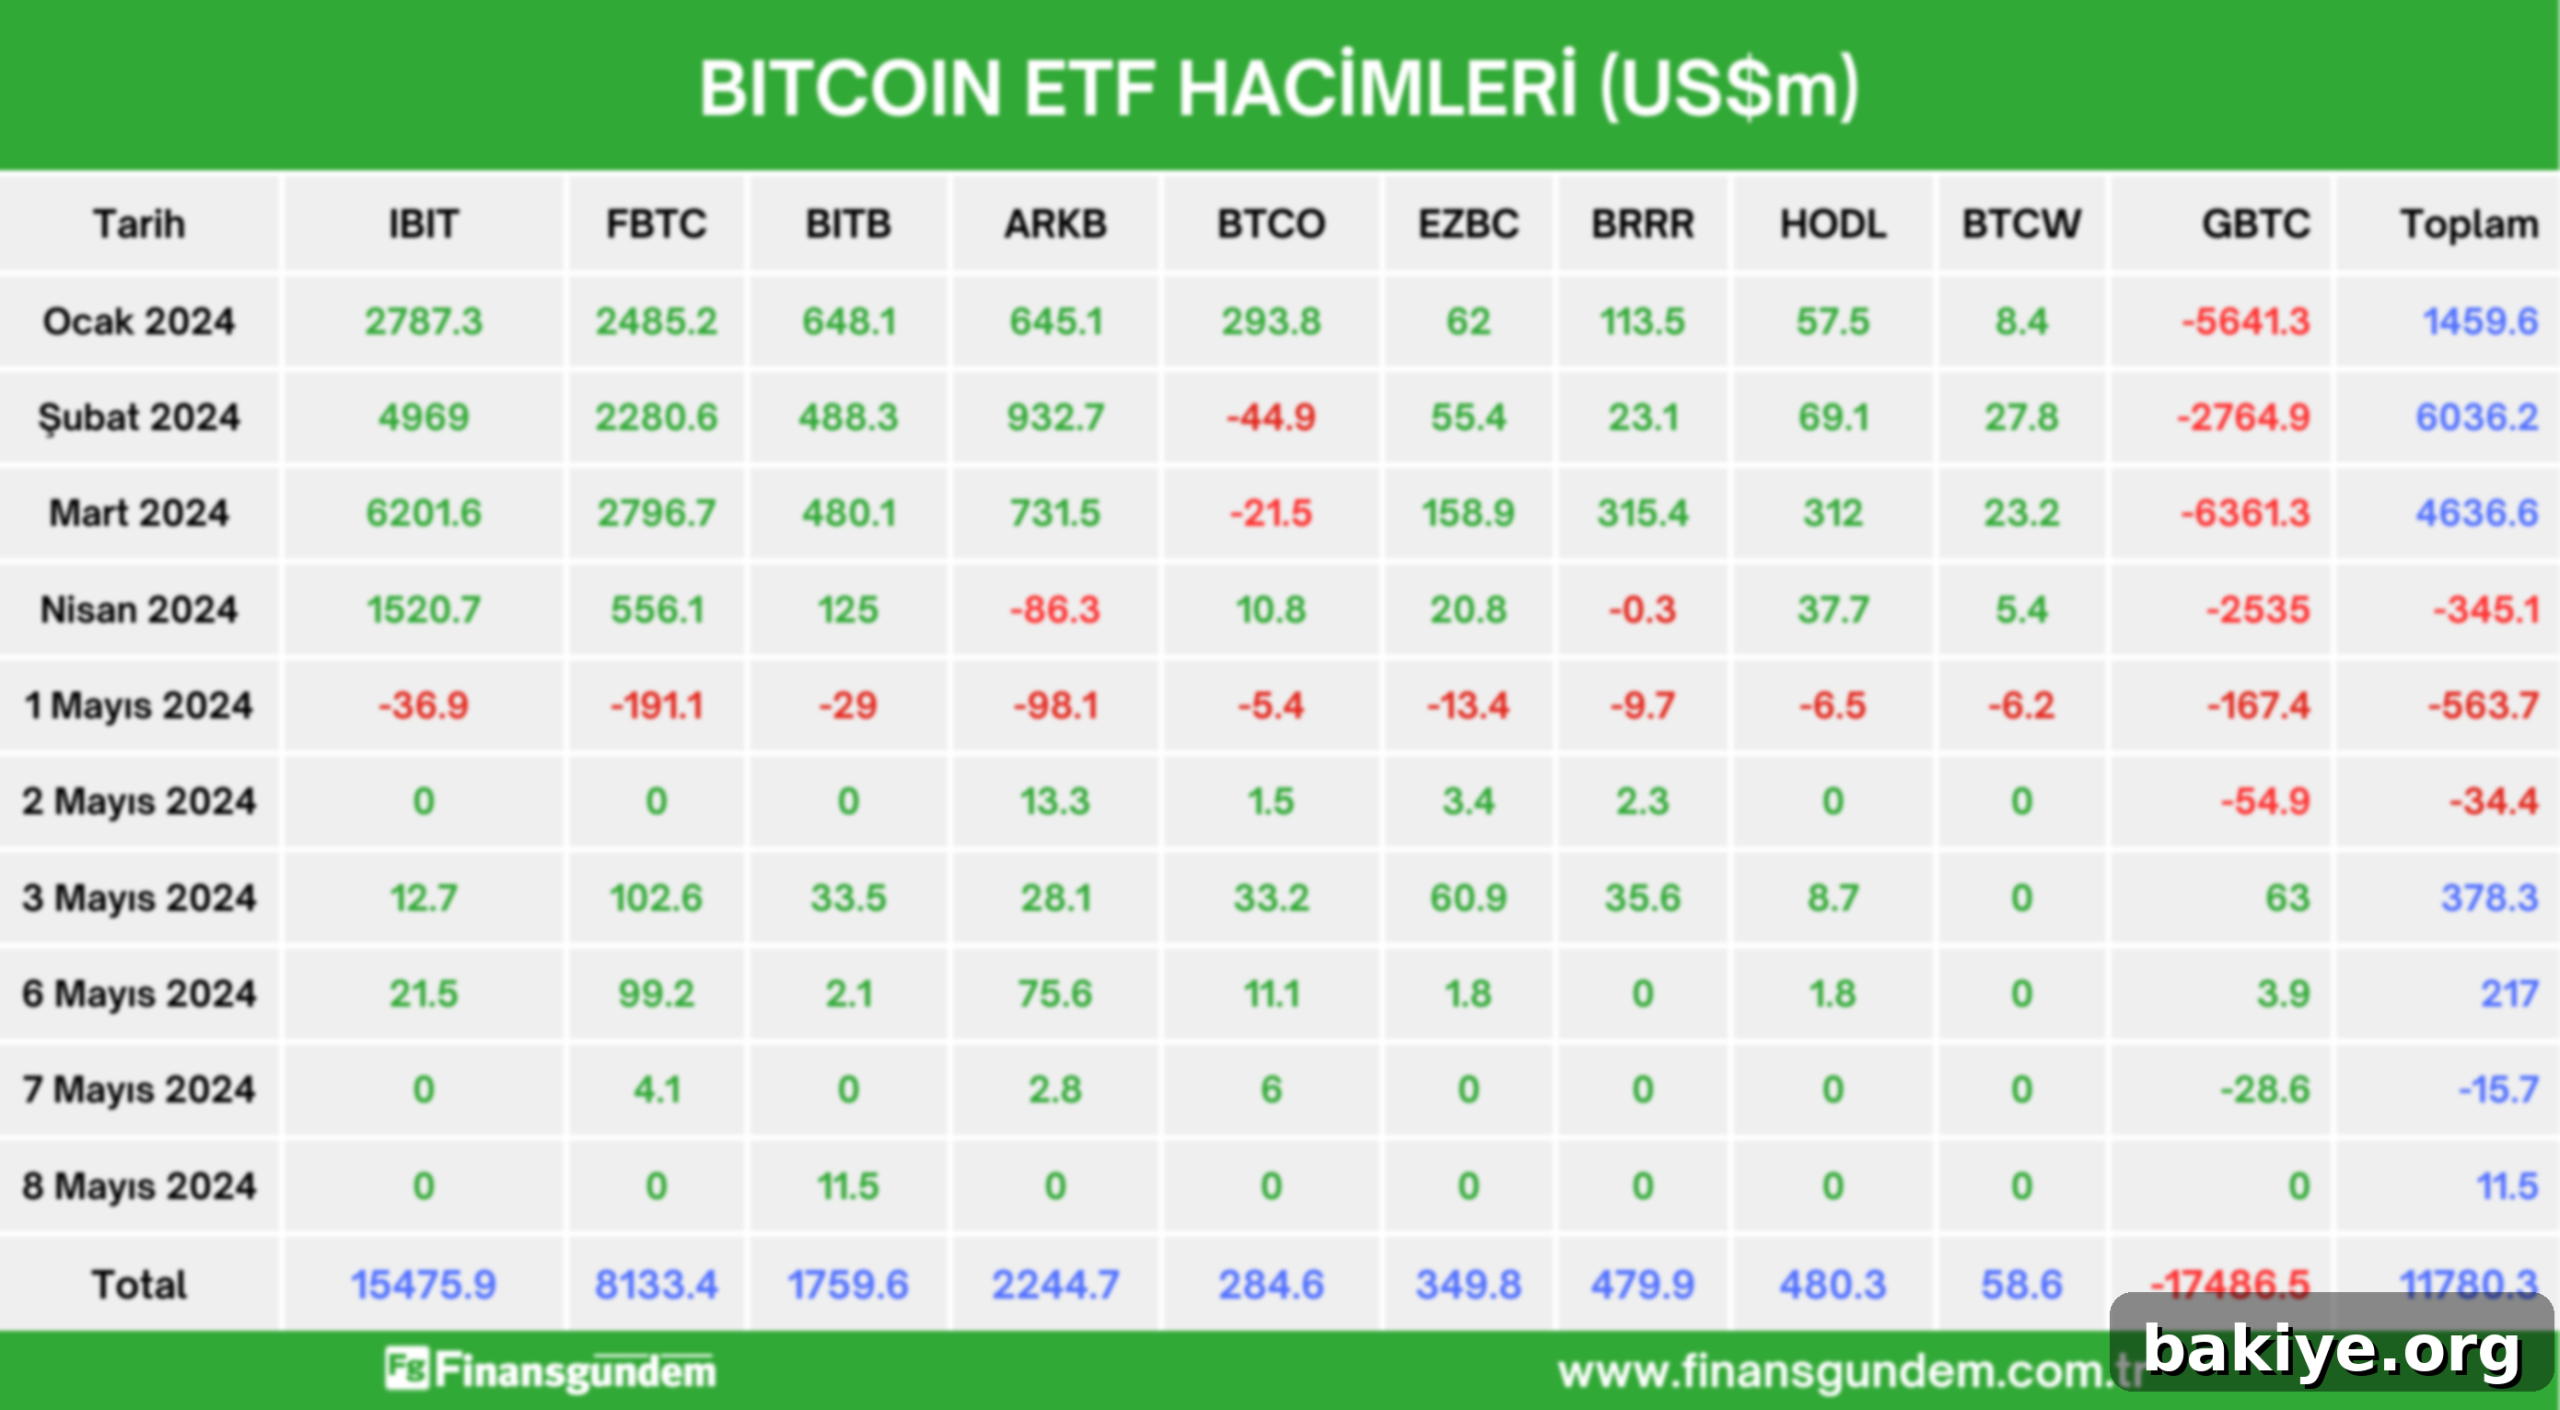
Kaynak: farside.co.uk
Dijital Ödeme Sistemlerinin Yükselişi
Geçtiğimiz on yılda, dijital ödeme sistemleri hayatımızın vazgeçilmez bir parçası haline geldi. Akıllı telefonlar, giyilebilir teknolojiler ve internetin yaygınlaşmasıyla birlikte, ödeme alışkanlıklarımız kökten değişti. Artık birkaç dokunuşla faturalarımızı ödeyebiliyor, online alışveriş yapabiliyor ve hatta arkadaşlarımıza anında para gönderebiliyoruz. Bu sistemler, hız, kolaylık ve güvenlik vaat ederek geleneksel ödeme yöntemlerine güçlü bir alternatif sunuyor ve finansal işlemlerimizi baştan sona dönüştürüyor.
Temassız Ödemeler ve Mobil Cüzdanlar
Temassız ödemeler, NFC (Yakın Alan İletişimi) teknolojisi sayesinde kartınızı veya akıllı telefonunuzu bir POS cihazına dokundurarak hızlıca ödeme yapmanızı sağlar. Bu yöntem, özellikle pandemi döneminde hijyen endişelerinin artmasıyla daha da popüler hale gelmiştir. Temassız işlem kolaylığı, alışveriş deneyimini hızlandırarak kuyruk sürelerini kısaltır ve günlük yaşamı pratikleştirir. Mobil cüzdanlar ise (Apple Pay, Google Pay, Samsung Pay gibi) fiziksel kartların dijitalleştirilmiş versiyonlarını barındırır, böylece cüzdan taşıma ihtiyacını ortadan kaldırır. Bu uygulamalar, sadece ödeme yapmakla kalmayıp, sadakat kartlarını ve biletleri de saklayarak kullanıcı deneyimini zenginleştirir. Güvenlik açısından ise, her işlemde benzersiz bir token oluşturulması ve parmak izi veya yüz tanıma gibi biyometrik kimlik doğrulama yöntemleri kullanılması, temassız ödemeleri oldukça güvenli kılar.
Kripto Paralar ve Blockchain Teknolojisi
Dijital finans dünyasının en devrimci yeniliklerinden biri de kripto paralar ve temelini oluşturan blockchain teknolojisidir. Bitcoin, Ethereum gibi kripto paralar, merkezi bir otoriteye bağlı olmadan, şeffaf ve güvenli bir şekilde değer transferi yapılmasına olanak tanır. Blockchain, her işlemin değiştirilemez bir kayıt zinciri olarak tutulduğu dağıtılmış bir defter teknolojisidir. Bu teknoloji, sadece finansal işlemler için değil, sözleşmelerin yönetimi, tedarik zinciri takibi ve veri güvenliği gibi birçok alanda potansiyel barındırmaktadır. Kripto paraların volatilite riskleri olsa da, gelecekteki ödeme sistemlerinde önemli bir rol oynayacağı tahmin edilmektedir. Özellikle uluslararası transferlerde aracısız ve düşük maliyetli çözümler sunma potansiyeliyle dikkat çekmektedir.
Anlık Transferler ve Açık Bankacılık
Geleneksel bankacılık sistemlerinde para transferleri bazen saatler hatta günler sürebilirdi. Ancak günümüzde FAST (Fonların Anlık ve Sürekli Transferi) gibi sistemler sayesinde saniyeler içinde para transferi yapmak mümkün hale geldi. Bu anlık transfer sistemleri, acil finansal ihtiyaçlarda büyük kolaylık sağlarken, işletmelerin de nakit akışını daha etkin yönetmesine olanak tanır. Açık bankacılık ise, bankaların üçüncü taraf finansal hizmet sağlayıcılarla veri paylaşımına izin veren API’ler aracılığıyla yeni nesil finansal ürün ve hizmetlerin geliştirilmesini teşvik eder. Bu sayede, farklı bankalardaki hesaplarınızı tek bir uygulama üzerinden yönetebilir, kişiselleştirilmiş finansal tavsiyeler alabilir ve daha verimli bütçeleme yapabilirsiniz. Açık bankacılık, bankacılık sektöründe rekabeti artırarak tüketiciye daha fazla seçenek ve daha iyi hizmet sunmayı hedefler, finansal ürün ve hizmetlerin kişiselleşmesine zemin hazırlar.
Bakiye Takibinin Önemi ve Yenilikçi Yöntemler
Finansal sağlığın temelini, gelir ve giderlerin doğru bir şekilde takip edilmesi oluşturur. Dijitalleşme, bakiye takibini çok daha kolay ve verimli hale getirmiştir. Artık kağıt kalemle not tutmak veya karmaşık elektronik tablolar oluşturmak yerine, akıllı uygulamalar ve online platformlar sayesinde tüm finansal hareketlerinizi anlık olarak izleyebilirsiniz. Bu sayede, finansal durumunuz üzerinde sürekli kontrol sağlayabilir ve daha bilinçli kararlar alabilirsiniz.
Kişisel Finans Yönetimi Uygulamaları
Piyasada birçok kişisel finans yönetimi uygulaması bulunmaktadır. Bu uygulamalar, banka hesaplarınızı, kredi kartlarınızı ve diğer finansal varlıklarınızı tek bir çatı altında birleştirerek size bütüncül bir bakış açısı sunar. Harcamalarınızı otomatik olarak kategorize eder, belirli dönemlerdeki harcama alışkanlıklarınızı analiz eder ve bütçe oluşturmanıza yardımcı olur. Bu sayede, paranızın nereye gittiğini daha iyi anlayabilir ve gereksiz harcamaları kısıtlayarak tasarruf etme potansiyelinizi artırabilirsiniz. Kullanıcı dostu arayüzleri sayesinde finansal karmaşayı ortadan kaldırır ve finansal hedeflerinize ulaşmanız için somut adımlar belirlemenize yardımcı olur.
Otomatik Bütçeleme ve Harcama Analizi
Manuel bütçeleme yöntemleri genellikle zaman alıcı ve hataya açıktır. Dijital finansal araçlar, bu süreci otomatize ederek hayatımızı kolaylaştırır. Belirlediğiniz bütçe limitlerine yaklaştığınızda veya aştığınızda sizi uyaran akıllı sistemler sayesinde finansal disiplininizi koruyabilirsiniz. Harcama analizi özellikleri, hangi kategorilere ne kadar harcadığınızı grafikler ve raporlar halinde sunarak finansal davranışlarınızı daha iyi anlamanıza olanak tanır. Bu veriler, gelecekteki harcama kararlarınızı daha bilinçli bir şekilde almanızı sağlar ve finansal sağlığınızı optimize etmenize yardımcı olur. Otomatik bütçeleme, özellikle finansal planlama konusunda deneyimi az olan kullanıcılar için büyük bir kolaylık sunar.
Akıllı Bildirimler ve Uyarılar
Dijital finans uygulamalarının en kullanışlı özelliklerinden biri de akıllı bildirimlerdir. Bu bildirimler sayesinde, hesabınıza para yattığında, kredi kartınızla harcama yaptığınızda, fatura ödeme tarihiniz yaklaştığında veya belirlediğiniz bir bakiye limitinin altına düştüğünüzde anında haberdar olursunuz. Bu sayede, finansal durumunuz üzerinde sürekli bir kontrol sağlayabilir, olası sorunları erkenden fark edebilir ve ani kararlar almanıza gerek kalmadan önlemlerinizi alabilirsiniz. Örneğin, düşük bakiye uyarısı sayesinde gereksiz komisyon ödemelerinden kaçınabilir veya yaklaşan bir fatura ödemesini hatırlayarak gecikme cezası ödemekten kurtulabilirsiniz. Bu proaktif yaklaşımlar, finansal stresi azaltır ve kullanıcıya güven verir.
Güvenlik ve Gizlilik Endişeleri
Dijital finansal işlemlerin yaygınlaşmasıyla birlikte güvenlik ve gizlilik endişeleri de ön plana çıkmıştır. Siber saldırılar, veri ihlalleri ve dolandırıcılık girişimleri, kullanıcıların dijital platformlara olan güvenini sarsabilmektedir. Ancak finans kurumları ve teknoloji şirketleri, bu riskleri minimize etmek için sürekli olarak yeni güvenlik önlemleri geliştirmekte ve kullanıcıları bilinçlendirmektedir.
Veri Şifreleme ve Kimlik Doğrulama
Dijital finansal sistemlerin temel güvenlik mekanizmalarından biri veri şifrelemedir. Tüm hassas bilgiler, şifrelenmiş protokoller (SSL/TLS gibi) aracılığıyla iletilir ve saklanır, böylece yetkisiz erişime karşı korunur. Bu şifreleme yöntemleri, bilgilerin internet üzerinden güvenle transfer edilmesini sağlar. Ayrıca, iki faktörlü kimlik doğrulama (2FA) gibi yöntemler, kullanıcıların hesaplarına erişirken şifrelerinin yanı sıra ek bir doğrulama adımı (SMS kodu, biyometrik veri vb.) gerektirerek güvenliği artırır. Bu yöntemler, hesap güvenliğini önemli ölçüde sağlamlaştırır ve potansiyel yetkisiz erişim girişimlerini engeller. Biyometrik kimlik doğrulama, kullanıcı deneyimini kolaylaştırırken güvenliği de maksimize eder.
Sık Karşılaşılan Dolandırıcılık Türleri ve Korunma Yolları
Phishing (oltalama), smishing (SMS oltalama) ve vishing (sesli oltalama) gibi dolandırıcılık yöntemleri, kişisel finansal bilgilerinizi ele geçirmeye çalışır. Bu tür saldırılara karşı dikkatli olmak ve şüpheli e-postaları veya mesajları açmamak, bilinmeyen kaynaklardan gelen linklere tıklamamak çok önemlidir. Bankalar ve finans kurumları genellikle sizden e-posta veya SMS yoluyla şifre veya kişisel bilgi talep etmezler. Ayrıca, güçlü ve benzersiz şifreler kullanmak, düzenli olarak değiştirmek ve herkese açık Wi-Fi ağlarında hassas işlemler yapmaktan kaçınmak da korunma yolları arasındadır. Şüpheli durumlarda bankanızla veya finans kurumunuzla doğrudan iletişime geçmek en doğru adımdır, asla şüpheli iletişim kanallarını kullanmayın.
Kullanıcı Sorumlulukları
Dijital finansal güvenliğin sağlanmasında kullanıcıların da büyük sorumlulukları bulunmaktadır. Cihazlarınızın güncel güvenlik yazılımlarına sahip olduğundan emin olmak, mobil uygulamaları sadece resmi uygulama mağazalarından indirmek ve kişisel bilgilerinizi asla üçüncü şahıslarla paylaşmamak bu sorumlulukların başında gelir. Şifrelerinizi ve PIN kodlarınızı kimseyle paylaşmamalı, her zaman dikkatli ve şüpheci yaklaşmalısınız. E-posta adresinize veya telefonunuza gelen şüpheli taleplere itibar etmeyin. Kendi dijital hijyeninize dikkat etmek, olası riskleri önemli ölçüde azaltacaktır ve dijital finansal deneyiminizin güvenli olmasını sağlayacaktır. Güvenli bir internet tarayıcısı kullanmak ve bilinmeyen sitelere girmemek de önemlidir.
Geleceğin Finansal Teknolojileri (FinTech)
Finansal teknoloji, yani FinTech, geleceğin finansal dünyasını şekillendiren en dinamik alanlardan biridir. Yapay zeka, makine öğrenimi, blok zinciri ve Nesnelerin İnterneti gibi teknolojiler, finansal hizmetleri daha kişiselleştirilmiş, verimli ve erişilebilir hale getirme potansiyeline sahiptir. FinTech şirketleri, geleneksel bankacılık sektörüne yenilikçi yaklaşımlar sunarak rekabeti artırmakta ve tüketici faydasını maksimize etmektedir.
Yapay Zeka ve Makine Öğreniminin Rolü
Yapay zeka (YZ) ve makine öğrenimi (ML), finansal sektörde devrim yaratıyor. Kredi risk değerlendirmesi, dolandırıcılık tespiti, kişiselleştirilmiş yatırım tavsiyeleri ve müşteri hizmetleri (chatbotlar aracılığıyla) gibi alanlarda YZ ve ML algoritmaları, insan kapasitesini aşan bir hız ve doğrulukla çalışmaktadır. Bu teknolojiler, büyük veri kümelerini analiz ederek eğilimleri tahmin edebilir ve finansal ürünlerin daha iyi hedeflenmesini sağlayabilir. Örneğin, bir banka, YZ kullanarak müşterilerinin harcama alışkanlıklarına göre en uygun kredi veya tasarruf ürününü önerebilir, böylece müşteri memnuniyetini artırırken riskleri de minimize edebilir. YZ destekli algoritmalar, portföy yönetiminde ve piyasa tahminlerinde de önemli rol oynar.
Nesnelerin İnterneti (IoT) ve Ödemeler
Nesnelerin İnterneti (IoT), fiziksel cihazların internet üzerinden birbirleriyle ve insanlarla iletişim kurmasını sağlayan bir ağdır. IoT cihazlarının yaygınlaşmasıyla birlikte, buzdolapları, otomobiller veya akıllı ev cihazları gibi nesneler de ödeme yapabilen akıllı terminallere dönüşebilir. Örneğin, akıllı bir buzdolabı biten sütü otomatik olarak sipariş edip ödemesini yapabilir. Otomobiller, otoyol geçiş ücretlerini veya yakıt alımını sürücünün müdahalesi olmadan ödeyebilir. Bu durum, günlük yaşamımızdaki ödeme deneyimini daha da sorunsuz ve görünmez hale getirecek, adeta “görünmez ödemeler” dönemini başlatacaktır. Bu entegrasyon, alışveriş ve hizmet alım süreçlerini basitleştirerek zaman tasarrufu sağlayacaktır.
Sınır Ötesi Ödemelerde Devrim
Geleneksel sınır ötesi ödemeler genellikle yavaş, maliyetli ve karmaşıktır. Farklı bankacılık sistemleri, döviz kuru dalgalanmaları ve aracı ücretleri süreci zorlaştırır. Ancak FinTech çözümleri, bu alanda da önemli yenilikler getiriyor. Blockchain tabanlı sistemler, aracısız ve anlık transferler sağlayarak uluslararası para transferlerini çok daha hızlı ve ucuz hale getiriyor. Ripple gibi platformlar, bankalar arasında gerçek zamanlı ve düşük maliyetli ödemeler sunarak SWIFT gibi geleneksel sistemlere alternatif olmaktadır. Ayrıca, düşük komisyonlu dijital platformlar, hem bireylerin yurt dışına para göndermesini hem de işletmelerin uluslararası ticareti kolayca yapmasını sağlıyor. Bu gelişmeler, küresel ekonomiyi daha entegre ve erişilebilir kılmaktadır ve küreselleşmenin finansal altyapısını güçlendirmektedir.
Dijital Finansal Yönetimin Avantajları
Dijital finansal yönetim, bireyler ve işletmeler için sayısız avantaj sunar. Bu avantajlar, sadece finansal işlemlerin kolaylaşmasını değil, aynı zamanda finansal okuryazarlığın artmasını ve daha bilinçli finansal kararlar alınmasını da sağlar. Dijitalleşme, finansal refahı artırmak için güçlü bir araç haline gelmiştir.
Erişilebilirlik ve Kolaylık
Dijital finansal araçlar, bankacılık hizmetlerini ve finansal yönetimi herkes için daha erişilebilir hale getirir. Akıllı telefonunuz olduğu sürece, dünyanın neresinde olursanız olun banka hesabınıza erişebilir, ödeme yapabilir veya finansal durumunuzu kontrol edebilirsiniz. Şubeye gitme, sıra bekleme gibi zahmetli süreçler ortadan kalkar, böylece zaman ve efor tasarrufu sağlanır. Özellikle bankacılık hizmetlerine erişimi kısıtlı olan bölgelerdeki insanlar için dijital çözümler büyük bir fırsat sunmaktadır, bu da finansal kapsayıcılığı artırır. Gecenin bir yarısı veya tatil günlerinde bile işlemlerinizi halledebilme imkanı sunar.
Şeffaflık ve Kontrol
Dijital platformlar, tüm finansal hareketlerinizi anlık olarak izlemenizi sağlayarak eşi benzeri görülmemiş bir şeffaflık sunar. Kimin ne zaman, ne kadar ve nereye ödeme yaptığını veya hesabınıza ne kadar para geldiğini net bir şekilde görebilirsiniz. Bu şeffaflık, finansal durumunuz üzerinde tam kontrol sahibi olmanızı sağlar. Paranızı nereye harcadığınızı bilmek, bütçenizi daha etkili yönetmenize ve finansal hedeflerinize ulaşmanız için stratejiler geliştirmenize yardımcı olur. Böylece sürpriz harcamalarla karşılaşma riskiniz azalır ve finansal planlamanız daha sağlam temellere oturur.
Zaman ve Maliyet Tasarrufu
Geleneksel bankacılık işlemleri genellikle belirli saatlerle sınırlıdır ve işlem başına ücretler içerebilir. Dijital finansal çözümler ise 7/24 erişilebilirlik sunar ve çoğu işlem için çok daha düşük veya hiç ücret talep etmez. Fatura ödemelerinin otomatikleştirilmesi, anlık transferler ve online hesap yönetimi, hem bireysel kullanıcıların hem de işletmelerin zamandan ve paradan önemli ölçüde tasarruf etmesini sağlar. Ayrıca, kağıt kullanımının azalması çevresel sürdürülebilirliğe de katkıda bulunur. Dijitalleşme sayesinde, banka şubelerine gitmek için harcanan zaman ve ulaşım masrafları ortadan kalkar, bu da genel yaşam kalitesini artırır.
Sonuç
Dijital finansal yönetim, modern yaşamın ayrılmaz bir parçası haline gelmiştir ve gelecekteki finansal alışkanlıklarımızı şekillendirmeye devam edecektir. Dijital ödeme sistemlerinin yükselişi, bakiye takibi için yenilikçi yöntemler, güvenlik protokollerinin gelişimi ve FinTech’in çığır açan uygulamaları, finansal dünyayı daha erişilebilir, verimli ve kullanıcı odaklı hale getirmektedir. Bu dönüşüm, bireylere ve işletmelere finansal sağlıklarını daha iyi yönetme, daha bilinçli kararlar alma ve geleceğe daha güvenle bakma fırsatı sunmaktadır. Teknolojinin gelişimiyle birlikte, dijital finansal hizmetlerin daha da kişiselleşeceği, otomatikleşeceği ve günlük yaşamımızla daha da entegre olacağı açıktır. Bu değişime ayak uydurmak, hem bireysel hem de toplumsal refahımız için kritik öneme sahiptir. Geleceğin finansal dünyası, şüphesiz ki daha akıllı, daha bağlantılı ve daha kapsayıcı olacaktır.