
Türkiye’nin Vergi Reformu İhtiyacı: ATO Başkanı Gürsel Baran’dan Kapsamlı Öneriler ve Ekonomi Üzerine Etkileri
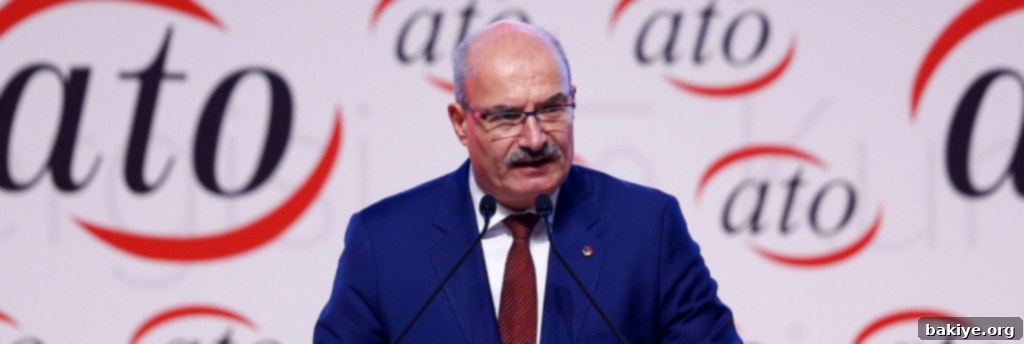
Türkiye ekonomisi, dinamik yapısı ve küresel koşulların etkisiyle sürekli bir dönüşüm içerisinde. Bu dönüşümün en temel ayaklarından biri de hiç şüphesiz vergi sistemidir. Uzun süredir gündemde olan ve hazırlıkları devam eden yeni vergi paketi, iş dünyasında ve kamuoyunda büyük bir beklenti ve merak yaratmış durumda. Bu bağlamda, Ankara Ticaret Odası (ATO) Başkanı Gürsel Baran’ın açıklamaları, paketin içeriğine ve yönelimine dair önemli ipuçları sunuyor. Baran, hazırlık sürecindeki vergi paketiyle ilgili olarak, “Anlamlı bir düzenleme yapılacaksa, bunun çerçevesi kayıt dışını önlemeyi ve vergi oranlarını aşağı çekerek tabana yaymayı içermelidir,” ifadeleriyle, reformun temel prensiplerini net bir şekilde ortaya koydu.
ATO’nun haziran ayı meclis toplantısında yaptığı konuşmada, mevcut vergi sisteminin sorunlarına ve çözüm önerilerine değinen Gürsel Baran, verginin yalnızca devletin ana gelir kaynağı olmakla kalmadığını, aynı zamanda milli gelirin tüm kesimler arasında adil ve dengeli paylaşılmasının da temelini oluşturduğunu vurguladı. Bu değerlendirme, vergi politikasının sadece mali bir araç olmanın ötesinde, sosyal ve ekonomik adaletin sağlanmasında kritik bir rol oynadığına işaret ediyor. Vergi, modern bir devlette sadece bütçe açığını kapatan bir araç değil, aynı zamanda toplumun refahını artıran, ekonomik istikrarı sağlayan ve sosyal dengeleri koruyan bir kaldıraç görevi görmektedir.
Vergi Sisteminde Süreklilik ve Adalet Arayışı
Vergi sistemleri, bir ülkenin ekonomik gelişimini doğrudan etkileyen en güçlü araçlardan biridir. Zaman zaman oranlarda yapılan değişikliklerle sektörleri canlandırma, yatırımları teşvik etme veya ekonomiyi yönlendirme amacıyla bir kaldıraç unsuru olarak kullanıldığı bilinen vergilerin, aynı zamanda toplumsal refahın artırılması ve kamu hizmetlerinin (eğitim, sağlık, altyapı gibi) finansmanı için de vazgeçilmez olduğu aşikardır. Ancak bu sistemin sağlıklı ve sürdürülebilir olması, ancak adil, şeffaf ve öngörülebilir bir yapıya sahip olmasıyla mümkündür. Gürsel Baran’ın açıklamaları, tam da bu noktaya odaklanarak, Türkiye’nin vergi sisteminde köklü ve kalıcı çözümlere olan ihtiyacını bir kez daha gözler önüne seriyor.
Baran, geçmiş yıllarda vergi sisteminde sıklıkla başvurulan aflar ve diğer geçici tedbirlerin, maalesef kalıcı bir çözüm sunamadığını belirtti. Bu tür uygulamaların, kısa vadede bir rahatlama sağlasa da, uzun vadede mükellefin devlete olan güvenini zedeleyebildiğine ve vergi ahlakını olumsuz etkileyebildiğine dikkat çekti. Geçmiş tecrübeler, vergi aflarının vergisini düzenli ödeyen dürüst mükelleflerde bir haksızlık algısı oluşturduğunu ve gelecekte de af beklentisi yaratarak vergi uyumunu düşürdüğünü göstermiştir. “Mevcut veriler, vergi affıyla mükellefin gerçek bir barış sağlayamadığı yönünde,” sözleriyle bu durumu özetleyen Baran, gelecekteki düzenlemelerin, geçmiş hatalardan ders çıkararak, daha kapsayıcı ve yapısal iyileştirmeleri hedeflemesi gerektiğini vurguladı. Gerçek bir vergi reformu, günübirlik çözümler yerine, sistemin temelden güçlendirilmesini ve tüm paydaşlar için adil bir zemin oluşturulmasını gerektirir.
Kayıt Dışı Ekonomiyle Mücadele: Vergi Reformunun Temel Taşı
Gürsel Baran’ın vergi paketiyle ilgili en önemli vurgularından biri, hiç şüphesiz kayıt dışı ekonomiyle mücadeleydi. Kayıt dışı ekonomi, devletin vergi gelirlerini doğrudan düşürmesinin yanı sıra, ekonomide haksız rekabete yol açarak dürüst mükellefleri ve işletmeleri olumsuz etkileyen, toplumsal refahı tehdit eden ciddi bir sorundur. Kayıt dışı faaliyet gösteren işletmeler, vergi, sigorta primi gibi yasal yükümlülüklerden kaçınarak, kayıtlı işletmelere göre önemli bir maliyet avantajı elde ederler. Bu durum, piyasada adil olmayan bir ortam yaratır ve kayıtlı ekonominin gelişmesini engellerken, aynı zamanda istihdam, işçi hakları ve sosyal güvenlik gibi alanlarda da önemli boşluklar oluşturur.
ATO Başkanı Baran, anlamlı bir vergi düzenlemesinin en temel hedeflerinden birinin kayıt dışı ekonomiyi önlemek olması gerektiğini belirtirken, bu mücadelenin sadece denetimlerle değil, aynı zamanda vergi oranlarının rasyonelleştirilmesiyle de mümkün olabileceğine işaret etti. Yüksek vergi oranları, bazı mükellefleri kayıt dışı kalmaya iten önemli bir faktör olabilir; zira bazı işletmeler yüksek vergi yükü altında rekabet edemeyeceklerini düşünerek kayıt dışı kalmayı tercih edebilirler. Bu nedenle, vergi oranlarının makul seviyelere çekilmesi, kayıtlı ekonominin cazibesini artırarak, daha fazla işletmenin ve bireyin sisteme dahil olmasını sağlayabilir. Böylece, kayıt dışı ekonomiyle mücadelede önemli bir adım atılmış olur ve vergi tabanı genişletilir, bu da uzun vadede daha fazla vergi geliri anlamına gelebilir.
Vergi Oranlarını Düşürmek ve Tabana Yaymak: Kapsayıcı Bir Yaklaşım
Gürsel Baran’ın önerdiği bir diğer kritik nokta ise vergi oranlarının aşağı çekilerek verginin tabana yayılmasıdır. Bu yaklaşım, sadece mevcut mükelleflerin üzerindeki yükü hafifletmekle kalmaz, aynı zamanda daha geniş bir kesimin vergi sistemine entegre olmasını teşvik eder. Vergi oranlarının düşürülmesi, özellikle küçük ve orta ölçekli işletmeler (KOBİ’ler) ile bireysel mükellefler için önemli bir rahatlama sağlayabilir. Daha düşük oranlar, işletmelerin yatırım yapma, istihdam yaratma ve büyüme kapasitelerini artırabilir, bu da genel ekonomik aktiviteye pozitif katkıda bulunur. Ayrıca, vergi uyumunu teşvik ederek, vergi kaçırma eğilimini azaltabilir ve toplumsal vergi bilincini yükseltebilir.
Verginin tabana yayılması ise, vergi yükünün daha geniş bir mükellef kitlesine adil bir şekilde dağıtılması anlamına gelir. Bu, hem gelir vergisinde hem de dolaylı vergilerde uygulanabilecek bir prensiptir. Özellikle dolaylı vergilerin (Katma Değer Vergisi, Özel Tüketim Vergisi gibi) payının yüksek olduğu vergi sistemlerinde, gelir adaletsizliğini artırma riski bulunur, çünkü bu vergiler her gelir düzeyinden insanı aynı oranda etkiler. Baran’ın önerisi, doğrudan vergilerin etkinliğini artırarak ve vergi yükünü daha geniş bir tabana yayarak, hem vergi gelirlerinin istikrarını sağlamayı hem de toplumsal adaleti güçlendirmeyi hedefler. Böylece, daha az sayıda mükellefin üzerinde yoğunlaşan vergi yükü hafifletilerek, ekonomik aktiviteye katkı sağlayan tüm kesimlerin sisteme katılımı teşvik edilmiş olur ve daha sağlıklı bir ekonomik yapıya ulaşılabilir.
Kurumlar Vergisi Reformu: Sadeleşme ve Etkinlik
Yeni vergi paketinde gündeme gelen asgari kurumlar vergisi düzenlemesi, ATO Başkanı Baran tarafından eleştirel bir yaklaşımla değerlendirildi. Baran, bu tür bir düzenlemenin, az vergi ödeyen ya da zarar etmesi nedeniyle hiç vergi ödemeyen mükellefleri olumsuz etkileyeceğini belirtti. Özellikle ekonomik dalgalanmaların yaşandığı dönemlerde veya yeni iş kuran, yatırım yapan şirketler için asgari kurumlar vergisi, işletmelerin finansal yükünü artırabilir ve büyüme potansiyellerini kısıtlayabilir. Zarar eden bir işletmenin, fiili bir kazancı olmamasına rağmen vergi ödemek zorunda kalması, iş dünyasında ciddi endişelere yol açabilir ve yatırım iklimini olumsuz etkileyebilir, hatta bazı işletmeleri kapanma noktasına getirebilir.
Baran, asgari kurumlar vergisi yerine, daha radikal ve kalıcı bir çözüm önerisi sundu: Kurumlar vergisindeki indirim ve istisnaların kaldırılarak, düşük oranlı bir kurumlar vergisi sistemine geçilmesi. Bu öneri, vergi sisteminde sadeleşmeyi ve etkinliği hedefliyor. Mevcut durumda, kurumlar vergisinde çok sayıda istisna, muafiyet ve indirim bulunmaktadır. Bu durum, vergi sistemini karmaşık hale getirmekte, mükellefler için uyum maliyetlerini artırmakta ve vergi denetimlerini zorlaştırmaktadır. Ayrıca, belirli sektörlere veya faaliyetlere yönelik bu tür istisnalar, piyasada rekabet eşitsizliklerine yol açabilir ve vergi adaletini zedeleyebilir, yatırım kararlarını çarpıtabilir.
Düşük oranlı bir kurumlar vergisi sistemine geçilmesi ve aynı zamanda istisnaların büyük ölçüde kaldırılması, bir dizi olumlu etki yaratabilir. İlk olarak, kamunun işlem yükünü azaltır. Vergi idaresi, daha az karmaşık düzenlemelerle uğraşarak kaynaklarını daha verimli kullanabilir ve denetimlerini daha etkin bir şekilde gerçekleştirebilir. Mükellefler için ise, beyanname hazırlama ve vergi planlaması süreçleri basitleşir, bu da uyum maliyetlerini düşürür ve bürokratik engelleri azaltır. İkinci olarak, vergi adaletini güçlendirir. İstisnaların kaldırılması, tüm işletmelerin benzer koşullar altında vergilendirilmesini sağlar, böylece sektörler arası ve işletmeler arası haksız rekabetin önüne geçilir. Herkesin eşit şartlarda vergilendirilmesi, sistemin güvenilirliğini ve şeffaflığını artırır. Üçüncü olarak, yatırım iklimini iyileştirebilir. Şeffaf, sade ve düşük oranlı bir vergi sistemi, hem yerli hem de yabancı yatırımcılar için daha cazip hale gelir, bu da doğrudan ekonomik büyümeye, yeni istihdam alanları yaratılmasına ve katma değer üretimine katkı sağlar.
Ekonomik İstikrar ve Gelecek Vizyonu
Gürsel Baran’ın vergi paketi üzerine yaptığı değerlendirmeler, Türkiye’nin ekonomik geleceği açısından önemli bir vizyon sunuyor. Bu vizyon, kısa vadeli çözümler yerine, yapısal reformlarla kalıcı istikrarı ve sürdürülebilir büyümeyi hedefliyor. Kayıt dışı ekonomiyle mücadele, vergi oranlarının düşürülmesi ve tabana yayılması gibi temel prensipler, sadece vergi gelirlerini artırmakla kalmayacak, aynı zamanda adil bir rekabet ortamı oluşturarak, tüm ekonomik aktörlerin potansiyellerini tam olarak kullanmalarına olanak tanıyacaktır. Bu sayede, ülkenin üretim kapasitesi artacak ve ekonomik taban daha sağlam bir zemine oturacaktır. Kurumlar vergisi reformu önerisi ise, iş dünyasının bürokratik yükünü azaltarak, yatırım ve üretim süreçlerini hızlandıracak bir etkiye sahiptir, bu da iş yapma kolaylığını artırır ve girişimciliği teşvik eder.
Sonuç olarak, Türkiye’nin yeni vergi paketinin, ATO Başkanı Gürsel Baran’ın çizdiği bu çerçevede şekillenmesi, hem mali disiplini sağlamak hem de toplumsal refahı artırmak adına büyük önem taşımaktadır. Adil, şeffaf ve sade bir vergi sistemi, ülkenin ekonomik kalkınmasında itici bir güç olacak, yatırımcı güvenini artıracak ve nihayetinde tüm vatandaşların yaşam kalitesine olumlu katkı sağlayacaktır. Bu reformların hayata geçirilmesi, Türkiye’nin küresel ekonomideki rekabet gücünü artıracak ve geleceğe daha sağlam adımlarla ilerlemesini sağlayarak, daha müreffeh bir toplum yapısının inşasına zemin hazırlayacaktır.