
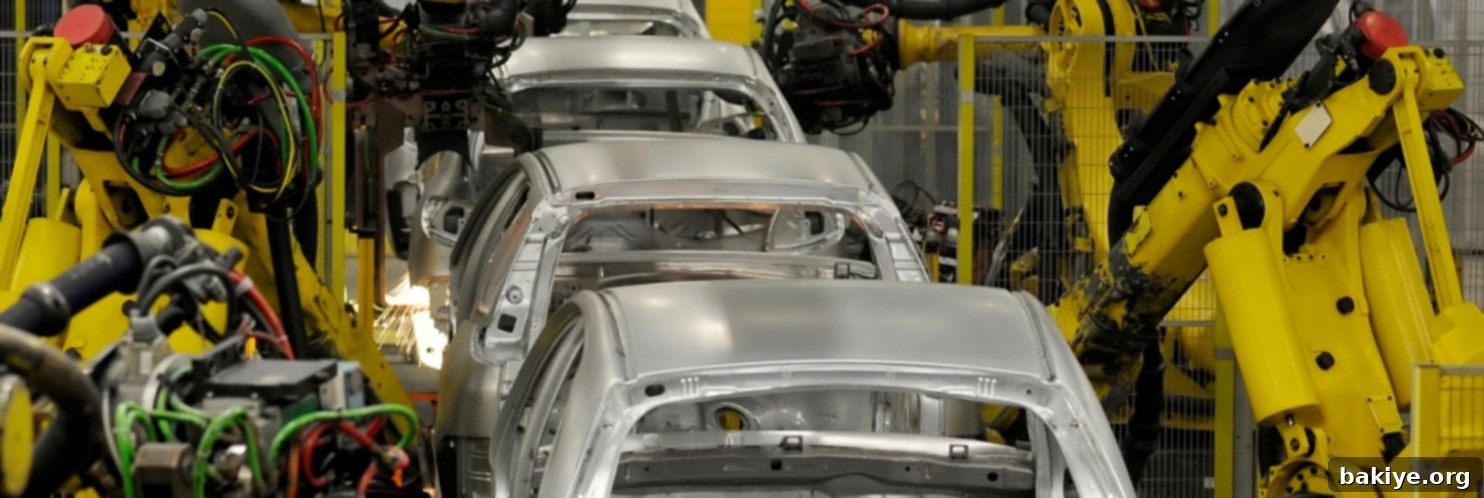
Türk Otomotiv Sanayii 2024 İlk Yarı Değerlendirmesi: Üretim ve İhracatta Düşüş, İç Pazarda Canlanma
Türkiye ekonomisinin kilit sektörlerinden biri olan otomotiv sanayii, 2024 yılının ilk yarısını zorlu ve dinamik bir tabloyla tamamladı. Otomotiv Sanayii Derneği (OSD) tarafından kamuoyuyla paylaşılan son verilere göre, sektörün üretim ve ihracat kalemlerinde geçen yılın aynı dönemine kıyasla hafif bir gerileme yaşanırken, yurt içi pazardaki büyüme ivmesi dikkat çekici seviyelere ulaştı. Bu durum, küresel ekonomideki belirsizlikler, bölgesel jeopolitik gelişmeler ve ülke içindeki ekonomik dinamiklerin sektöre farklı yönlerde etki ettiğini net bir şekilde ortaya koyuyor.
Yılın ilk altı aylık performansına dair detaylı analizler, Türk otomotiv sektörünün adaptasyon yeteneğini ve karşı karşıya kaldığı zorluklarla başa çıkma stratejilerini daha net bir biçimde anlamamızı sağlıyor. Özellikle üretim ve ihracattaki düşüş trendi, global talebin seyrini ve uluslararası rekabetin etkilerini yansıtırken, iç pazardaki hareketlilik, tüketicinin satın alma alışkanlıklarındaki değişimleri ve yerel ekonomik faktörlerin önemini bir kez daha gözler önüne sermektedir. Sektör, hem global tedarik zincirindeki değişimlere hem de iç pazarın dinamiklerine aynı anda uyum sağlama çabası içerisindedir.
Otomotiv Üretiminde Genel Bakış: Yüzde 4’lük Hafif Bir Gerileme
OSD’nin açıkladığı verilere göre, 2024 yılının ilk 6 aylık döneminde toplam otomotiv üretimi, bir önceki yılın aynı dönemine kıyasla yüzde 4 oranında azalarak 707 bin 67 adet olarak kaydedildi. Bu düşüş, sektörün küresel tedarik zincirindeki dalgalanmaların, hammadde maliyetlerindeki artışların ve bazı ana ihracat pazarlarındaki ekonomik yavaşlamanın etkisi altında kaldığını gösteriyor. Otomotiv üretimi, sadece nihai araç montajını değil, aynı zamanda yedek parça, lastik ve çeşitli yan sanayi ürünlerini de kapsayan devasa bir ekosistemi temsil ettiğinden, bu gerileme tüm tedarik zincirini etkileyen önemli bir gösterge niteliğindedir. Ancak, bu düşüşün nispeten sınırlı kalması, sektörün dirençli yapısını da ortaya koymaktadır.
Otomobil Üretimi Dengede Kaldı
Toplam üretimdeki genel düşüşe rağmen, otomobil üretimi geçen yılın ilk 6 aylık dönemine göre oldukça paralel bir seyir izledi ve 460 bin 743 adet seviyesinde gerçekleşti. Bu stabilite, özellikle binek araç segmentindeki yerli ve yabancı markaların iç pazardaki talebi karşılama ve belirli ihracat pazarlarındaki istikrarlı satışlarını sürdürme çabalarını işaret ediyor. Otomobil segmentindeki bu direnç, teknolojik yenilikler, yeni model lansmanları ve iç pazardaki kampanyalarla desteklenmiş olabilir.
Ticari Araçlarda Daha Belirgin Üretim Düşüşleri
Ne yazık ki, ticari araç grubunda üretim düşüşleri daha belirgin bir şekilde hissedildi. Yılın ilk 6 ayında ticari araç üretimi yüzde 10 oranında geriledi. Bu genel düşüşün detaylarına inildiğinde, ağır ticari araç grubunda yüzde 15, hafif ticari araç grubunda ise yüzde 9‘luk bir gerileme yaşandığı görülüyor. Ticari araç üretimindeki bu düşüşler, genellikle ekonomik aktivite, yatırım iştahı ve lojistik sektöründeki gelişmelerle doğrudan ilişkilidir. Ekonomik belirsizlikler, işletmelerin yeni araç alımı ve filo yenileme kararlarını ertelemesine veya daha temkinli davranmasına neden olabilmektedir. Bu durum, özellikle KOBİ’ler başta olmak üzere işletmelerin finansman maliyetleri ve geleceğe yönelik beklentileriyle yakından ilişkilidir.
Öte yandan, traktör üretimiyle birlikte değerlendirildiğinde ise toplam otomotiv üretimi 733 bin 559 adede yükseldi. Traktör üretimi, tarım sektöründeki hareketlilik, modernizasyon ihtiyaçları ve kırsal kalkınma projeleriyle ilgili olup, bu segmentin toplam üretim içindeki stratejik payının önemli olduğunu bir kez daha gözler önüne sermektedir. Tarım sektöründeki istikrarlı büyüme, traktör pazarının diğer ticari araç gruplarına göre daha dayanıklı kalmasına yardımcı olmuştur.
Dış Ticaret Verileri: İhracatta Hafif Bir Daralma
Türk otomotiv sektörü, yüksek ihracat kapasitesiyle ülke ekonomisine önemli döviz girdisi sağlayan ve istihdam yaratan stratejik bir alandır. Ancak 2024 yılının ilk yarısında ihracat rakamlarında da hafif bir gerileme yaşandı. Yılın ilk 6 ayında, bir önceki yılın aynı dönemine göre, toplam otomotiv ihracatı adet bazında yüzde 3, otomobil ihracatı ise yüzde 2 geriledi.
Bu dönemde, toplam otomotiv ihracatı 493 bin 527 adet olarak gerçekleşirken, otomobil ihracatı 320 bin 637 adet düzeyinde kaldı. İhracattaki bu düşüşler, başlıca Avrupa pazarlarındaki ekonomik büyüme beklentilerinin düşmesi, enflasyonla mücadele kapsamında uygulanan sıkı para politikaları, faiz oranlarındaki artışlar ve küresel enerji fiyatlarındaki dalgalanmalar gibi dışsal faktörlerle ilişkilendirilebilir. Otomotiv ihracatı, uluslararası pazardaki yoğun rekabet koşulları, gümrük birliği anlaşmaları ve ticaret politikalarındaki değişimlerden de doğrudan etkilenmektedir. Özellikle ana ihracat pazarımız olan Avrupa Birliği ülkelerindeki talep daralması, Türk üreticilerini doğrudan etkileyen önemli bir unsur olmuştur.
Ancak, bu hafif gerileme, sektörün dayanıklılığını ve alternatif pazarlara yönelme stratejilerinin potansiyelini de göz ardı etmemek gerektiğini ortaya koymaktadır. Türk otomotiv üreticileri, MENA (Orta Doğu ve Kuzey Afrika), Orta Asya ve Kuzey Amerika gibi yeni ve büyüyen pazarlarda konumlanma çabalarını sürdürerek, ihracat hacmini çeşitlendirmeyi ve riskleri dağıtmayı hedeflemektedir.
İç Pazar Canlılığını Koruyor: Talep Artışı Devam Ediyor
Üretim ve ihracattaki daralmanın aksine, Türkiye iç pazarı 2024’ün ilk yarısında büyüme kaydetmeye devam etti. Toplam otomotiv pazarı, geçen yılın aynı dönemine göre yüzde 3’lük bir artışla 600 bin 948 adet olarak kapandı. Bu artış, özellikle yüksek enflasyon ortamında bireylerin varlıklarını koruma güdüsüyle araç alımına yönelmesi, döviz kurlarındaki dalgalanmaların yaratabileceği fiyat artışı beklentisi ve markaların dönemsel kampanyalarının etkisiyle açıklanabilir. Ayrıca, pandemi sonrası ertelenen taleplerin bir kısmının bu dönemde karşılanmış olması da etkili bir faktör olabilir.
Otomobil Pazarında Yüzde 7’lik Dikkat Çekici Büyüme
İç pazardaki büyümenin lokomotifi yine otomobil segmenti oldu. Bu dönemde, otomobil pazarı yüzde 7’lik kayda değer bir artış sağladı ve 462 bin 955 adede ulaştı. Tüketicilerin yeni model araçlara olan ilgisi, finansmana erişim imkanlarının çeşitlenmesi ve ikinci el piyasasındaki dinamik hareketlilik, otomobil satışlarını olumlu yönde etkileyen başlıca faktörler arasında yer alıyor. Özellikle elektrikli ve hibrit araçlara olan ilginin artması, çevre bilincinin yükselmesi ve devlet teşvikleri ile desteklenerek pazarın dinamiklerini değiştiren önemli bir unsur olarak öne çıkmaktadır.
Ticari Araç Pazarında Daralma Sürüyor
Ne yazık ki, üretimdeki düşüşe paralel olarak ticari araç pazarında da daralma eğilimi devam etti. 2023 yılının ilk 6 aylık dönemine göre ticari araç pazarı (ağır ticari araç pazarı ve hafif ticari araç pazarı toplamı) yüzde 9 oranında daraldı. Bu durum, işletmelerin yatırım kararlarındaki temkinliliğin ve genel ekonomik belirsizliklerin ticari araç alımlarını olumsuz etkilediğinin açık bir göstergesidir. KOBİ’lerin finansmana erişim zorlukları, yüksek faiz oranları ve genel ekonomik aktivitedeki yavaşlama, ticari araç pazarındaki bu daralmanın ana nedenleri arasında sayılabilir. İş dünyasının geleceğe dair beklentilerindeki temkinlilik, bu segmentteki talep düşüşünü derinleştirmektedir.
Sektörün Karşılaştığı Temel Zorluklar ve Potansiyel Fırsatlar
2024 yılının ilk yarısı verileri, Türk otomotiv sektörünün hem küresel hem de yerel ölçekte çeşitli zorluklarla karşı karşıya olduğunu gösteriyor. Ancak, her zorluğun aynı zamanda yeni fırsatları da beraberinde getirdiği unutulmamalıdır.
Başlıca Zorluklar:
- Küresel Ekonomik Yavaşlama ve Belirsizlikler: Özellikle Avrupa’daki ana ihracat pazarlarında beklenen ekonomik büyümenin altında kalınması, ihracat hacmini doğrudan etkiliyor ve yeni siparişlerde temkinliliğe yol açıyor.
- Yüksek Finansman Maliyetleri: Artan faiz oranları, hem üreticilerin yatırım ve işletme maliyetlerini yükseltiyor hem de tüketicilerin ve işletmelerin araç satın alma gücünü önemli ölçüde azaltıyor.
- Hammadde ve Enerji Fiyatlarındaki Dalgalanmalar: Küresel tedarik zincirindeki kırılganlıklar ve jeopolitik gerilimler nedeniyle süregelen enerji ve hammadde fiyatlarındaki dalgalanmalar, üretim maliyetleri üzerinde sürekli bir baskı oluşturuyor.
- Artan Küresel Rekabet ve Teknolojik Dönüşüm: Özellikle elektrikli araç segmentinde dünya genelinde hızlanan rekabet ve teknolojik dönüşüm, Türk üreticileri için Ar-Ge yatırımlarını artırma ve yeni stratejiler geliştirme zorunluluğunu ortaya koyuyor.
- Regülasyonlar ve Çevre Standartları: AB’nin Euro 7 gibi daha sıkı emisyon standartları ve elektrikli araçlara geçişle ilgili regülasyonlar, üretim süreçleri ve araç tasarımları üzerinde önemli bir baskı yaratıyor.
Potansiyel Fırsatlar:
- Elektrifikasyon ve Yeni Teknolojilerdeki Yatırımlar: TOGG gibi yerli markaların öncülüğünde elektrikli araç üretimine ve batarya teknolojilerine yapılan yatırımlar, Türkiye’yi geleceğin otomotiv pazarında önemli bir oyuncu yapma potansiyeli taşıyor.
- Yerlileşme ve Tedarik Zinciri Esnekliği: Yerli üretim oranlarının artırılması ve tedarik zincirinin bölgesel olarak çeşitlendirilmesi, dışa bağımlılığı azaltarak sektörün daha dirençli olmasını ve maliyet avantajı sağlamasını mümkün kılabilir.
- Yeni Pazar Arayışları: Geleneksel Avrupa pazarlarının yanı sıra Afrika, Orta Doğu, Orta Asya ve hatta Kuzey Amerika gibi büyüyen ve dinamik pazarlara yönelme stratejileri, ihracat potansiyelini önemli ölçüde artırabilir.
- Dijitalleşme ve Otomasyonun Artırılması: Üretim süreçlerinde yapay zeka destekli dijitalleşme ve otomasyonun artırılması, operasyonel verimliliği, üretim kalitesini ve rekabet gücünü yükseltebilir.
- Sürdürülebilirlik ve Yeşil Üretim: Sürdürülebilir üretim modellerine geçiş, enerji verimliliğini artırma ve karbon ayak izini azaltma hedefleri, hem maliyet avantajı sağlayabilir hem de global pazarda rekabetçiliği güçlendirebilir.
Geleceğe Yönelik Beklentiler ve Sektörün Yolu
Türk otomotiv sanayii için 2024 yılının ikinci yarısı, ilk yarıdaki eğilimlerin devam edip etmeyeceği ve yeni dinamiklerin ortaya çıkıp çıkmayacağı açısından kritik bir önem taşıyor. Küresel ekonomik toparlanmanın hızı, enflasyonla mücadele politikalarının seyri, faiz oranlarının yönü ve döviz kuru istikrarı, sektörün gelecekteki performansını doğrudan etkileyecek temel makroekonomik faktörler olarak öne çıkıyor. İç pazardaki canlılığın sürdürülmesi, tüketicilerin alım gücünün desteklenmesi, finansmana erişimin kolaylaştırılması ve araç stoklarının doğru yönetimi önem arz etmektedir.
İhracat cephesinde ise, ana pazarlardaki ekonomik koşulların iyileşmesi ve sektörün yeni pazar arayışlarının somut sonuçlar vermesiyle birlikte bir toparlanma beklentisi mevcut. Sektör temsilcileri, Ar-Ge ve inovasyona daha fazla yatırım yapmaya, sürdürülebilir üretim modellerine geçiş yapmaya ve küresel trendlere (özellikle elektrifikasyon ve otonom sürüş teknolojileri) uyum sağlamaya devam ederek rekabet gücünü korumayı ve artırmayı hedefliyor. Bu alanlardaki gelişmeler, sektörün uzun vadeli stratejilerinde merkezi bir yer tutmaktadır. Devlet destekleri ve teşvikler de bu dönüşüm sürecinde önemli bir rol oynayabilir.
Sonuç olarak, OSD’nin 2024 ilk yarı verileri, Türk otomotiv sektörünün zorlu bir dönemden geçtiğini, ancak iç pazardaki dinamizmle ve adaptasyon yeteneğiyle ayakta kalmaya devam ettiğini gösteriyor. Üretim ve ihracattaki düşüşler dikkatle izlenirken, sektörün çevikliği ve geleceğe yönelik stratejik planlamaları, bu zorlukların üstesinden gelmede ve yeni fırsatları değerlendirmede kilit rol oynayacaktır. Türk otomotiv sanayii, hem ülke ekonomisine katkıda bulunmaya hem de küresel otomotiv sahnesinde önemli bir oyuncu olmaya devam etmek için durmaksızın çalışmalarını sürdürecektir.
Kaynak: Bloomberg HT