
Finansal Durumunuzu Anlayın ve Geleceğinizi Güvence Altına Alın: Etkili Bakiye Yönetimi Rehberi
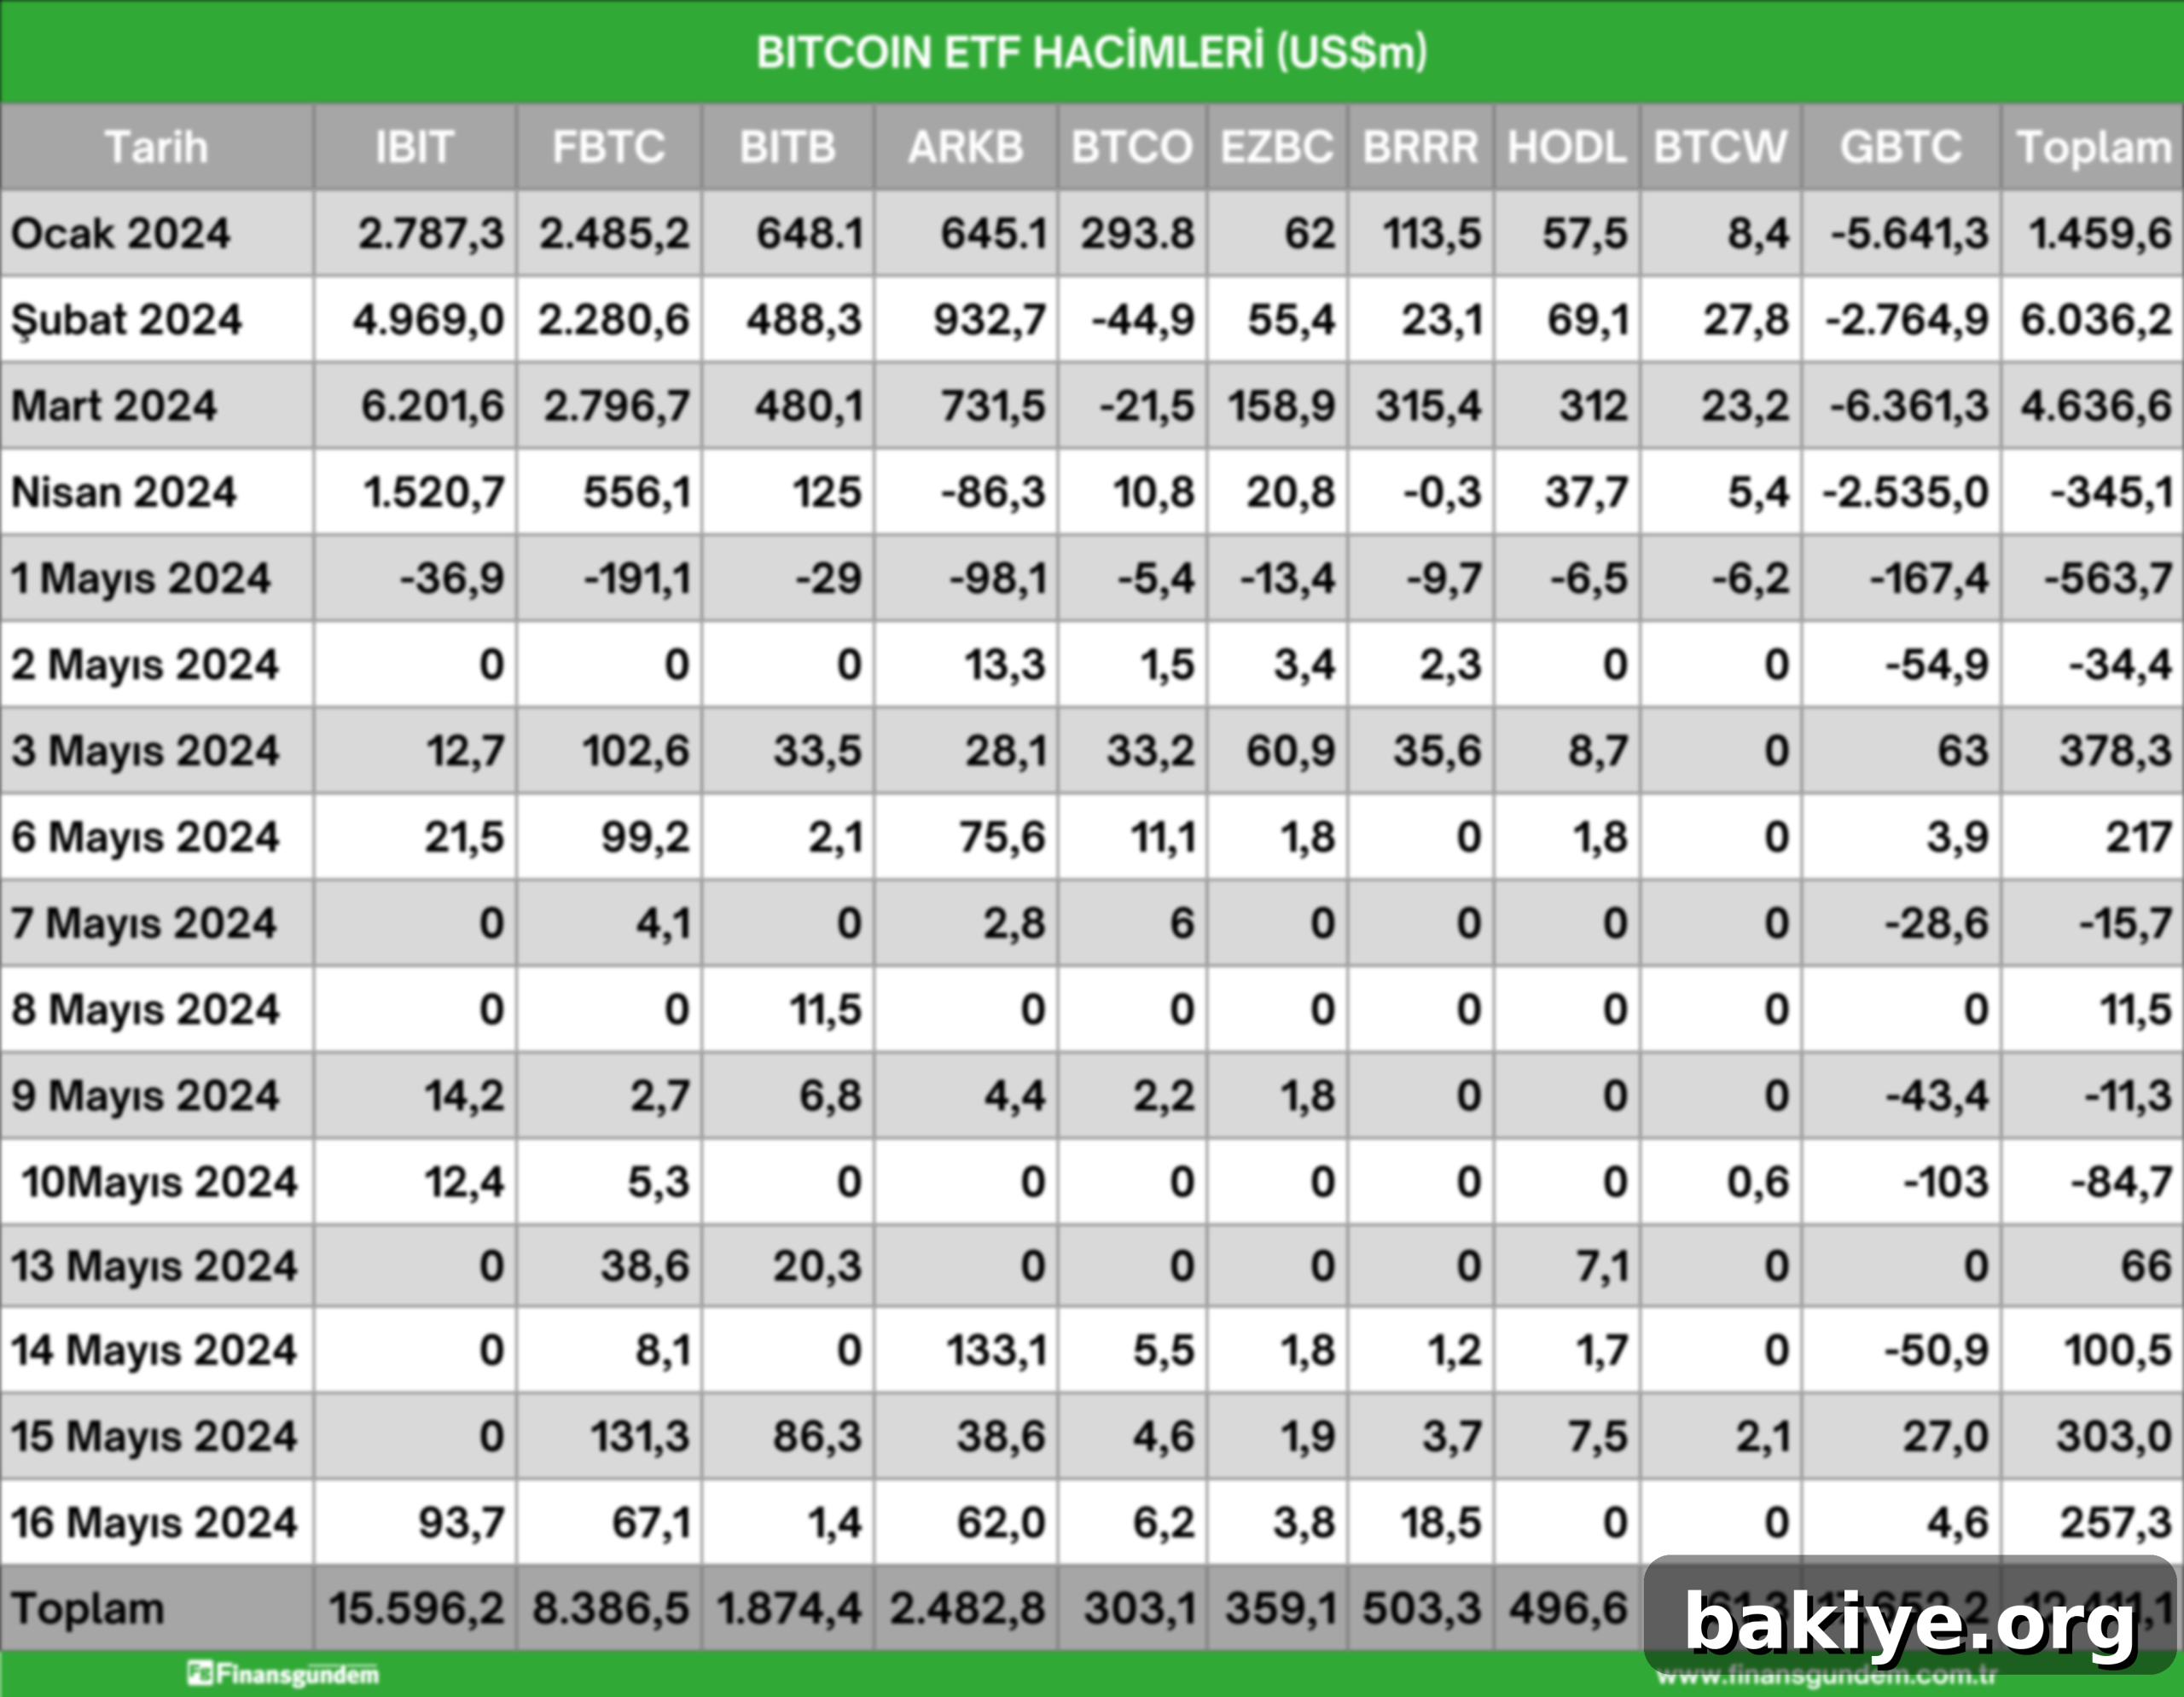
Kaynak: farside.co.uk
Günümüzün hızla değişen ekonomik koşullarında, bireysel finansal sağlığımızı korumak ve geliştirmek her zamankinden daha kritik hale gelmiştir. “Bakiye yönetimi” terimi, sadece banka hesabınızdaki mevcut bakiyeyi değil, aynı zamanda gelirlerinizi, giderlerinizi, borçlarınızı, tasarruflarınızı ve yatırımlarınızı bir bütün olarak ele almayı ifade eder. Finansal durumunuzu derinlemesine anlamak, geleceğe yönelik sağlam adımlar atmanızın ve mali hedeflerinize ulaşmanızın anahtarıdır. Bu kapsamlı rehber, paranızı daha bilinçli yönetmeniz, mali disiplin kazanmanız ve finansal bağımsızlığa doğru ilerlemeniz için size yol gösterecektir.
Pek çok kişi için finansal konular karmaşık ve bunaltıcı gelebilir. Ancak doğru bilgi, etkili stratejiler ve tutarlı uygulamalarla, herkes kendi finansal kaderini kontrol altına alabilir. Bu makalede, finansal durumunuzu analiz etmekten başlayarak, bütçeleme, borç yönetimi, tasarruf ve yatırım gibi temel konuları detaylı bir şekilde ele alacağız. Amacımız, size sadece teknik bilgiler sunmakla kalmayıp, aynı zamanda finansal okuryazarlığınızı artırarak daha bilinçli mali kararlar almanızı sağlamaktır.
Finansal Durumunuzu Anlamanın Temelleri
Finansal yolculuğunuza başlamadan önce, mevcut durumunuzu net bir şekilde anlamanız şarttır. Bu, bir harita olmadan yola çıkmak gibidir; nereye gideceğinizi bilmeden doğru yöne ilerlemeniz mümkün değildir. Finansal durum analizi, gelir ve giderlerinizi gözden geçirmek, borçlarınızı belirlemek ve varlıklarınızı değerlendirmekle başlar.
Gelir ve Gider Analizi
Paranızın nereye gittiğini bilmek, finansal kontrolünüzü ele almanın ilk ve en önemli adımıdır. Gelir ve gider analizi, bir ay boyunca ne kadar para kazandığınızı (maaş, ek işler, kira gelirleri vb.) ve ne kadar harcadığınızı (sabit giderler, değişken giderler) detaylı bir şekilde kaydetmeyi içerir.
- Gelir Takibi: Tüm gelir kaynaklarınızı listeleyin. Aylık net gelirinizi belirleyin. Birden fazla gelir kaynağınız varsa, her birini ayrı ayrı not alın.
- Gider Takibi: Giderlerinizi kategorilere ayırın.
- Sabit Giderler: Kira/ipotek, faturalar (elektrik, su, doğal gaz, internet, telefon), sigorta primleri, kredi ödemeleri gibi her ay aynı kalan veya çok az değişen ödemeler.
- Değişken Giderler: Yiyecek, giyim, eğlence, ulaşım, dışarıda yemek gibi miktarı her ay değişebilen harcamalar.
Bu takibi yaparken mobil uygulamalar, elektronik tablolar (Excel gibi) veya basit bir defter kullanabilirsiniz. Önemli olan, tutarlı olmak ve her harcamanızı kaydetmektir. Bu analiz, para harcama alışkanlıklarınızdaki kalıpları ve gereksiz harcamaları görmenizi sağlayacak bir ayna görevi görür.
Bütçe Oluşturma ve Uygulama
Gelir ve gider analizinizden sonraki adım, bir bütçe oluşturmaktır. Bütçe, paranızı belirli amaçlar doğrultusunda tahsis etmenizi sağlayan bir plandır. Bütçeleme, size finansal hedeflerinize ulaşmak için bir yol haritası sunar ve paranız üzerinde tam kontrol sağlar. Popüler bütçeleme yöntemlerinden biri olan 50/30/20 kuralı, gelirinizin %50’sini ihtiyaçlara (kira, faturalar, gıda), %30’unu isteklere (eğlence, dışarıda yemek, yeni giysiler) ve %20’sini tasarruf ve borç ödemelerine ayırmayı önerir. Bir diğer yöntem olan sıfır tabanlı bütçeleme ise, her bir liranıza bir görev atayarak tüm gelirinizin harcanmasını veya biriktirilmesini planlamaktır, böylece ay sonunda “sıfır” kalır.
Önemli olan, seçtiğiniz bütçeleme yöntemine sadık kalmak ve esnek olmaktır. Yaşam koşullarınız değiştikçe bütçenizi düzenlemekten çekinmeyin. Bütçenizi her ay düzenli olarak gözden geçirmek, sürdürülebilirliğini sağlamak açısından kritik öneme sahiptir.
Borç Yönetimi
Borçlar, finansal sağlığınız üzerinde ciddi bir etkiye sahip olabilir. Borçlarınızı yönetmek, finansal özgürlüğe giden yolda atmanız gereken önemli bir adımdır. Borçları “iyi borç” (eğitim kredisi, makul faizli konut kredisi gibi gelecekte değer yaratabilecek borçlar) ve “kötü borç” (yüksek faizli tüketici kredileri, kredi kartı borçları gibi hızla kontrolden çıkabilecek borçlar) olarak ayırmak önemlidir.
Borç yönetiminde iki ana strateji öne çıkar:
- Kar Topu Yöntemi (Snowball Method): En küçük borcunuzdan başlayıp onu hızla ödemek ve bu borç bittiğinde o borca ayırdığınız parayı bir sonraki küçük borca ekleyerek devam etmektir. Bu yöntem, motivasyonu yüksek tutarak borç ödeme sürecini psikolojik olarak kolaylaştırır.
- Çığ Yöntemi (Avalanche Method): En yüksek faizli borçtan başlayarak onu ödemek ve bu borç bittiğinde o borca ayırdığınız parayı bir sonraki yüksek faizli borca ekleyerek devam etmektir. Bu yöntem, uzun vadede en az faiz ödemenizi sağlayarak mali açıdan daha avantajlıdır.
Hangi yöntemi seçerseniz seçin, anahtar, borçlarınızı planlı ve kararlı bir şekilde azaltmaktır. Kredi kartı borçları gibi yüksek faizli borçlardan mümkün olduğunca kaçınmak veya mevcut borçlarınızı daha düşük faizli alternatiflere taşımak, finansal yükünüzü hafifletmenin etkili yollarıdır.
Tasarruf ve Yatırım Stratejileri
Finansal hedeflerinize ulaşmanın ve geleceğinizi güvence altına almanın olmazsa olmazı, tasarruf etmek ve bu tasarrufları akıllıca yatırıma dönüştürmektir. Tasarruf, gelecekteki ihtiyaçlarınız ve hedefleriniz için bugünden kaynak ayırmak anlamına gelirken, yatırım bu kaynakların zamanla büyümesini sağlamaktır.
Acil Durum Fonu Oluşturma
Hayat sürprizlerle doludur ve beklenmedik olaylar (iş kaybı, sağlık sorunları, ev arızaları vb.) finansal istikrarınızı tehdit edebilir. İşte bu noktada acil durum fonu devreye girer. Bir acil durum fonu, bu tür beklenmedik durumlarla başa çıkmak için ayrılmış, kolayca erişilebilir bir para rezervidir. Uzmanlar, genellikle en az 3 ila 6 aylık temel yaşam giderlerinizi karşılayacak bir acil durum fonu oluşturmanızı tavsiye eder. Bu fonu ayrı bir banka hesabında, kolayca çekilebilir ancak günlük harcamalarınızdan ayrı tutulacak şekilde saklamalısınız. Bu para, size hem maddi hem de manevi bir güvence sağlayacaktır.
Kısa ve Uzun Vadeli Hedefler İçin Tasarruf
Acil durum fonunuzu oluşturduktan sonra, sıra kısa ve uzun vadeli finansal hedefleriniz için tasarruf etmeye gelir. Kısa vadeli hedefler (örneğin, tatil, yeni bir elektronik cihaz, peşinat birikimi) genellikle 1-3 yıl içinde ulaşılabilirken, uzun vadeli hedefler (örneğin, ev almak, çocuğunuzun eğitimi, emeklilik) daha uzun bir zaman dilimi gerektirir. Her bir hedefiniz için ayrı bir tasarruf hesabı açmak veya zihinsel olarak ayırmak, motivasyonunuzu artırabilir. Tasarruflarınızı otomatik hale getirmek, yani maaşınız yatar yatmaz belirli bir miktarın tasarruf hesabınıza aktarılmasını sağlamak, bu süreci çok daha kolay ve etkili kılar.
Yatırıma Başlangıç
Tasarruflarınızı enflasyona karşı korumak ve paranızın değerini artırmak için yatırım yapmak önemlidir. Yatırım, paranızı sizin için çalıştıran bir araçtır. Yatırıma başlamak göz korkutucu görünebilir, ancak küçük adımlarla ve doğru bilgilerle herkes yatırım yapabilir. Temel yatırım prensipleri şunlardır:
- Bileşik Faiz: Paranızı uzun vadede büyüten en güçlü faktördür. Faiz üzerinden faiz kazanmak anlamına gelir.
- Çeşitlendirme: Tüm yumurtalarınızı aynı sepete koymayın. Farklı varlık sınıflarına (hisse senetleri, tahviller, emtialar, gayrimenkul) yatırım yaparak riski dağıtın.
- Risk Toleransı: Ne kadar risk alabileceğinizi belirleyin. Genç yatırımcılar genellikle daha fazla risk alabilirken, emekliliğe yakın olanlar daha muhafazakar bir yaklaşım benimser.
Yeni başlayanlar için yatırım fonları, borsa yatırım fonları (ETF’ler) veya basit hisse senetleri iyi bir başlangıç olabilir. Profesyonel bir finans danışmanından yardım almak veya finansal okuryazarlığınızı artırmak için güvenilir kaynakları takip etmek, bilinçli yatırım kararları vermenizi sağlayacaktır.
Finansal Geleceğinizi Güvence Altına Almak
Mevcut finansal durumunuzu yönetmenin yanı sıra, geleceğinizi şekillendirecek adımları atmak da büyük önem taşır. Bu, uzun vadeli planlamayı ve risk yönetimini içerir.
Emeklilik Planlaması
Emeklilik, hayatınızın önemli bir dönemidir ve bu dönemi rahat ve huzurlu geçirebilmek için genç yaşlardan itibaren planlama yapmak elzemdir. Erken başlamak, bileşik faizin gücünden en iyi şekilde yararlanmanızı sağlar. Türkiye’de Bireysel Emeklilik Sistemi (BES) gibi araçlar, devlet katkısı ile emeklilik birikimlerinizi artırmanıza yardımcı olabilir. Emeklilik hedefleriniz için ne kadar para biriktirmeniz gerektiğini hesaplayın ve bu hedefe ulaşmak için düzenli katkılar yapmayı alışkanlık haline getirin. Unutmayın, ne kadar erken başlarsanız, o kadar az çaba ile o kadar büyük bir birikim elde edebilirsiniz.
Sigorta ve Risk Yönetimi
Hayatta beklenmedik olumsuzluklara karşı kendinizi ve sevdiklerinizi korumak için sigorta poliçeleri hayati öneme sahiptir. Sağlık sigortası, hayat sigortası, konut sigortası, kasko gibi farklı sigorta türleri, sizi büyük maliyetlerden koruyabilir. Risk yönetimi, potansiyel finansal tehlikeleri belirlemek ve bunları en aza indirmek için önlemler almayı içerir. Hangi sigorta türlerine ihtiyacınız olduğunu belirleyin ve kapsamlı bir araştırma yaparak size en uygun poliçeleri seçin. Sigorta, bir maliyet gibi görünse de, aslında beklenmedik bir durumda sizi çok daha büyük bir maliyetten kurtaran bir yatırımdır.
Finansal Okuryazarlığın Önemi
Finansal bakiye yönetiminde başarının temelinde sürekli öğrenme yatar. Finansal okuryazarlık, paranın nasıl çalıştığını, bütçeleme, tasarruf, borç ve yatırım gibi temel finansal kavramları anlama yeteneğidir. Ekonomik koşullar, yasal düzenlemeler ve piyasa dinamikleri sürekli değiştiği için finansal bilginizi güncel tutmak hayati önem taşır. Kitaplar okuyun, güvenilir finans haber kaynaklarını takip edin, seminerlere katılın ve gerekirse sertifikalı bir finans danışmanından profesyonel destek alın. Ne kadar bilinçli olursanız, finansal kararlarınız o kadar sağlam olur.
Finansal Bakiye Yönetiminde Sık Yapılan Hatalar ve Kaçınma Yolları
Finansal yönetim sürecinde herkesin yapabileceği bazı yaygın hatalar vardır. Bu hatalardan kaçınmak, finansal yolculuğunuzu daha pürüzsüz hale getirecektir:
- Küçük Harcamaları Göz Ardı Etmek: Günlük “küçük” harcamalar (kahve, atıştırmalıklar vb.) zamanla birikerek bütçenizde büyük bir boşluk yaratabilir. Bu harcamaların kaydını tutmak ve sınırlamalar getirmek önemlidir.
- Bütçeyi Takip Etmemek: Bir bütçe oluşturmak tek başına yeterli değildir; ona sadık kalmak ve düzenli olarak gözden geçirmek gerekir. Aksi takdirde, bütçe sadece bir kağıt parçası olarak kalır.
- Duygusal Harcamalar Yapmak: Stres, mutluluk veya can sıkıntısı gibi duygusal durumların etkisiyle yapılan ani ve planlanmamış harcamalar, bütçenizi altüst edebilir. Duygusal tetikleyicilerinizi tanıyın ve harcama yapmadan önce iki kez düşünün.
- Borçları Ertelemek veya Görmezden Gelmek: Borçlar, zamanla büyüyen ve kontrolü zorlaşan bir problem haline gelebilir. Borçlarınızı proaktif bir şekilde yönetmek ve ödeme planı oluşturmak önemlidir.
- Acil Durum Fonu Oluşturmamak: Beklenmedik olaylar karşısında hazırlıksız olmak, genellikle kredi kartı veya kredi çekmeye yol açar. Bu da sizi borç batağına sürükleyebilir. Bir acil durum fonu, bu döngüyü kırmanın en iyi yoludur.
- Yatırıma Geç Başlamak: Bileşik faizin gücünden faydalanmak için yatırıma ne kadar erken başlarsanız o kadar iyidir. “Küçük de olsa başlamak, hiç başlamamaktan iyidir” ilkesini benimseyin.
Bu hatalardan kaçınmak için farkındalık, disiplin ve sürekli öğrenme kilit rol oynar. Kendi mali alışkanlıklarınızı düzenli olarak değerlendirin ve gerektiğinde ayarlamalar yapmaktan çekinmeyin.
Finansal bakiye yönetimi, bir varış noktası değil, sürekli bir yolculuktur. Bu yolculukta attığınız her bilinçli adım, size daha fazla finansal güvenlik, huzur ve özgürlük getirecektir. Unutmayın ki küçük ve tutarlı adımlar, zamanla büyük farklar yaratır. Kendi finansal durumunuzu anlamak, hedefler belirlemek, bütçe oluşturmak, tasarruf etmek ve akıllıca yatırım yapmak, mali geleceğinizi inşa etmenizin temel taşlarıdır. Bugün başlayarak, yarın daha güçlü bir finansal duruma sahip olabilirsiniz. Finansal bağımsızlık sadece bir hayal değil, planlama ve disiplinle ulaşılabilir bir gerçektir.