
Merkez Bankası’nın “5-2” Skoru: Rezerv Artışı mı, Yüksek Maliyetler ve Enflasyonla Mücadele mi? Türkiye Ekonomisinin Derinlemesine Analizi
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan’ın TBMM Plan ve Bütçe Komisyonu’ndaki sunumunda dile getirdiği “5-2’lik bir sonuç elde etmişseniz 2 gol yedim demezsiniz, 5 attım 2 yedim dersiniz” şeklindeki futbol benzetmesi, kamuoyunda hararetli tartışmaları beraberinde getirdi. Bu iddialı ifade, Merkez Bankası’nın son dönemdeki döviz rezervi artışını bir başarı öyküsü olarak sunarken, eleştirilerin odağında “Peki o 2 golü kim yedirdi?” ve daha da önemlisi “Bu galibiyetin ardındaki gizli maliyetler nelerdir?” soruları yer aldı. Gerçekten de, 5-2’lik bir skor her zaman mutlak bir zafer anlamına gelir mi, yoksa bu sayıların ardında Türkiye ekonomisine ödetilen ağır bedeller mi gizli?
Merkez Bankası’nın Rezerv Hamlesi: Bir Zafer mi, Yoksa Tartışmalı Bir Başarı mı?
Fatih Karahan, söz konusu benzetmeyi Merkez Bankası’nın döviz rezervlerinde yaşanan kayıplara dönük eleştirilere cevap verirken kullandı. Açıklamasında, geçmişte eksi 60-70 milyar dolar seviyesine kadar gerileyen net döviz rezervlerinden, önemli adımlarla neredeyse aynı miktarda artı rezerve geçildiğini ve hatta 19 Mart sürecindeki dalgalanmalara rağmen net rezervlerin hâlâ pozitif bölgede tutulduğunu vurguladı. Sadece rakamsal bir değerlendirme yapıldığında, negatif bir durumdan pozitif bir duruma geçiş, rezerv yönetimi açısından bir başarı olarak yorumlanabilir. Bu bakış açısıyla, skor tahtasındaki “5 atılan gol” ve “2 yenilen gol” sadece rezervin nicel gelişimini ifade eder ve Merkez Bankası bu maçı kazanmış gibi görünür.
Ancak bir merkez bankasının temel görevi sadece döviz rezervini belli bir düzeyde tutmak mıdır? Eğer öyleyse, bu rezervleri artırmanın maliyeti ne olacak ve bu maliyetler “yenilen goller” hanesine eklenmeli midir? İşte bu sorular, Karahan’ın benzetmesinin yüzeysel olmadığını, aksine Türkiye ekonomisinin son dönemdeki yolculuğunu anlamak için daha derin bir analize ihtiyaç duyulduğunu ortaya koyuyor.
Rezerv Biriktirmenin Ağır Faturası: Merkez Bankası Zararları ve KKM’nin Yükü
Merkez Bankası’nın döviz rezervlerini artırma çabası, beraberinde ciddi finansal maliyetleri de getirdi. Bu maliyetler, Karahan’ın benzetmesindeki “yenilen 2 gol”ün çok ötesinde olabilir. Geçtiğimiz yıl Merkez Bankası, tam 700 milyar lira gibi rekor bir zararla kapattı. Bu durum, bir önceki yılki 818 milyar liralık zararla birleştiğinde, iki yılda toplamda 1,5 trilyon liranın üzerinde devasa bir kaybın ortaya çıktığını gösteriyor. Peki, bu zararların kaynağı neydi ve rezerv biriktirme stratejisiyle ne kadar ilintiliydi?
Kur Korumalı Mevduat (KKM) ve Maliye’nin ‘Cinliği’
Merkez Bankası’nın yaşadığı bu zararın önemli bir bölümü, özellikle Kur Korumalı Mevduat (KKM) sisteminden kaynaklanan kur farkı ödemelerinden doğdu. KKM, döviz kurundaki yükselişlere karşı tasarruf sahiplerini korumak amacıyla tasarlanmış bir araç olsa da, kurdaki her artış Hazine ve dolayısıyla Merkez Bankası üzerinde büyük bir yük oluşturdu. Özellikle 2023 yılının Temmuz ayında, TL cinsi KKM’nin bütçeden ödenen kur farkı maliyetinin Merkez Bankası’na devredilmesi, kamuoyunda “Maliye’nin cinliği” olarak anıldı. Bu hamle sayesinde Hazine, bütçe açığını kağıt üzerinde daha düşük gösterirken, Merkez Bankası’nın zaten ağır olan finansal yükünü daha da artırdı. Sonuç olarak, Merkez Bankası’nın bilançosundaki bu devasa zarar, aslında Hazine’ye aktarılması gereken ve kamu hizmetlerinde kullanılabilecek kaynaklardan mahrum kalınması anlamına gelmektedir. Kısa vadede “gün kurtarılmış” gibi görünse de, uzun vadede bu durum hem Merkez Bankası’nın bağımsızlığına hem de genel kamu maliyesine ciddi bir darbe vurdu.
İhracatçının Dövizine ‘El Koyma’ ve Piyasa Bozuculuk
Rezerv biriktirme stratejisinin bir diğer önemli maliyeti ve piyasa üzerindeki etkisi, ihracatçılara getirilen döviz gelirlerinin belirli bir oranını Merkez Bankası’na devretme zorunluluğudur. Yakın zamanda yüzde 25’ten yüzde 35’e çıkarılan bu oran, Merkez Bankası’na piyasadan döviz çekme imkânı sunarken, aynı zamanda ihracatçıların nakit akışını ve rekabet gücünü olumsuz etkilemektedir. Eğer Merkez Bankası, geçen yıl ihracatçılardan döviz gelirlerinin çok daha büyük bir kısmını (örneğin yüzde 75’ini) devretme zorunluluğu getirseydi, net rezervlerini belki de 100 milyar dolara kadar çıkarabilir ve skoru “6-2” olarak da sunabilirdi. Ancak bu tür idari müdahaleler, piyasa dinamiklerini bozar, şeffaflığı azaltır ve uzun vadede ekonomik verimliliği düşürür. Bu durum, “kazanılan” rezervin gerçek değerini ve sürdürülebilirliğini sorgulatır; zira bu yolla elde edilen her “gol”, ekonominin başka bir kesiminden alınan “gol” anlamına gelebilir.
Merkez Bankası’nın Temel Amacı: Fiyat İstikrarı ve Enflasyonla Mücadele Karnesi
Merkez Bankası’nın resmi web sitesini ziyaret ettiğinizde, kurumun varlık nedenini ve en temel görevini özetleyen şu ifadeyle karşılaşırsınız: “Merkez Bankasının temel amacı fiyat istikrarını sağlamaktır.” Bu net tanım ışığında, döviz rezervlerini artırma veya faiz politikaları gibi tüm araçlar, nihayetinde bu ana hedefe, yani fiyat istikrarına ulaşmak için kullanılmalıdır. Peki, bu en kritik “maç”ta Türkiye ekonomisi ne kadar başarılı oldu? Enflasyonla mücadele konusunda bir galibiyetten söz edilebilir mi?
Enflasyon verilerine baktığımızda, nisan ayı itibarıyla yıllık enflasyonun yüzde 70’lerden yüzde 38’e gerilediği görülüyor. Bu düşüş, bir nebze rahatlama yaratsa da, yüzde 38 gibi bir oran, gelişmiş ve hatta pek çok gelişmekte olan ülkenin enflasyon hedefinin çok üzerinde ve hala oldukça yüksek. Dahası, enflasyonun gerçek seyrini daha iyi anlamak için son on iki ayın ortalamasındaki artışa bakmak gerekir. Bu göstergedeki düşüş, yüzde 60’tan yüzde 49’a inmiş olsa da, headline enflasyona göre çok daha yavaş bir seyir izliyor. Bu durum, enflasyonun sadece geçici bir durum olmadığını, ekonominin derinliklerine işlediğini ve “yapışkan” bir sorun haline geldiğini açıkça ortaya koyuyor.
Üstelik, yıllık enflasyonun tek başına hangi düzeyde olduğu da tartışmalı bir konudur. Enflasyon yüzde 10’a inse bile, eğer vatandaşın ücretleri ve gelirleri bu oranın altında artıyorsa, alım gücü kaybı ve geçim sıkıntısı devam eder. Merkez Bankası, doğrudan gelir artışlarına karar veren bir kurum olmasa da, uyguladığı para politikaları ve dolaylı yoldan ekonomiyi etkileme gücüyle gelir dağılımı ve vatandaşın refahı üzerinde büyük bir etkiye sahiptir. Bu perspektiften bakıldığında, fiyat istikrarı sadece makroekonomik bir yüzde oranı değil, aynı zamanda toplumun geniş kesimlerinin yaşam kalitesini doğrudan etkileyen sosyal ve ekonomik bir meseledir. Rezerv biriktirme hedefi uğruna bu temel hedeften sapılıyorsa, ortada gerçek bir galibiyetten bahsetmek mümkün değildir.
Faiz Politikası ve Enflasyonun ‘Yapışkan’ Hale Gelmesi: Geçmişin Kararları Bugünün Bedeli
Bir dönem, döviz kurundaki ani artışlara karşı “Şak diye 10 milyar dolar döviz satma” gibi radikal öneriler dillendirilmişti. Benzer bir “şok” etkisi, faiz artışlarında da uygulanabilseydi, bugün enflasyonla mücadeledeki konumumuz çok farklı olabilir miydi? Örneğin, 2023’ün Haziran ayında politika faizi yüzde 8,5’ten sadece 15’e değil de, piyasa beklentilerinin çok üzerinde, doğrudan yüzde 30’a veya 40’a çıkarılsa, bu kararlılık enflasyon belasından daha hızlı kurtulmamızı sağlayabilir miydi?
Büyük ihtimalle evet. Enflasyonun bu denli inatçı ve kendi kendini besleyen bir sarmala dönüşmesinin temel nedenlerinden biri, faiz artırımlarının “gıdım gıdım” ve piyasa beklentilerinin gerisinde kalmasıdır. O dönemde Merkez Bankası üst yönetimi aynı isimlerden oluşmasa da, faiz kararlarının bağımsız bir şekilde değil, belirli bir siyasi yönlendirme ile alındığı yaygın bir kanaatti. Dolayısıyla, 2023 Haziran’ında faizin kademeli olarak artırılmasına karar verenler, bugünkü yüksek ve yapışkan enflasyonun en başta gelen sorumluları arasında yer almaktadır. Ekonomik aktörler, Merkez Bankası’nın enflasyonla mücadeledeki kararlılığını sorguladığında, enflasyon beklentileri yüksek kalır ve bu da enflasyonun düşmesini son derece zorlaştırır. Güven kaybı, para politikasının etkinliğini azaltan en önemli faktörlerden biridir.
Son Dönemdeki Faiz Kararı: Yüzde 40 Beklenirken Yüzde 49!
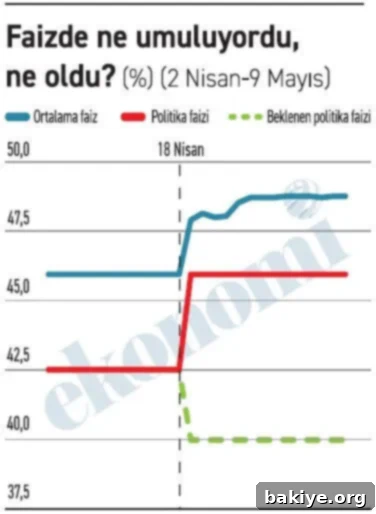
Son dönemde Türkiye ekonomisinin yediği ve üzerinde yeterince durulmayan bir “gol” daha var. Piyasa aktörleri, 17 Nisan’daki Para Politikası Kurulu (PPK) toplantısında politika faizinin 2,5 puan daha düşürülerek Merkez Bankası’nın piyasayı yüzde 40 faizle fonlamasını bekliyordu. Ancak bu beklentilerin tam aksine, politika faizi yüzde 42,5’ten yüzde 40’a çekilmek şöyle dursun, yüzde 46’ya çıkarıldı. Dahası, bu oran sadece kağıt üzerinde kalmadı; piyasa fiilen yüzde 49’a yakın bir faizden fonlanmaya başlandı. Bu durum, beklenen faiz seviyesine göre neredeyse 9 puanlık beklenmedik ve sert bir artış anlamına geliyor.
Merkez Bankası’nın bu ani ve önemli faiz artışıyla ilgili savunmasının ne olacağını tahmin etmek zor değil: “19 Mart sürecini ben mi başlattım!” Bu ifade, muhtemelen, döviz piyasalarında yaşanan ani dalgalanmaların ve belirsizliklerin, bankayı daha sıkı bir para politikası uygulamaya ittiğini öne sürecektir. Ancak bu tür ani ve beklentilerin ötesindeki faiz artışları, ekonomideki öngörülebilirliği azaltmakta, yatırım kararlarını ertelemekte ve genel ekonomik aktivite üzerinde baskı oluşturmaktadır. Beklenmedik yüksek faizler, şirketlerin finansman maliyetlerini artırırken, büyüme dinamikleri üzerinde de bir yavaşlatıcı etki yaratır. Bu da rezerv artışının bir sonucu olarak ödenen bir başka maliyettir ve “5-2” skorunu daha da tartışmalı hale getirir.
Sonuç: Gerçek Skor ve Türkiye Ekonomisinin Geleceği İçin Dersler
Merkez Bankası Başkanı’nın “5-2” benzetmesi, döviz rezervlerinde kaydedilen artışı bir galibiyet olarak sunma çabası olarak değerlendirilebilir. Ancak bu benzetme, buzdağının sadece görünen yüzünü yansıtmaktadır. Rezerv biriktirme süreci, Merkez Bankası’nın rekor zararları, Kur Korumalı Mevduat sisteminin getirdiği devasa yükler, ihracatçılar üzerindeki döviz devretme zorunluluğu gibi idari baskılar ve en önemlisi, enflasyonla mücadeledeki zorlu ve sancılı süreç gibi önemli maliyetleri beraberinde getirmiştir. Bu maliyetler, “yenilen goller” olarak nitelendirilmeli ve genel skora mutlaka dahil edilmelidir. Aksi takdirde, eksik bir tabloyla karşı karşıya kalırız.
Merkez Bankası’nın temel amacı olan fiyat istikrarını sağlama konusunda ise henüz tam bir başarıdan söz etmek mümkün değildir. Enflasyonun hala yüksek seviyelerde seyretmesi, vatandaşın alım gücünün düşmeye devam etmesi ve gelir dağılımında yaşanan bozulmalar, ekonominin gerçek bir zaferden uzak olduğunu göstermektedir. Para politikası kararlarının zamanlaması ve kararlılığı, enflasyonun bu denli yapışkan hale gelmesinde kritik bir rol oynamıştır. Son faiz kararı bile, piyasa beklentilerinin ötesinde bir sıkılaştırmayı beraberinde getirerek, ekonomik öngörülebilirliğe darbe vurmuştur. Bu durum, atılan “goller” ile yenilen “goller” arasındaki dengenin ne kadar hassas olduğunu bir kez daha göstermiştir.
Türkiye ekonomisi için gerçek bir “galibiyet”, sadece döviz rezervlerinin artmasıyla değil, aynı zamanda sürdürülebilir fiyat istikrarı, düşük ve hedeflenebilir enflasyon, güçlü alım gücü, adil gelir dağılımı, şeffaf ve öngörülebilir bir ekonomik ortamla mümkün olacaktır. Merkez Bankası’nın attığı “gollerin” maliyetini ve nihai amacından ne kadar uzaklaşıldığını göz ardı ederek yapılan değerlendirmeler, resmin bütününü yansıtmaz. Gelecekte, Merkez Bankası’nın rezerv hedeflerini fiyat istikrarı hedefleriyle tam uyumlu hale getirmesi, uyguladığı politikaların tüm maliyetlerini şeffaf bir şekilde kamuoyuyla paylaşması ve en önemlisi, enflasyonla mücadelede kararlılık ve bağımsızlık ilkesini eksiksiz uygulaması büyük önem taşımaktadır. Ancak o zaman, Türkiye ekonomisi için gerçekten “kazanan” bir skor tablosundan bahsedebilir ve “5-2” benzetmesinin arkasındaki tüm gerçekleri anlamış oluruz.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com