
Türkiye Ekonomisinde Cari Açık İkilemi: Çok Boyutlu Görünüm, Rezerv Dinamikleri ve Gayrimenkul Piyasası Analizi
Türkiye ekonomisi, küresel ve yerel faktörlerin etkisiyle sürekli bir değişim ve gelişim içerisindedir. Bu dinamik yapı içerisinde, ülkenin dış ilişkilerini ve finansal sağlığını gösteren en kritik göstergelerden biri de cari işlemler dengesidir. Ancak bu göstergeyi yorumlamak, sadece yüzeysel rakamlara bakarak mümkün olmaktan uzaktır; aksine, farklı zaman dilimlerini ve detaylı ekonomik bağlamı ele alan kapsamlı bir analiz gerektirir. Mart ayına ait cari açık verileri de bu karmaşık durumu bir kez daha net bir şekilde ortaya koymuştur; öyle ki aynı dönemde hem yatay seyir, hem artış, hem de düşüş trendleri bir arada gözlemlenebilmektedir.
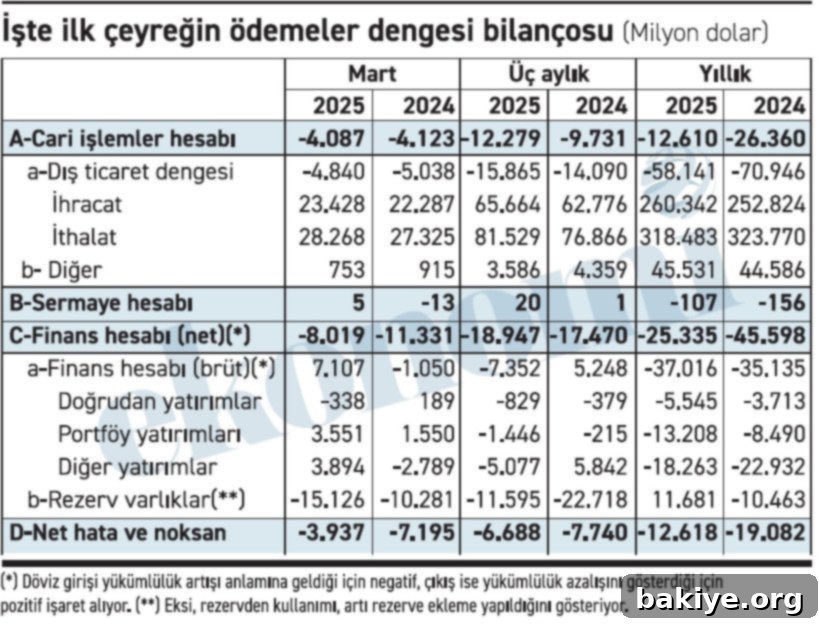
Bu şaşırtıcı durum, cari açığın hangi zaman diliminde ve hangi referans noktasına göre değerlendirildiğine bağlı olarak tamamen farklı anlamlar kazanabileceğini göstermektedir. Örneğin, mart ayının cari açığı geçen yılın aynı dönemine kıyasla neredeyse aynı seviyede kalarak bir “yatay seyir” sergilemiştir. Ancak yılın ilk üç aylık dönemine bakıldığında, geçen yılın aynı döneminin üzerinde bir “artış” gözlemlenmektedir. Öte yandan, yıllık bazda, yani son on iki aylık dönemde, cari açık bir önceki yılın aynı döneminin çok daha altında bir seviyeye inerek belirgin bir “düşüş” kaydetmiştir. Bu üç farklı okuma, ekonomik verilerin tek boyutlu değil, çok katmanlı bir yaklaşımla ele alınması gerektiğini vurgulamaktadır. Aynı zamanda, bu durumun siyasi ve ekonomik argümanların nasıl şekillendirilebileceği konusunda da ipuçları sunduğu söylenebilir. Bir kesim, açığın yatay seyrini ön plana çıkararak mevcut durumu istikrarlı göstermeye çalışırken, başka bir kesim üç aylık artışa odaklanarak eleştirel bir perspektif sunabilir. Durumu olumlu bir tablo içinde sunmak isteyenler ise yıllık bazdaki belirgin düşüşü referans alarak başarı hikayeleri yazabilirler.
Cari Açığın Kaynağı ve Niteliği: Rakamların Ötesindeki Anlam
Cari açığın sadece bir sayı olmaktan öte, ekonomik sağlığın temel bir göstergesi olduğu gerçeği, analizlerin derinlemesine yapılması gerektiğini göstermektedir. Bir ülkede cari açığın artması veya azalması tek başına yeterli bir bilgi değildir; asıl kritik olan, bu değişimlerin altında yatan nedenler ve bu nedenlerin ekonomik büyüme ve sürdürülebilirlik açısından taşıdığı niteliktir. Ancak ne yazık ki, genellikle bu tür detaylı analizler göz ardı edilmekte ve çoğu zaman “açık düştü mü, düştü; şahane!” gibi yüzeysel ve sığ yorumlarla yetinilmektedir. Bu basit yaklaşım, potansiyel riskleri ve fırsatları gözden kaçırma tehlikesini barındırır.
Oysa cari açıktaki bir düşüşün kaynakları, ekonominin gelecekteki performansı üzerinde radikal farklılıklar yaratabilir. Bu düşüş, örneğin küresel enerji fiyatlarındaki düşüş gibi dışsal ve kontrol dışı faktörlerden mi kaynaklanıyor, yoksa altın ithalatına getirilen kısıtlamalar gibi idari tedbirlerin bir sonucu mu? Eğer öyleyse, bu iyileşme dışsal koşullara bağımlı ve kalıcılığı belirsiz olabilir. Daha endişe verici bir senaryo ise, cari açığın ülkedeki yatırım ortamının zayıflaması veya genel üretim faaliyetlerinin yavaşlaması nedeniyle düşmesidir. Eğer yatırım malı ithalatı azalıyorsa, bu durum gelecekteki üretim kapasitesinin daralacağına, yani uzun vadeli büyüme potansiyelinin törpülendiğine işaret eder. Benzer şekilde, ham madde ithalatındaki gerileme de üretimde yaşanan aksaklıkları veya zayıflayan iç talebi gösterebilir. Bu tür bir düşüş, ekonomik aktivitenin genel olarak yavaşlamasının bir yansıması olarak ortaya çıkar ve sürdürülebilir büyüme için ciddi tehditler oluşturur. Bu nedenle, cari açıktaki düşüşün niteliği, bu iyileşmenin “sağlıklı” bir yapısal değişim mi, yoksa ekonomik durgunluğun acı bir göstergesi mi olduğunu anlamak için hayati öneme sahiptir.
Altın ve Enerji İthalatının Cari Açık Üzerindeki Etkisi
Türkiye’nin cari işlemler açığında, geçmiş dönemlerde özellikle enerji ve altın ithalatı önemli bir paya sahipti. Enerji fiyatlarındaki küresel dalgalanmalar, ülkenin enerji faturasını doğrudan etkileyerek cari açığın belirleyicisi olmuştur. Petrol ve doğalgaz fiyatlarındaki düşüşler, ülke ekonomisine nefes aldırarak cari açığın gerilemesine katkıda bulunurken, yükselişler ise tam tersi bir etki yaratmıştır. Aynı şekilde, altın ithalatına yönelik getirilen düzenlemeler veya kısıtlamalar da kısa vadede cari açığı düşürücü bir etki yaratabilir. Ancak bu tür düşüşler, genellikle yapısal ekonomik iyileşmelerden ziyade, konjonktürel değişikliklere veya idari tedbirlere dayandığı için, uzun vadeli ve kalıcı bir çözüm sunmaktan uzaktır. Bu faktörlerin etkisi geçtikten sonra cari açık yeniden yükseliş eğilimine girebilir.
Yatırım ve Üretim Yavaşlamasının Rolü ve Riskleri
Cari açıktaki bir düşüşün daha kritik ve endişe verici nedenlerinden biri ise, ülkedeki genel yatırım ve üretim faaliyetlerinin yavaşlamasıdır. Eğer yurt içinde yeni yatırım yapılmıyorsa veya mevcut yatırımlar durma noktasına geliyorsa, bu durum kaçınılmaz olarak yatırım malı ithalatının azalmasına yol açar. Benzer şekilde, sanayi üretiminin düşmesi, ülkenin ham madde ve ara malı ithalatı ihtiyacını da azaltır. Bu tür bir düşüş, ekonomideki talebin genel olarak daralmasının ve uzun vadeli büyüme potansiyelinin zayıflamasının açık bir göstergesidir. Sağlıklı ve sürdürülebilir bir ekonomik büyüme, yatırım ve üretim süreçleriyle desteklenir ve bu süreçler belirli bir seviyede ithalatı kaçınılmaz kılar. Dolayısıyla, eğer cari açık bu tip bir yavaşlama sonucu azalıyorsa, bu durum kısa vadede “iyileşme” gibi görünse de, orta ve uzun vadede ekonomik durgunluk ve istihdam sorunları gibi daha büyük yapısal problemlere işaret edebilir.
Merkez Bankası Rezerv Kaybı: Ekonomik İstikrar Üzerindeki Etkileri
Cari işlemler dengesindeki gelişmelerle birlikte, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) döviz rezervlerindeki değişimler de yerel ve uluslararası piyasalar tarafından yakından takip edilen hayati bir göstergedir. Ödemeler dengesi verileri, TCMB’nin mart ayında yaklaşık 15 milyar dolarlık önemli bir rezerv kaybına uğradığını net bir şekilde ortaya koymaktadır. Bu yüksek tutar, her ne kadar mart ayının tümündeki kaybı temsil ediyor gibi görünse de, finans piyasası analistleri ve uzmanlar, asıl ve büyük rezerv erimesinin özellikle 19 Mart’tan sonraki kısa ve yoğun dönemde, yani ayın son on gününde gerçekleştiğini belirtmektedir. Bu durum, Merkez Bankası’nın çok kısa bir süre içinde oldukça büyük miktarda net döviz varlığını kaybettiğini ve bunun potansiyel etkilerini göstermektedir. Bu denli hızlı bir rezerv erimesi, ülkenin dış şoklara karşı direncini zayıflatabilir, döviz kurunda ciddi oynaklıkları tetikleyebilir ve yatırımcıların Türkiye ekonomisine olan güvenini sarsabilir.
TCMB’nin rezervlerindeki bu düşüş, yılın başındaki seyrin olumsuz yönde değiştiğini de gözler önüne sermektedir. Ocak ayında 6,4 milyar dolarlık bir artışla olumlu bir başlangıç yapan net rezervler, şubat ayında 2,9 milyar dolar azalarak ilk gerileme sinyalini vermişti. Mart ayındaki 15 milyar dolarlık büyük kayıp ise bu negatif trendin hızlandığını ve daha endişe verici bir boyuta ulaştığını işaret etmektedir. Rezerv kayıpları, genellikle döviz kuru istikrarını sağlamak, dış borç ödemelerini güvence altına almak, piyasaya likidite sağlamak veya kurdaki aşırı hareketliliği engellemek amacıyla yapılan müdahalelerle ilişkilidir. Ancak, sürdürülebilir olmayan ve şeffaflıktan uzak rezerv kullanımları, orta ve uzun vadede ekonomik istikrar üzerinde baskı yaratabilir, ülkenin kredi notunu olumsuz etkileyebilir ve yeni finansman kaynakları bulma arayışlarını tetikleyebilir. Bu nedenle, rezerv yönetimindeki strateji ve şeffaflık, ekonomik güven açısından büyük önem taşımaktadır.
Yıllık Cari Açık Beklentileri: Resmi Programdan Farklılaşan Seyir
Türkiye ekonomisi için cari işlemler dengesindeki gelişmeler, orta ve uzun vadeli planlamalar açısından kritik öneme sahiptir. Bu yılın ilk çeyreğinde kaydedilen 12,3 milyar dolarlık cari açık, geçmiş yıllardaki performansla karşılaştırıldığında belirli bir perspektif sunmaktadır. Özellikle geçen yılın nisan-aralık dönemi, sadece 331 milyon dolarlık bir açıkla (neredeyse sıfır) kapatılmış olması, dikkat çekici bir performanstı. Bu durum, mart ayı itibarıyla hesaplanan son on iki aylık yıllık cari açığı 12,6 milyar dolar gibi nispeten düşük bir seviyeye çekmiştir. Bu veriler ışığında, normal ekonomik gidişatın devam etmesi halinde, tıpkı geçen yıl olduğu gibi bu yılın nisan ayından yıl sonuna kadar çok büyük ve kaygı verici bir cari açık verilmesi beklenmemektedir.
Elbette, geçen yılın son dokuz ayındaki olağanüstü düşük açık performansının bu yıl birebir tekrarlanması gerçekçi bir beklenti olmayabilir; ancak mevcut eğilimler, cari açığın orta vadeli ekonomik programda öngörülen seviyelerin oldukça altında kalacağına işaret etmektedir. Orta Vadeli Program (OVP), 2025 yılı için 28,6 milyar dolarlık bir cari açık hedefi belirlemiş olsa da, mevcut ekonomik göstergeler ve piyasa beklentileriyle bu tutara ulaşılması hatta yıllık açığın 20 milyar dolar seviyesine yaklaşması bile pek olası görünmemektedir. Bu durum, küresel enerji ve emtia fiyatlarındaki olumlu seyir, iç talepteki dengelenme ve uygulanan sıkı para politikaları gibi faktörlerin cari açık üzerinde beklenenden daha olumlu bir etki yarattığını düşündürmektedir. Bununla birlikte, bu olumlu tablonun ardındaki nedenlerin, yani yatırım ve üretim faaliyetlerindeki yavaşlamadan kaynaklanıp kaynaklanmadığının detaylıca analiz edilmesi, ülkenin uzun vadeli büyüme potansiyeli ve ekonomik sağlığı açısından büyük önem taşımaktadır. Nitelikli bir analiz yapılmazsa, görünen iyileşme yanıltıcı olabilir.
Yurt Dışı Gayrimenkul Hareketliliği: Bir Sermaye Akışı Analizi ve Ekonomik Yansımaları
Ödemeler dengesi verileri, sadece cari açığın ve Merkez Bankası rezervlerinin seyrini değil, aynı zamanda sermaye hareketlerinin önemli bir bileşeni olan gayrimenkul alım-satım piyasasındaki dinamikleri de detaylı bir şekilde gözler önüne sermektedir. Son dönemde Türkiye ekonomisinde gözlenen en dikkat çekici eğilimlerden biri, yurt içinde yerleşik vatandaşların yurt dışındaki gayrimenkul alımlarının hızlanarak artmaya devam etmesi, buna karşılık yabancıların Türkiye’deki gayrimenkul alımlarının ise giderek azalmasıdır. Bu durum, sermaye akışlarında önemli bir yön değişimi olduğuna işaret etmektedir.
Yerleşiklerin Yurt Dışı Gayrimenkul Alımlarında Gözlemlenen Artış
Ödemeler dengesi istatistiklerine göre, Türkiye’de ikamet eden bireylerin yurt dışı gayrimenkul alımları yılın ilk çeyreğinde önemli bir artış göstermiştir. Ocak ayında 144 milyon dolar, şubat ayında 190 milyon dolar ve mart ayında 227 milyon dolar değerinde yurt dışı gayrimenkul alımı gerçekleştiren yerleşikler, yılın ilk üç ayında toplamda 561 milyon dolarlık bir harcama yapmıştır. Bu artan trend, Türk vatandaşlarının sermayelerini coğrafi olarak çeşitlendirme, yurt dışında daha istikrarlı veya yüksek getirili yatırım ortamları arayışı, kur riskinden korunma veya belirli ülkelerde sunulan vatandaşlık/ikamet avantajları gibi çeşitli motivasyonlarla hareket ettiğini göstermektedir. Küresel ekonomideki belirsizlikler ve yerel piyasalardaki dalgalanmalar, yurt dışı gayrimenkul yatırımını cazip hale getiren önemli faktörler arasında sayılabilir.
Yabancıların Türkiye’deki Gayrimenkul Alımlarının Gerilemesi
Ancak bu trendin diğer yüzünde, yabancı yatırımcıların Türkiye’deki gayrimenkul alımlarının aynı dönemde çok daha mütevazı kaldığı görülmektedir. Yabancılar ocakta 132 milyon, şubatta 134 milyon ve martta 149 milyon dolarlık alım yaparak, ilk üç ayda toplamda sadece 415 milyon dolarlık gayrimenkul edinmiştir. Bu rakamlar, geçtiğimiz yıllara kıyasla yabancıların Türkiye gayrimenkul piyasasına olan ilgisinin belirgin bir şekilde azaldığını göstermektedir. Mart ayı itibarıyla son bir yıldaki tutarlar incelendiğinde, yabancı alımları lehine olan denge neredeyse eşitlenmiş durumdadır. Son bir yılda Türk vatandaşları yurt dışında 2,2 milyar dolarlık gayrimenkul alımı yaparken, yabancıların Türkiye’deki alımları 2,4 milyar dolar seviyesinde kalmıştır. Bu yakınsama, trendin hızla değiştiğinin ve yabancı sermayenin gayrimenkul sektöründen çıkış eğiliminde olduğunun önemli bir işaretidir.
Bu Trendin Ekonomik Yansımaları ve Gelecekteki Etkileri
Bu tersine dönen eğilimin altında yatan temel nedenler arasında, Türkiye’deki gayrimenkul fiyatlarının son yıllardaki yüksek artışı ve döviz kurunun Türk Lirası karşısında nispeten yavaş bir seyir izlemesi gösterilebilir. Yabancı yatırımcılar için kur kazancının cazibesi azalırken, yerel fiyatlar yüksek kalmıştır. Ayrıca, küresel jeopolitik gerilimler, bölgesel belirsizlikler ve Türkiye ekonomisine yönelik yatırımcı algısındaki değişiklikler de yabancı ilgisinin zayıflamasında rol oynamaktadır. Bu durum, yabancı yatırımcıların Türkiye piyasasına olan ilgisinin zayıflamasına yol açmış, buna karşılık Türk vatandaşlarının yurt dışında daha uygun fiyatlı veya daha cazip yatırım fırsatları aramasına neden olmuştur. Bu eğilim, sadece bireysel yatırımcı davranışlarını değil, aynı zamanda ülkenin sermaye akışlarını, yabancı doğrudan yatırım potansiyelini ve gayrimenkul sektöründeki fiyat dinamiklerini de etkileyen önemli bir makroekonomik dinamiktir. Sermayenin yurt dışına akışı, orta ve uzun vadede Türkiye’nin ödemeler dengesi ve döviz kuru istikrarı üzerinde ek baskılar yaratabilir, bu da ekonomik yönetim için yeni zorluklar anlamına gelmektedir.
Sonuç: Çok Katmanlı Bir Ekonomik Görünüm ve İleriye Yönelik Çözümlemeler
Türkiye ekonomisi, cari açık, Merkez Bankası rezervleri ve sermaye hareketleri gibi temel göstergelerle birlikte ele alındığında, tek bir yöne işaret eden basit bir resim sunmaktan uzaktır. Görüldüğü üzere, cari açık verileri bile hangi zaman diliminden bakıldığına göre tamamen farklı yorumlara kapı aralayabilmektedir. Bu durum, ekonomik analizlerde yüzeydeki rakamlara takılıp kalmak yerine, olayların derinine inmenin ve arkasındaki nedenleri sorgulamanın ne kadar önemli olduğunu bir kez daha güçlü bir şekilde ortaya koymaktadır. Ekonomik verileri kapsamlı bir bağlamda değerlendirmek, sağlıklı ve gerçekçi politikalar geliştirmek için elzemdir.
Cari açığın düşüşü her zaman sevinçle karşılanacak bir durum olmayabilir; zira bu düşüşün altında yatan nedenler, ekonominin geleceği için farklı sinyaller taşıyabilir. Eğer düşüş, küresel enerji fiyatlarındaki gerileme gibi dışsal ve geçici faktörlerden veya altın ithalatı gibi kısıtlayıcı idari tedbirlerden kaynaklanıyorsa, bu durum yalnızca kısa vadeli bir rahatlama sağlayabilir ve uzun vadede sürdürülebilir bir iyileşme sunmayabilir. Ancak, yatırım ve üretim faaliyetlerindeki yavaşlamanın bir sonucu olarak ortaya çıkan bir düşüş, uzun vadede ekonomik büyümeyi olumsuz etkileyebilir ve yapısal sorunların derinleştiğine işaret edebilir. Bu nedenle, cari açığın “nitelikli” bir düşüş olup olmadığına odaklanmak, sağlıklı bir ekonomik değerlendirme için elzemdir ve ekonomik politikaların bu ayrımı göz önünde bulundurması gerekmektedir.
Merkez Bankası rezervlerindeki hızlı kayıp ise, ülkenin dış şoklara karşı savunmasızlığını artırma potansiyeli taşımakta ve döviz kuru istikrarı açısından ciddi endişeler yaratmaktadır. Rezerv yönetimindeki şeffaflık, öngörülebilirlik ve sürdürülebilirlik, yatırımcı güveni ve genel piyasa istikrarı için hayati öneme sahiptir. Bu alandaki belirsizlikler, finansal piyasalar üzerinde olumsuz baskı oluşturabilir ve ülkenin dış finansman imkanlarını kısıtlayabilir.
Son olarak, yurt dışı gayrimenkul alımlarında Türk vatandaşlarının aktivitesinin artarken, yabancıların Türkiye’den çekilmesi, sermaye akışlarında önemli bir değişime işaret etmektedir. Bu eğilim, hem yerel gayrimenkul piyasasını hem de genel olarak ülkeye giren yabancı sermaye miktarını etkileyebilir. Bu durumun yaratacağı sermaye çıkışları, orta ve uzun vadede Türkiye’nin ödemeler dengesi ve döviz kuru istikrarı üzerinde ek baskılar yaratabilir. Ekonomik politikaların, bu çok katmanlı ve birbirine bağlı göstergeleri dikkate alarak, yapısal reformları önceliklendirmesi ve uzun vadeli sürdürülebilir büyümeyi hedeflemesi gerekmektedir. Yalnızca headline rakamlara odaklanmak yerine, ekonomik göstergelerin arkasındaki gerçek nedenleri anlamak ve bunlara yönelik kapsayıcı çözümler üretmek, Türkiye ekonomisinin geleceği için kritik öneme sahiptir ve sağlam bir ekonomik temel oluşturmanın anahtarıdır.
• Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.
Kaynak: ekonomim.com