
Eylül 2021 Faiz İndirimlerinin Türkiye Ekonomisine Etkileri: Enflasyon ve Dolar Kurundaki Şaşırtıcı Artışlar
Türkiye ekonomisi, son yıllarda eşi benzeri görülmemiş ekonomik dalgalanmalarla mücadele ediyor. Bu dalgalanmaların tetikleyicisi olarak sıkça işaret edilen önemli bir dönüm noktası ise 23 Eylül 2021 tarihinde Merkez Bankası tarafından başlatılan düşük faiz politikası sürecidir. Bu kararın ardından, eleştirel görüşler, ülkenin ekonomik sorunlarının çok daha vahim boyutlara ulaştığını dile getirirken, bazı kesimlerden ise “Ekonomi daha önce çok mu iyiydi ki?” şeklinde itirazlar yükselmektedir. Bu makalede, faiz indirimi öncesi ve sonrası dönemi somut verilerle karşılaştırarak, yaşanan değişimlerin büyüklüğünü ve düşük faiz politikasının enflasyon ile döviz kuru üzerindeki etkilerini derinlemesine inceleyeceğiz. Amacımız, sadece iddiaları değil, rakamların ortaya koyduğu gerçekleri gözler önüne sermektir.
Ekonomik tartışmalarda sıklıkla dile getirilen “önceki dönem de kusursuz değildi” argümanı, elbette ki yadsınamaz bir gerçektir. Türkiye ekonomisi, geçmişte de çeşitli yapısal sorunlarla ve dönemsel dalgalanmalarla karşı karşıya kalmıştır. Ancak burada vurgulanmak istenen, Eylül 2021 sonrası dönemde yaşanan sorunların, önceki dönemlerle kıyaslanamayacak derecede şiddetlenmiş olmasıdır. Bu iddiamızı desteklemek amacıyla, temel ekonomik göstergelerden olan Tüketici Fiyat Endeksi (TÜFE) ve Amerikan Doları/Türk Lirası (USD/TL) kurunun seyrini detaylı bir şekilde analiz edeceğiz. Hazırladığımız grafikler ve karşılaştırmalı veriler, bu dönemdeki ekonomik tahribatın boyutunu net bir şekilde ortaya koyacaktır. Bu sayede, “kraldan çok kralcı” bir yaklaşımla gerçekleri görmezden gelmek isteyenlerin dahi, rakamların gücüne ikna olmasını umuyoruz.
Üç Yıllık Dönemlerin Kıyaslaması: Düşük Faiz Politikasının Makroekonomik Etkisi
Faiz indirimi sürecinin başlangıç tarihi olan 23 Eylül 2021’in üzerinden tam üç yıl geçti. Bu süreci daha iyi anlamak ve faiz politikalarının etkisini objektif bir şekilde değerlendirmek için, bu üç yıllık dönemi, önceki üç yıllık dönemle karşılaştırmak büyük önem taşımaktadır. Varsayımımız oldukça basit ve nettir: Eğer tüketici fiyatları ve dolar kuru, son üç yılda, önceki üç yıldaki artış oranlarına paralel seyretseydi, hatta bu oranları bir kat daha aşsa dahi, bugün ekonomik göstergeler hangi seviyelerde olurdu?
Bu karşılaştırma, düşük faiz politikasının yol açtığı sapmayı ve ekonomik maliyeti gözler önüne sermek için kritik bir yöntem sunmaktadır. Veriler, faiz indirimleri öncesindeki dönemin, mevcut dönemin aksine, nispeten daha öngörülebilir ve kontrol edilebilir bir ekonomik yapıya sahip olduğunu göstermektedir. Şimdiyse, bu politikanın doğrudan bir sonucu olarak değerlendirilen fiyat artışlarına ve döviz kuru dalgalanmalarına daha yakından bakalım.
Tüketici Fiyatları (TÜFE) Nasıl Tırmandı? Detaylı Enflasyon Analizi
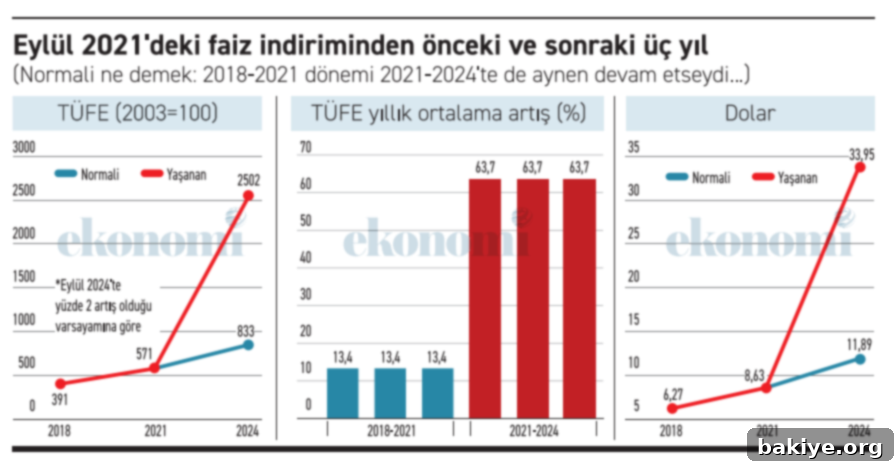
Türkiye İstatistik Kurumu (TÜİK) tarafından 2003 yılını 100 kabul ederek oluşturulan Tüketici Fiyat Endeksi (TÜFE), bir ülkedeki genel fiyat seviyelerinin ve dolayısıyla enflasyonun en önemli göstergelerinden biridir. Eylül 2021 tarihinde, yani faiz indirimlerinin başladığı ay, TÜFE 571 düzeyinde bulunuyordu. Bu rakam, o döneme kadar biriken enflasyonist baskıları yansıtmaktaydı.
Ancak, asıl çarpıcı değişim bu tarihten sonraki üç yıllık dönemde yaşandı. Gelin, öncelikle Eylül 2021 öncesindeki üç yıllık döneme, yani Eylül 2018 ile Eylül 2021 arasındaki zaman dilimine bakalım. Eylül 2018’de TÜFE 391 düzeyindeydi. Bu verilere göre, Eylül 2018-2021 döneminde, toplamda üç yıl içinde tüketici fiyatları yüzde 46 oranında artış göstermiştir. Bu, o dönem için de dikkate değer bir artış olmakla birlikte, sonraki dönemin yanında çok daha ılımlı kalmaktadır.
Şimdi bir varsayım yapalım: Eğer Eylül 2021 sonrası üç yıllık dönemde de TÜFE artışı, önceki dönemdeki gibi yüzde 46 ile sınırlı kalsaydı, bu eylül ayında TÜFE’nin yaklaşık olarak 833 düzeyinde olması gerekecekti. Oysa ki, bu makalenin yazıldığı dönem itibarıyla Eylül 2024 gerçekleşmeleri henüz tam olarak belli olmasa da, aylık ortalama yüzde 2’lik bir artış varsayımıyla dahi Eylül 2024’teki TÜFE’nin 2502’yi bulacağı öngörülmektedir. Peki, fiyatların ortalama düzeyini gösteren sepet değerinin 833 yerine 2502 gibi astronomik bir rakama ulaşmasını nasıl açıklayabiliriz?
Bu rakamlar açıkça göstermektedir ki, tüketici fiyatları “normal” ekonomik koşullar altında beklenen yüzde 46’lık artışın çok ötesine geçerek, son üç yılda yüzde 338 gibi akıl almaz bir oranla yükselmiştir. Hatta, önceki dönemin iki katı, yani yüzde 92, hatta yuvarlak bir hesapla yüzde 100’lük bir artışı bile makul kabul etsek, yüzde 100 ile yüzde 338 arasındaki devasa farkın neyin eseri olduğunu sorgulamak kaçınılmaz hale gelmektedir. Bu fark, doğrudan uygulanan ekonomi politikalarının ve özellikle de düşük faiz politikasının bir yansıması olarak karşımıza çıkmaktadır. Yüksek enflasyon, vatandaşın alım gücünü eritmiş, tasarruflarını buharlaştırmış ve ekonomik belirsizliği tavan yaptırmıştır.
Yıllık Bazda Enflasyon: %13.4’ten %63.7’ye Dramatik Sıçrayış ve Alım Gücü Kaybı
Üçer yıllık dönemlerdeki toplam TÜFE artış oranlarını aktardık: Eylül 2021’den önceki üç yılda toplam yüzde 46, Eylül 2021’den sonraki üç yılda ise yüzde 338 gibi devasa bir artış. Bu toplam oranları yıllık baza indirgediğimizde, faiz indirimlerinin enflasyon üzerindeki yıkıcı etkisini daha net görebiliriz.
Eylül 2018-2021 dönemini kapsayan üç yılda, yıllık ortalama fiyat artışı yüzde 13.4 olarak gerçekleşmiştir. Bu oran, dünya genelindeki enflasyon oranları ve Türkiye’nin geçmiş ortalamaları göz önüne alındığında, yönetilebilir bir seviyeyi işaret ediyordu. Ancak, Eylül 2021-2024 dönemini kapsayan sonraki üç yılda yıllık ortalama fiyat artışı tam yüzde 63.7’ye fırlamıştır. Bu, önceki dönemin neredeyse beş katı bir artış demektir. İşte faiz indirimlerinin Türkiye ekonomisine “hasılatı” budur; vatandaşın alım gücünde yaşanan erime ve yaşam maliyetlerindeki patlama bu rakamlarda gizlidir. Bu durum, hane halkı bütçelerinde derin yaralar açarken, işletmelerin planlama yeteneğini de ciddi şekilde kısıtlamıştır.
“Ekonomi faiz indiriminden önce çok mu iyiydi?” diye soranlara, bu oranlara dikkatlice bakmalarını ve faiz indirimlerinin reel ekonomiye etkilerini somut verilerle değerlendirmelerini şiddetle tavsiye ederiz. Rakamlar, eski sorunların varlığını kabul etmekle birlikte, yeni politikanın mevcut sorunları ne denli büyüttüğünü ve derinleştirdiğini çarpıcı bir şekilde ortaya koymaktadır. Bu hızlı enflasyon, özellikle dar ve sabit gelirli kesimleri olumsuz etkileyerek gelir adaletsizliğini artırmıştır.
Dolar Kuru Nasıl Fırladı? Türk Lirasının Değer Kaybı ve Etkileri
Ekonomideki bir diğer kritik gösterge olan Amerikan Doları/Türk Lirası (USD/TL) kurunun seyrine baktığımızda da benzer bir dramatik tabloyla karşılaşıyoruz. Faiz indirimi düğmesine basılan Eylül 2021 tarihinde dolar kuru 8.63 TL düzeyinde işlem görüyordu. Bu seviye, o dönemki ekonomik koşullar altında belirli bir dengeyi temsil ediyordu ve piyasalarda nispeten öngörülebilirlik sağlıyordu.
TÜFE karşılaştırmasında olduğu gibi, dolar kurunun seyrini de önceki üç yıllık dönemle kıyaslayalım. Eylül 2018’de dolar 6.27 TL seviyesindeydi. Bu durumda, Eylül 2018’den Eylül 2021’e kadar olan üç yıllık süreçte dolarda kaydedilen artış yalnızca yüzde 38 olmuştur. Bu oran, TL’nin değer kaybetmesine rağmen, nispeten daha kontrol edilebilir bir hareketliliği işaret ediyordu ve ülkenin dış ticaret dengeleri üzerinde aşırı bir baskı yaratmıyordu.
Ancak, 23 Eylül 2021’de faiz indirimlerinin başlaması ve bu politikanın izleyen aylarda da kararlılıkla sürdürülmesi, dolar kurunda adeta bir patlamaya yol açtı. Özellikle o yılın Aralık ayında yaşananlar ve kurdaki aşırı oynaklık, Kur Korumalı Mevduat (KKM) sisteminin icat edilmesine zemin hazırladı. KKM, döviz kurundaki ani yükselişleri frenlemek amacıyla devreye sokulan, hazine ve Merkez Bankası’na maliyeti yüksek bir araç olarak tarihe geçti. Türk lirası, düşük faiz politikasıyla birlikte hızla değer yitirmeye başladı ve bu durum, günümüze kadar devam etti. Faiz indirimi sonrası son üç yıllık dönemde, dolar kuru toplamda yüzde 293 oranında akıl almaz bir artış göstermiştir. Bu durum, ithalat bağımlısı olan Türkiye ekonomisi için girdi maliyetlerini katlayarak enflasyonist baskıyı daha da artırmıştır.
Bu verileri özetleyecek olursak: Eylül 2021’den önceki üç yılda dolar kuru yüzde 38 artarken, Eylül 2021’den sonraki üç yılda bu oran yüzde 293’e sıçramıştır! Böylesine yüksek enflasyonun yaşandığı bir dönemde doların yükselmesi elbette ki makroekonomik denklemler açısından “normal” kabul edilebilir. Ancak asıl sorgulanması gereken, bu denli yıkıcı bir enflasyonu yaratanın, bizzat uygulanan hatalı ekonomi politikaları olup olmadığıdır. Düşük faizlerin kredi genişlemesine yol açması ve beraberinde oluşan kur şoku, bu sarmalın temelini oluşturmuştur.
Eğer dolar kuru, Eylül 2021’den önceki üç yılda kaydedilen artış oranında, yani yüzde 38 civarında yükselseydi, bugünlerde 12 TL dolayında seyretmesi beklenirdi. Oysa, mevcut durumda dolar kuru 34 TL seviyelerinde dolaşmaktadır. Bu devasa fark, sadece kuru etkilemekle kalmamış, ithalat maliyetlerini yükselterek enflasyonun daha da tırmanmasına neden olmuş, üretimden tüketime kadar zincirleme bir etki yaratarak tüm ekonomik aktörleri olumsuz etkilemiştir.
Bir kez daha vurgulamakta fayda var: Enflasyonun yüzde 338 arttığı bir dönemde kur artışının da bu orana yakın seyretmesi beklenen bir durumdur. Ancak temel sorun, enflasyonun yüzde 338 gibi absürt bir seviyeye yükselmesini engelleyebilecekken, bunun önüne geçilememesidir. Doğru ve rasyonel politikalarla enflasyonun yüzde 50’ler civarında tutulabilmesi ve buna paralel olarak kur artışının da yine yüzde 50’ler dolayında kalabilmesi pekala mümkündü. Ancak uygulanan düşük faiz politikası, bu potansiyel istikrarı ortadan kaldırmış, yerine yüksek enflasyon ve kur şokları getirmiştir.
Ekonomik Tahribatın Temel Soruları: Neden ve Niçin?
Ortaya çıkan bu çarpıcı veriler ışığında, Türkiye ekonomisinin son üç yılda yaşadığı bu büyük tahribatın ardındaki temel soruları sormak zorunluluktur. Öncelikle, ne tür politikalar uygulandığı için enflasyonun son üç yılda yüzde 338 gibi olağanüstü bir oranda (önceki üç yılda yüzde 46 iken) artmasına yol açılmıştır? Benzer şekilde, ne tür adımlar atıldığı için dolar kurunun son üç yılda yüzde 293 (önceki üç yılda yüzde 38 iken) gibi fahiş bir yükseliş kaydetmesine neden olunmuştur? Bu sorular, sadece teknik detayları değil, aynı zamanda uygulanan politikaların ardındaki karar alma süreçlerini ve bu kararların öngörülebilir sonuçlarını da hedef almaktadır.
Ve belki de tüm bu teknik soruların ötesinde, en can alıcı ve önemli soru şudur: Tüm bu ekonomik sonuçlara rağmen, bu politikalar neden ısrarla sürdürülmüştür? Rasyonel ekonomik yaklaşımlar ve uluslararası deneyimler göz önüne alındığında, düşük faiz politikasının yüksek enflasyon ve kurda değer kaybı getireceği öngörülebilirken, bu tercihin ardındaki motivasyonlar nelerdi? Bu soruların cevapları, Türkiye’nin ekonomik geleceği ve atılması gereken adımlar açısından hayati önem taşımaktadır. Ekonomi yönetiminin geçmiş performansından ders çıkararak, veri odaklı ve piyasa gerçekleriyle uyumlu politikalar üretmesi, ülkenin içinde bulunduğu bu zorlu süreçten çıkışın anahtarı olacaktır.
Bu veriler ve analizler, Eylül 2021’de başlayan faiz indirimi politikasının Türkiye ekonomisi üzerinde yarattığı derin ve yıkıcı etkileri açıkça gözler önüne sermektedir. Fiyat istikrarı ve finansal güvenin sağlanması, sürdürülebilir bir ekonomik büyüme ve toplumsal refah için olmazsa olmaz koşullardır. Mevcut tablo, bu temel prensiplerden ne denli uzaklaşıldığını ve bunun maliyetinin ne kadar ağır olduğunu, vatandaşın cebinden ve ülkenin geleceğinden ödün verilerek ödendiğini göstermektedir. Şeffaflık, hesap verebilirlik ve rasyonel politika yapımı, bu tahribatın onarılması için elzemdir.
Kaynak: ekonomim.com
- Bu makalede yer alan fikirler yazara aittir ve borsagundem.com.tr’nin editoryal politikasını yansıtmayabilir.