
Merkez Bankası’nın Faiz Politikaları ve Ekonomik Maliyet: Mart 19 Sürecinin Derin Etkileri
Türkiye Cumhuriyet Merkez Bankası (TCMB), finansal piyasalarda önemli bir dönüm noktası olarak kabul edilen bir süreçle karşı karşıya kaldı. Geçtiğimiz yılın son çeyreğinde başlayan ve 2025 yılına yönelik beklentileri şekillendiren politika faizi indirimleri, piyasalar tarafından dikkatle izleniyordu. Aralık ayında politika faizinin yüzde 50’den yüzde 47,5’e çekilmesiyle başlayan süreç, Merkez Bankası’nın 2025 yılında faizleri kademeli olarak düşürme niyetini açıkça ortaya koymuştu. Bu strateji doğrultusunda, yıl boyunca düzenlenecek sekiz Para Politikası Kurulu (PPK) toplantısında, her toplantıda 2,5 puan olmasa dahi, faiz oranlarında aşağı yönlü bir eğilim bekleniyordu. Ocak ve mart aylarındaki PPK toplantılarında da bu beklenti doğrultusunda adımlar atıldı. Her iki toplantıda da faizler 2,5’er puan indirildi ve mart toplantısının sonunda politika faizi yüzde 42,5 seviyesine gerilemişti. Bu gidişat, hem Merkez Bankası’nın öngörülerini hem de piyasaların beklentilerini karşılıyordu, ekonomik aktörler arasında belirli bir rahatlama ve olumlu hava hakimdi.
Ancak, 19 Mart tarihinde başlayan ve kamuoyunda geniş yankı uyandıran İstanbul Büyükşehir Belediyesi (İBB) süreciyle birlikte ekonomik tablo kökten değişti. Bu siyasi gelişme, Merkez Bankası’nın faiz politikalarını da derinden etkiledi. Daha önce kademeli indirimlerle belirlenen yol haritası bir anda kesintiye uğradı. Merkez Bankası, sadece faiz indirimlerine devam edememekle kalmadı, aynı zamanda mevcut faiz seviyesini dahi koruyamadı. Yüzde 42,5’e indirilen politika faizi, beklenmedik bir şekilde yukarı yönlü revize edilerek yüzde 46’ya yükseltildi. Bu artışın da yeterli olmadığı anlaşıldığında, piyasalar haftalık repo ihaleleri yerine, gecelik borç verme faizi üzerinden fonlanmaya başlandı ve bu oran yüzde 49’a çıkarıldı. Bu durum, yüzde 50’den yüzde 42,5’e düşürülen faizlerin çok kısa bir süre içinde tekrar yüzde 49 gibi yüksek bir seviyeye tırmanması anlamına geliyordu. Bu ani ve keskin politika değişikliği, piyasalarda büyük bir şaşkınlık ve belirsizlik yarattı, önceden çizilen patikanın tamamen dışına çıkıldığı algısını pekiştirdi.
Ekonomiye Yüksek Maliyet: Faiz Dalgalanmalarının Etkisi
19 Mart sürecinin Türkiye ekonomisi üzerindeki maliyeti, farklı açılardan değerlendiriliyor ve çeşitli hesaplamalarla ortaya konmaya çalışılıyor. Bu maliyetin içinde, döviz piyasalarındaki dalgalanmalar, kredi maliyetlerindeki artışlar ve yatırım ortamındaki belirsizlikler gibi pek çok unsur bulunuyor. Ancak gözden kaçırılan ve parasal karşılığını kesin olarak hesaplamanın zor olduğu bir diğer önemli yük de, faiz oranlarındaki bu ani ve büyük çaplı artış oldu. Her ne kadar son dönemde faiz oranları yeniden bir miktar aşağı çekilse de, aradaki dalgalanmanın ekonomi üzerindeki etkisi göz ardı edilemez. Bu türden keskin faiz hareketleri, işletmelerin finansman planlamalarını alt üst ederken, yatırımcı güvenini de derinden sarsmaktadır. Öngörülebilirlik ve istikrar, özellikle finansal piyasalar için kritik öneme sahiptir. Faizdeki bu ani artışlar ve ardından gelen indirimler, piyasa aktörlerinin gelecek beklentilerini belirsizleştirmiş, risk primlerini yükseltmiş ve sermaye akışlarını olumsuz yönde etkilemiştir.
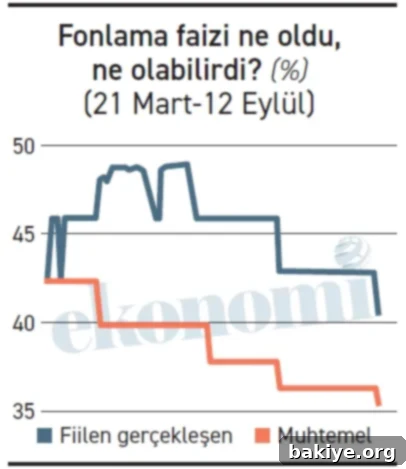
Merkez Bankası, 19 Mart olaylarının hemen ertesi günü, yani 20 Mart’ta faizlerde yeni bir düzenlemeye giderek tepki verdi. Bu yeni oranlar 21 Mart tarihinden itibaren fiilen uygulanmaya başlandı. Dolayısıyla, 21 Mart’tan bu yana uygulanan fonlama faiz oranlarını gün gün detaylı bir şekilde takip edebiliyoruz. Ancak, 19 Mart süreci ve sonrasındaki gelişmeler yaşanmasaydı, faizlerin nasıl bir seyir izleyeceği, ekonominin hangi noktaya evrileceği kesin olarak bilinemez. Bu senaryoyu ancak belirli varsayımlar ve analizler üzerinden tahmin edebiliriz. Şöyle bir varsayımda bulunmak, mevcut veriler ve genel piyasa beklentileri ışığında yanlış olmayacaktır: Eğer 19 Mart süreci yaşanmasaydı ve Merkez Bankası ilk planına sadık kalsaydı, faiz indirimlerinin devam edeceği kuvvetle muhtemeldi. Bu durumda, Merkez Bankası’nın mart ayı toplantısında yüzde 42,5’e indirdiği politika faizini nisanda yüzde 40’a, haziranda yüzde 38’e, temmuzda yüzde 36,5’e ve eylülde de yüzde 35,5’e indirebileceği bir senaryo üzerinde durulabilir. Bu senaryo, piyasaların o dönemdeki genel eğilimi ve enflasyon beklentileriyle de uyumlu görünmektedir.
Enflasyon ve Faiz İlişkisi: Farklı Bir Bakış Açısı
Bu varsayımsal faiz indirim senaryosuna yönelik ilk akla gelen itirazlardan biri şüphesiz enflasyon rakamları olacaktır. “Ağustos sonundaki yıllık enflasyon yüzde 33 seviyesindeyken, faizler yüzde 35’lere kadar indirilebilir miydi?” sorusu oldukça haklı ve yerinde bir soru olarak görünebilir. Geleneksel ekonomik teoriye göre, enflasyonun yüksek olduğu bir ortamda faiz indirimleri, enflasyonu daha da körükleyebilir. Ancak bu itirazı yaparken önemli bir faktörü gözden kaçırmamak gerekir: Acaba 19 Mart süreci yaşanmasa ve faizler bir ara yüzde 49’lara kadar yükselmek zorunda kalmasaydı, enflasyon yine de yüzde 33 seviyelerinde mi kalırdı, yoksa çok daha aşağı seviyelere mi inerdi? Bu sorunun cevabı, faiz artışlarının enflasyon üzerindeki etkisinin sadece doğrudan para politikası araçlarıyla sınırlı olmadığını, aynı zamanda piyasa güveni, beklentiler ve ekonomik istikrar algısı gibi dolaylı yollardan da etkilendiğini göstermektedir. Ani ve yüksek faiz artışları, üretim maliyetlerini artırarak, döviz kurundaki dalgalanmaları tetikleyerek ve genel ekonomik belirsizliği körükleyerek, enflasyon üzerinde ters tepki yaratabilir veya en azından beklenen olumlu etkiyi geciktirebilir.
Bu nedenle, faiz indirimlerinin enflasyonla olan ilişkisini değerlendirirken, sadece bugünkü enflasyon rakamlarına bakmak yerine, faiz politikasının genel seyri, piyasa beklentileri ve ekonomik aktörlerin güven algısı gibi çok boyutlu faktörleri de göz önünde bulundurmak elzemdir. 19 Mart sürecinin neden olduğu belirsizlik ve faizdeki ani artışlar, işletmelerin maliyetlerini yükseltmiş, yatırım kararlarını olumsuz etkilemiş ve nihayetinde enflasyonla mücadeleyi daha da zorlaştırmış olabilir. Eğer istikrarlı bir faiz indirim patikası izlenebilseydi, bu durum, piyasa güvenini artırabilir, yatırım ortamını iyileştirebilir ve uzun vadede enflasyonla mücadelede daha sürdürülebilir bir başarı elde edilmesine katkıda bulunabilirdi. Dolayısıyla, enflasyonun yüzde 33 seviyesinde kalmasının nedenleri arasında, 19 Mart süreci ve beraberindeki faiz dalgalanmasının da önemli bir rol oynayabileceği ihtimali göz ardı edilmemelidir.
Basit 7, Bileşik 10 Puanlık Farkın Anlamı
Merkez Bankası’nın 21 Mart’tan bu yana fiilen uyguladığı fonlama faiz oranlarının ortalaması, yapılan hesaplamalara göre yüzde 45,71 düzeyinde gerçekleşmiştir. Bu oran, piyasaların gerçekte maruz kaldığı maliyeti yansıtmaktadır. Diğer yandan, 19 Mart süreci yaşanmasaydı ve Merkez Bankası’nın öngörülen kademeli faiz indirimleri devam etseydi, yani yukarıda varsayılan hipotetik senaryo gerçekleşseydi, hesaplanan ortalama politika faizi ise yüzde 38,88 seviyesinde kalacaktı. Bu iki senaryo arasındaki fark, ekonomi için büyük anlam ifade etmektedir. Uygulanan fiili ortalama faiz ile varsayımsal ortalama faiz arasında yaklaşık olarak 7 puanlık basit bir fark bulunmaktadır. Ancak bu fark, sadece basit bir yüzde puanı farkından ibaret değildir. Finans dünyasında bileşik faizin gücü düşünüldüğünde, bu 7 puanlık basit farkın yıllık karşılığı, yani bileşik faizdeki fark ise şaşırtıcı bir şekilde 10 puanı bulmaktadır.
İşte bu 10 puanlık fark, iş dünyasının aylardır dile getirdiği feryatların, finansman maliyetlerinin yükseldiği yönündeki şikayetlerin ve yatırım kararlarını erteleme eğilimlerinin temel nedenidir. Bileşik faizdeki bu 10 puanlık artış, işletmeler için kredi maliyetlerinin önemli ölçüde yükselmesi anlamına gelir. Özellikle büyük ölçekli ve uzun vadeli yatırımlar düşündüğünde, bu fark, projenin fizibilitesini tamamen değiştirebilir, kar marjlarını ciddi şekilde düşürebilir ve hatta bazı projelerin iptal edilmesine yol açabilir. Bu durum, sadece şirketlerin bilançolarını etkilemekle kalmaz, aynı zamanda genel ekonomik büyümeyi, istihdamı ve ülkenin rekabet gücünü de olumsuz yönde etkiler. Yüksek fonlama maliyetleri, şirketlerin operasyonel giderlerini artırır, yeni yatırımlar için cesaretlerini kırar ve uzun vadede ekonomik aktiviteyi yavaşlatır. Bu 10 puanlık bileşik faiz farkı, sadece bir sayısal değer olmaktan öte, Türkiye ekonomisinin mevcut durumunu ve iş dünyasının karşılaştığı zorlukları özetleyen somut bir göstergedir.
Son Düzeye Bakarak Kıyaslama Yanılgısı
Faiz oranlarındaki değişiklikleri değerlendirirken sıkça düşülen bir yanılgı da, sadece faizlerin son düzeyine bakarak “İşte fark epeyce kapandı” veya “Durum normale döndü” gibi çıkarımlarda bulunmaktır. Bu tür bir değerlendirme, kısa vadeli ve anlık bir görüntü sunarken, faiz dalgalanmalarının zaman içindeki kümülatif etkisini ve ekonomi üzerindeki gerçek maliyetini göz ardı eder. Bu yanılgıyı daha iyi anlamak için varsayımsal bir senaryo üzerinden ilerleyelim: Olumsuz bir senaryoda, faiz oranlarının altı ay boyunca yüzde 45 gibi yüksek bir düzeyde seyrettiğini ve altıncı ayın sonunda tek bir hamleyle yüzde 35’e düşürüldüğünü varsayalım. Diğer bir senaryoda ise, faizlerin yalnızca bir ay boyunca yüzde 45 olarak uygulandıktan sonra hızla yüzde 35’e düşürüldüğünü ve kalan beş ay boyunca bu daha düşük düzeyde seyrettiğini düşünelim. Şimdi altıncı ayın sonunda, her iki durumda da faizlerin yüzde 35 seviyesine geldiğini görerek, “Her iki durumda da faiz yüzde 35, aynı düzeye gelindi” diyerek bu iki senaryo arasında ekonomi üzerindeki etki yönüyle hiç fark olmadığını söylemek doğru olabilir mi?
Elbette ki doğru olamaz. İlk senaryoda, işletmeler ve hanehalkı altı ay boyunca yüksek faiz maliyetlerine katlanmak zorunda kalmış, bu durum onların yatırım ve tüketim kararlarını derinden etkilemiştir. Oysa ikinci senaryoda, yüksek faiz baskısı sadece bir ay sürmüş, sonraki dönemlerde daha uygun finansman koşulları sağlanmıştır. Bu iki durumun ekonomik sonuçları, büyüme, yatırım ve istihdam üzerindeki etkileri kesinlikle farklı olacaktır. Mevcut durum da bir anlamda bu senaryoya benziyor. Merkez Bankası’nın politika faizini tekrar yüzde 40,5 seviyelerine çekmiş olması, olumlu bir adım olarak değerlendirilebilir. Ancak bu gelişmeyi değerlendirirken, “Zaten bu aylarda inilse inilse yüzde 35’lere inilirdi” gibi bir çıkarımda bulunmak, süreci basite indirmek anlamına gelir. Önemli olan, faizlerin hangi seviyede ne kadar süreyle kaldığı ve bu yüksek faiz ortamının ekonomi üzerinde yarattığı birikimli maliyetlerdir. Kısa bir süreliğine dahi olsa, beklenenin üzerinde yüksek faizlerin uygulanması, piyasa aktörlerinin güvenini sarsar, geleceğe yönelik beklentilerini olumsuz etkiler ve nihayetinde ekonomik toparlanmayı yavaşlatır. Bu nedenle, faiz politikalarının etkilerini değerlendirirken, sadece anlık verilere değil, aynı zamanda zaman içindeki seyire ve bu seyirin ekonomi üzerindeki genel etkilerine odaklanmak gerekmektedir.
Bu makalede yer alan fikirler yazarın kişisel görüşlerini yansıtmakta olup, borsagundem.com.tr’nin editoryal politikasını temsil etmeyebilir. Yatırım kararlarınız öncesinde profesyonel bir finans danışmanına başvurmanız tavsiye edilir.
Kaynak: ekonomim.com